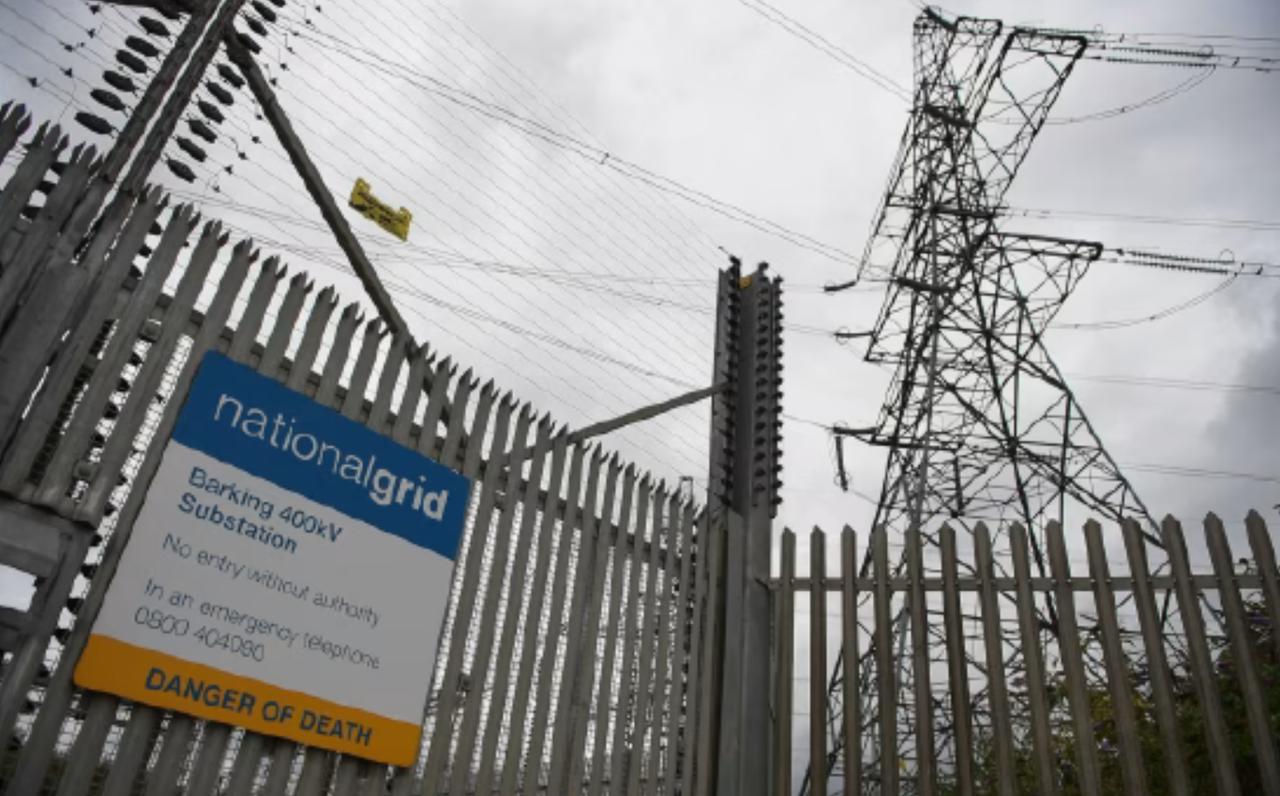
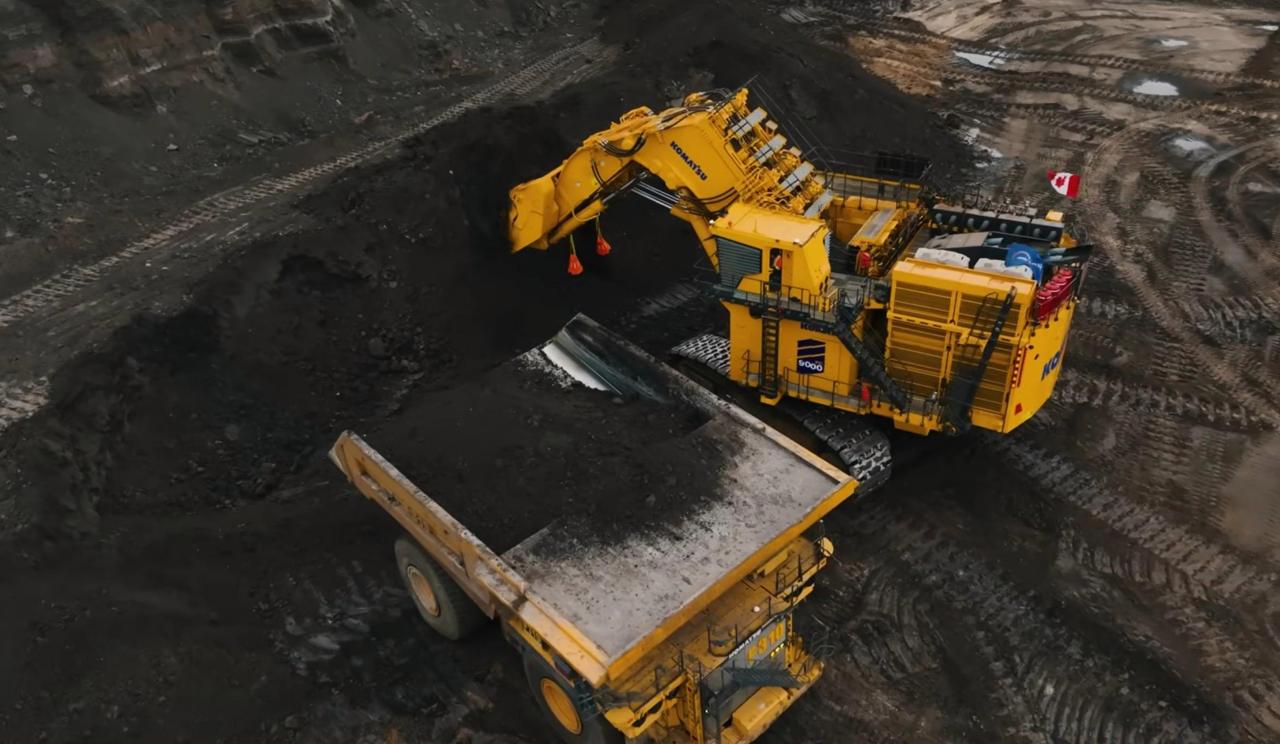
今年长和系完成两笔重要交易,以超 1100 亿港元卖掉持有 16 年的英国配电网,同时启动处置澳洲能源项目,回笼的资金投向加拿大油砂资源,通过当地上市公司扩大油气产能,石油日产量已经接近百万桶。
很多人只看到买卖带来的账面收益,却忽略跨国能源投资环境已经发生的现实改变。电网这类公用设施,过去被视作稳定获取收益的标的。现在这类关键基础设施,会受到所在国监管、外资审查的直接影响,收益水平可以被行政手段调整,外来资本很难拥有足够的议价空间。把资产转卖给欧洲本土企业,也是规避外来资本身份带来的各类阻碍。
选择加拿大油砂,看重地下资源超长的开采年限。但没有选择直接收购矿产,只是作为大股东参股本土上市企业,借助本地主体完成并购操作,减少外来资本直接收购战略资源带来的各类审查压力。
两类投资需要承担的风险完全不同。海外公用资产,风险更多来自所在国行政层面的变动;油气资源,则要承受油价波动、碳税政策、环保法规调整带来的压力。能源安全被各国放在优先位置,传统油气资源获得更多关注,可能源转型带来的约束,会长期存在于油砂项目的全周期之内。
这件事也给所有跨境资本提供参照,海外基建类资产的持有门槛已经抬高。即便现金流表现良好,只要涉及公共能源供给,外来投资者就要持续面对当地政策变动。资源类资产虽然避开部分行政干预,大宗商品价格、全球减排政策又会形成另一层约束。
国内不少实体也在开展海外能源布局,在挑选标的的时候,该优先评估东道国的监管约束,还是资源本身的实物禀赋?