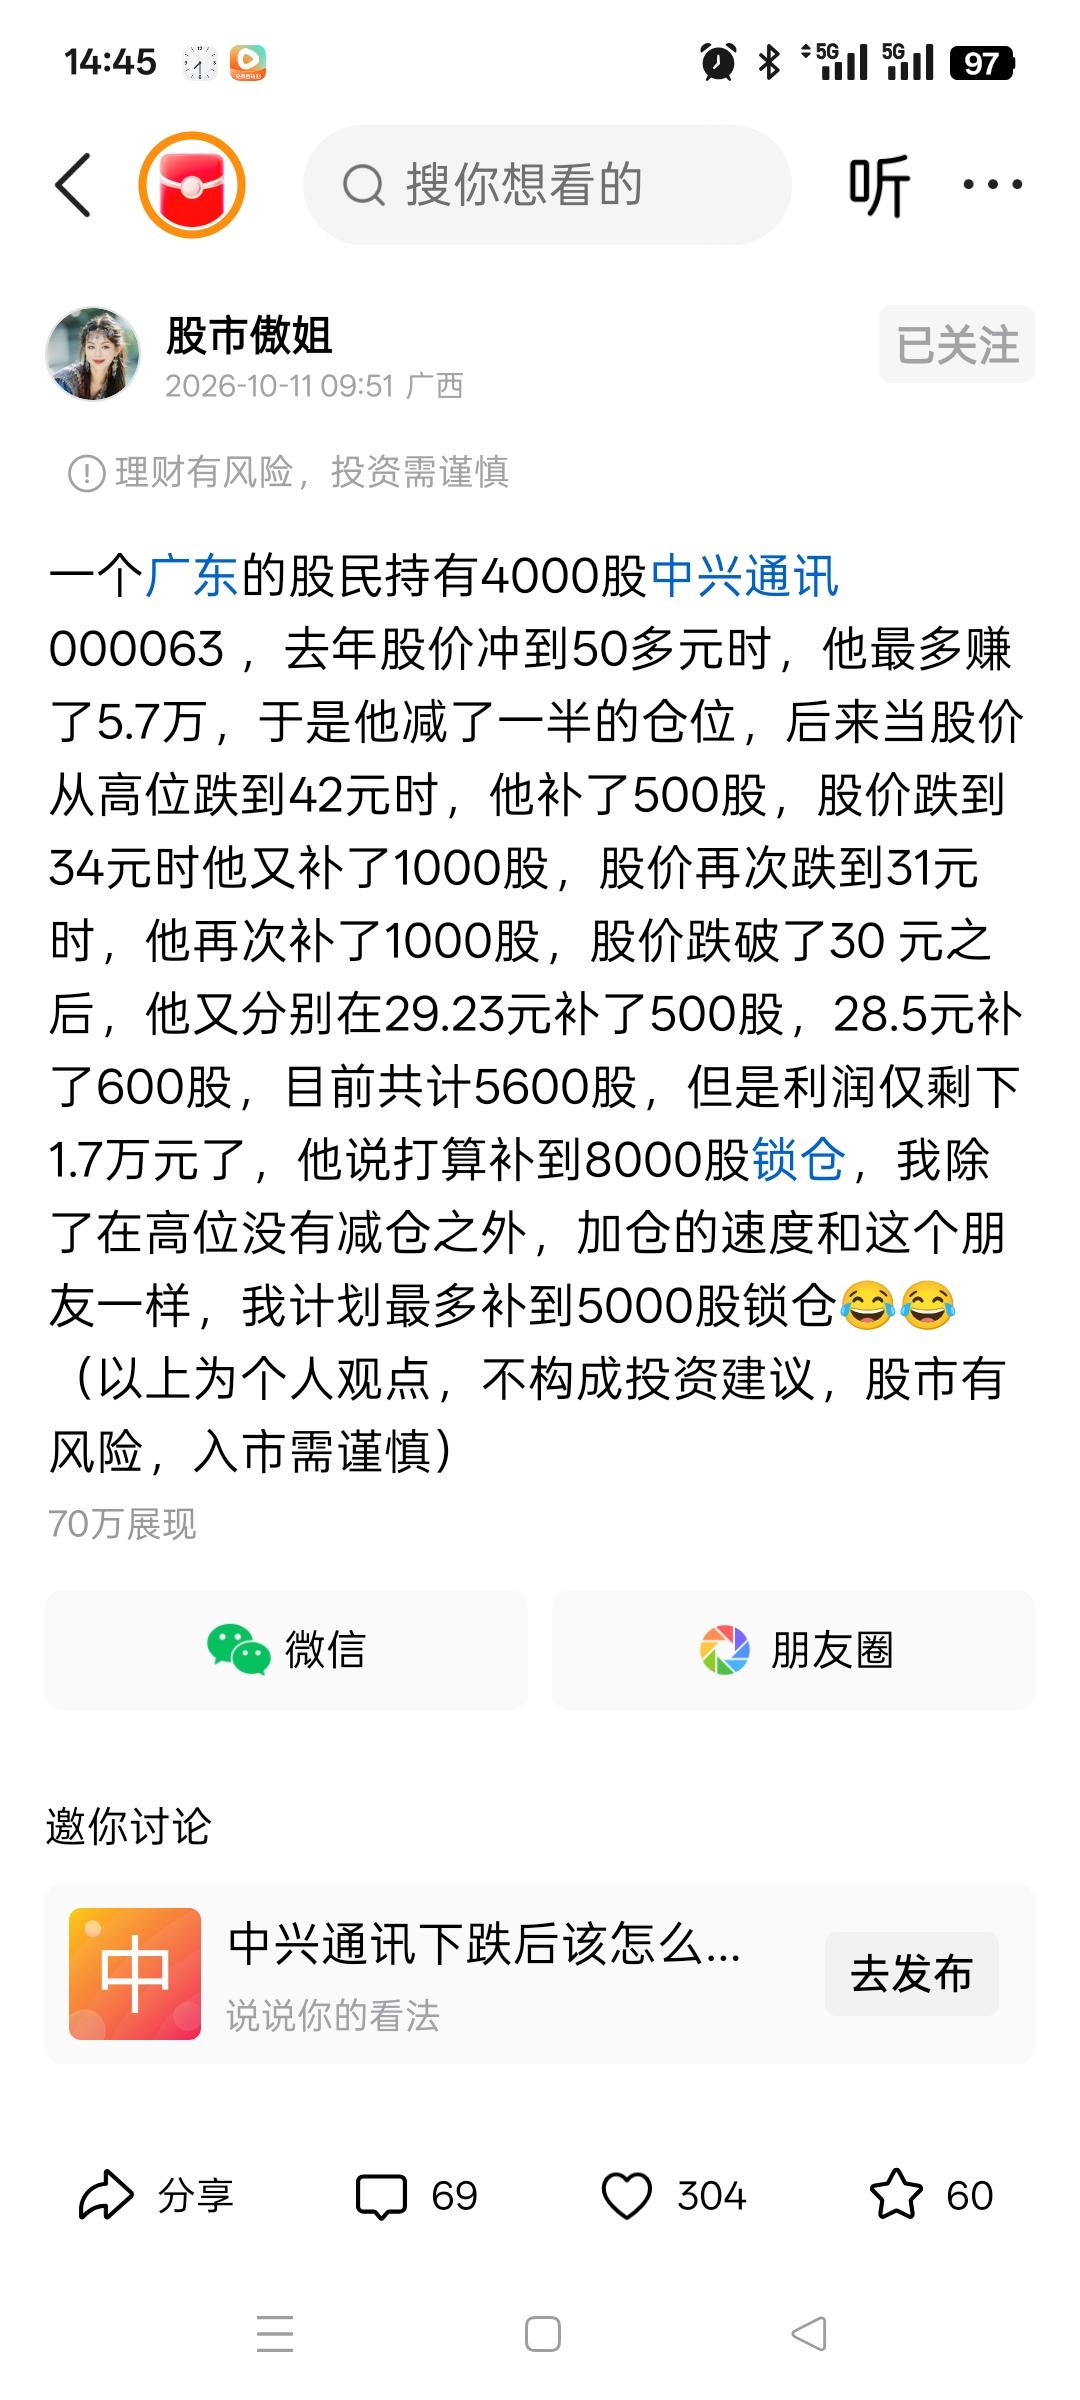
一位上海投资者把将近255万元分几个批次买中煤能源601898,9.80元先接了120000股,岂料动力煤价格一路走软叠加下游电厂库存持续高位运行,股价被压着不断下探,8.10元他纹丝没动、7.30元补了80000股、6.70元再收60000股、6.50元继续囤50000股,账面浮亏一天比一天揪心。
这位投资者从9.80元买到6.50元,越跌越买,经历深度浮亏也没有轻易离场,后来又赶上股价回升,看着确实像一场漂亮的翻身仗。
可我觉得,事情没那么简单。
按照这段流传的交易描述,他第一次拿出117.6万元买入12万股,股价跌到7.30元,又买进8万股,到了6.70元增加6万股,6.50元再接5万股。
四笔交易累计31万股,实际投入248.7万元,平均持仓成本约8.02元,并不是一些文章所说的8.52元。
别小看这五毛钱的差别,31万股放在一起,成本差异就是十几万元。
更值得注意的是,股价如果跌到描述中的6.28元,按照8.02元的成本计算,账面亏损已经达到约54万元。
我更愿意说,这才是投资者真正需要面对的考验。
买进时谁都可以谈长期价值,账户亏掉几十万元,生活开支、家庭资金安排和个人情绪都会受到影响。
而且中煤能源也不是一家只要煤价上涨就能无条件增加利润的企业。
根据《上海证券报》刊载的公司年度报告,中煤能源涉及煤炭、煤化工、煤矿装备和金融等业务,产品包括动力煤、炼焦煤、尿素、甲醇和聚烯烃。
业务确实多,可这些板块并不是每一个都能在煤炭市场低迷时独立撑起利润。
煤炭价格下降,自产煤销售收入容易承压;化工产品价格疲软,煤化工业务也会受到影响;矿山建设、设备更新和安全生产还需要持续投入。
有人认为,多元化经营就意味着抗风险能力强。
我不完全赞同,关键得看各项业务的利润究竟受什么因素影响。
中煤能源2025年自产商品煤平均销售价格同比下降77元每吨,归母净利润178.84亿元,同比下降7.3%,这些都是公开披露的数据。
这说明企业规模大、资源储备丰富,也不能完全抵消行业价格波动带来的影响。
不过事情还有另一面,公司2026年上半年归母净利润达到81.49亿元,同比增长5.8%,经营活动现金流量净额也有所增加。
在我看来,这些数据比单纯判断煤价是不是见底更有研究价值。
煤炭企业真正的竞争力,不只是能挖出多少煤,还要看成本控制、销售结构和现金创造能力。
假如产品价格下跌,单位生产成本也能下降,企业就有机会缓解利润压力。
可要是只盯着环渤海动力煤价格指数,每天猜测煤价什么时候上涨,就容易忽略企业自身经营能力的变化。
再回到那位投资者的交易描述,他在10.50元卖出6万股,13.20元卖出8万股,15.60元卖出剩下的17万股。
按照这些成交价格计算,累计卖出金额为433.8万元,扣除248.7万元的买入本金,毛收益约185.1万元。
一些文章写成盈利105万元,显然与列出的交易数字对不上。
这里还没有计算交易费用,也没有将持有期间可能取得的现金分红包含进去,不能直接称为最终净利润。
更有意思的,是他后面的操作,描述中提到,他又在14.50元买入5万股,跌到9.20元全部卖出,一次亏损26.5万元。
这笔账倒是能够算通,可问题也来了,一个曾经在6元多敢于持续买入的人,为什么到了14.50元又急着追进去?
我的看法是,低位敢买和高位敢追,背后可能是两套完全不同的判断。
前者可能来自对企业价值的估计,后者也可能只是害怕错过上涨行情。
更值得警惕的是,投资者很容易把上一轮成功归功于自己的判断,却把下一轮亏损当成偶然失误。
实际上,煤炭属于周期性较强的行业,市场供需、煤价、成本和企业盈利预期都可能发生变化,上一轮有效的交易方法,不代表下一轮还能照搬。
描述中的投资者后来又在8.20元买入10万股,7.00元增加8万股,合计投入138万元,持有18万股,平均成本约7.67元。
股价重新走高,他分别在11元、14元和15.50元卖出。
有人据此声称,他每股盈利7.83元,总收益超过180万元。
这又有问题,只有全部18万股都按照15.50元卖出,每股价差才接近7.83元,毛收益约141万元。
既然已经有一部分股票在11元和14元卖掉,真实收益必然低于这个上限,具体能赚多少,还得知道每个价位卖出了多少股。
我觉得,这恰好暴露出不少投资故事的共同毛病:买入成本写得很详细,卖出数量却交代得模模糊糊,到了收益部分又给出一个很惊人的数字。
看着让人热血沸腾,拿计算器一算,结果完全不同。
真正成熟的长期投资,不是股价跌了就买,也不是涨了就一定拿住,而是买入之前能够解释企业为什么值这个价,经营情况发生变化时也愿意重新判断。
守住自己的风险边界,比追逐一段未经核实的财富传奇更有意义。
评论列表