这不是一时情绪。是一笔“必须卖”的钱,正在离场。
先说结论:这轮科技股的卖盘,主力不是散户、不是外资、也不是量化,而是保险资管专户和“固收+”这类本该最稳的钱。它们卖,不是因为不看好,而是被风控和赎回逼着卖。据中泰证券测算,二季度新增的科技仓位已去化70%~80%——但还没走完。
●●●
一、先看今天发生了什么
10月14日收盘,三大指数集体收跌:沪指报3767.23点,跌0.88%;深成指报12110.59点,跌1.97%;创业板指报2866.76点,跌3.10%。(收盘数据:腾讯行情接口)
全市场上涨979只、下跌4496只、平盘93只,是典型的普跌。两市成交额1.41万亿元,比上一个交易日少了2615亿元。(数据
缩量普跌:卖的人在变少,接的人还没来。
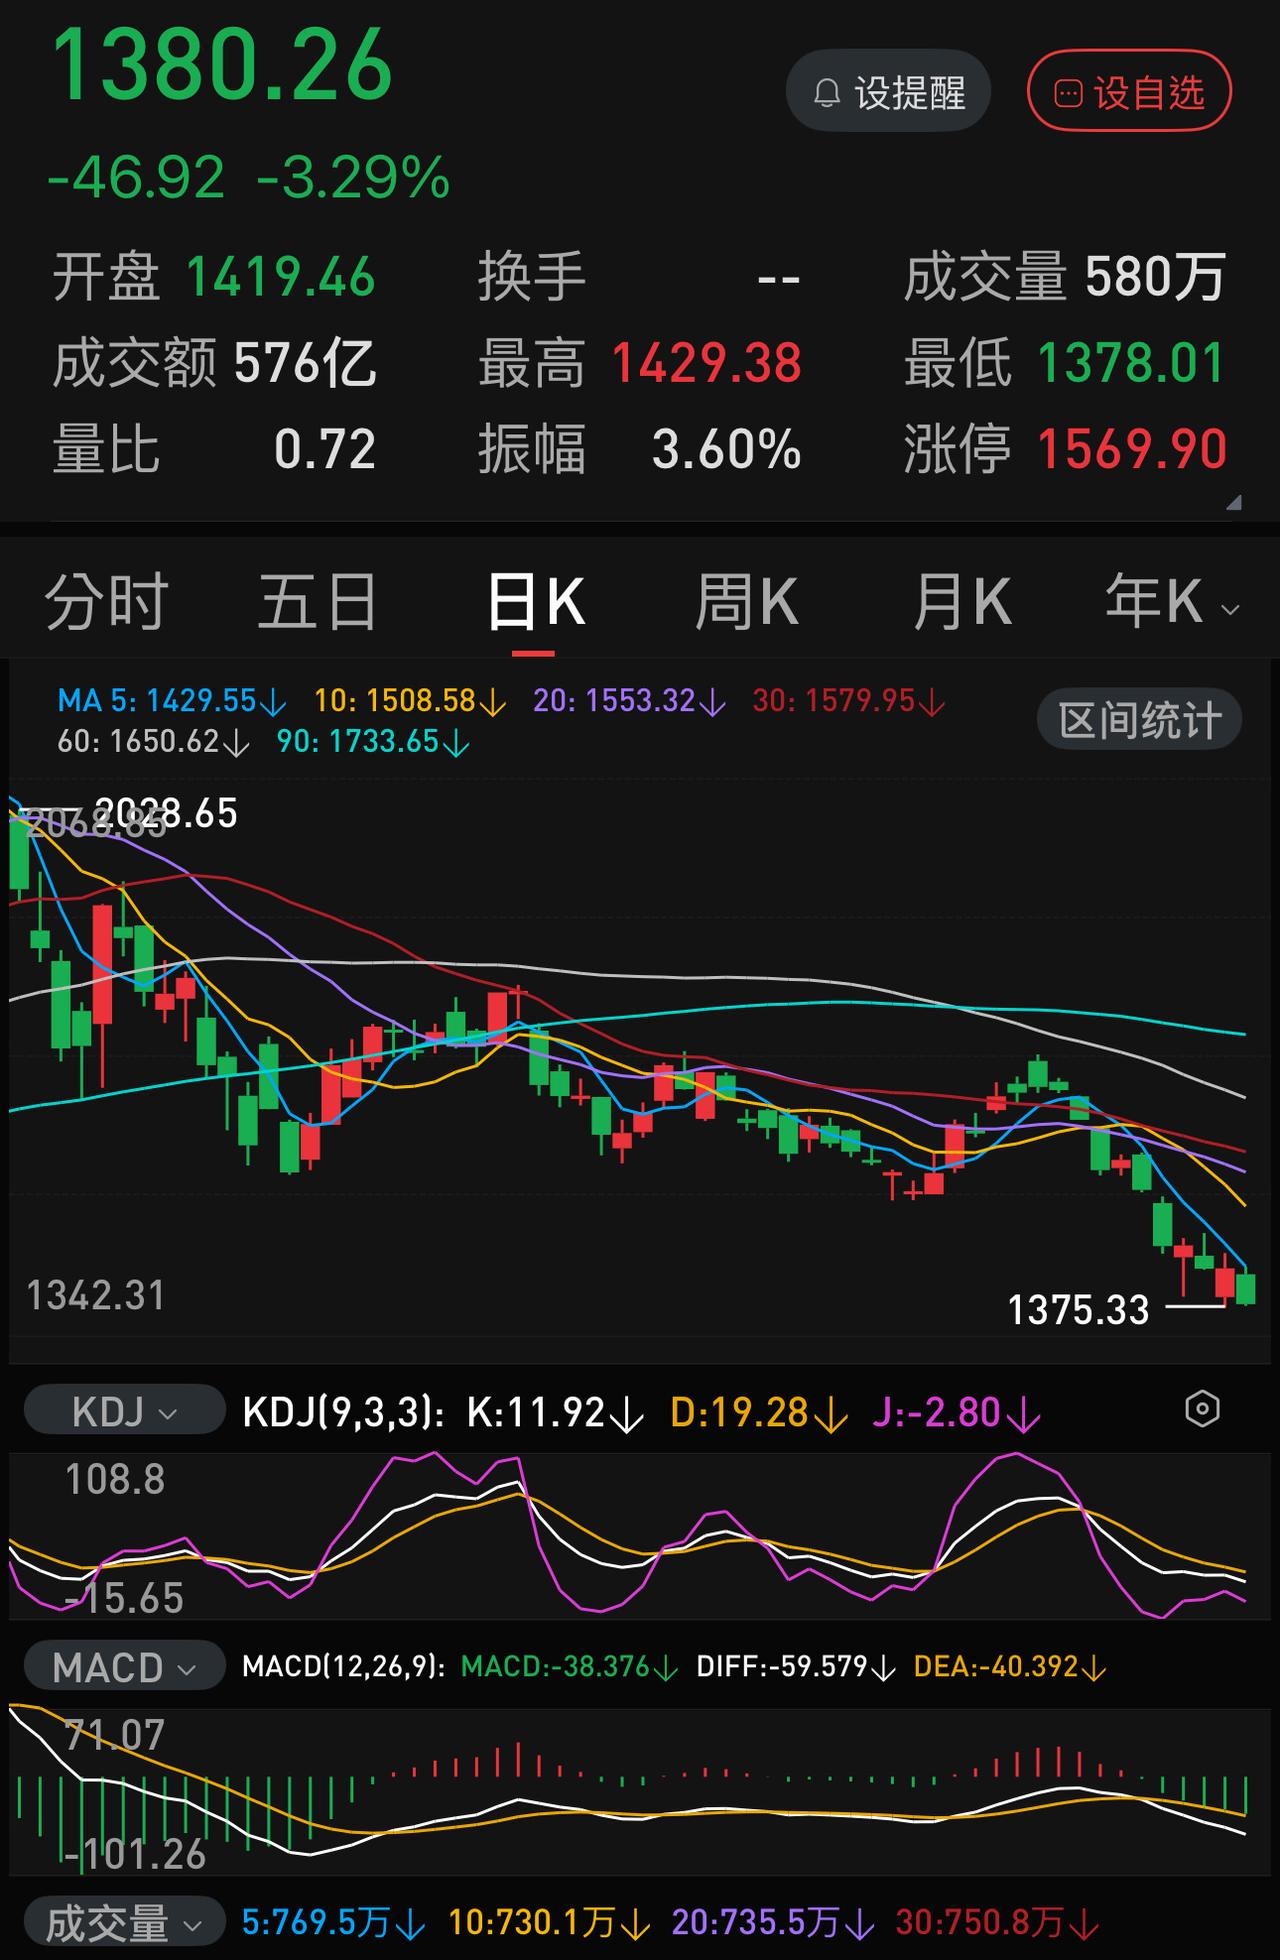
其实这轮调整不是从今天开始的。9月23日以来,科创50指数累计跌幅已经超过13%(
●●●
二、砸盘的不是散户,是一笔“必须卖”的钱
中泰证券徐驰、张文宇团队在最新策略报告里给出了明确答案:本轮科技板块调整的核心卖盘,来自保险资管旗下专户以及“固收+”产品的被动去化。
这两类资金,在业内常被称作市场的“压舱石”——体量最大、久期最长、一向以稳为主。如今连压舱石都在卖,这才是这轮下跌最反常识的地方。
逻辑是这样的:保险和“固收+”资金在二季度明显提高了权益配置,其中相当一部分新增仓位进了科技。这类资金以绝对收益和回撤控制为核心——买入位置较高之后,一旦科技下跌触发净值、风控或赎回约束,卖出就会呈现“被动、连续、对价格不敏感”的特征。
它们不是看空,是不能不卖。
这也解释了一个反常识的现象:海外科技股在创新高,A股科技却持续承压;机构资金每天保持较大规模的净流出,却又不像有人真的在“看空中国AI”。
报告还做了一轮排除法:两融余额的下降速度大约只有7月同期的一半,担保比例回落斜率明显放缓,说明杠杆资金和主观私募在7月已经出清得比较充分;散户9月以来入市有限、情绪指标处于历史低位;QFII资产规模与北向交易占比没有明显变化;科创50、创业板、中证2000等ETF反而持续获得长线资金较大额度的流入。
杠杆、量化、散户、外资、长线资金,都不是这轮的主要卖方。
●●●
三、为什么“必须卖”?三张约束
1.净值约束
绝对收益账户有回撤线。跌到线附近,减仓是纪律,不是判断。
2.风控约束
组合层面科技仓位有上限。涨上去时被动超配,跌下来就要被动再平衡。
3.赎回约束
“固收+”产品净值一旦回撤,会引发赎回;赎回来了,就得卖资产应对——卖流动性最好的,往往是权重最大的科技股。
三条约束叠在一起,卖出就变成了机械动作:不看估值、不等反弹、先卖再说。
不看好可以等,不能不卖只能卖。
●●●
四、是“再平衡”,不是“撤离”
这是最容易被误读的一点。
中泰证券的口径很清楚:这属于组合风控再平衡,并非险资长线资金全面撤离科技赛道。该团队估算,这类资金与科技板块的相关性已从高位回落约七至八成,但仍高于2025年的常态水平约两三成,对应新增科技仓位可能还有约20%~30%待消化。(
换句话说,出清已到后段,但最后一段仍可能带来反复。
另一边的机构态度则没变。摩根大通最新研报(格隆汇10月14日转述)维持沪深300指数2026年底基准目标5200点,继续看好“杠铃策略”:防守端配高股息,核心增长支柱放在AI和CXO/创新药。该行自8月以来一直维持这一目标。(该目标为机构预测,非既成事实)
卖的人快卖完了,买的人还在等。
●●●
五、接下来,盯三个信号
1去化是否见底:科技板块的机构净流出规模,是否从“每天大额”变成“持续收窄”。
2成交量是否回升:1.41万亿是近期低位。缩量到极致不是买点信号,放量回升才是。
3三季报能不能兑现:招商证券李昊阳提醒,四季度要彻底摒弃“板块普涨”思维,只聚焦三季报预增、景气度持续上行的细分领域;中信证券则认为AI产业链仍处资本开支扩张阶段,算力芯片、存储、半导体设备材料的业绩兑现潜力更强。(
三个信号里,第一个决定“跌得差不差”,第三个决定“涨得回来回不来”。
●●●
最后
这轮下跌里,最值得记住的不是跌幅,是卖方的身份。
卖出的是这个市场里最讲究“稳”的一群钱——保险、固收+。它们不是叛逃,是被自己的纪律和负债逼着,把仓位从“超配”退回到“合规”。
砸盘的不是看空的人,是不能不卖的人。
对普通投资者来说,这至少说明两件事:一是这轮调整的主因在资金面,不在基本面,所以它会有终点;二是资金面的出清从来不按“便宜”来定价,只按“能不能卖”来排序,所以别用估值去猜它什么时候停。
接下来值得看的,是成交量什么时候回来,和三季报有没有人接得住。