美国又想启动美元潮汐,收割全世界财富
这一次最值得盯住的,其实不是哪个新兴市场先撑不住,而是美国自己能把高利率维持多久。到了10月6日,美债收益率仍处于二十多年罕见的高位区间。美元越强、利率越高,美国自己滚动巨额国债时付出的代价也越高。
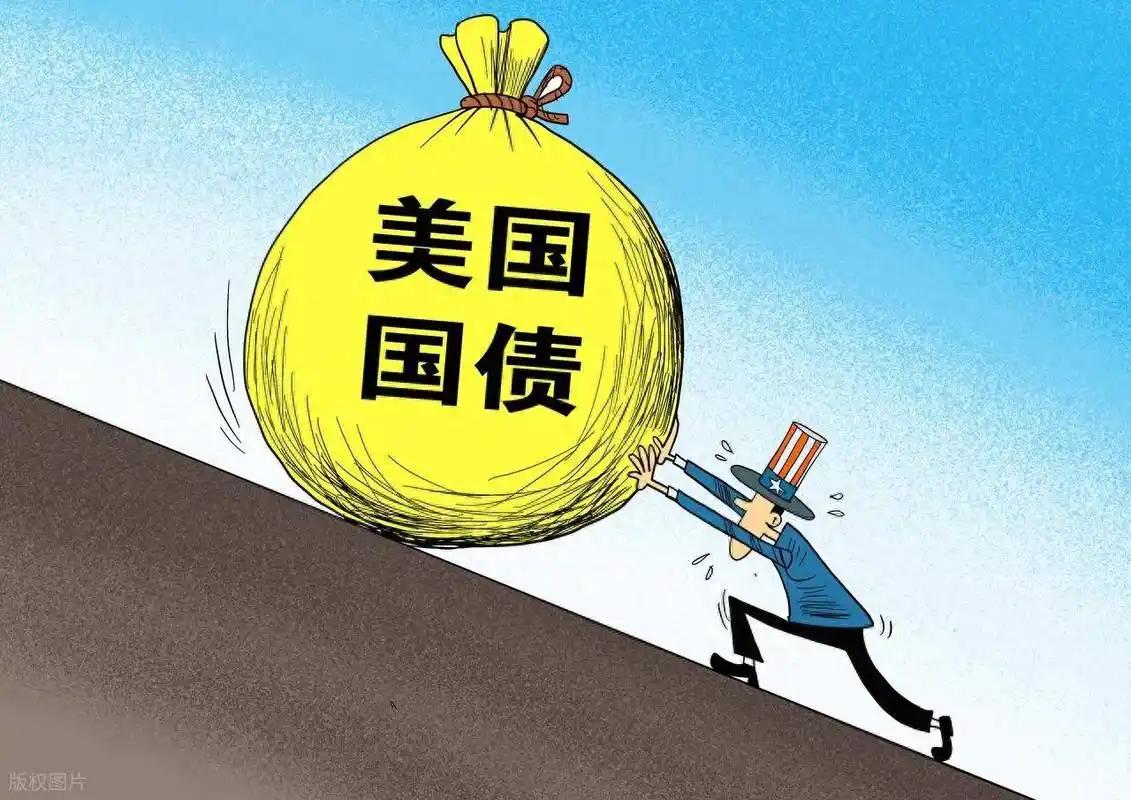
这就出现了一个过去美元周期里没有那么突出的矛盾。华盛顿当然希望高收益率继续吸引全球资金流入美国,可美国财政部自己也是全球最大的美元融资者。10月,美国财政部计划发行2250亿美元短期国债,11月还有1600亿美元。市场愿意买是一回事,要求多高的收益率才肯买,又是另一回事。
因此,今天再把“美元潮汐”理解成美国只需要按一下加息按钮,全球财富就自动向华尔街集中,已经过于简单。资本确实会追逐高利率,但高利率也在抬高美国政府、企业和家庭的融资成本。美国是在利用美元优势,同时也在支付维护这种优势越来越昂贵的成本,这才是2026年这一轮最值得观察的新变化。
历史账也得重新算。那场危机留下的真正教训,也不是“美元一涨谁都必输”,而是谁短期外债高、外储少、金融体系脆弱,谁就容易先倒。
资金回流美元资产是真的,但各国受到的打击并不相同,这恰恰说明美元周期能不能造成金融危机,还得看本国资产负债表有没有漏洞。
放到2026年的中国身上,这个区别就更明显了。美国财政部数据显示,截至今年7月底,中国大陆持有美国国债6180亿美元,而一年前还是6956亿美元,12个月减少776亿美元。中国没有突然清仓,也没有跟美元体系切断联系,而是在持续压低单一美元资产在国家储备配置中的集中度。
这种变化比一句“抛售美债”更值得重视。中国需要的不是制造金融市场戏剧性,而是逐步提高面对美元剧烈波动时的回旋余地。
另一条线正在支付体系里铺开。截至2026年8月底,人民币跨境支付系统CIPS已有1853家参与者,其中211家为直接参与者,来自192个国家和地区的近5300家银行法人机构可以通过这一网络办理跨境支付。它还远没有取代美元,但人民币跨境交易已经拥有越来越完整的金融基础设施。
这里需要把尺度讲准。9月30日IMF公布的二季度COFER数据显示,美元仍占全球官方外汇储备56.70%。这个比例依旧远远领先其他货币,谁要是据此宣布“美元霸权已经结束”,并不符合事实。真正发生的变化,是美元份额从一季度的57.18%继续下降,储备多元化仍在推进。
所以中国现在干的,并不是赌美元明天垮掉,而是在给自己增加选项。美债可以调整,贸易可以增加人民币结算,跨境支付可以少绕一个美元环节,本币互换可以给合作伙伴增加流动性工具。每增加一条通道,美国货币政策对其他经济体的单向传导力量就会少一层绝对性。
美国9月重新加息,让这种较量变得更加直观。美联储9月经济预测显示,多数决策者对年末政策利率的判断集中在4.125%左右,说明内部依旧存在维持较紧金融条件的倾向。 但到了10月初,美国就业数据转弱,市场给10月继续加息的概率已经下降到约两成。
这就是美元这一轮的麻烦所在。利率不够高,美元吸引力可能下降,通胀风险又难压;利率继续往上,美国长期国债收益率和财政融资成本就会继续受压。过去市场总在问“新兴经济体谁会被高利率打垮”,现在越来越多人开始问另一个问题:美国自己的债券市场究竟能承受多高的长期利率?
10月的全球债市已经给出警告。美国、英国、日本等主要经济体长期国债收益率同步上升,美国10年期收益率站上二十多年高位,全球政府债务利息支出被路透估算达到约3.3万亿美元。 这意味着强美元已经不只是别人家的压力,也正在变成美国维持金融优势时必须承担的账单。
中国这时候最不该做的,是跟着美元短期涨跌起舞。美元指数上100还是102,只是一段时间的市场价格,更关键的是国家资产负债表有没有美元错配、企业有没有大规模短期外债、跨境资金能不能保持稳定。只要这些位置没有出现系统性缺口,华尔街就很难靠一次利率变化把中国拖入被动去杠杆。
反过来看,美国依旧掌握全球最强大的货币工具,低估美元同样危险。国际贸易、金融定价、美债市场深度和全球储备结构都决定了美元短期不会失去中心位置。中国面对它,不能靠口号,更不能把每一次美元上涨都解读成美国已经赢了,把每一次美元下跌都解释成美元体系崩溃。