全世界AI算力格局正在发生颠覆性变化。美国算力占比69%,中国仅15%,如此悬殊的领先格局,让很多人一度判断这场竞赛已然失去悬念。
这个数字来自对大型人工智能计算集群的特定公开样本统计,美国拥有5427个数据中心,在高端芯片和超大规模集群方面优势显著。乍一看,比赛刚开场,比分牌就已经挂得有点吓人。
但算力竞赛不是仓库里数显卡,更不是谁机房大谁就自动拿冠军。硬件规模并没有按同样比例变成模型能力差距。2026年人工智能指数报告显示,截至当年3月,中美头部模型在竞技场评测中的差距已缩小到2.7%。算法优化和算力利用效率正在改变简单粗暴的硬件对比逻辑。
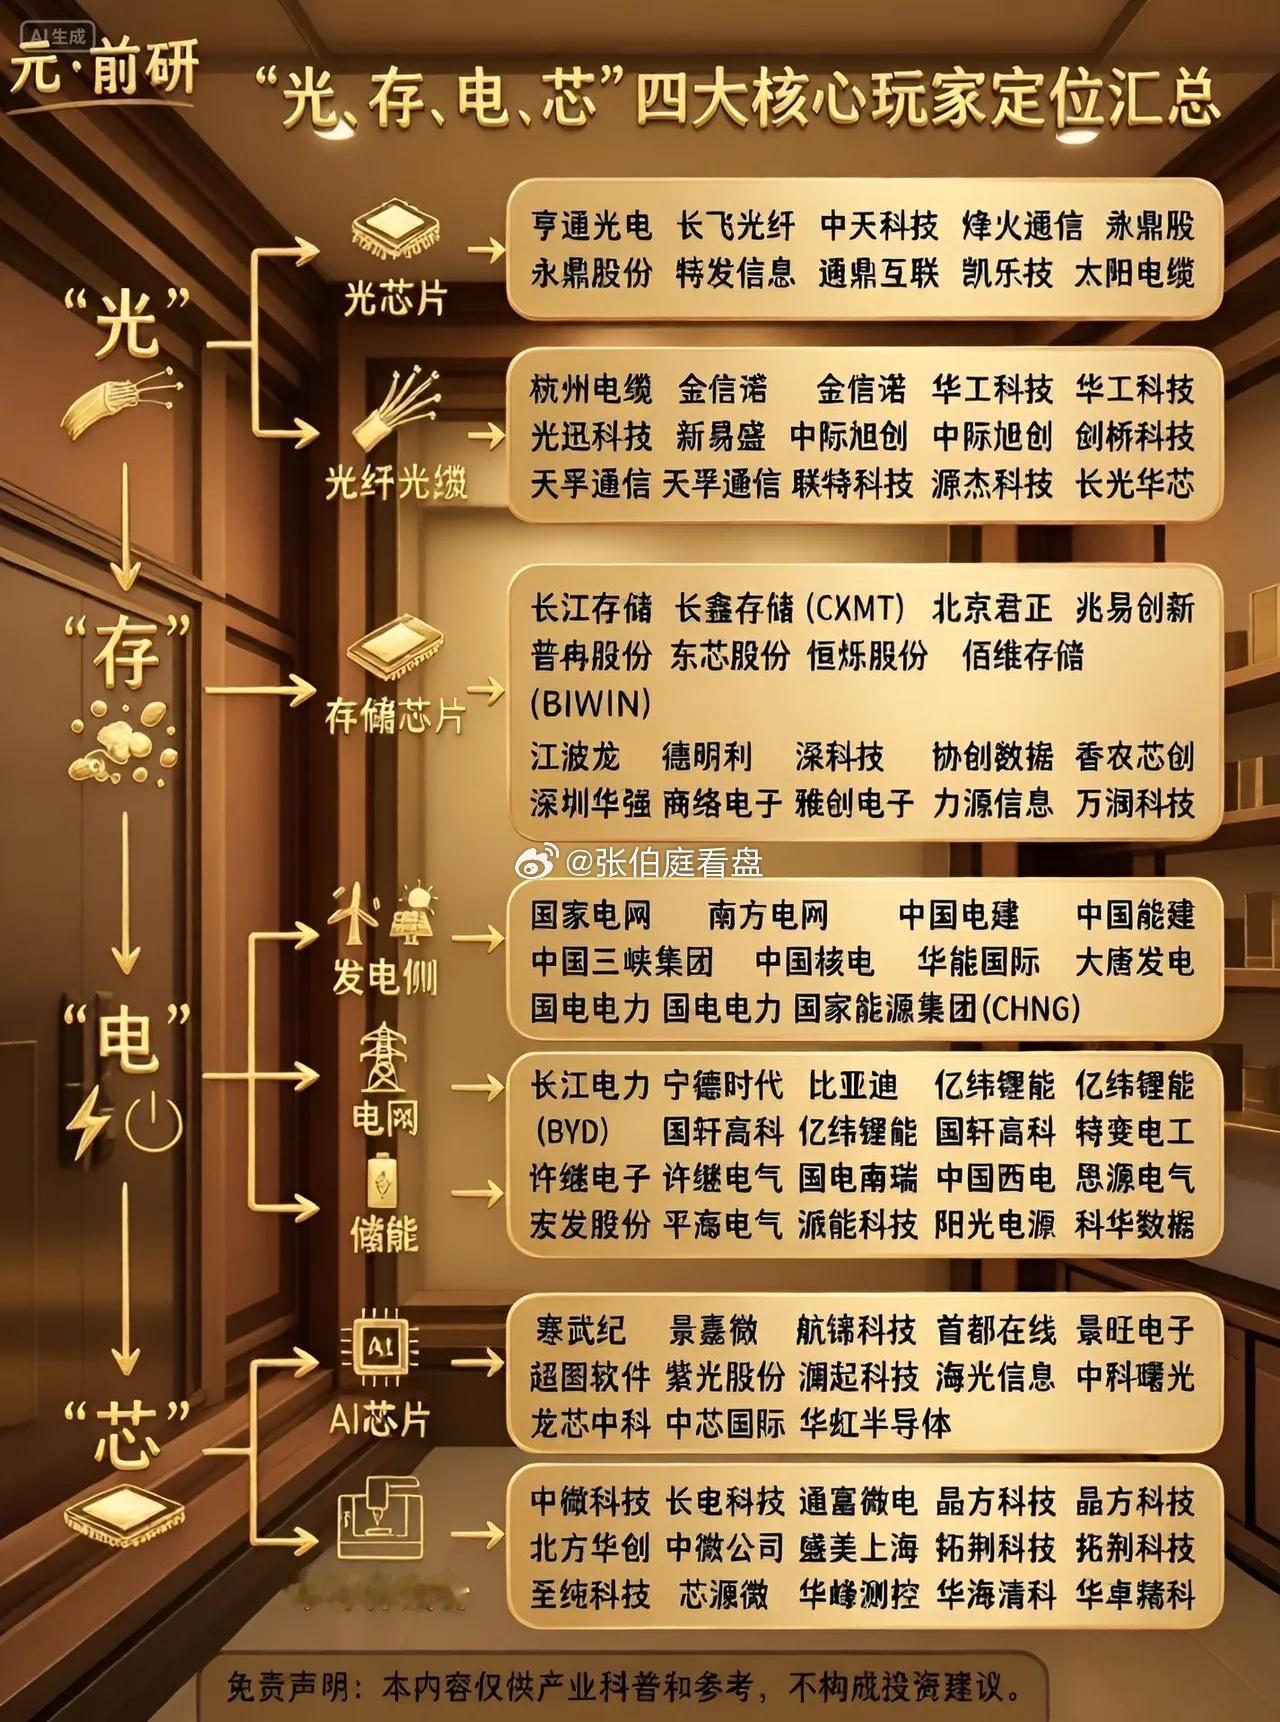
最戏剧性的变化发生在芯片层面。2022年,英伟达独占中国AI芯片市场95%的份额,华为昇腾仅占3%。四年后的2026年,局面彻底翻转,昇腾市场份额已达50%,英伟达跌至8%。
华为轮值董事长徐直军公开证实了这一逆转,强调“即使芯片不那么先进,至少供应有保障”。黄仁勋本人则坦言,英伟达在中国市场的份额已经降至零。
为什么会出现这种反转?答案不在单颗芯片的制程比拼,而在系统架构的重新定义。华为发布了Peerium计算架构与灵衢总线技术,可支持百万级处理器对等互连,把数千数万颗芯片组成一台计算机。
目前25.6万卡规模的Atlas 950超节点已在部署测试中,目标是支撑中国前沿实验室训练10万亿至40万亿参数规模的基础大模型。单芯片受限,就用系统规模来弥补,这条路走通了。
更深层的变化来自算力需求结构的切换。过去行业拼的是训练,谁家模型更博学。但2026年,推理算力需求全面爆发,AI推理计算需求达到训练需求的4至5倍,推理算力租赁价格半年涨幅近40%。
IDC预计到2028年推理工作负载占比将达到73%。英伟达的GPU擅长训练,但推理需要的是大内存和低时延,这正是国产芯片可以差异化突破的赛道。华为昇腾950PR芯片主打推理场景,壁仞科技下一代芯片原生支持FP8精度,瞄准的都是这块增量市场。
模型层面的信号同样强烈。2026年2月,中国AI模型的周调用量首次超越美国,全球前五模型中中国占据四席。
这一变化的冲击力直接反映在资本市场上,英伟达单日市值蒸发近2600亿美元,而A股算力租赁、云计算板块掀起涨停潮。模型层的突破,正在倒逼算力价值分配格局的重塑。
中国自己的算力底座也在快速扩张。截至2026年6月,全国智能算力规模达到2185EFLOPS,同比增长177%,建成万卡以上智算设施52个。
全国一体化算力网监测调度平台已接入超145万PFLOPS算力,覆盖全国60%以上的智能算力资源。东部的需求、西部的能源、高速网络的连接,正在让算力像水电一样被调度。
这盘棋还有一个容易被忽略的变量,电力。算力越往后走,瓶颈越从芯片转向稳定充足的能源供给。
周鸿祎的判断很直接:全球科技竞争将升级为“能源大战”,而中国依托“东数西算”工程与绿色电力能力,已在这场新竞争中占据先发优势。内蒙古的零碳智慧算力产业园实现绿电100%自用,这种底层资源禀赋是砸钱买不到的。
回过头看,美国发起的芯片出口管制,效果适得其反。封锁没有掐住中国AI的咽喉,反而切断了自己企业的市场通路,加速了对手的自主替代进程。
黄仁勋的警告说得很明白:过度的威胁叙事和出口管制,可能在宏观层面拖慢全球人工智能的部署进程,而中国等地区正更积极地将AI作为经济工具加以接纳。
与此同时,中国AI正在真实产业里跑通商业闭环。2025年AI核心产业规模超过1.2万亿元,规模以上制造业企业AI技术应用普及率超过30%,人工智能已进入钢铁、电力、通信等重点行业。
大模型在屏幕里答题是一种能力,进入生产线识别缺陷、调度物流、控制机器人是另一种能力。后者需要的是海量真实场景和持续迭代,而这恰恰是中国完整工业体系提供的独特土壤。
69%和15%这组数字确实醒目,但它捕捉的是过去某一时刻的静态截面。算力格局的颠覆性变化不在于这个比例本身被推翻,而在于决定比赛走向的变量已经换了。
芯片生态在重构,需求结构在切换,能源优势在显现,产业场景在积累。这场竞赛远未到鸣金收兵的时候,而那些认定悬念已失的人,可能低估了一件事,在这个领域,唯一不变的就是变化本身。