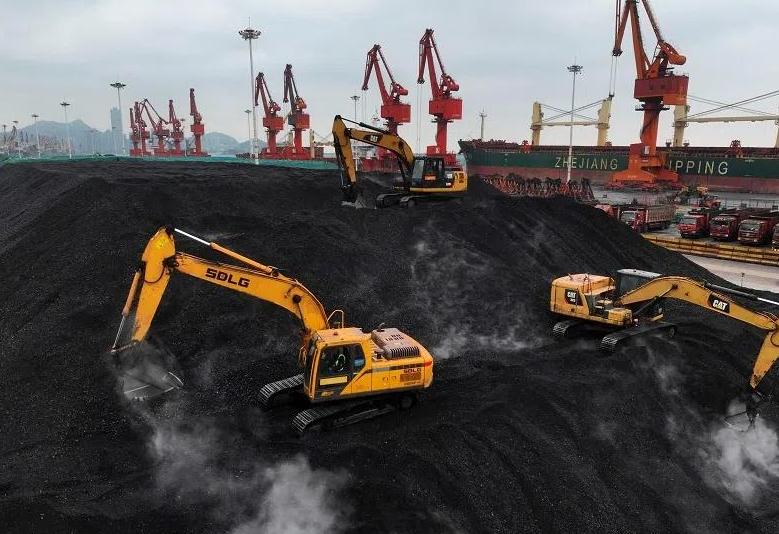
这步棋,看懂的人不多!300 亿对等降税敲定,国内煤炭产能充足,我们却敲定每年采购 1000 万吨美国煤。不少网友疑惑,明明不缺煤,为何要花钱进口?
先给大家算个比例,1000万吨听着数字不小,可放在中国每年几十亿吨的煤炭总消费里,占比还不到2%。就这么一点体量,为什么要特意从美国买?
很多人第一反应是国内煤不够用,这还真不是。
国家能源局早就明确,当前国内煤炭库存充足,供需总体平稳,晋陕蒙主产区的产能,完全能兜底全国的需求。我们缺的从来不是煤的总量,是更划算的账,更稳的局。
先算最直白的经济账,很多人不知道,中国煤炭的主产区全在西北,可用电用煤的大户,都扎堆在东南沿海的广东、浙江、江苏这些省份。从山西、陕西把煤运到南方,要走上千公里的铁路,再加上中转装卸、沿途损耗,最后到厂的成本里,运费有时候比煤本身的价格还高。
美国煤刚好反过来,他们的煤从矿山出来,直接装船走海运,一路漂到中国沿海港口,卸了货就能直接送电厂、钢厂。
这次把美国煤炭纳入300亿对等降税框架,关税一降,算上海运费的到岸总价,很多时候比国内北煤南运的成本还要低。
对沿海的工厂来说,这不是乱花钱,是挑更便宜的货源,实打实降低生产成本。成本降了,电价、钢材价格就能稳住,最后受益的还是整个制造业和普通消费者。
再算第二笔贸易账。很多人只盯着我们给美国煤降了税,却没看我们换回来了什么。这次是“300亿对300亿”的对等降税,双方各自对对方300亿美元规模的商品降关税,90%的产品都能降到最惠国税率水平。
我们这边降税的清单里,除了煤炭,还有农产品、医疗器械这些。而美国那边降税的,是玩具、家电、厨卫用品、婴儿用品这些我们的出口主力。
中国每年对美出口的制造业产品规模远不止300亿,关税降下来,无数出口企业能省下巨额成本,拿到更强的价格竞争力,订单多了,工厂就能稳就业。
说白了,煤炭只是我们拿出的一个交换筹码,用小体量的能源采购,换整个出口制造业的关税红利,这笔买卖怎么算都不亏。
第三笔账,是能源安全的账。现在我们的煤炭进口,印尼、俄罗斯、蒙古、澳大利亚这四家加起来,占了总进口量的97%还多。进口渠道太集中,从来都是风险点。万一哪天某个产区减产,或者某条海运航线因地缘局势波动,都可能给供应带来麻烦。
多一个美国作为进口来源,等于给能源供应链多上了一道保险。太平洋航线和传统的东南亚、澳洲航线完全分开,互不影响。真遇到特殊情况,东边不亮西边亮,总有渠道能补上缺口。能源安全这件事,从来都不是“够不够用”这么简单,而是有没有备选方案,有没有后手。多一个选择,就多一分底气。
最后还有一层长远的布局,美国的煤炭主产区,集中在西弗吉尼亚、怀俄明这些州,都是传统的工业州,也是美国政治里的关键票仓。稳定的煤炭采购订单,能直接带动当地的就业和企业收入。我们把采购周期定在2027和2028年,刚好覆盖美国的下一个政治周期。
等于给美国的煤炭行业和蓝领群体一个稳定的预期,让他们成为中美经贸合作的受益者。
这些群体在美国政治里的分量不轻,有了共同的经济利益,就有了推动双边关系稳定的现实动力。多一个合作的抓手,就少一个对抗的由头,经贸纽带绑得越紧,很多极端的情况就越难发生。
很多人看事情,总喜欢停留在“缺不缺”的表层逻辑里。
但大宗商品的国际贸易,从来都不是缺了才买,划算不划算、安全不安全、长远有没有用,才是真正的核心。
这1000万吨美国煤,看起来只是一笔普通的能源采购,实际上是把经济成本、贸易红利、能源安全、长远布局全算进去了。
花的是买煤的钱,换回来的是出口企业的实惠、供应链的底气,还有双边关系的稳定器。这步棋走的不是眼前这一步,是往后好几年的格局。