拥抱主线!拒绝杂毛!
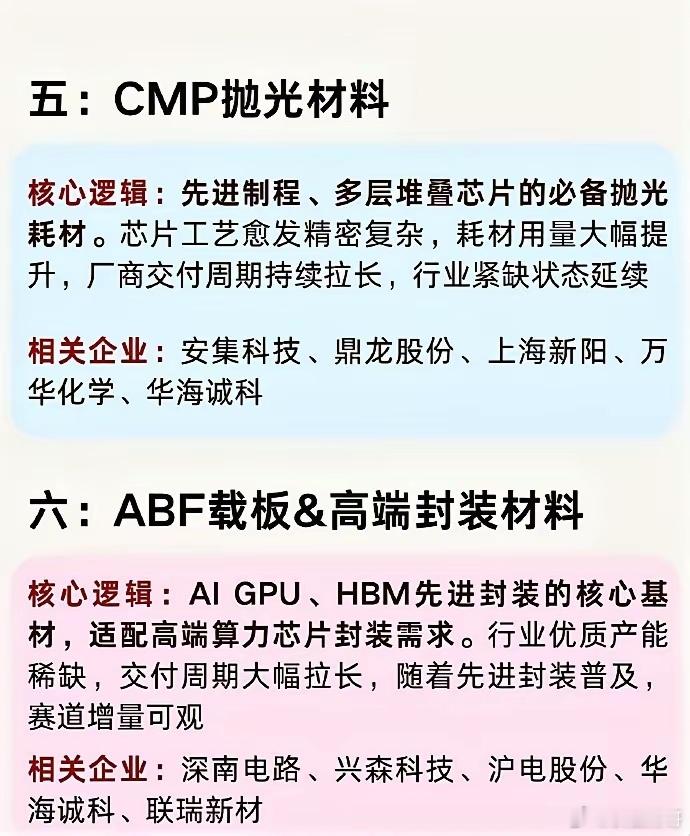
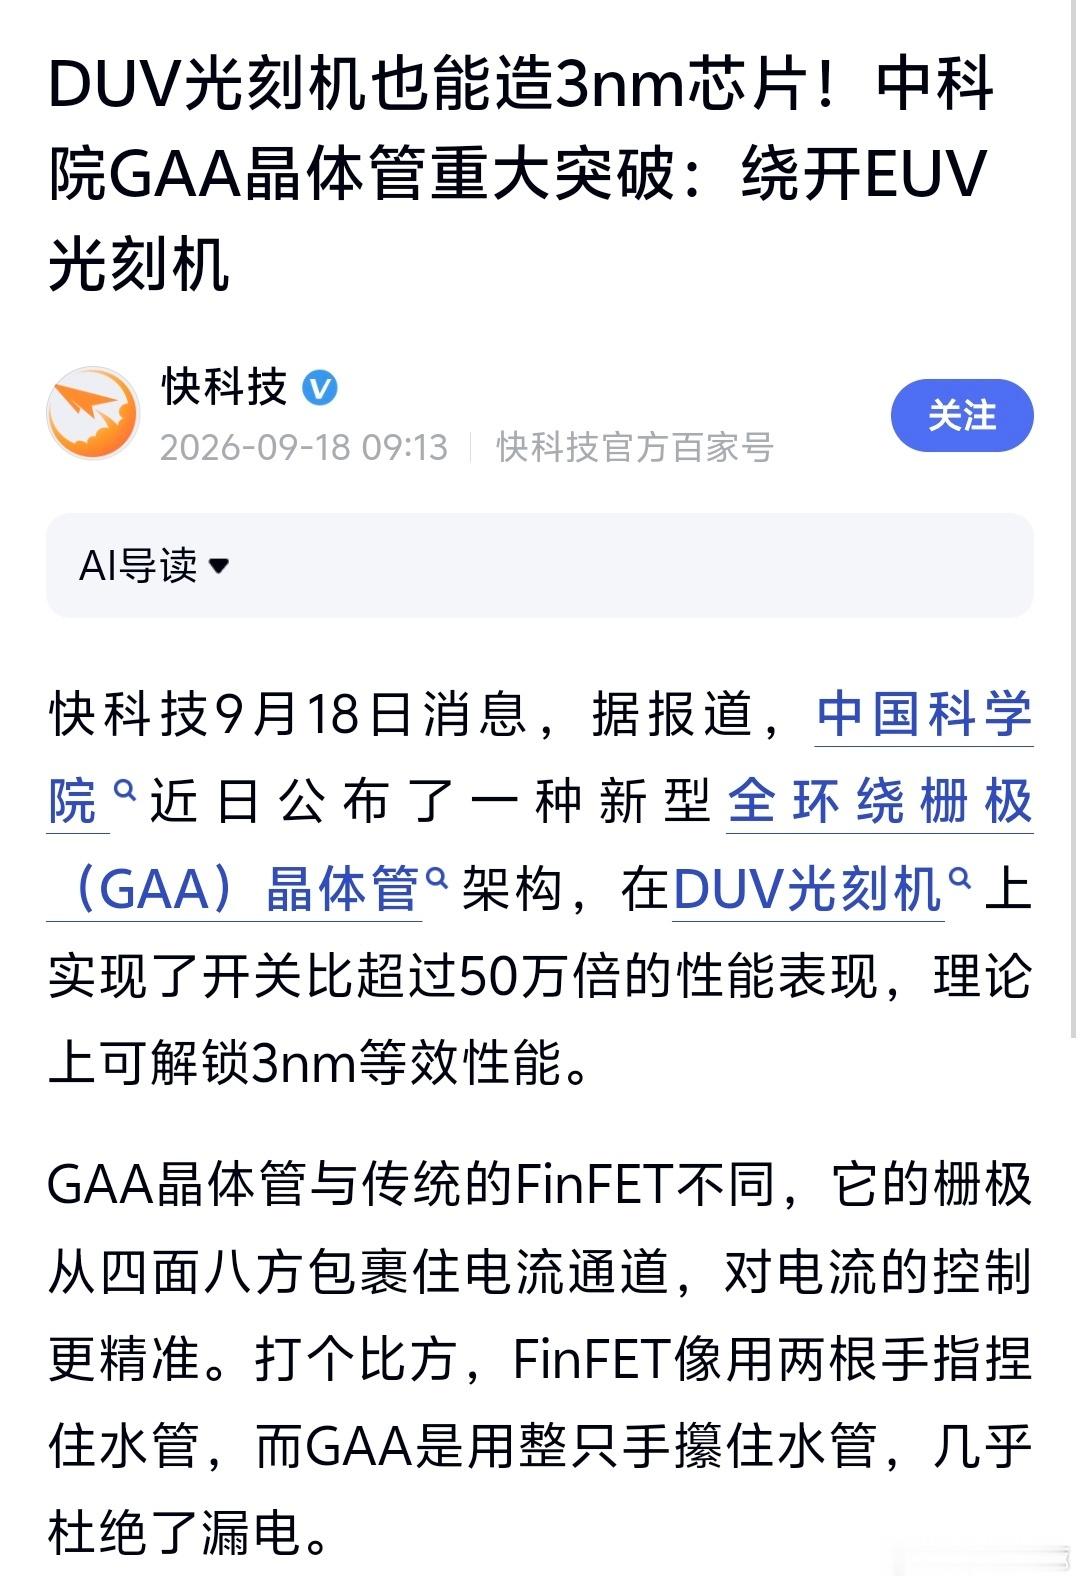
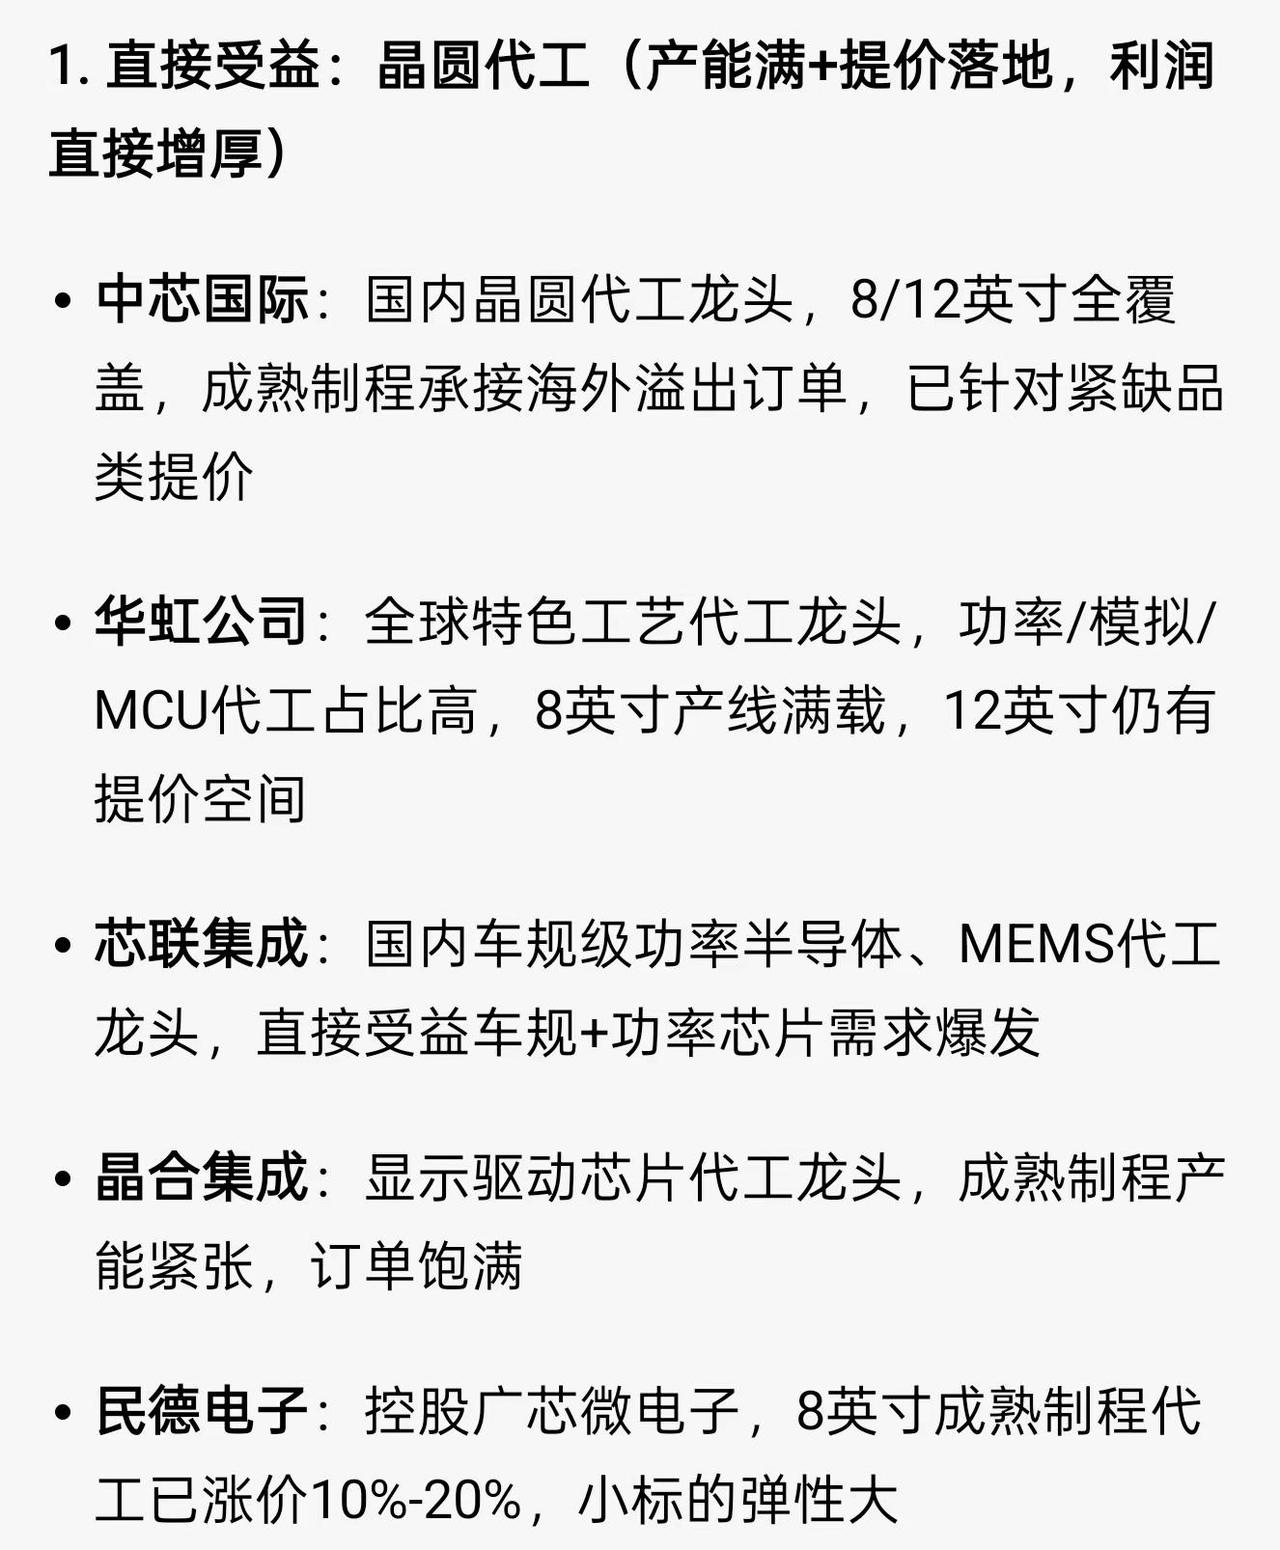
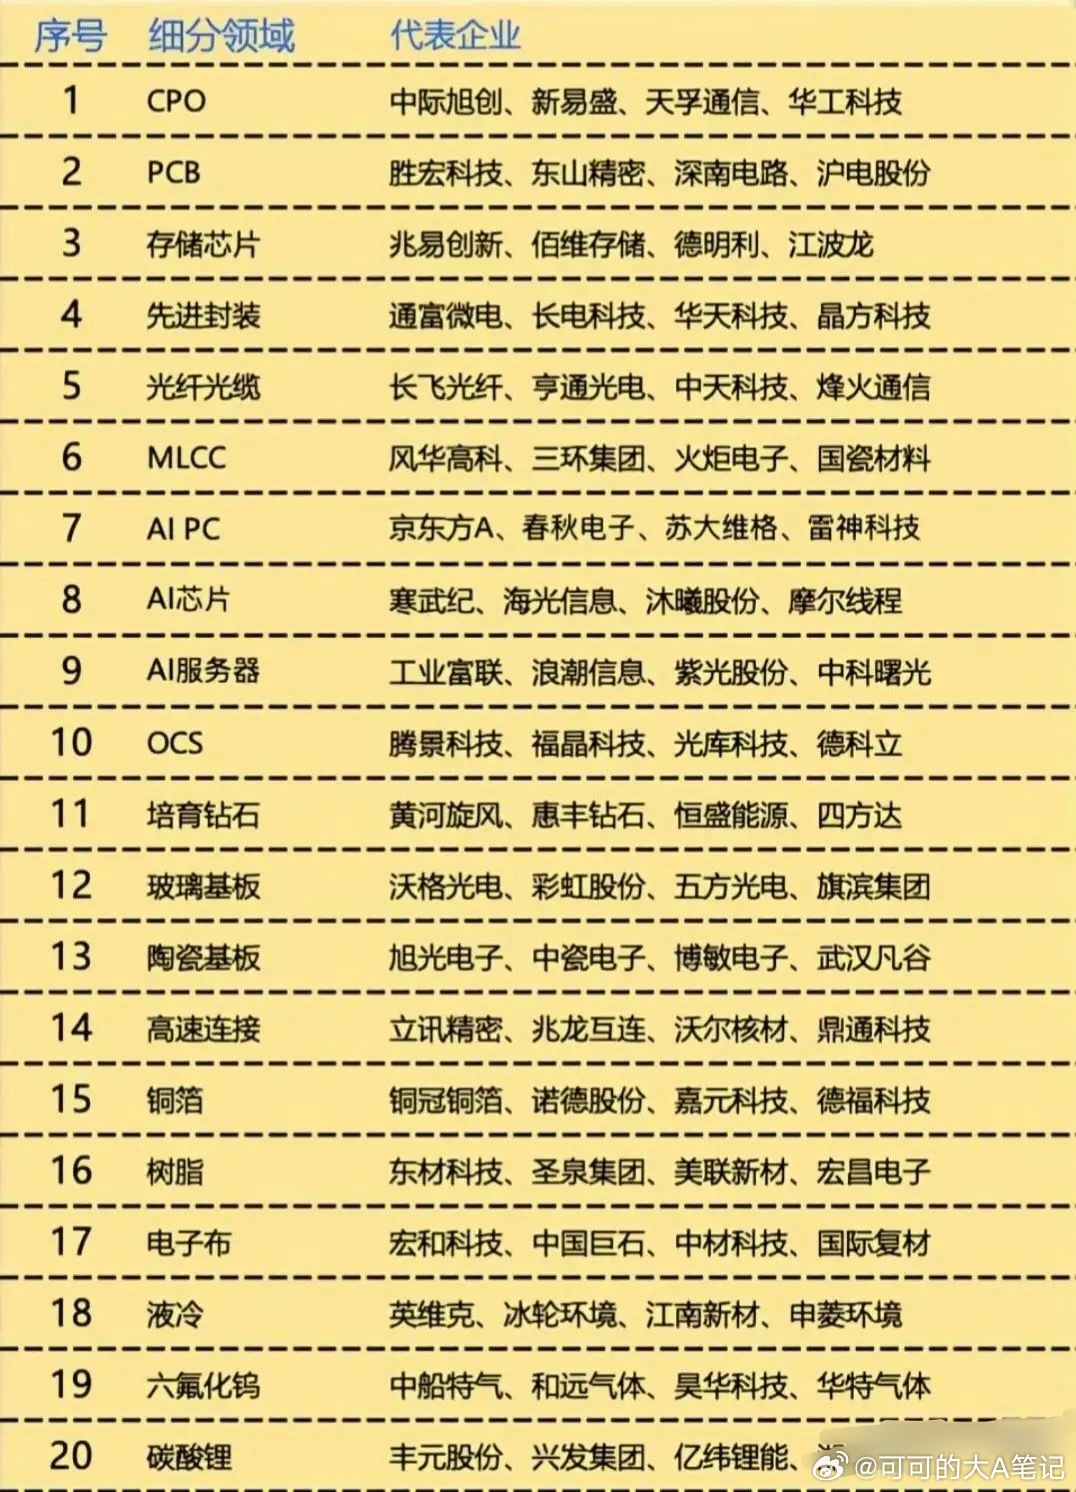
主线一:存储芯片/先进封测/AI芯片/半导体设备材料/第三代半导体领涨龙头长电科技、通富微电、华天科技、长鑫科技、兆易创新、北方华创、中微公司、沪硅产业、天岳先进主线逻辑1. AI服务器、高性能算力集群带动HBM高带宽存储、企业级大容量存储需求持续爆发,海外存储大厂持续涨价,行业库存周期见底回升。
2. AI芯片算力迭代驱动先进封装升级,2.5D/3D封装、Chiplet小芯片规模化落地,封测行业价值量大幅提升,国内头部封测厂持续承接海内外高端订单。
3. 国产AI算力芯片、边缘芯片持续突围,自主可控需求刚性,叠加下游终端、服务器端国产替代提速,芯片端持续放量。
4. 半导体设备、光刻胶、靶材、高纯气体等上游材料设备进入集中突破期,大基金三期重点加持,持续导入国内晶圆厂验证量产。
5. 第三代半导体碳化硅、氮化镓适配AI电源、数据中心、新能源车高压场景,渗透率持续提升,国内衬底与器件产能加速替代进口。主线二:光通信/CPO/光纤/光学光电子/铜缆高速连接/算力概念领涨龙头中际旭创、新易盛、华工科技、天孚通信、亨通光电、长飞光纤、太辰光、浪潮信息主线逻辑1. 1.6T/3.2T光模块下半年集中交付,英伟达Rubin新平台拉动光模块需求,海外云厂商资本开支维持高位,高盛上调头部光模块企业目标价。
2. NPO技术落地提速,CPO、高速光芯片、光器件持续紧缺,磷化铟等上游核心材料供给偏紧,带动整条光通信产业链景气上行。
3. 6G试验网加速建设,空芯光纤、高端通信光缆订单高增,光纤光缆行业供需格局改善。
4. AI服务器短距互联升级,高速铜缆成为新增刚需赛道,光、电两条互联路线同步受益算力基础设施建设。
5. 全国智算中心、超算集群持续落地,算力基础设施建设常态化,算力硬件全产业链维持高景气。主线三:PCB/MLCC/电子布/工业气体/铜箔领涨龙头深南电路、沪电股份、三环集团、风华高科、中材科技、国际复材、德福科技、铜冠铜箔、昊华科技主线逻辑1. 英伟达Vera Rubin机架带动高阶高速PCB价值量抬升,工信部PCB新规约束低端产能扩张,利好头部高端产能释放。
2. AI服务器拉动MLCC用量倍数增长,高端粉体国产替代提速;Low‑DK电子布、石英Q布供需紧张,9月行业开启新一轮涨价,扩产设备交期长,短期缺口难以填补。
3. HVLP高端铜箔、特种电子工业气体属于AI硬件刚需,海外供给收缩,国内厂商市场份额持续提升。
4. 电子布‑覆铜板‑PCB‑铜箔全链条开启量价传导,上游基材盈利弹性最大,大基金三期重点投向高端基材板块。主线四:创新药/CRO/医疗服务领涨龙头药明康德、凯莱英、九洲药业、百济神州、南华生物、华大基因主线逻辑1. 海外药企研发支出回暖,CRO/CDMO行业订单持续修复,国内龙头企业产能利用率回升,业绩拐点逐步显现。
2. 创新药政策持续宽松,医保谈判规则优化、创新激励加大,国产新药临床推进与海外授权常态化,行业估值底部修复。
3. 消费医疗需求持续复苏,眼科、口腔等民营医疗服务刚需稳定,疫后消费修复叠加老龄化,长期成长逻辑稳固。主线五:商业航天/机器人概念/电网设备/工业母机领涨龙头一博科技、中国卫星、申昊科技、平高电气、沈阳机床、华中数控主线逻辑1. 国内低轨卫星组网节奏加速,商业航天规模化发射常态化,卫星制造、星上载荷、地面运控全产业链订单持续落地。
2. 人形机器人产业化进程提速,伺服电机、精密减速器、控制器等核心零部件国产化替代加速,行业从概念走向量产落地。
3. 新型电力系统、特高压、智能配网、新能源储能配套建设提速,电网投资维持高位,设备龙头订单饱满、业绩确定性强。
4. 高端制造自主可控逻辑强化,航空航天、半导体、新能源高端设备需求旺盛,工业母机国产替代空间巨大,行业持续高增。
上周五两市成交量重回两万亿以上,几大指数、板块和个股都出现了久违的普涨,自从上周二见到1.6万亿今年地量后就开始出现好转,近期反复提示量能越低越好,最坏的时候已经熬过去了不需要再悲观,上周五收盘已经做了详细总结!
虽然上周五医疗服务、房地产产业链、新能源产业链等也有不幅度的反弹,但是我们接下来还是要区分主次核心还是绩优大科技,其他就是主线五,杂毛不用考虑!