中国少买了500万桶油,华尔街的收割盘算彻底落了空。2026年初,美以对伊朗动手,霍尔木兹海峡通行量一度暴跌九成。
国际能源署喊出能源危机,全球每天缺口超千万桶。华尔街的交易员正紧盯中国动向,等着看后续发展:
中国是全球最大的原油买家,倘若海上供油路径中断,就只能加价抢购原油,油价势必会大幅冲高。恐慌情绪最高点,市场上有人喊到190美元、200美元一桶。
结果中国没抢。反而少买了。
海关总署数据摆在那里:2026年4月原油进口同比降20%,5月降29%,6月单月只进来2927万吨,同比暴跌41.3%,创下2016年以来近十年月度最低。
按天算,战前2月中国一天买1200多万桶,最紧的6月只剩710多万桶,一天少了500多万桶。
全球每天800万桶的缺口,被这一手直接压掉一半。油价没飞起来。华尔街等来的,是一张空账单。
我个人判断,这不是运气,也不是临时决策,而是中国用十年攒出来的结构性能力,在一个关键时刻亮了底牌。
很多人把这件事解读成"中国赢了一局"。我觉得这个说法太轻了。
更准确的说法是:石油定价的底层逻辑,正在被悄悄改写。
过去那套逻辑很简单——谁是最大买家,谁就得被动接受价格。中东产油、美元定价、西方期货市场主导,中国再大也只是个需求端的接收者。油价涨了,中国承担;油价被操纵,中国承担;供应链被卡,中国只能高价抢。
这套逻辑有一个前提:最大买家必须买。
这个前提,2026年6月被中国亲手打破了。
打破它靠的是四张牌。
第一张是煤化工。中国煤炭储量大,把煤炼成油、化成烯烃的技术全球独一份。2024年煤化工顶替的进口油气当量约1.4亿吨,煤制油产能超千万吨,煤制烯烃产能接近两千万吨。海上通道一紧,这套体系全力运转,缺口就能补上来。
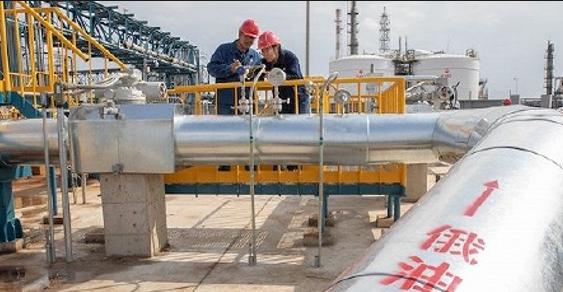
第二张是陆上管道。中俄、中哈、中亚、中缅,多条陆上管道不走海路,全国长输管道超过20万公里。断了一路,还有别的路,海峡封锁的威胁效力大打折扣。
第三张对应的是新能源车,如今街头的电动车数量持续攀升,2024年仅新能源车每日就替代了约43万桶的汽油需求。
进口原油的刚性需求正逐步回落,这是历经十年累积形成的长期走向,并非临时的应急举措。
第四张对应的是智能调度,国家管网集团将人工智能用于全国油气调度工作,缺油区域、需增量的管线、库存可支撑时长,由系统提前测算、统筹调度。少买的那部分油靠什么顶、能顶多久,算得清清楚楚。
我认为,这四张牌加在一起,改变的不只是这一次博弈的结果,而是中国在能源市场里的角色定位。
从只能接受价格,到买多买少本身就能影响价格——这个转变,是真实发生的。
CNBC、华尔街日报算完账之后承认,是最大买家主动收手压住了价。牛津能源研究所关注中国相关领域已有多年,长期追踪中国石油需求的变动情况,注意到中国汽油消费早在2023年就已见顶。
身为规模最大的采购方,说停止采购就真的完全停掉,这一点是他们此前根本没有预料到的。
但我觉得,有几件事不能说得太满。
石油定价权,中国还没有完全拿到手。国际油价仍以美元结算,主要期货市场还在西方,这是现实。
这一轮较量证明的,是中国有了"不买"的底气,而不是"定价"的权力。两者之间,还有相当长的距离。
而且这次少买,也有需求端本身下滑的因素在里面——新能源替代在加速,工业增速放缓,不能把所有的减量都算成战略主动。
但即便如此,这件事传递出来的信号已经足够清晰。
华尔街那套剧本——等中国恐慌、等中国高价抢油、再高位收割——这回彻底落空了。
下一次有人想用能源断供来要挟中国,恐怕得先想清楚,这张牌还好不好使。
能源博弈这盘棋,走势变了。