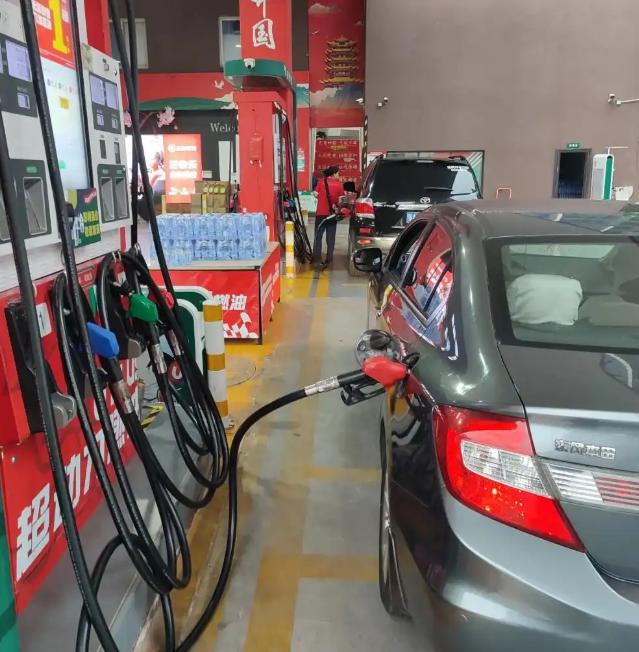
加油站的日子确实不好过了,但把原因简单归结为“新能源车太多”,只看到了表象。真正的变化在于,加油站过去赖以生存的底层商业逻辑,已经被彻底改写。
燃油车没油了,只能找加油站,没有第二种选择。这意味着,过去加油站的核心资产从来不是油品资质,而是稀缺的区位。只要卡住车流量大的路口或国道干线,哪怕周边荒凉,生意照样能做。一个国道边的民营小站,好的时候一天纯利上万,并非夸张。数千万的投入砸下去,赌的就是这块地皮的“局部垄断”价值。
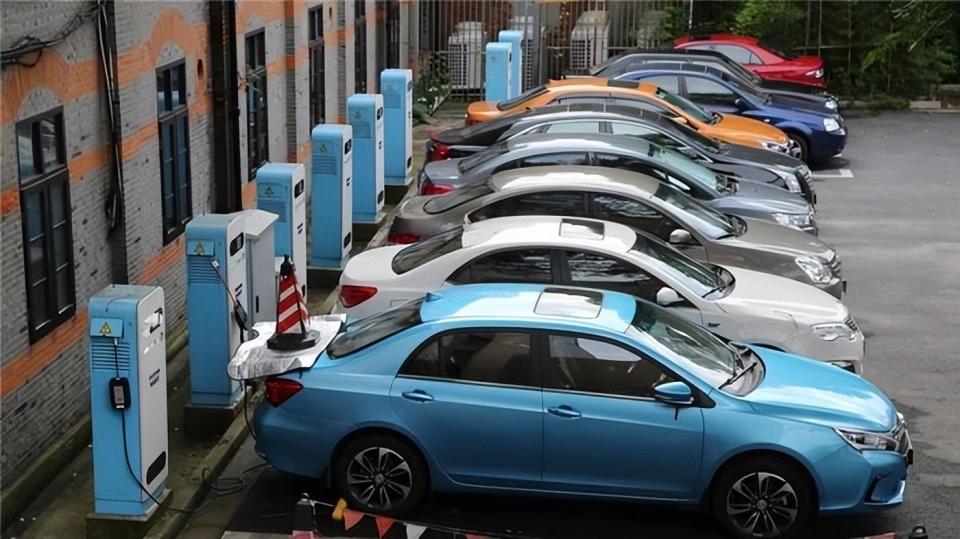
电车改变了这个前提。补能不再需要专门绕路,商场、停车场、自家小区都能完成。加油站作为“必经节点”的不可替代性,被大幅稀释。
数据也验证了萎缩的烈度。据隆众资讯统计,截至2025年底,全国加油站约11万座,较2021年峰值下降7.5%,规模扩张时代正式终结。中国石油集团经济技术研究院进一步预判,到2030年还将有2万座退出市场。需求端坍塌更为剧烈:2026年8月,国内常规燃油乘用车零售仅54万辆,同比暴跌40%,销量前十榜单中燃油车已无踪影,新能源渗透率升至65.2%。2025年全年,汽油、柴油消费量同比分别下降2.4%和4.4%。
民营站承受的挤压最大。“两桶油”以48%的站点数量掌控了全国近七成成品油销量,民营站数量占比虽也接近半数,销量占比却不足三成。近五年民营站数量以-3.68%的复合增长率持续收缩,山东、河南、河北三省占全国民营站34.79%,竞争最为惨烈。
加油站不会消失,但“只卖油”的加油站会。角色必须从燃料补给站转向综合能源服务站,“油气氢电服”多元业态融合正在成为行业标配。非油业务收入占比已从五年前不足10%升至约35%,部分转型站点的非油利润甚至反超油品主业。但转型需要资本、区位条件和运营能力,大量中小民营站并不具备。位置垄断的红利吃完了,新的牌桌上,筹码已经变了。