业绩最好,股价最惨:湖南裕能的赌局
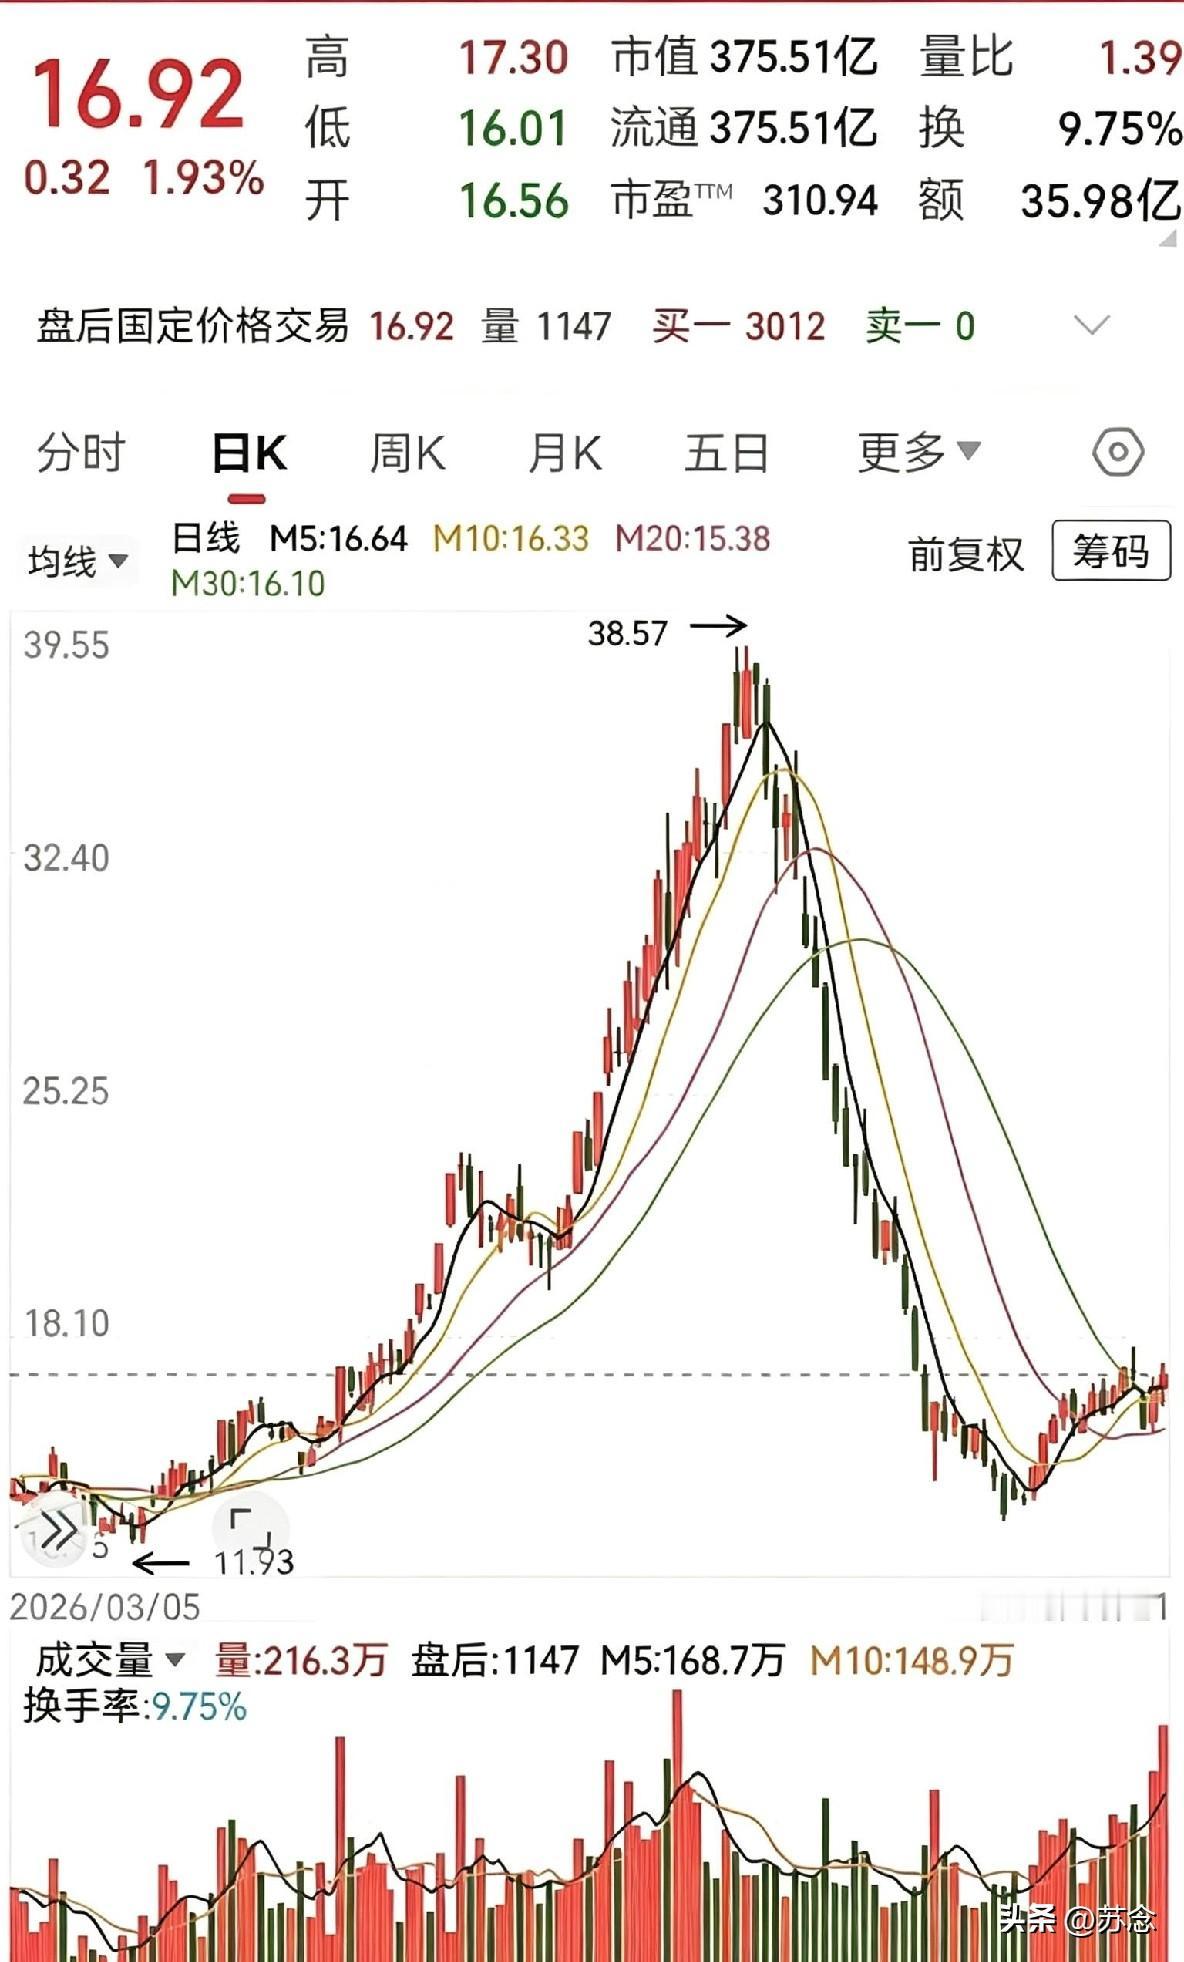
湖南裕能的 9 月,产业端和资本端呈现截然不同的图景。产业端,它是连续六年磷酸盐正极(磷酸铁锂)出货量全球第一的龙头,上半年归母净利润 29 亿元,约为行业第二梯队三家公司利润总和的两倍,三季度依旧满产满销、产品供不应求。资本端,宁德时代、津晟新材料等大股东持续减持,直至持股降至 5% 以下;10 月还有 8000 多万股定增股份解禁,股价相较 5 月高点近乎腰斩。更值得关注的是,面对资本市场的持续调整,公司并未收缩战线,反而大手笔扩产:贵州总投资 240 亿元项目两个月内快速公示,西班牙海外基地投资规模直接翻倍加码,IPO、A 股定增、H 股上市融资持续推进。一边是亮眼业绩,一边是股价大幅回调,产业基本面与资本市场定价为何出现巨大反差?
先看产业端。磷酸铁锂是动力电池、储能电池的核心正极材料,湖南裕能在该赛道稳居全球龙头。连续六年出货量排名第一,证明其产能规模、成本控制、客户体系都处于行业前列。上半年 29 亿净利润,拉开了和行业第二梯队的差距;三季度满产满销,说明当下市场订单充足。从产业经营层面看,公司短期基本面扎实,业绩具备真实支撑。
那资本端为什么选择离场?大股东减持是最直观的信号。宁德时代、津晟新材料越跌越减持,当持股低于 5%,后续减持不再需要提前披露,操作更加灵活。叠加 10 月 8000 多万股定增解禁,市场预期新增抛压。股价腰斩,本质是资本市场提前定价远期供给过剩风险。资本评估企业,不只看当下盈利,更预判两年后产能集中释放、产品价格下行时,企业利润能否守住。
公司选择逆势扩产。贵州 240 亿元矿化一体项目快速落地,西班牙基地加码投资,叠加多轮资本运作持续募资。背后逻辑是抓住行业景气周期做大产能规模,依靠成本优势扛过下一轮行业洗牌。风险在于,整个锂电材料行业都在大规模扩产。一旦 2028 年迎来供给洪峰,行业价格战将进一步激化。届时只有成本领先、客户稳定、现金流充裕的企业,才能在激烈竞争中存活。湖南裕能押注的,就是自身可以持续保持这几项核心优势。
这场博弈,并非湖南裕能一家企业的选择。整个锂电产业链头部企业都在押注:下游需求持续增长,行业洗牌淘汰弱势企业,活下来的企业将抢占更多市场份额。但资本市场已经用脚投票。业绩亮眼、股价承压,这种反差本身就是行业风险的警示。后续重点跟踪两个信号:一是定增解禁后,大股东是否继续减持;二是 2028 年产能集中落地之后,行业价格战的激烈程度。答案不在当期财报里,而在产能投放与现金流的长期较量之中。
免责声明:本文仅为行业与上市公司基本面客观分析,不构成任何投资建议。股市有风险,投资需谨慎。