下午3点56分,一条消息弹出来,让盯着美债收益率创24年新高和外资回补我国资产的投资者,从高利率压顶的焦虑里,看到了输入性通胀的一个新变量
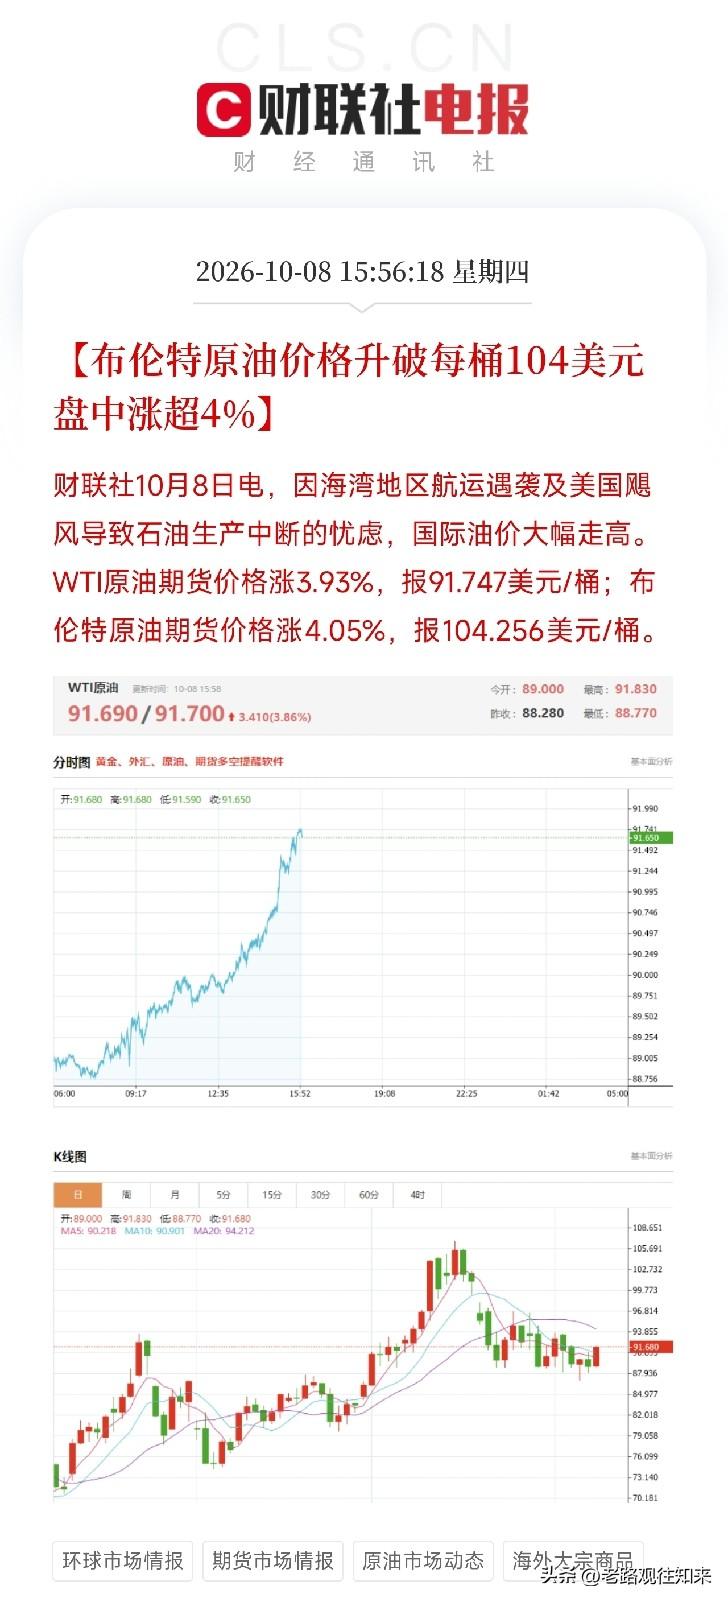
不是芯片,不是算力,而是布伦特原油价格升破每桶104美元,盘中涨超4%。原因是海湾地区航运遇袭,加上美国飓风导致石油生产中断。WTI原油涨3.93%,报91.747美元/桶;布伦特涨4.05%,报104.256美元/桶。
几乎同一时间,航运巨头马士基宣布:将紧急燃油附加费上调至20%,10月12日起生效,覆盖所有出口提货和进口派送业务。
关键在20%和所有这两个词。油价涨,航运成本就涨;航运成本涨,所有进出口商品的到岸价就涨。马士基不是小公司,它把EFS直接拉到20%,等于告诉全球贸易链:运费要系统性上抬了。这不是某条航线的临时加价,是所有业务的成本传导。
更值得琢磨的是时间点。美国10年期国债收益率刚触及5.34%,30年期升至5.69%,双双创2002年以来新高;美国财政部被迫下场回购长债,美联储官员还在为加不加息吵架。现在油价破104美元,航运燃油附加费上调20%。油价涨,通胀预期就涨;通胀预期涨,美债长端利率就更难下来;长端利率下不来,全球融资成本就压着。这是一个闭环:地缘冲突推高油价,油价推高通胀,通胀锁死利率,利率压制估值。
一边是外部油价和航运成本在抬,一边是国内定向降成本和内需托底在压。这是剪刀差。油价和运费的上涨,会通过进口成本传导到国内,部分抵消战略降成本的效果。
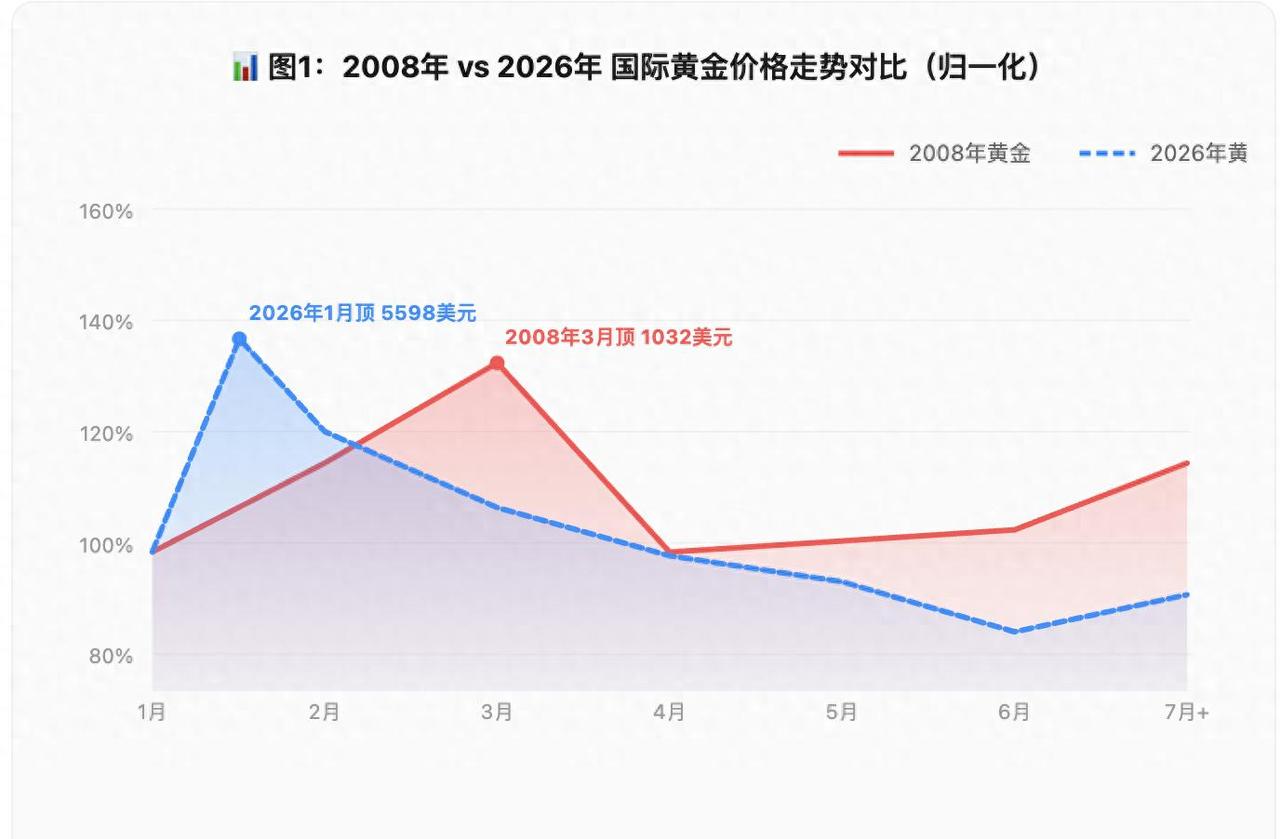
这指向了当前全球宏观的核心矛盾,上半场拼谁的通胀降得快、谁的加息先停;下半场拼谁的财政扛得住、谁的长端利率压得下,以及谁能把输入性通胀挡在门外。当布伦特破104美元、马士基EFS上调至20%,真正的敏感方向,是那些在油气勘探、替代能源、航运保险、替代通道和黄金储备里卡住位置的公司。
去翻一翻,谁在搞油气勘探开发,谁在布局替代能源和储能,谁在给中东油轮提供冲突险,谁在运营绕行好望角的替代航线,谁又在黄金和能源期货上建立了敞口。那才是这轮输入性通胀重定价里,真正被推到台前的硬核方向。