美债收益率冲上5.27%,这息还怎么加?
美联储的加息按钮,表面看通胀,实际看债市。
可这回,就业数据先掀了桌子。
预期新增9万人,实际只有2.9万人,不到三分之一。
8月数据从16.2万下修到13.3万,失业率从4.1%升到4.2%。就业差成这样,继续加息拿什么撑?
美联储的法定目标就三件事:保就业、稳物价、维持长期利率稳定。1977年联邦储备法修正案写得明明白白。可眼下三件事互相打架,按下葫芦浮起瓢。
债务是另一根绳子。
美国债务突破40万亿,财政收入一年约5万亿,等于欠了8年收入。以前欠得少,借高利贷还敢;现在欠这么多,再加息,利息就能把财政压弯腰。
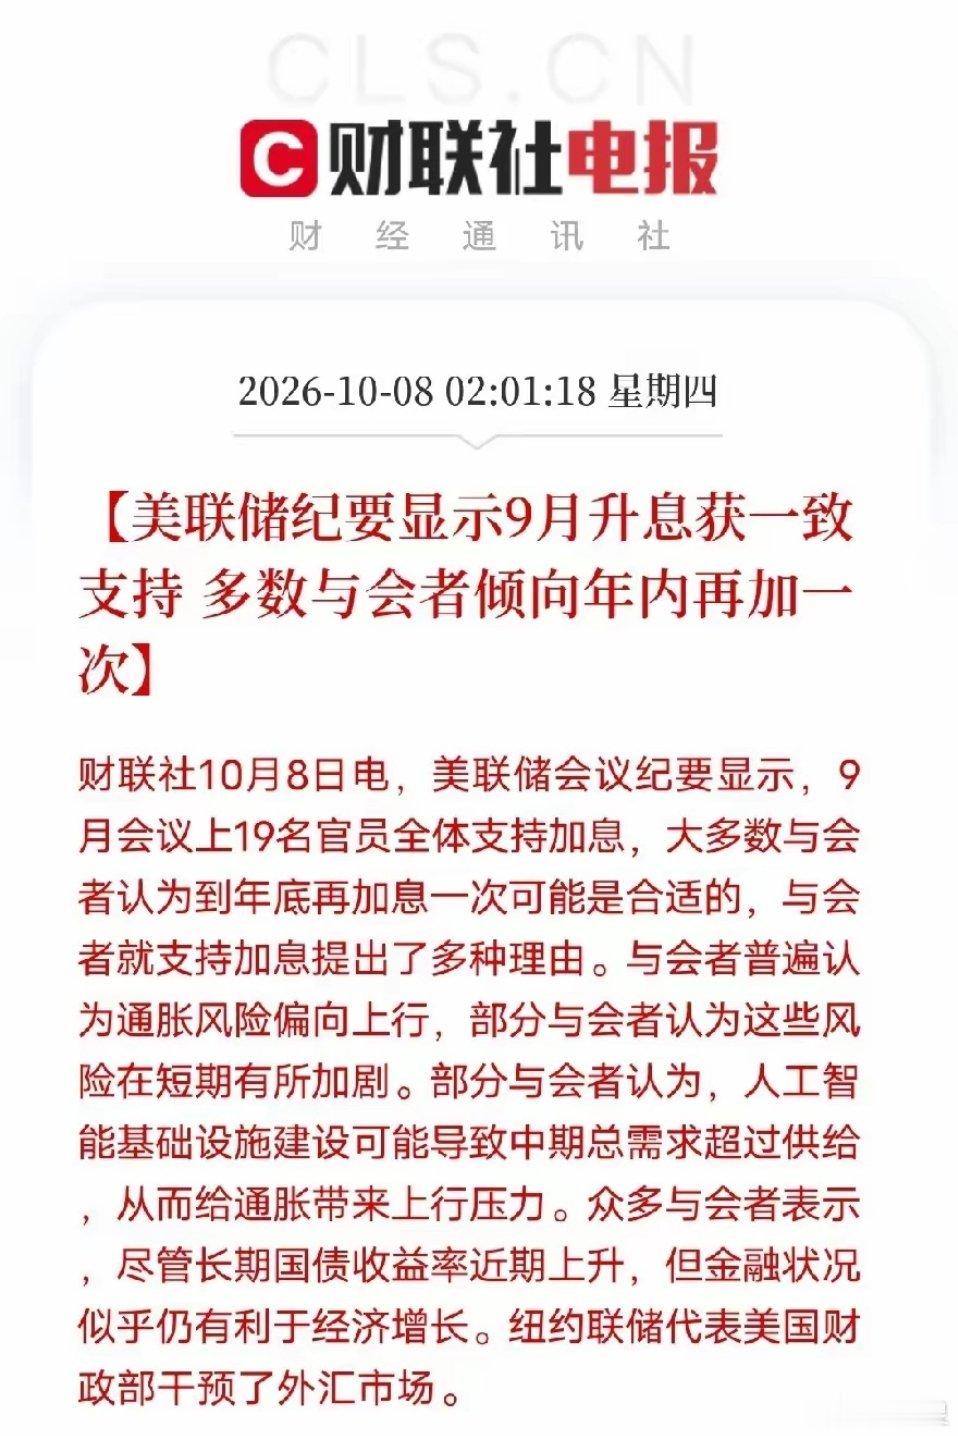
可9月16日还是加了25个基点,利率从3.75%提到4%,2023年7月以来第一次。姿态刚摆完,市场就用概率投票:10月底维持利率不变的可能性跳到86%以上。这息,还加得动吗?
债市信号更狠。
议息会议前一天,10年期美债收益率飙到5.045%,20年来最高。加完息10天,又突破5.27%。30年期到5.57%,两年期冲到4.96%。收益率越高,越说明美债没人抢,只能贱卖。短中长期一起被抛,谁在背后动手?
日本绕不开。
过去日元利率低,资本借日元换美元,买美债、买美国资产,赚利差。
现在日本也加息,借钱成本抬升,套息交易玩不转。日本央行还抛美债换美元,再买日元稳汇率。两头一夹,美债压力更大。4到5月,日本央行抛了740亿美元;7月底到8月26日,又抛售980亿美元。9月美联储再加息,抛售只会更猛。
美联储副主席杰斐逊在非农公布前说,9月加息以来,债券收益率上行,表明市场正在重新评估经济前景。
这话绕,意思直白:债市压力太大,政策得重新掂量。再硬加,债券市场先受不了。华尔街传出风声:10月不加,11月也不加,12月可能再加25个基点,然后收手。为什么拖?要避开11月的重要政治日程。
所以,10月美联储还敢加息吗?从就业看,不敢;从债务看,加不动;从政治日程看,不想加。
真正的问题不是10月加不加,而是数据到底为决策服务,还是为决策找借口。
美联储成立时的宗旨,是稳定通胀、保障就业、维持稳健货币政策。
1977年还写进法律。可今天,利率决策不只看通胀和就业,还要看债务、美债、汇率和政治日程。
数据好,是加息理由;数据差,是观望借口;数据错了,就往下修正。统计成了工具,政策成了博弈。
写在纸上的规则,终究要接受市场投票。10月加不加,不取决于数据多漂亮,而取决于美国还能承受多少反噬。
说法者无法可说,是名说法。真正的道理说不出口,能说出口的,往往只是借口。
这大概就是现代金融的荒诞:利率按钮按不按,表面是经济问题,背后是生存问题。
市场不听话,规则就得改;代价扛不住,姿态就得收。
谁在真正决定加息?不是数据,是承受力。