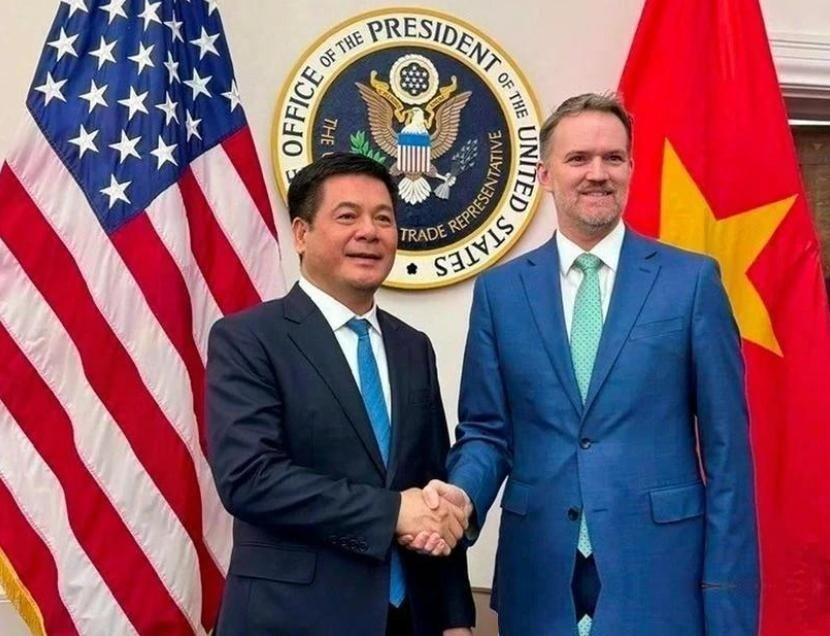
中美第八次经贸谈判中,中方宣布把美国煤炭正式列入 "300亿对300亿" 对等减税清单。特朗普团队乐开了花,可不少网友却有点纳闷,晋陕蒙的煤矿产量巨大,咱们自己就是全球第一煤炭大国,干嘛还要进口美国的煤?
先看一组硬数据。2025年,中国原煤产量48.3亿吨,创历史新高,占全球总产量一半以上。山西、陕西、内蒙古、新疆四个省区扛了大头。说咱们是煤炭第一大国,一点不夸张。
但产量大,不等于什么煤都够。
这里得区分两个概念:动力煤和炼焦煤。动力煤用来烧火发电,咱们国内一抓一大把,晋陕蒙的露天矿挖出来直接就能用。炼焦煤不一样,这东西是炼钢的必需品,钢厂高炉里烧的焦炭,全靠它。中国虽然煤炭总量大,但优质炼焦煤的储量和品质,一直偏紧。
海关总署的数据摆在那儿,2024年中国从美国进口煤炭1213万吨,其中1067万吨是炼焦煤,占比88%。你看,咱们买美国煤,买的根本不是烧火的那种,是炼钢用的好东西。
美国阿巴拉契亚煤田的炼焦煤,品质在全球排得上号。低硫、低灰、黏结性强,炼出来的焦炭强度高,钢厂喜欢。
国内不是没有炼焦煤,但优质主焦煤资源越来越少,开采深度越来越大,成本也在往上走。这时候从美国买点高品质的进来,对钢铁行业是实打实的补充。
还有一笔很多人忽略的账:运输成本。
国内煤炭主产区在西北,可钢铁厂和火电厂大量集中在东南沿海。从山西把煤运到广东,铁路加公路几千公里,运费不便宜。
美国煤走海运,跨太平洋直接到上海、宁波、广州的港口,运费摊下来,到岸价未必比国内煤贵。沿海地区的钢厂,用进口煤有时候反而更划算。
这不是什么新鲜事。中国每年进口煤炭好几亿吨,印尼、澳大利亚、俄罗斯、蒙古都是主要来源国。进口煤从来都是国内市场的有益补充,不是因为缺煤才进口,而是有些煤种国内不够,有些地方用进口煤更便宜。
那为什么偏偏是美国?这就说到更深一层了。
2025年4月,中美关税战最激烈的时候,中方对所有美国进口商品加征了84%的关税。美国煤也在里面,这么高的税率,基本就退出中国市场了。
现在把煤炭纳入对等降税框架,超过90%的产品免除相互加征的全部关税,回归最惠国税率。美国煤重新有了价格竞争力。
但这绝不只是一笔煤炭生意。
特朗普为什么对煤炭这么上心?西弗吉尼亚、怀俄明、宾夕法尼亚,这些都是他的票仓。美国煤炭行业这几年不好过,国内需求连年下降,电厂一个接一个退役。
2025年美国煤炭产量4.84亿吨,虽然结束了连续两年下滑,但跟巅峰时期比差远了。中国市场一开,那就是救命的订单。工人有活干,矿场有钱赚,特朗普在选民面前也好交代。
中方把这个筹码拿出来,换的是什么?换的是美方对玩具、家电、婴儿用品、厨卫用品、节日礼物等大约300亿美元中国商品降税。这些都是中国出口的主力品类,背后是多少工厂、多少就业,你自己算。
说白了,这是一场交换。你给我煤炭市场,我给你消费品市场,各取所需。
还有一层战略考量,叫进口多元化。
中国煤炭进口之前高度依赖印尼、澳大利亚、俄罗斯这几家。印尼动不动就出台出口限制,澳大利亚跟咱们关系时好时坏,俄罗斯受地缘政治影响,运输通道也有风险。把美国加进来,等于多了一个稳定的供应渠道。东边不亮西边亮,谁也别想拿煤炭卡咱们的脖子。
国家能源局早就说过,中国将坚持进口煤的补充调节定位,考虑到主要来源国存在产量、关税等政策调整预期,进口煤价格优势可能减弱。这话说得很明白,不能把鸡蛋放一个篮子里。
所以你看,进口美国煤这件事,表面上是贸易磋商的一个条款,背后是能源安全、产业需求、外交博弈三重逻辑叠加。不是咱们缺煤,是咱们缺好煤;不是咱们不会算账,是这笔账算的不只是煤钱。
有人担心,美国煤进来会不会冲击国内煤炭行业?48亿吨的国内产量,进口美国煤就算每年增加几千万吨,占比也很小。而且进来的主要是炼焦煤,跟国内动力煤不是一个赛道,直接竞争有限。
国内煤炭行业这些年一直在推进供给侧改革,抗冲击能力比十年前强多了。
还有一个时间点值得注意。商务部明确说了,这将有利于中方在2027年和2028年每年自美进口煤炭。不是马上大规模采购,而是给未来两年留了空间。具体买多少、什么价格,还得看市场行情和后续落实。
中美经贸关系走到今天,打打谈谈,谈谈打打,已经成了常态。这一轮磋商能拿出"300亿对300亿"对等降税的实招,本身就是积极信号。煤炭被纳入其中,既是贸易平衡的需要,也是双方务实合作的体现。
回到最开始那个问题:咱们自己产煤世界第一,为啥还要买美国的?
因为这世界上的事,从来不是"有"就够了。你有大米,不代表你不需要进口小麦。品种、品质、成本、渠道、外交,每一项都是一笔账,合在一起才是国家的大账。
美国煤进来,不是谁输了,而是双方都觉得这笔买卖划算。就这么简单。