华为为什么在问界失速时松手
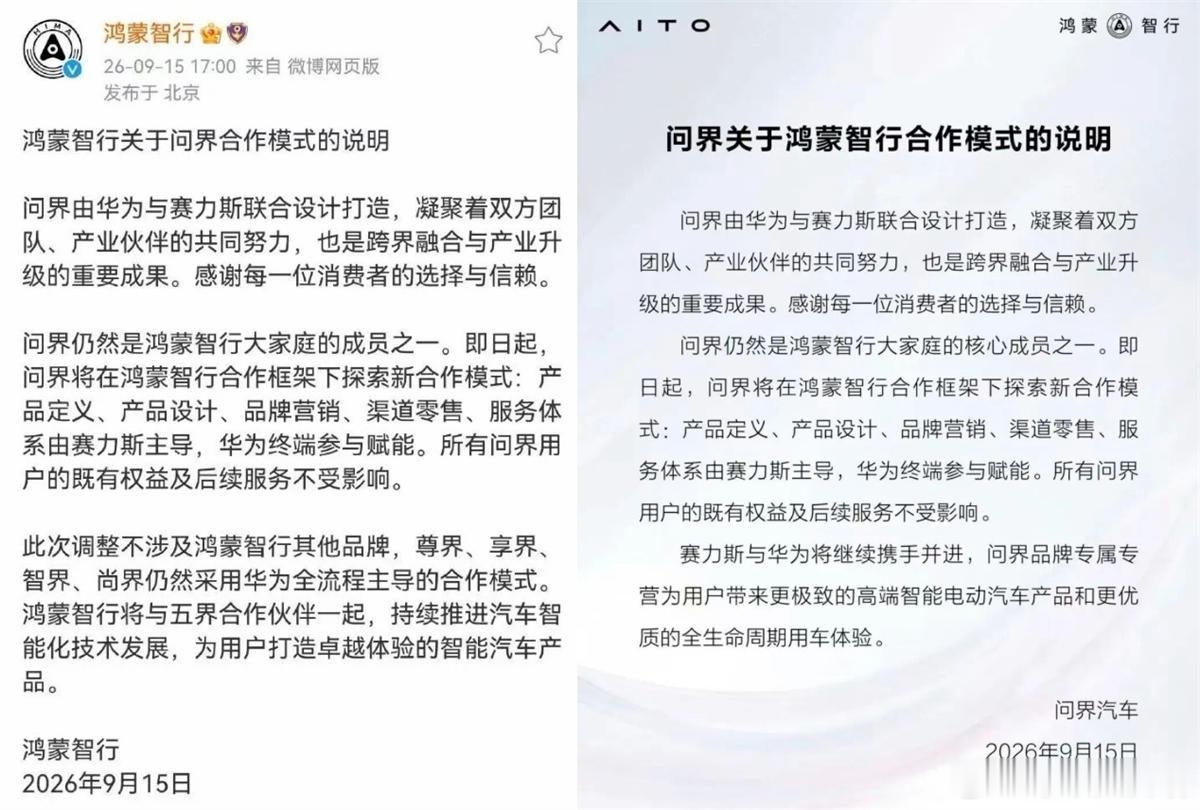
9月15日下午,两份声明几乎同时发出,一份来自鸿蒙智行,一份来自问界汽车,两份声明说的是同一件事:从这天起,问界的产品定义、品牌营销、渠道零售和售后,改由赛力斯说了算,华为终端只“参与赋能”。
市场反应很快,也很冷:当天赛力斯A股跌5.09%,港股跌6.12%,创出上市以来新低。第二天,一封渠道函流出,经销商协议的签约主体自9月16日起,从华为终端换成赛力斯关联公司。
外界的普遍解读是“华为松手了”。但与其说这是一次松手,不如先纠正一个前提:这不是一次突然的放手,而是一场走了两年的收尾。2024年7月,赛力斯花25亿元买回919项问界商标和44项外观专利;一个月后又掏115亿元拿下引望10%股权,2025年9月付清。商标、股权、渠道,三步走了两年,这次移交更像是收尾。所以真正的问题不在“为什么交”,而在“为什么偏偏挑在问界卖不动的时候”。
答案藏在销量曲线里。
2025年问界卖了约42.3万辆,占鸿蒙智行总销量七成以上;2026年前八个月只交约20.19万辆,占比掉到六成,增速明显慢下来。8月最直观:问界约2.2万辆,智界刚过9000辆,尚界约8000辆,享界1600辆,尊界只有700来辆,很明显,已经由一家独大,变成了几家都不强。赛力斯自己也在失速:8月销量同比几乎腰斩,上半年营收574.93亿元、同比少7.87%,从赚29亿元变成亏17亿元。
问题恰恰出在这里。月销冲到4万辆时,华为渠道的服务费是一笔划算的流量采购;一旦掉到2万辆,它就成了赛力斯利润表上最贵的一笔固定开支。对华为来说同样如此:全链路运营一个失速品牌,赚的钱还不如把展车、店员和那块“华为”招牌挪给别的品牌。五个品牌挤在同一家店里,强者占尽资源,弱者长期陪跑,把问界摘出来,本质上是一次资源重新分配。
账还能算得更细。赛力斯接过去的研发、营销、开店、渠道服务费、售后,恰好是利润表上最烧钱的五个科目;华为留下的智驾、座舱和核心零部件,是整条链上最赚钱的部分。2022到2025年,赛力斯向华为体系的采购从58亿元涨到560亿元,占总采购比重从14.5%升到33.78%,四年累计一千多亿。换签之后,华为卸下门店、营销这些重资产,赛力斯省下服务费——这是一笔两边都觉得“现在更划算”的交易。
不过说赛力斯就此“单飞”,也太浪漫色彩了。引望是华为持股80%,赛力斯和阿维塔各10%,那115亿元买到的是“优先拿到最新技术”的资格,而不是技术本身。分家分走的是运营层,技术这根绳子还攥在华为手里。
但比问界分家本身更值得看的,是这件事释放的行业信号。华为正在把智选车模式从 “全链路亲儿子”收缩为“技术授权+运营赋能”的中间态。截至8月,华为的乾崑智驾和鸿蒙座舱各自装车都突破了200万台,覆盖25个品牌、60多款车型,并已随东风风行星海V6下探到10万元级,比亚迪、奥迪、日产也在合作之列。当“华为技术”从问界独享变成全行业都能买的标配,它的稀缺性就回不去了。华为真正的棋局,早已不是靠一个问界变现,而是把技术卖给整个行业。
真正的难关在2027年。问界的高价,很大程度卖的是消费者心里那个“华为”。等门店换牌、店员脱下华为工服、营销不再挂华为的名,还有多少人愿意为“赛力斯问界”掏50万元?赛力斯说要做轿车和MPV,显然,这两个赛道没有华为的全方位护航了。以后的问界还值不值那个价,才是这次“松手”真正要回答的问题。