铭鸿体育资讯网
瑞萱品商业的文章
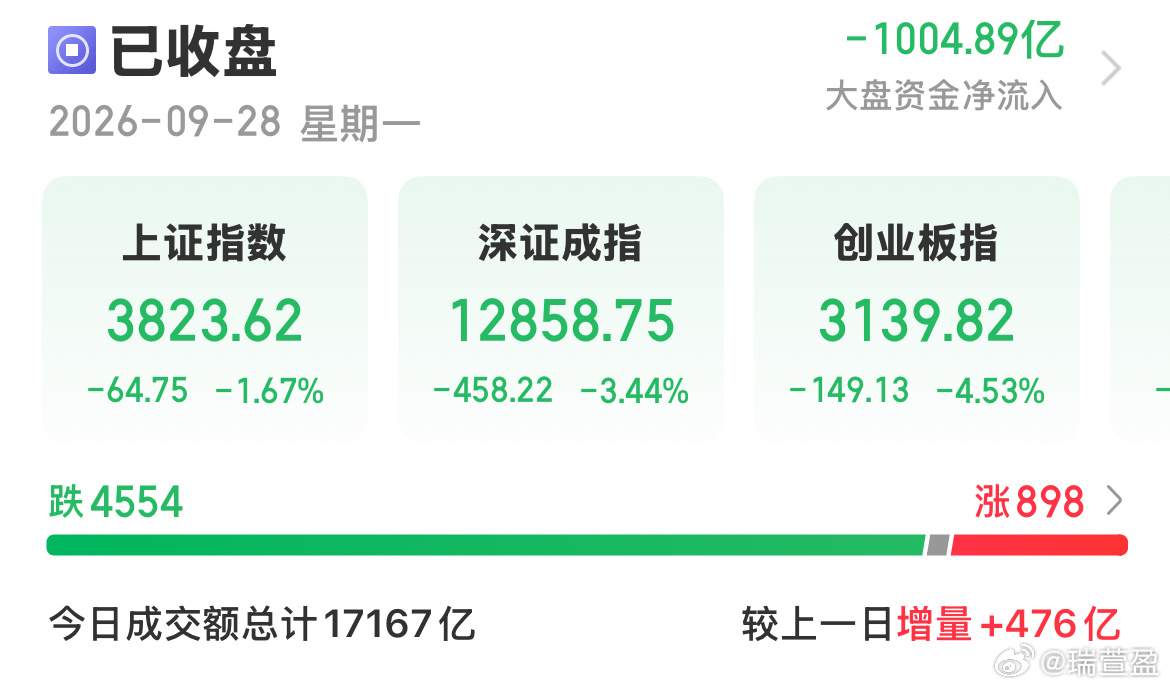
目前是退潮节点,这个节点只有特别小的仓位博弈抗跌和低位的买点,2点半来看下,绿的
2026-09-29 13:01
目前是退潮节点,这个节点只有特别小的仓位博弈抗跌和低位的买点,2点半来看下,绿的
连冰之后情绪有修复预期,这个修复预期结合指数来看更好。指数跌到了3800支撑位置
2026-09-29 10:02
连冰之后情绪有修复预期,这个修复预期结合指数来看更好。指数跌到了3800支撑位置
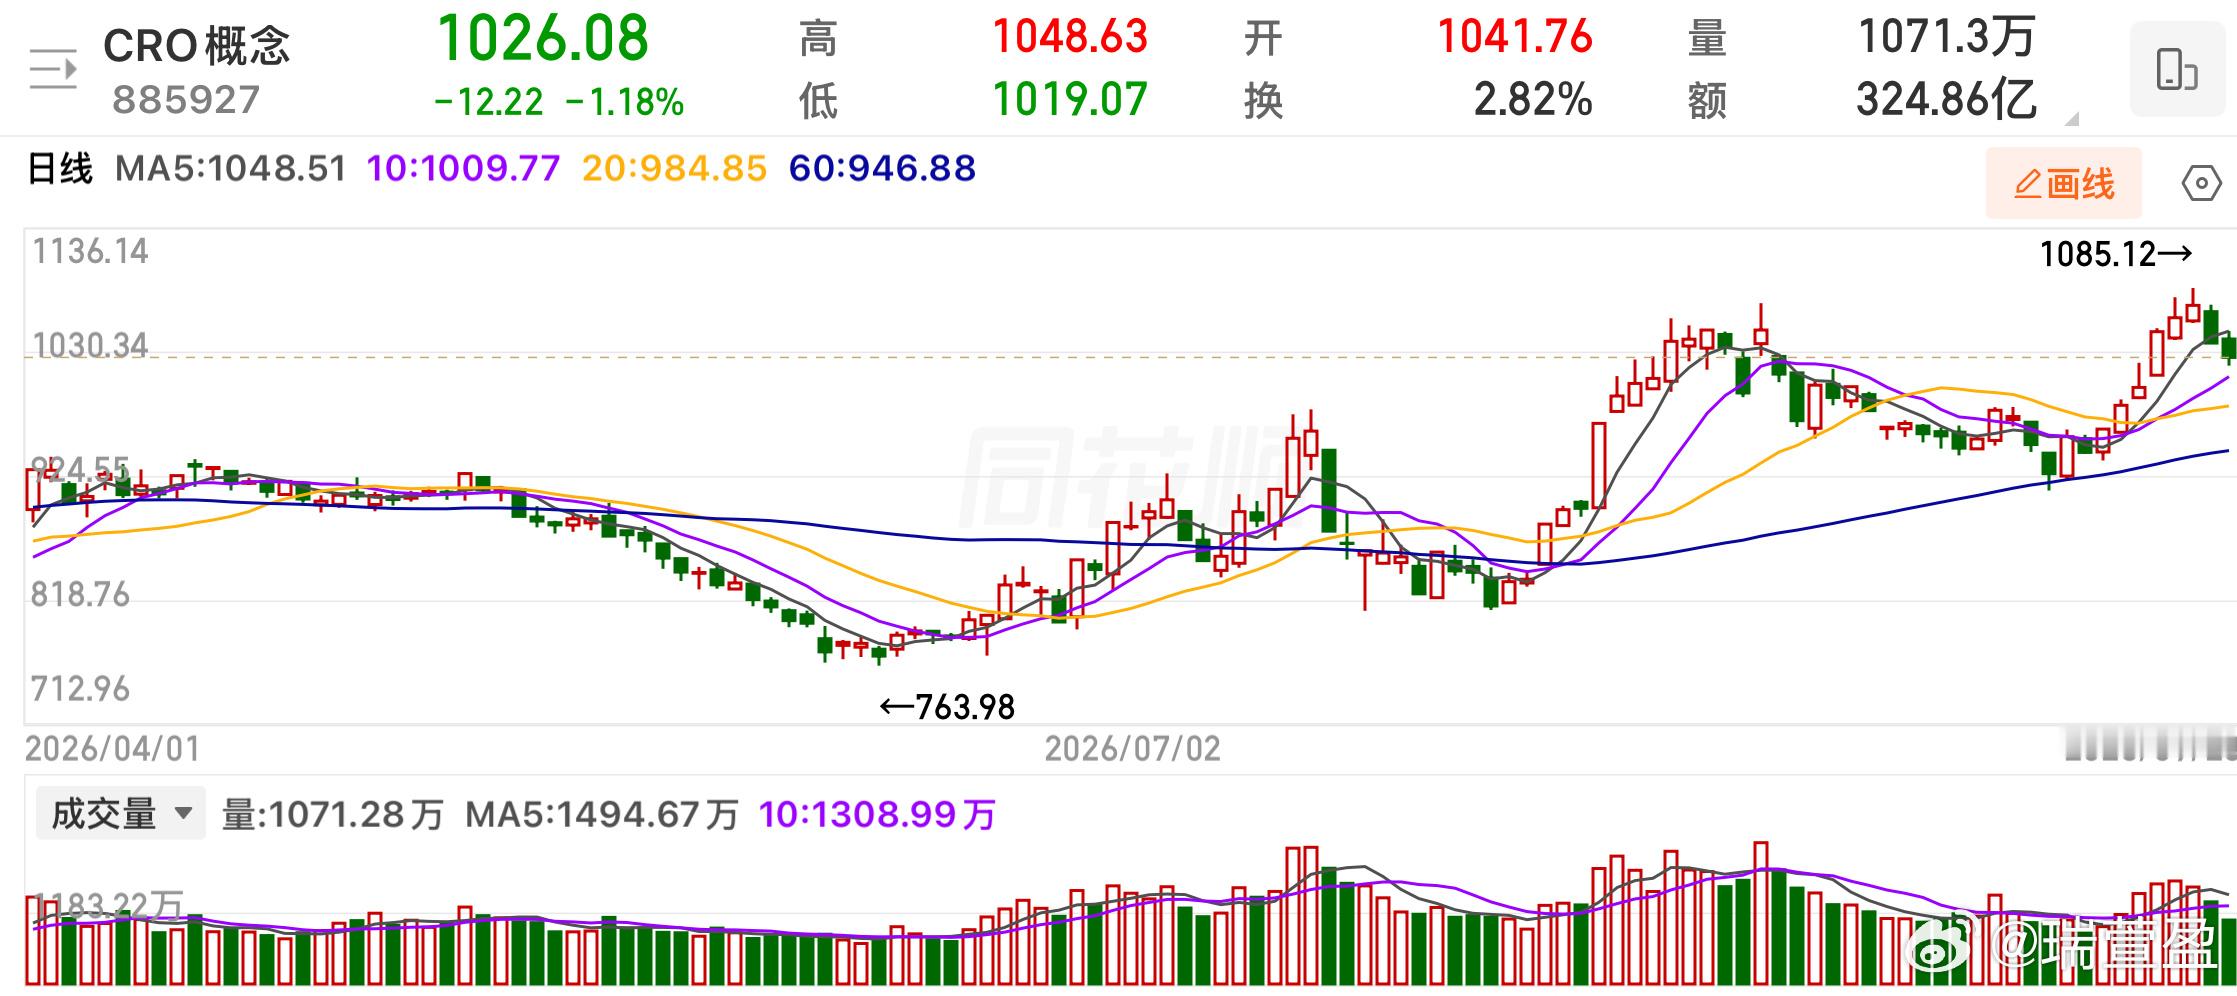
CRO这里进入洗盘调整阶段,预计要调整5-10个交易日。上周最后一天开始调整,今
2026-09-28 21:01
CRO这里进入洗盘调整阶段,预计要调整5-10个交易日。上周最后一天开始调整,今
至少在目前,所有AI硬件的投资价值取决于市场对算力的需求是否持续增长。根据大摩的
2026-09-28 21:01
至少在目前,所有AI硬件的投资价值取决于市场对算力的需求是否持续增长。根据大摩的
至少在目前,所有AI硬件的投资价值取决于市场对算力的需求是否持续增长。 根据大摩的测算,美国市场的算力年度投资回报率是30%,API的投资回报率是46%,在这个利益的驱动下,各类数据中心都在大干快上各类算力硬件。 甲骨文的项目进展是否顺利,并不会影响投资回报率数据,也不影响其他数据中心大干快
2026-09-29 09:05
至少在目前,所有AI硬件的投资价值取决于市场对算力的需求是否持续增长。 根据大摩的测算,美国市场的算力年度投资回报率是30%,API的投资回报率是46%,在这个利益的驱动下,各类数据中心都在大干快上各类算力硬件。 甲骨文的项目进展是否顺利,并不会影响投资回报率数据,也不影响其他数据中心大干快
a股 一望无际的大草原……
2026-09-28 19:01
a股 一望无际的大草原……
过去一周多,北美科技主线围绕Meta的Muse展开,消费级智能体相关标的、Met
2026-09-28 11:03
过去一周多,北美科技主线围绕Meta的Muse展开,消费级智能体相关标的、Met
过去一周多,北美科技主线围绕Meta的Muse展开,消费级智能体相关标的、Meta本身这周涨幅亮眼。 不过这算不算全新行情故事,还得再观察。 从板块看,存储反弹幅度有限,光模块小幅震荡,BE走出阶段新高。可见并不是Muse智能体带动的普涨,AI科技整体还是震荡分化,只有部分标的创新高。 现在有个很有
2026-09-28 14:52
过去一周多,北美科技主线围绕Meta的Muse展开,消费级智能体相关标的、Meta本身这周涨幅亮眼。 不过这算不算全新行情故事,还得再观察。 从板块看,存储反弹幅度有限,光模块小幅震荡,BE走出阶段新高。可见并不是Muse智能体带动的普涨,AI科技整体还是震荡分化,只有部分标的创新高。 现在有个很有
近几十年,每一次的内存价格崩盘都是因为需求的突然减少,而非内存产能过剩。这次内存
2026-09-27 20:03
近几十年,每一次的内存价格崩盘都是因为需求的突然减少,而非内存产能过剩。这次内存
近几十年,每一次的内存价格崩盘都是因为需求的突然减少,而非内存产能过剩。 这次内存行情能持续多久,完全取决于这次Al基建会持续多少,如果接下来Al基建规模始终在高速增长,那内存行情就会一直持续下去。 目前看,现在全球头部内存厂家对于扩产这件事非常谨慎;Al基建根本看不到减速的迹象,英伟
2026-09-28 01:13
近几十年,每一次的内存价格崩盘都是因为需求的突然减少,而非内存产能过剩。 这次内存行情能持续多久,完全取决于这次Al基建会持续多少,如果接下来Al基建规模始终在高速增长,那内存行情就会一直持续下去。 目前看,现在全球头部内存厂家对于扩产这件事非常谨慎;Al基建根本看不到减速的迹象,英伟
Meta MUSE才发布十几天,用户规模刚到 70 万,算力就已经开始吃紧。
2026-09-27 17:01
Meta MUSE才发布十几天,用户规模刚到 70 万,算力就已经开始吃紧。
Meta MUSE才发布十几天,用户规模刚到 70 万,算力就已经开始吃紧。 这其实再次说明一个问题:AI 发展的速度,正在不断催生出更强悍的“吞算力巨兽”。模型能力越强、调用频率越高、用户规模越大,对底层算力和基础设施的需求就越夸张。 所以 AI 的尽头远远不只是模型,背后的算力硬件仍然会持续扩容
2026-09-27 20:41
Meta MUSE才发布十几天,用户规模刚到 70 万,算力就已经开始吃紧。 这其实再次说明一个问题:AI 发展的速度,正在不断催生出更强悍的“吞算力巨兽”。模型能力越强、调用频率越高、用户规模越大,对底层算力和基础设施的需求就越夸张。 所以 AI 的尽头远远不只是模型,背后的算力硬件仍然会持续扩容
这是我继续看好pcb/ccl的主要原因。Truist证券:“AI云ARR到
2026-09-27 16:08
这是我继续看好pcb/ccl的主要原因。Truist证券:“AI云ARR到
AI芯片新路线落地预期,玻璃基板迎来催化,下周留意逆势机会!
2026-09-27 15:01
AI芯片新路线落地预期,玻璃基板迎来催化,下周留意逆势机会!
AI芯片新路线落地预期,玻璃基板迎来催化,下周留意逆势机会!
2026-09-27 18:27
AI芯片新路线落地预期,玻璃基板迎来催化,下周留意逆势机会!
未来一段时间里会是地狱级难度。要么你做妖股有一套,概率极小,能成功的凤毛麟角。要
2026-09-27 14:02
未来一段时间里会是地狱级难度。要么你做妖股有一套,概率极小,能成功的凤毛麟角。要
A股和港股中,低估的个股和行业其实不难识别。难点在于市场集体反向的时候,你能不能
2026-09-26 21:02
A股和港股中,低估的个股和行业其实不难识别。难点在于市场集体反向的时候,你能不能
赛力斯,这货彻底完了。已经实锤,彻底是分家。蔚来,理想,尊界,宝马,比亚迪,对应
2026-09-26 18:01
赛力斯,这货彻底完了。已经实锤,彻底是分家。蔚来,理想,尊界,宝马,比亚迪,对应
赛力斯,这货彻底完了。 已经实锤,彻底是分家。 蔚来,理想,尊界,宝马,比亚迪,对应价格区间的销售估计很高兴。 江淮,现在估值不行,并且同样的逻辑再次演绎会有折价。
2026-09-26 20:46
赛力斯,这货彻底完了。 已经实锤,彻底是分家。 蔚来,理想,尊界,宝马,比亚迪,对应价格区间的销售估计很高兴。 江淮,现在估值不行,并且同样的逻辑再次演绎会有折价。
现在资金已经不知道该这么给内存企业估值了,资金认为内存是周期股,可是现在根本看不到内存的周期拐点~ 以海力士为例,今年海力士年利润在2000亿美元以上,到明年海力士的年利润大概率会到5000亿美元。 现在Sk海力士市值才1.4万亿美元,即使是按今年的利润计算,现在也才7倍PE,放眼全球股市,给铜
2026-09-26 20:36
现在资金已经不知道该这么给内存企业估值了,资金认为内存是周期股,可是现在根本看不到内存的周期拐点~ 以海力士为例,今年海力士年利润在2000亿美元以上,到明年海力士的年利润大概率会到5000亿美元。 现在Sk海力士市值才1.4万亿美元,即使是按今年的利润计算,现在也才7倍PE,放眼全球股市,给铜
第一页
下一页
作者信息
瑞萱品商业
感谢大家的关注
分类: 财经
热门分类
体育
NBA
国际足球
中国足球
亚洲杯
科比
综合体育
CBA
推荐
热榜
军事
社会
明星八卦
娱乐
财经
科技
汽车
历史
国际
游戏
动漫
公益
搞笑
商业
互联网
数码
房产
家居
时尚
科学探索
职场
育儿
股票
教育
影视
情感
热点
中国军情
武器
中国南海
投资
楼市
大咖秀
外汇
创业
风口
SUV
豪车
概念车
优惠
新能源
美国
欧洲
朝日韩
俄罗斯
孕期
街拍
恋爱攻略
婚姻
正能量