铭鸿体育资讯网

标签: 万达广场

许家印当年是有机会挽回的,办法他也很清楚,但不知为何他没选,而是继续冲顶。201

许家印当年是有机会挽回的,办法他也很清楚,但不知为何他没选,而是继续冲顶。201

许家印当年是有机会挽回的,办法他也很清楚,但不知为何他没选,而是继续冲顶。2017年,恒大销售额冲上5009.6亿元,账上现金超过3000亿,总资产突破1万亿。许家印以2900亿身家登顶胡润中国首富。那一年,他开着全员大会,定下2020年销售8000亿的目标。也是那一年,许家印在内部提出过“降负债”转型。他推动恒大从“规模型”向“规模+效益型”转变。全年新增土地储备1.26亿平方米,总土储冲上3.12亿平方米。还搞了多元化扩张,金融全牌照、海花岛、养生谷。引入三轮战投1300亿,赎回了1129亿永续债。净负债率从432%降到240%。数字做得漂亮,可恒大依然在疯狂拿地,依然在扩张,依然在高杠杆上狂奔。那一年,还有人做了完全不同的选择。2017年7月,王健林把万达的文旅项目和酒店资产分别卖给了融创和富力。仅这一笔交易,减债440亿,回收现金670亿。王健林后来解释,万达广场本身已经很重,再持有文旅项目太重了;酒店整体年平均回报率低于4%,全部酒店每年吃掉十几个万达广场的净利润;为了企业安全,必须这么做。总资产因此减少了11.5%。可万达活下来了。许家印后来自己也承认了,2017年那是战略失误。可2017年的时候,他回得了头吗?恒大不是不想收,是被“行业第一”的规模叙事锁死了。一旦停下拿地,信用评级会下调、融资通道会收紧、供应商账期会压缩。你收缩,资本市场就认为你不行了。你规模增速一放缓,评级机构就调低你的信用等级。信用等级一下调,借新还旧的通道就变窄。通道一变窄,到期的债就还不上。整个资金链就会在收缩中加速断裂。规模不是选择,是恒大债务结构的“点火线圈”,一旦熄火,连锁反应比扩张更快。2017年引入的1300亿战投,签的是对赌协议。这些钱要求恒大必须保持高增长、必须完成回A上市。你拿了别人的钱,就得按别人的规则玩。想停下来?协议不答应。想收缩?投资人不同意。恒大早已不是许家印一个人的恒大,它是一台被资本、被杠杆、被对赌协议驱动着的机器。2017年恒大账上现金超过3000亿。他有能力自救,有能力学王健林砍掉重资产回笼现金。可他没这么干。他继续新增土储1.26亿平方米,继续冲8000亿销售目标,继续多元扩张。2018年到2020年,恒大总负债分别是15714亿、14810亿、15221亿。2021年恒大爆雷。从2017到2021,短短四年,一个帝国从巅峰滑向深渊。王健林2017年砍资产的时候,被人骂“贱卖”。可几年后回头看,那不是贱卖,那是自救。许家印2017年继续冲规模的时候,被人夸“世界最大房企”。可几年后回头看,那不是扩张,那是把油门踩进了悬崖。2017年是恒大最有钱的一年,也是许家印唯一能救自己的那一年。他本可收缩,却选了规模。本可刹车,却踩了油门。那年他本可自救,但恒大早已不允许他救自己。那年恒大在“降负债”口号下依然交出了一份扩张的成绩单。全年新增226个项目,新增土地储备1.26亿平方米。总土地储备冲到3.12亿平方米,土地原值5336亿元。为了给扩张输血,恒大2017年分三轮引入27家战略投资者,合计1300亿元资本金。山东高速投了230亿,苏宁投了200亿。这些钱拿了,代价是签了对赌协议,如果2021年1月31日前完不成A股上市,战投有权要求恒大以原有投资成本回购股权,或无偿增加50%股份权益。许家印本人为这1300亿兜底。拿了别人的钱,就得按别人的规则玩。停不下来。2017年恒大还干了一件事,提前赎回全部1129.4亿元永续债。净负债率从2016年底的432%降至183%。降负债的口号喊得震天响,数字也确实降了。可账上刚腾出来的空间,转头就被新增的1.26亿平方米土储和多元扩张填满了。融资环境也在变。2017年初,中、农、工、建四大行对房地产融资全面趋紧,禁止“配资拿地”等地产夹层融资。证监会明令禁止房企通过再融资拿地。房企公司债规模从2016年的8000亿骤降至709亿。整个行业都在去杠杆,恒大却在加杠杆。王健林2017年7月把77个酒店以199亿卖给富力,13个文旅项目91%股权以438亿卖给融创。两项交易总金额637.5亿。回收现金680亿,减债440亿。王健林自己的解释是:“万达广场已经很重资产,文旅项目再持有,资产太重了”,“每个项目周期要7至8年,至少5-6年内万达每年要净增千亿有息负债”,“加杠杆与全球全国去杠杆大趋势不符”,“企业经营安全是第一位的”。不是不想收,是收不了。规模不是选择,是恒大债务结构的“点火线圈”。一旦熄火,连锁反应比扩张更快。许家印或许不是看不清,而是看清了已经回不去。那年他本可自救,但恒大早已不允许他救自己。
作为民营经济最发达的浙江,浙江的万达广场是布局最多最全面的了吧!之前唯一没有万达

作为民营经济最发达的浙江,浙江的万达广场是布局最多最全面的了吧!之前唯一没有万达

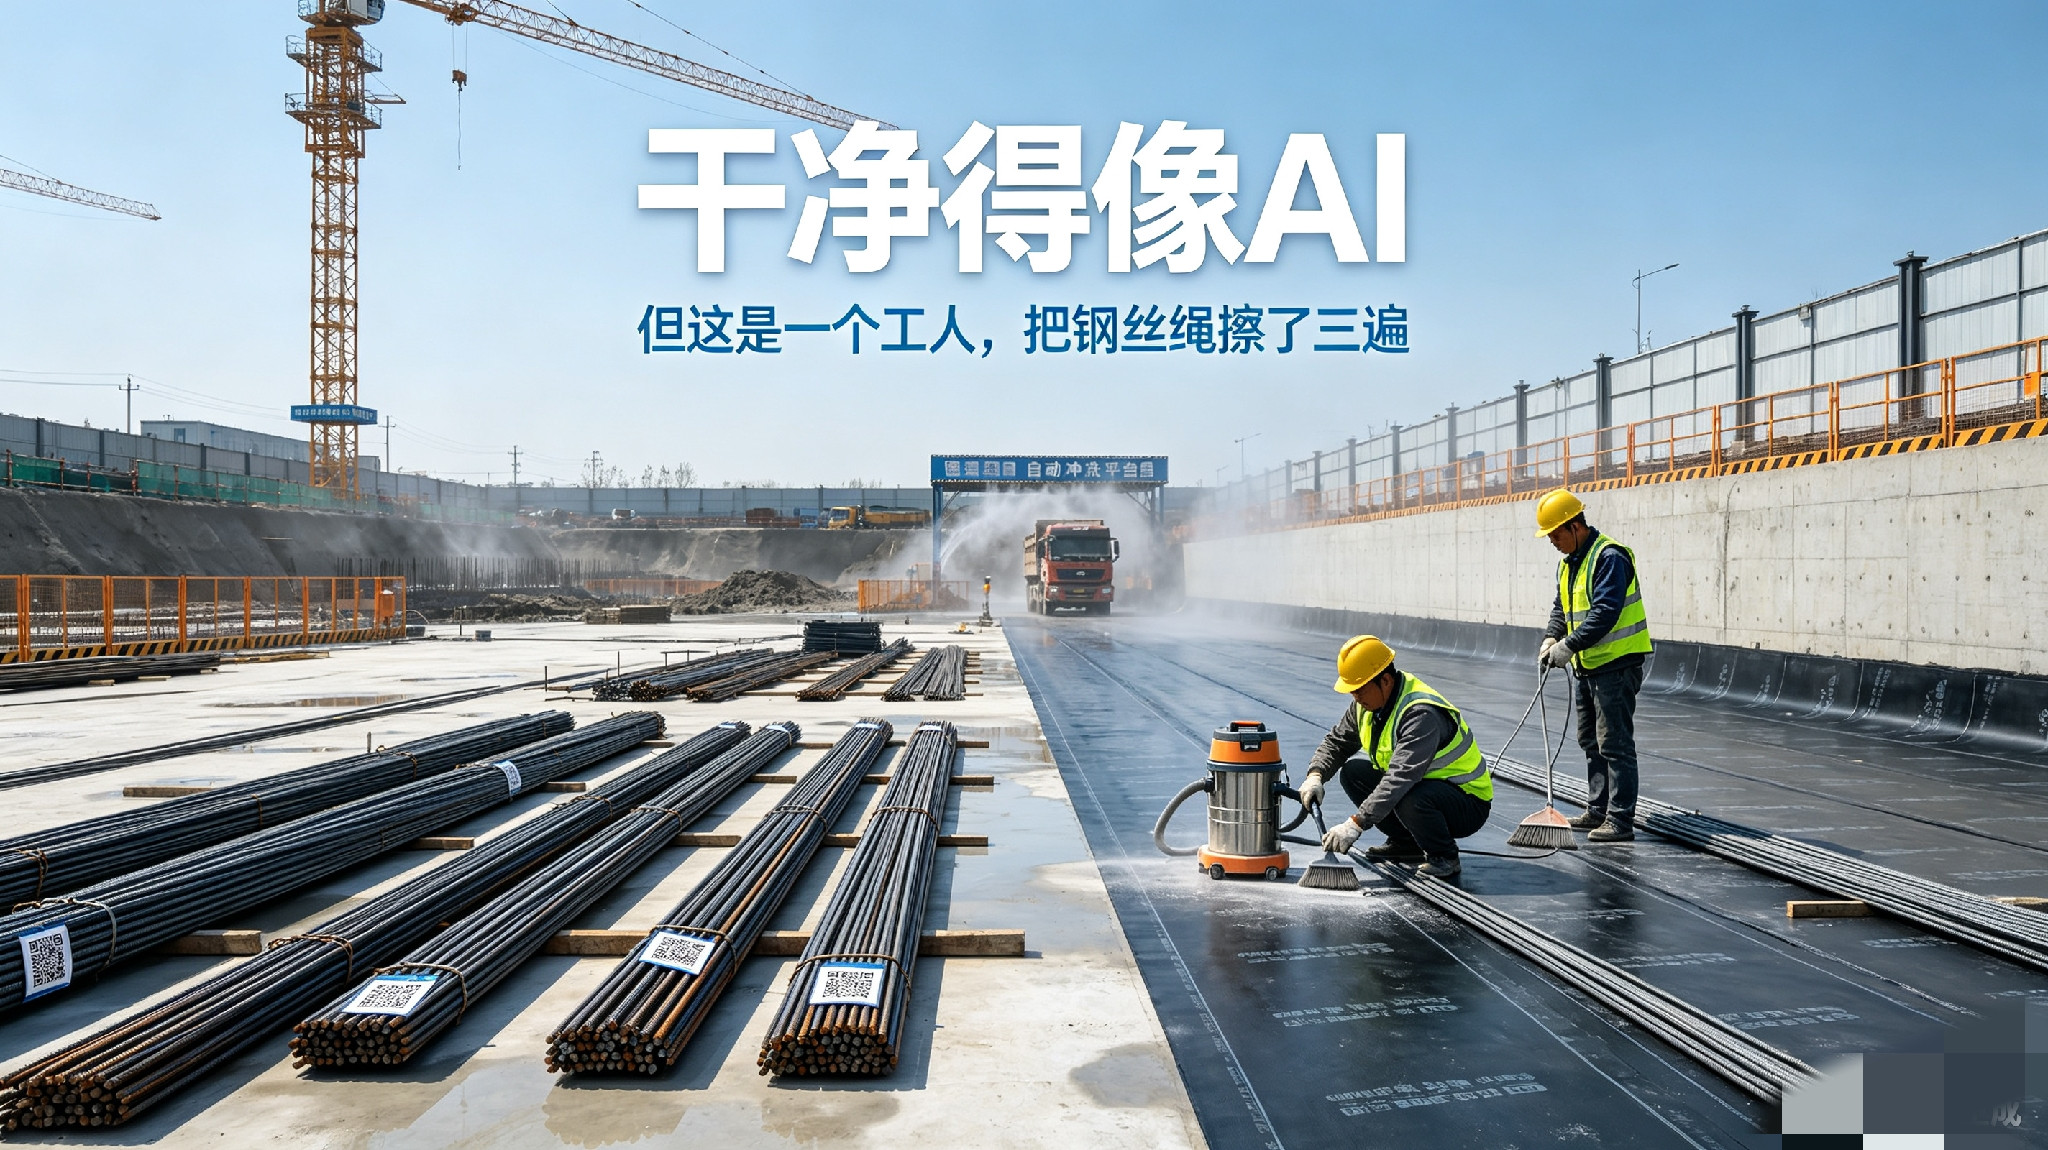
胖东来施工现场干净得像AI?我跑过二十多个工地,头一回“走错片场”许昌东区万达广场旁,胖东来新店工地

胖东来施工现场干净得像AI?我跑过二十多个工地,头一回“走错片场”许昌东区万达广场旁,胖东来新店工地

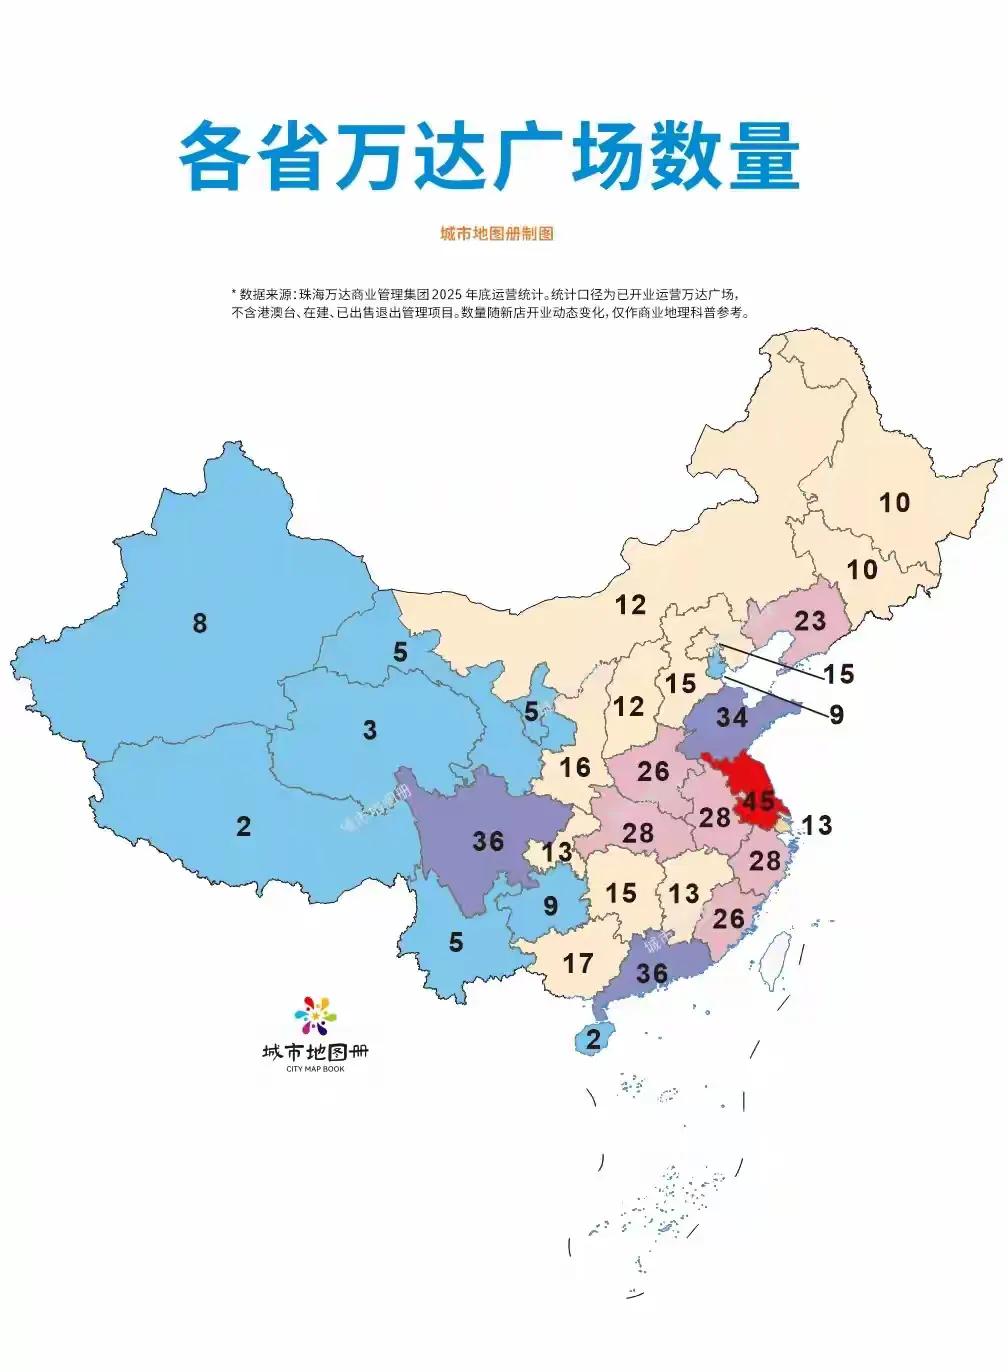
我国万达广场在全国的分布,没想到同属西南地区的贵州与云南,贵州的面积只有云南的一

我国万达广场在全国的分布,没想到同属西南地区的贵州与云南,贵州的面积只有云南的一

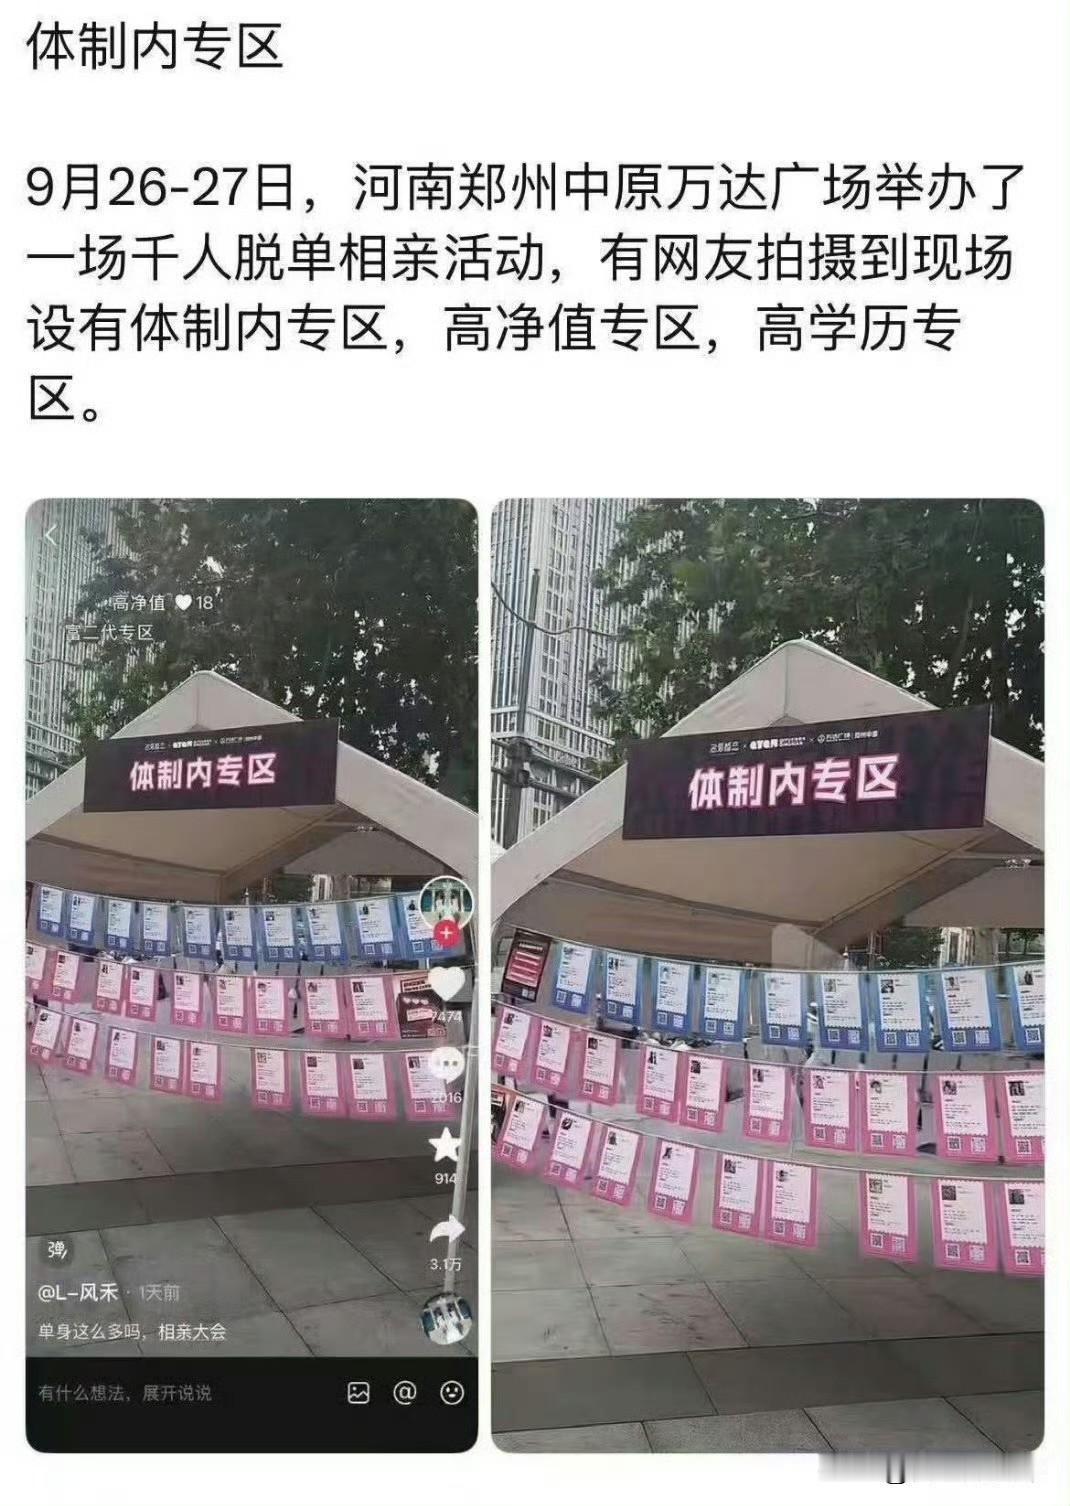
2026年9月26日至27日,河南郑州中原万达广场举办了一场千人与社交+市集结合

2026年9月26日至27日,河南郑州中原万达广场举办了一场千人与社交+市集结合

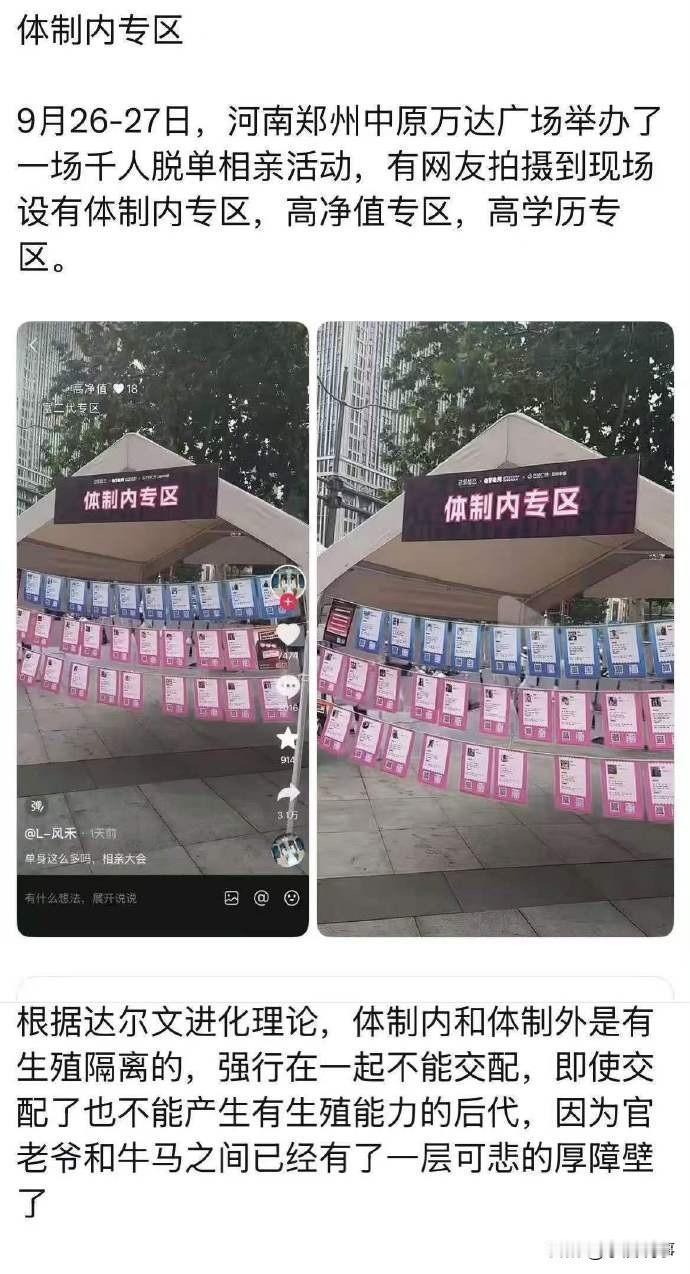
“体制内外,原来真有生殖隔离?!”9月26~27日,郑州中原万达广场的千人相亲会

“体制内外,原来真有生殖隔离?!”9月26~27日,郑州中原万达广场的千人相亲会

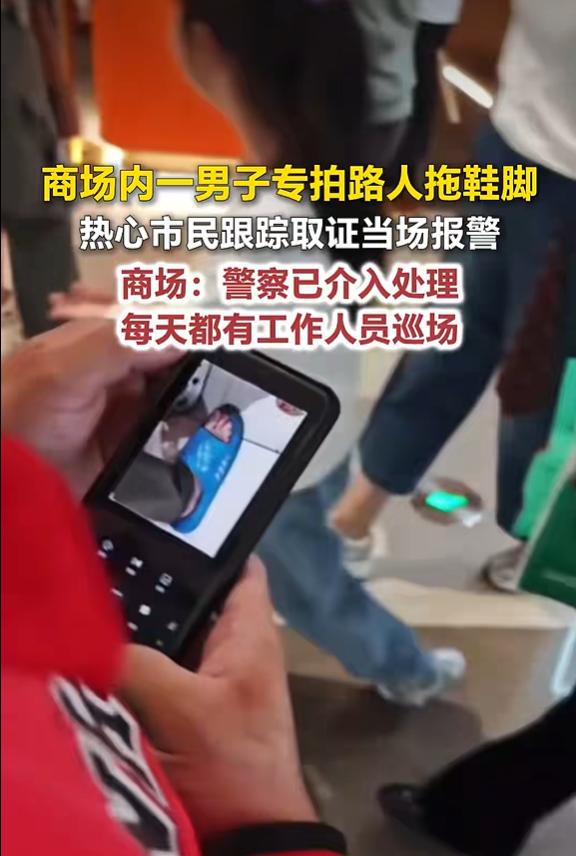
9月28日荔枝新闻报道,天津武清万达广场发生一件让人警惕的事,一名男子在商

9月28日荔枝新闻报道,天津武清万达广场发生一件让人警惕的事,一名男子在商

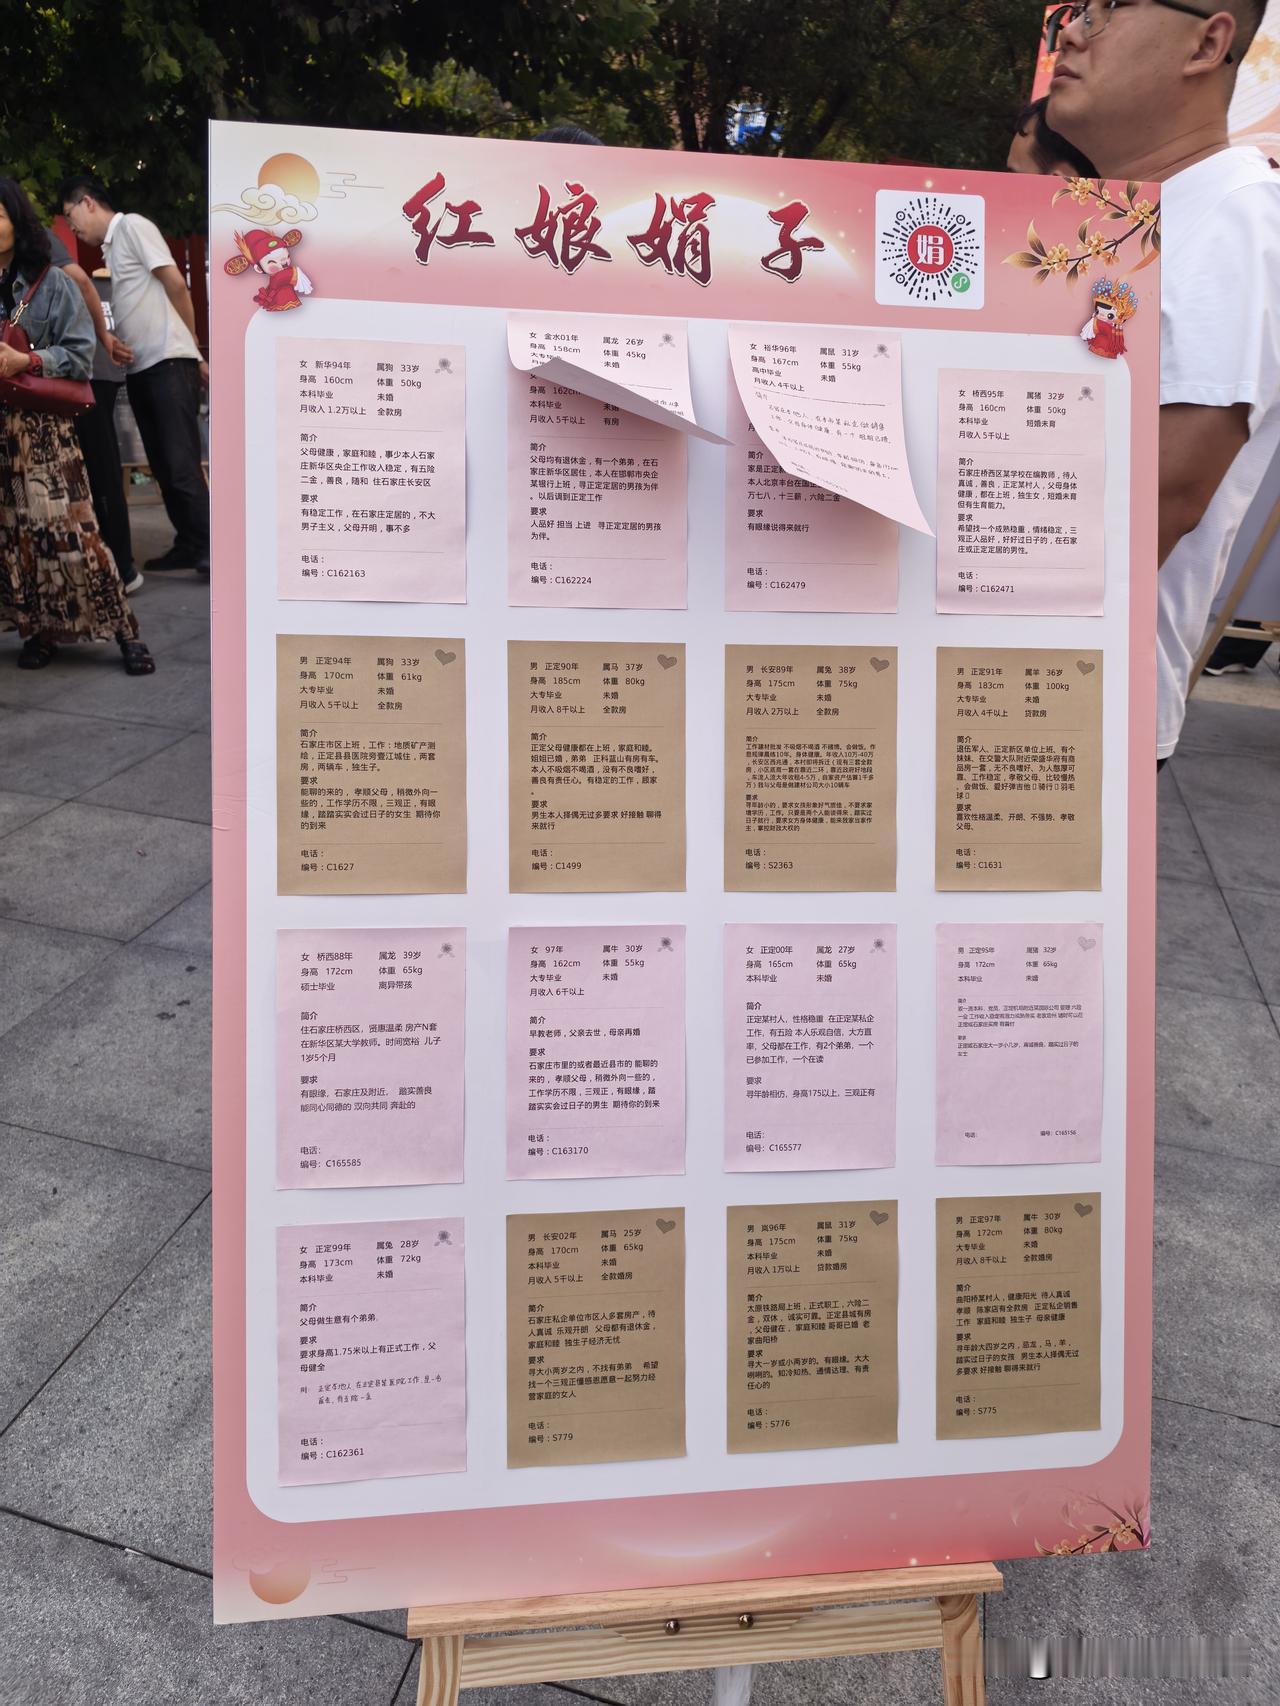
石家庄长安万达广场门口中秋的相亲活动,乌泱泱挤得连门口奶茶店都坐满了人。扫了眼

石家庄长安万达广场门口中秋的相亲活动,乌泱泱挤得连门口奶茶店都坐满了人。扫了眼

从早年的“麦德龙商业综合体”到“思明万达广场”再到如今只有8300余平米的夹层商

从早年的“麦德龙商业综合体”到“思明万达广场”再到如今只有8300余平米的夹层商

明眼人都能看出来,万达所欠的债,极有可能是王健林后半辈子里都不清的债!9月8

明眼人都能看出来,万达所欠的债,极有可能是王健林后半辈子里都不清的债!9月8

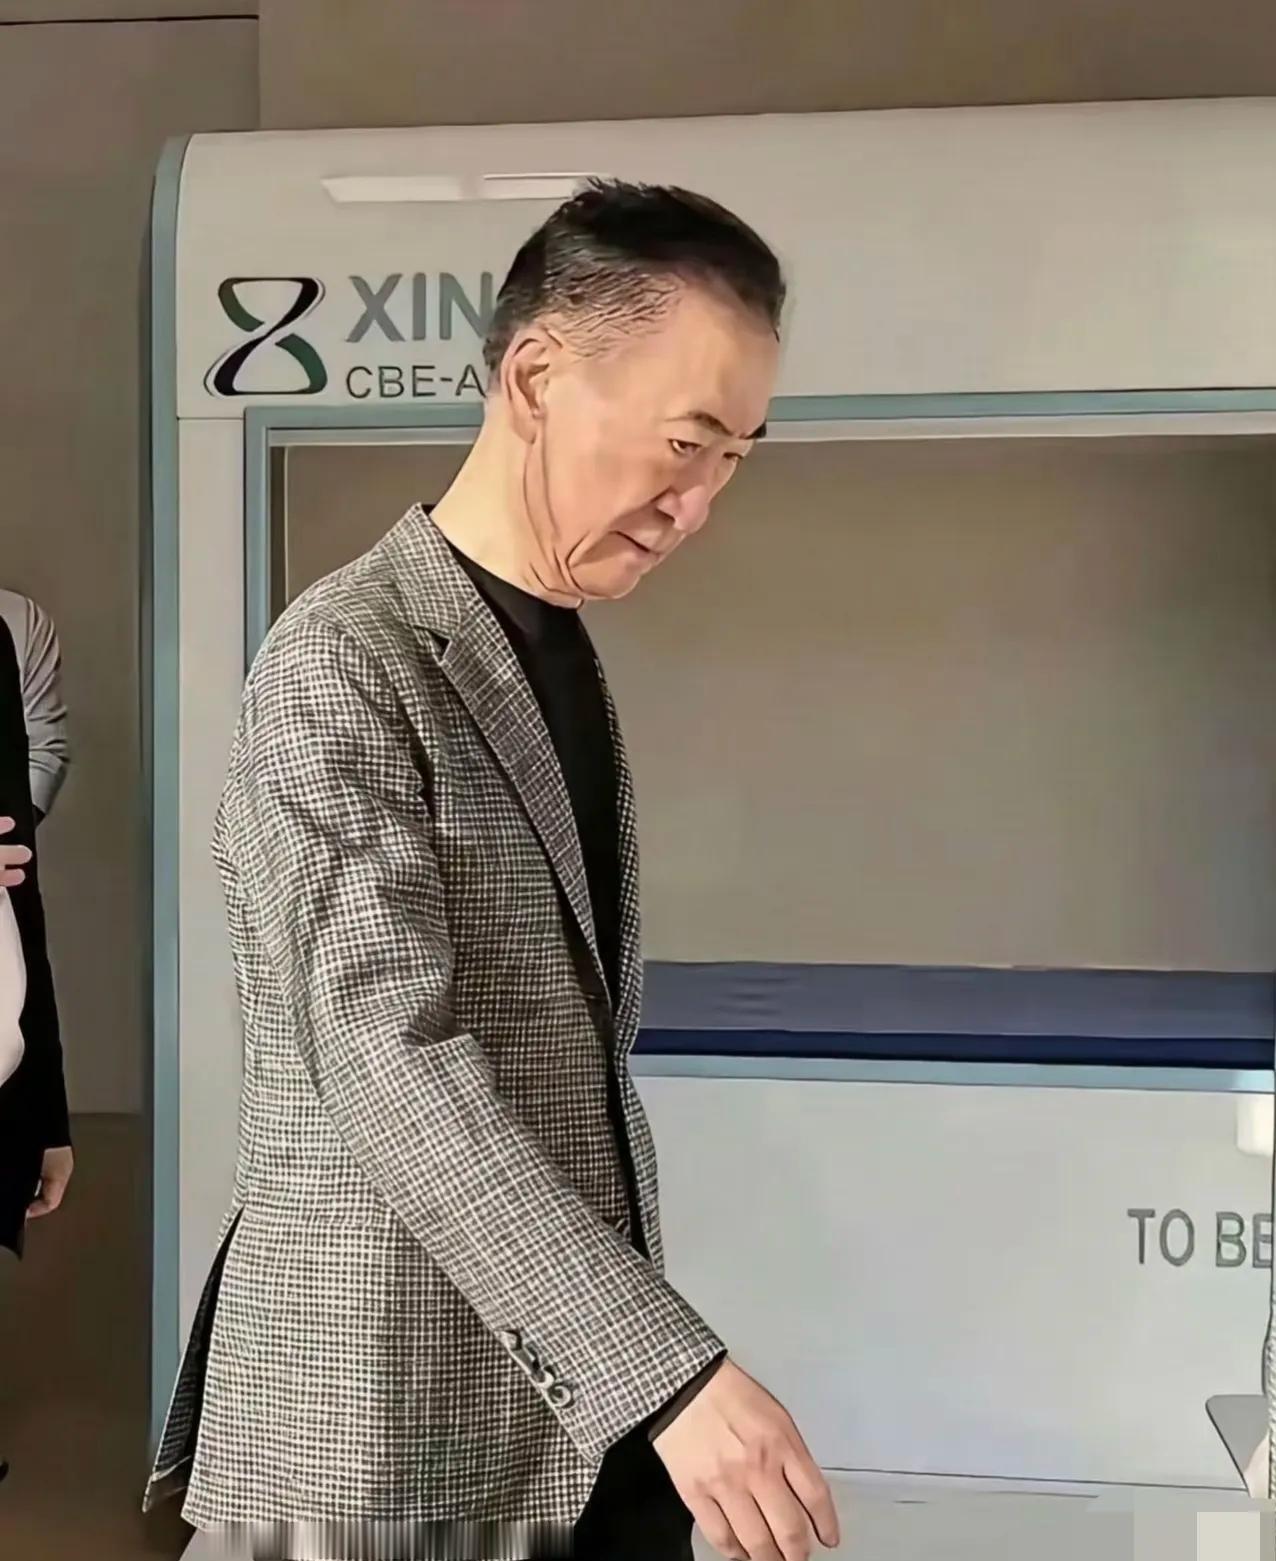
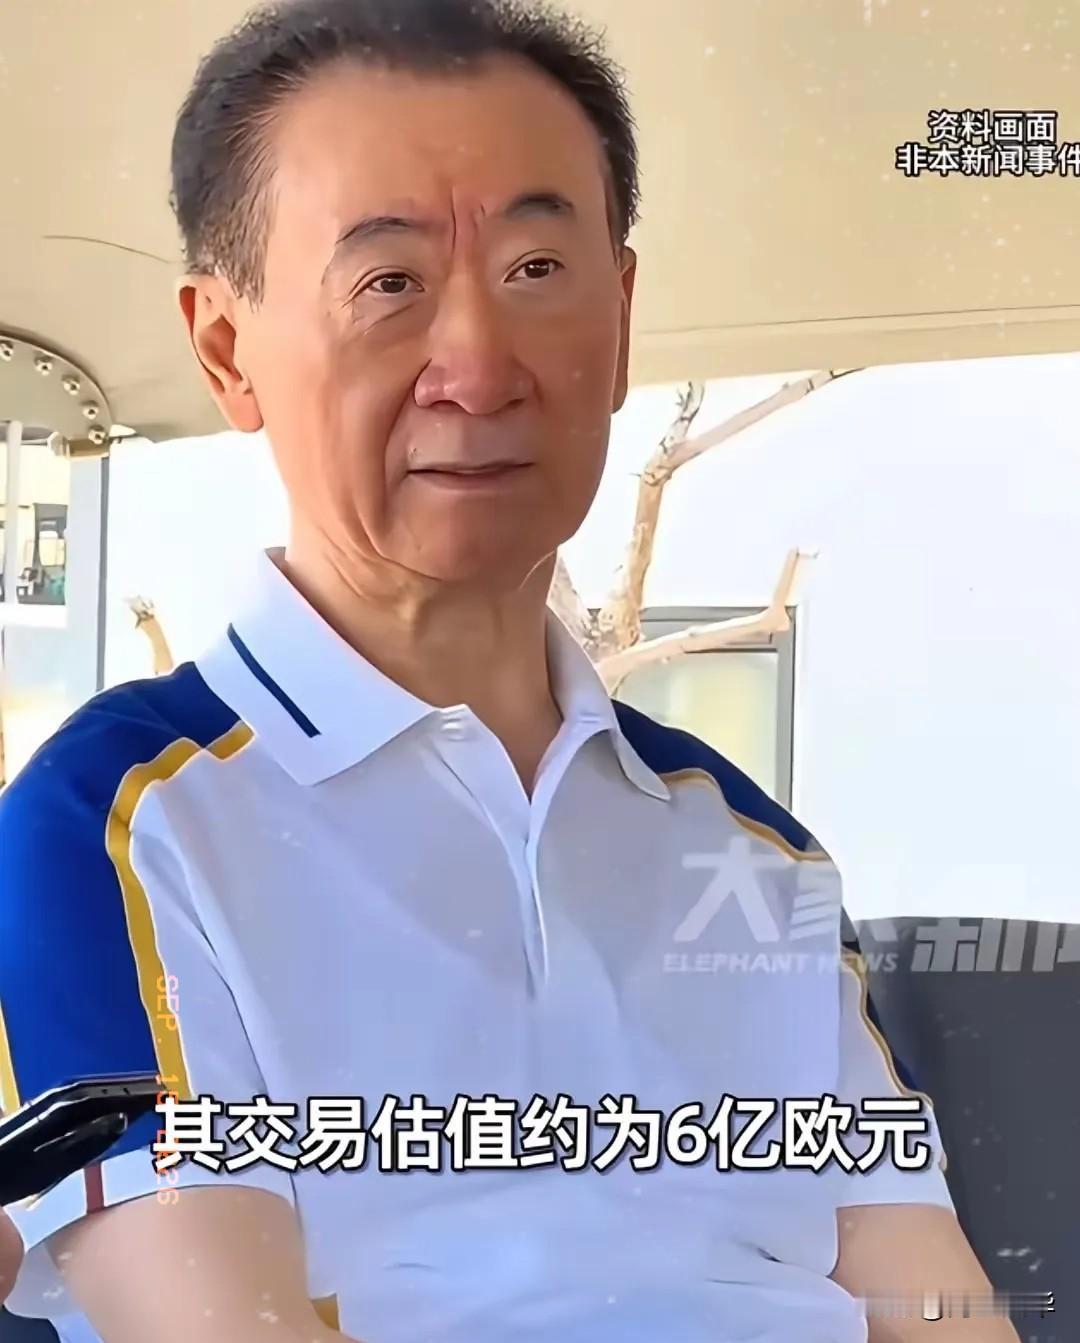
明眼人都能看出来,万达所欠的债,极有可能是王健林后半辈子里都不清的债!9月8日,万达把旗下瑞士盈方体育手里HYROX的多数股权卖给了LVMH旗下的私募基金,交易估值约6亿欧元,折合人民币大概47亿。消息一出来,好多人说王健林“瘦死的骆驼比马大”,随手一卖就是几十亿,咱们替他操什么心。我跟你说,你把这个47亿,放到万达的债务盘子里看一看,就知道这根本不算什么。万达集团总负债高达数千亿元,核心平台万达商管有息负债超过1400亿,一年内到期的债务超过300亿。王健林账上现金呢?130亿到150亿,连一年内到期的短期债务都不够覆盖。你每天一睁眼,还没起床,利息就欠了2000万。47亿回款,在6000亿的债务面前,就像往大海里倒了一杯水。再看看万达这些年卖了多少东西。从2023年到现在,万达累计卖掉的万达广场超过80座。2025年一年就打包甩了48座,交易总对价大约500亿元。2026年还在卖,上海颛桥万达广场20.48亿,松江万达广场21.98亿。酒店、文旅、金融股权,能卖的都卖了。4月连万达电影的控股权都卖给了儒意,万达两个字从电影板块里摘了出去。王健林自己住的房子抵押了,私人飞机卖了,个人连带担保签了38.6亿,被限高,股权冻结。你算算这笔账。80多座万达广场,回笼了大概一千多亿。可万达的债务是6000亿。你卖了四分之一的资产,还了不到五分之一的债。剩下的资产越卖越少,可债还在滚着利息。关键你卖资产的价格,是打了折的。48座万达广场打包出售,总对价约500亿,整体市场估值也是约500亿,可你注意,这是“市场估值”,不是成交价的溢价。你是急着卖,人家是捡便宜。你越急,价格越低;你价格越低,回笼的资金越少;你回笼的资金越少,填窟窿的速度就越慢。再说一个更现实的问题。万达商管有一笔4亿美元的债券,原定2026年2月13号到期,票面利率11%。万达申请展期,把到期日延长到了2028年2月13号。你听听这个利率,11%。同期正常企业发债利率不过3%到4%,万达的融资成本是别人的三倍。2026年2月,万达商管又发了一笔3.6亿美元的高级有担保债券,息票率直接冲到12.75%。你借钱的成本越高,你每年要还的利息就越多,你能用来还本金的钱就越少。这是一个恶性循环。惠誉在2026年1月把万达商管的长期外币发行人违约评级从“C”下调到了“RD”,也就是“限制性违约”。什么叫限制性违约?就是机构认为你已经违约了,只不过还在跟你谈。这个评级一出来,你以后想在国际市场上借钱,成本只会更高,甚至借不到。那王健林自己怎么想的?2026年夏天,有人在贵州拍到他。穿着一件休闲Polo衫,颧骨突出,背微微佝偻,整个人瘦了一大圈。有人敬酒,他端着杯子说了句“还可以”。“还可以”,这三个字,大概是2026年最硬撑的一句话了。说到底,他能做的,就是继续卖,继续还,继续扛。72岁了,还在签交割文件,还在跟买家谈价格,还在替朋友的担保承担责任。你问他值不值,他大概也说不出什么。他只是没跑。
卖万达广场,我不意外。卖万达电影,我也不意外。可唯独让我没想到的,是他把自己手

卖万达广场,我不意外。卖万达电影,我也不意外。可唯独让我没想到的,是他把自己手

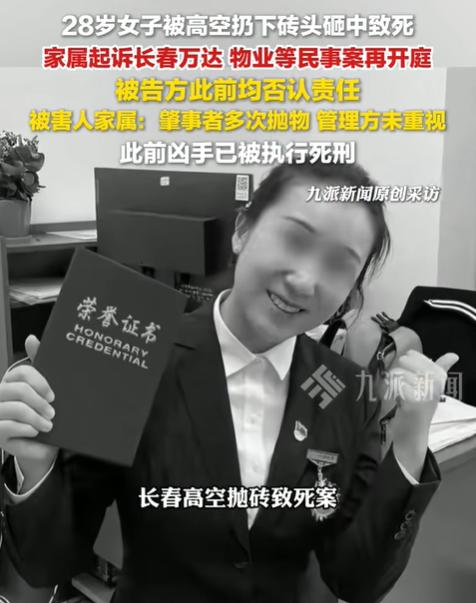
“必须严惩!”吉林长春,一28岁的女律师路过某万达广场楼下夜市,一块砖头从32楼

“必须严惩!”吉林长春,一28岁的女律师路过某万达广场楼下夜市,一块砖头从32楼

卖万达广场,我不意外。卖万达电影,我也不意外。可唯独让我没想到的,是他把自己

卖万达广场,我不意外。卖万达电影,我也不意外。可唯独让我没想到的,是他把自己

大家都别再可怜王健林了,都说他负债累累要垮了,结果人家随手卖个赛事就回

大家都别再可怜王健林了,都说他负债累累要垮了,结果人家随手卖个赛事就回

王健林这些年,到底卖掉了多少家底?1、万达广场:卖得最多,也最扎心2、万达商管控

王健林这些年,到底卖掉了多少家底?1、万达广场:卖得最多,也最扎心2、万达商管控

王健林这些年,到底卖掉了多少家底?1、万达广场:卖得最多,也最扎心2、万达商管控制权:万达最核心的“现金牛”3、万达文旅城和酒店:637.5亿元世纪交易4、万达电影:从绝对控股到基本退出5、海外资产:AMC、传奇影业、圣汐游艇等陆续卖掉6、万达百货:37家门店整体卖给苏宁7、百年人寿:27.18亿元卖掉9亿股8、万达酒店管理:24.9亿元卖给同程旅行尤其是万达广场。这可是老王当年最舍不得卖的家底。2023年至今,万达已经卖掉超过80座万达广场。2025年更是一口气打包出售48座,涉及北京、上海、广州等城市。到了2026年,卖广场的脚步还没停。而万达商管也已经不再是老王一个人说了算。当年那句“什么企业都可以放,这个不能放”,如今也不得不像现实妥协。还有万达电影、百货、酒店、海外资产……曾经那个不断买买买的王健林,如今变成了不停卖卖卖。说到底,不是老王不想保住这些资产,而是到了今天,现金流和债务压力面前,能卖的都得卖,能换钱的都得换钱。72岁了,还在到处跑项目、谈合作、处理债务。不管外界怎么评价,老王这股子劲儿,确实“真男人”
王健林能不能还清债务,我不评价,唯一让我不得不服的,那就是王健林这个人真的太有

王健林能不能还清债务,我不评价,唯一让我不得不服的,那就是王健林这个人真的太有

王健林能不能还清债务,我不评价,唯一让我不得不服的,那就是王健林这个人真的太有担当了!9月14日,多家媒体报道,万达体系出售热门健身赛事HYROX股权,由LVMH旗下私募基金牵头的财团接盘,赛事整体估值约47亿元。一笔交易,把一个71岁老人的还债剧本又翻到了下一页。这次卖的不是万达广场,不是酒店,不是影视公司。是一个正在全球爆火的健身赛事IP,2025/26赛季覆盖30多个国家、办了超过100场赛事、吸引了140多万人参赛。上海站、三亚站的票早就卖光了,办一场火一场。就这么一个下金蛋的鸡,万达说卖就卖了。盈方体育在持有7年后选择大幅减持,退出控股地位。接盘方是LVMH旗下的路威凯腾,那家管着400亿美元资产的消费私募巨头。我不是替万达算账,我是想说一件事:王健林卖资产这件事,他已经干了快十年了。时间拉回到2017年。那年万达遭遇那场著名的流动性危机,网传王健林在会议室摔了杯子。摔完杯子之后,他开始卖。先卖文旅项目给融创,再卖酒店给富力。那时候大家都觉得,卖一轮就差不多了。结果呢。2025年年初,坤华股权投资连续出手,先后收购了宣城、铜陵、安阳、四平、扬州5座万达广场。4月,把万达酒店管理公司100%股权卖给同程旅行,作价24.97亿元。紧接着5月,一口气打包48座万达广场,这单交易传出的规模高达500亿元。据多方媒体不完全统计,近几年累计处置超80座万达广场。那个曾经挂在每座城市核心地段的“万达广场”四个字,一座一座从王健林手里摘下来了。据万达商管2024年债券中期报告,截至2024年6月末有息负债1375.61亿元。截至2025年中,多方数据显示有息负债约1400亿元,一年利息支出据市场估算在70亿到130亿元之间。什么概念?每天早上一睁眼,两千多万利息就在那儿等着你。但有一点值得注意:据Wind数据,截至2025年9月,万达系境内债已清偿完毕。不过,万达商管于2026年1月完成了一笔4亿美元债的条款修订,将到期日延长两年,惠誉据此将其评级下调至“限制性违约”(RD)。这就很值得琢磨了。同一时期,另一位地产大佬留下两万多亿债务窟窿、大量烂尾楼盘,本人也身陷牢狱。王健林选了另一条路。卖广场、卖酒店、卖影视、卖金融牌照,现在连海外体育资产也开始清仓。71岁的人了,换别人可能早就把公司扔给债权人或者拍拍屁股走人了。他没有。网友说得好:“70岁还在卖资产还债,不逃不躲,比耍无赖的强太多。”更让我不得不服的是什么呢。2024年7月,因大连御锦短期资金周转困难,各方签订补充协议,王健林、孙喜双、一方集团为剩余38.39亿元股权转让款提供连带担保。这可不是公司层面的有限责任,是他本人签了字、拿个人信誉和资产在兜底。仲裁结果出来,38.6亿元的债务,王健林、孙喜双等承担连带保证责任。连带担保人没有先诉抗辩权,债权人可以直接找他个人要钱。你想想,一个71岁的老人,把自己的名字押在债务合同上。这不是什么商业智慧,这就是四个字:认账,还钱。当然我得说清楚,我写这些不是为了给王健林唱赞歌。万达走到今天这步,当年疯狂扩张、高杠杆赌博式发展的账,是他自己欠下的。2017年之前的海外买买买,从盈方体育到传奇影业到AMC,每一笔都是他的决策。种什么因,得什么果。这一点没什么好洗的。但恰恰是因为这个前提,他后来的做法才值得说。欠债的人多了,有跑路的,有转移资产的,有技术性离婚的,有一边喊“保交楼”一边把钱挪走的。王健林没有。他在还,用资产在还,用他当年最风光时候攒下的家底在还。卖掉HYROX这件事本身也说明问题。据《福布斯》报道,HYROX2025年营收约1.3亿欧元,2026年预计突破2亿欧元。万达在这个时间点选择卖出,不是因为HYROX不值钱,恰恰是因为它值钱。值钱的东西才能卖得掉,才能换回现金去堵债务的口子。这就是王健林的还债逻辑。不挑肥拣瘦,不留后手,什么值钱卖什么,什么能快速变现就出手什么。一个人顺风顺水的时候看不出底色。只有被逼到墙角、只有每天醒来面对巨额利息的时候,才能看清他到底是个什么样的人。王健林当年说过一句话:“清华北大,不如胆子大。”靠这句话,他把万达做成了中国商业地产的庞然大物。也恰恰是因为胆子太大,才有了今天的处境。但同样是这句话,他还能兑现成另一个版本:认怂可以,认账不行。卖到最后一块广场,也要把该还的钱还上。商业世界里,欠债还钱本是天经地义。可当这句话被越来越多的人当成笑话的时候,那个还在闷头兑现的人,反倒成了异类。(综合新浪财经、界面新闻、澎湃新闻、21世纪经济报道、每日经济新闻等2026年9月8日至15日报道)
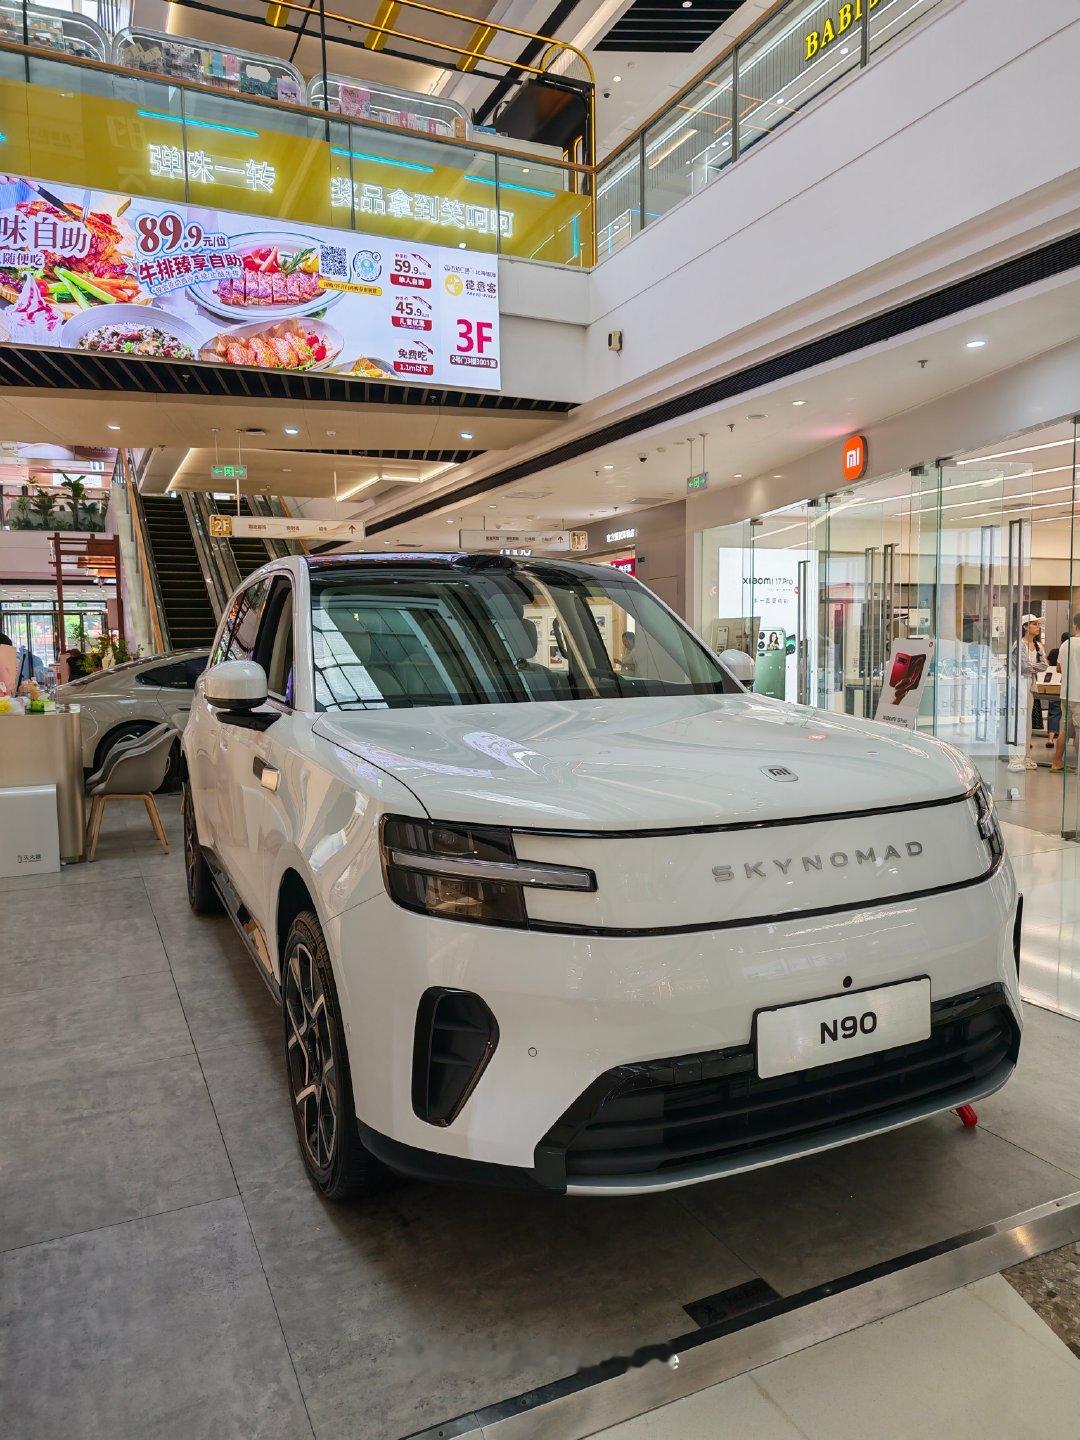
在万达广场看到了小米N90,怎么想着放个白色,觉得没有想象那么精致[抠鼻][抠鼻][抠鼻]#智驾数码

在万达广场看到了小米N90,怎么想着放个白色,觉得没有想象那么精致[抠鼻][抠鼻][抠鼻]#智驾数码

王健林这些年,到底卖掉了多少家底?1、万达广场:卖得最多,也最扎心2、万达

王健林这些年,到底卖掉了多少家底?1、万达广场:卖得最多,也最扎心2、万达

王健林这些年,到底卖掉了多少家底?1、万达广场:卖得最多,也最扎心2、万达商管控制权:万达最核心的“现金牛”3、万达文旅城和酒店:637.5亿元世纪交易4、万达电影:从绝对控股到基本退出5、海外资产:AMC、传奇影业、圣汐游艇等陆续卖掉6、万达百货:37家门店整体卖给苏宁7、百年人寿:27.18亿元卖掉9亿股8、万达酒店管理:24.9亿元卖给同程旅行尤其是万达广场。这可是老王当年最舍不得卖的家底。2023年至今,万达已经卖掉超过80座万达广场。2025年更是一口气打包出售48座,涉及北京、上海、广州等城市。到了2026年,卖广场的脚步还没停。而万达商管也已经不再是老王一个人说了算。当年那句“什么企业都可以放,这个不能放”,如今也不得不像现实妥协。还有万达电影、百货、酒店、海外资产……曾经那个不断买买买的王健林,如今变成了不停卖卖卖。说到底,不是老王不想保住这些资产,而是到了今天,现金流和债务压力面前,能卖的都得卖,能换钱的都得换钱。72岁了,还在到处跑项目、谈合作、处理债务。不管外界怎么评价,老王这股子劲儿,确实“真男人”[赞]大家怎么看呢?
万博CBD锦绣香江山水园,410万跌到185万锦绣香江山水园,番禺万博核心区

万博CBD锦绣香江山水园,410万跌到185万锦绣香江山水园,番禺万博核心区

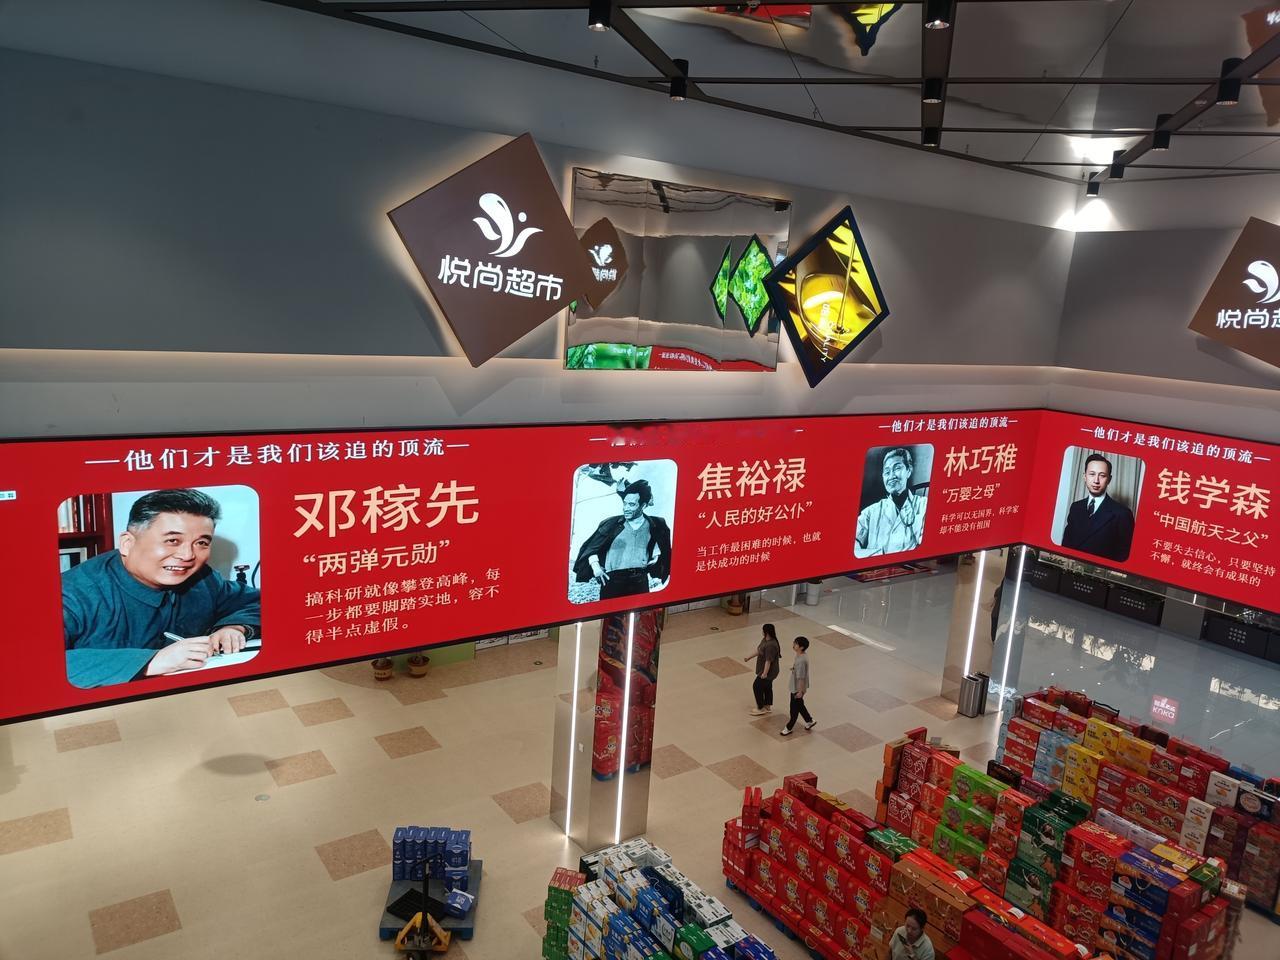
不少人来许昌只知晓胖东来,其实许昌万达广场负一楼还有家悦尚超市,这里货品实惠、服

不少人来许昌只知晓胖东来,其实许昌万达广场负一楼还有家悦尚超市,这里货品实惠、服

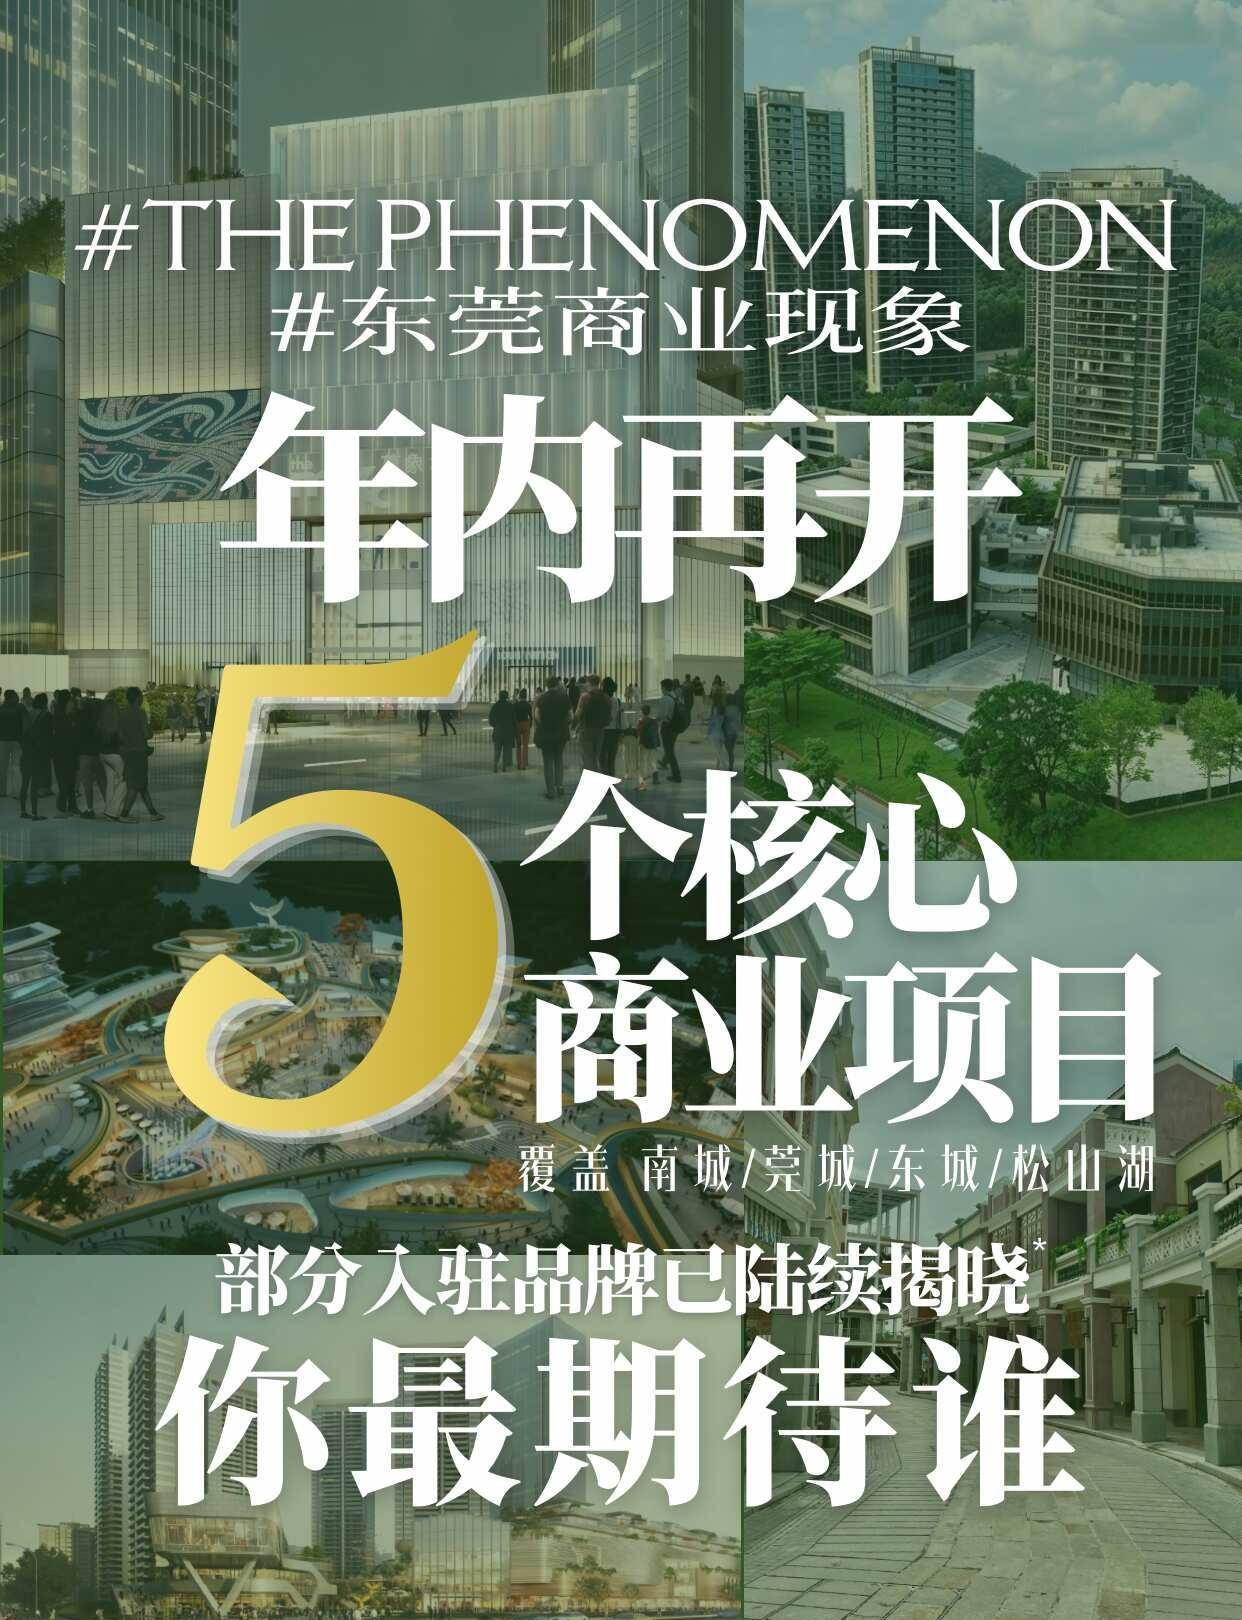
东莞年内再多5个大商圈‼️你最期待谁?今年是东莞商业高端化、高质化专型的关

东莞年内再多5个大商圈‼️你最期待谁?今年是东莞商业高端化、高质化专型的关

万达广场你胆子真是肥嘟嘟的​​​

万达广场你胆子真是肥嘟嘟的​​​

网上很多人说,万达也欠了巨额债务,为什么它没有出现大面积的烂尾楼?而恒大却遍地都

网上很多人说,万达也欠了巨额债务,为什么它没有出现大面积的烂尾楼?而恒大却遍地都

王健林和许家印都负债累累了不同的是王健林不坑员工、不坑朋友,不坑供应商,王健林

王健林和许家印都负债累累了不同的是王健林不坑员工、不坑朋友,不坑供应商,王健林

今天看了王健林的新闻,我一个做万达供应商的朋友说了句话,直接让我三观震碎了。他说

今天看了王健林的新闻,我一个做万达供应商的朋友说了句话,直接让我三观震碎了。他说

今天看了王健林的新闻,我一个在万达做供应商的朋友说了句话,直接让我三观碎了。他说

今天看了王健林的新闻,我一个在万达做供应商的朋友说了句话,直接让我三观碎了。他说

今天看了王健林的新闻,我一个在万达做供应商的朋友说了句话,直接让我三观碎了。他说,哪怕王健林全国就剩1座万达广场,那也是牛掰到不行的存在。他“对赌协议”输了没跑,一直在自救,对得起投资方。万达这个模式,能让中小商家都赚到钱,到现在每个万达基本都还是各城市最好的商圈之一。再说这个人确实有本事,没摆烂没躺平,一心在还债。那不管他做什么,政府和商业伙伴估计都会支持他。等时机到了,大家肯定都愿意帮他,他肯定还有机会东山再起。这里头的关键就是他的能力和信用。说实话,跟某些人比,他太有担当了~
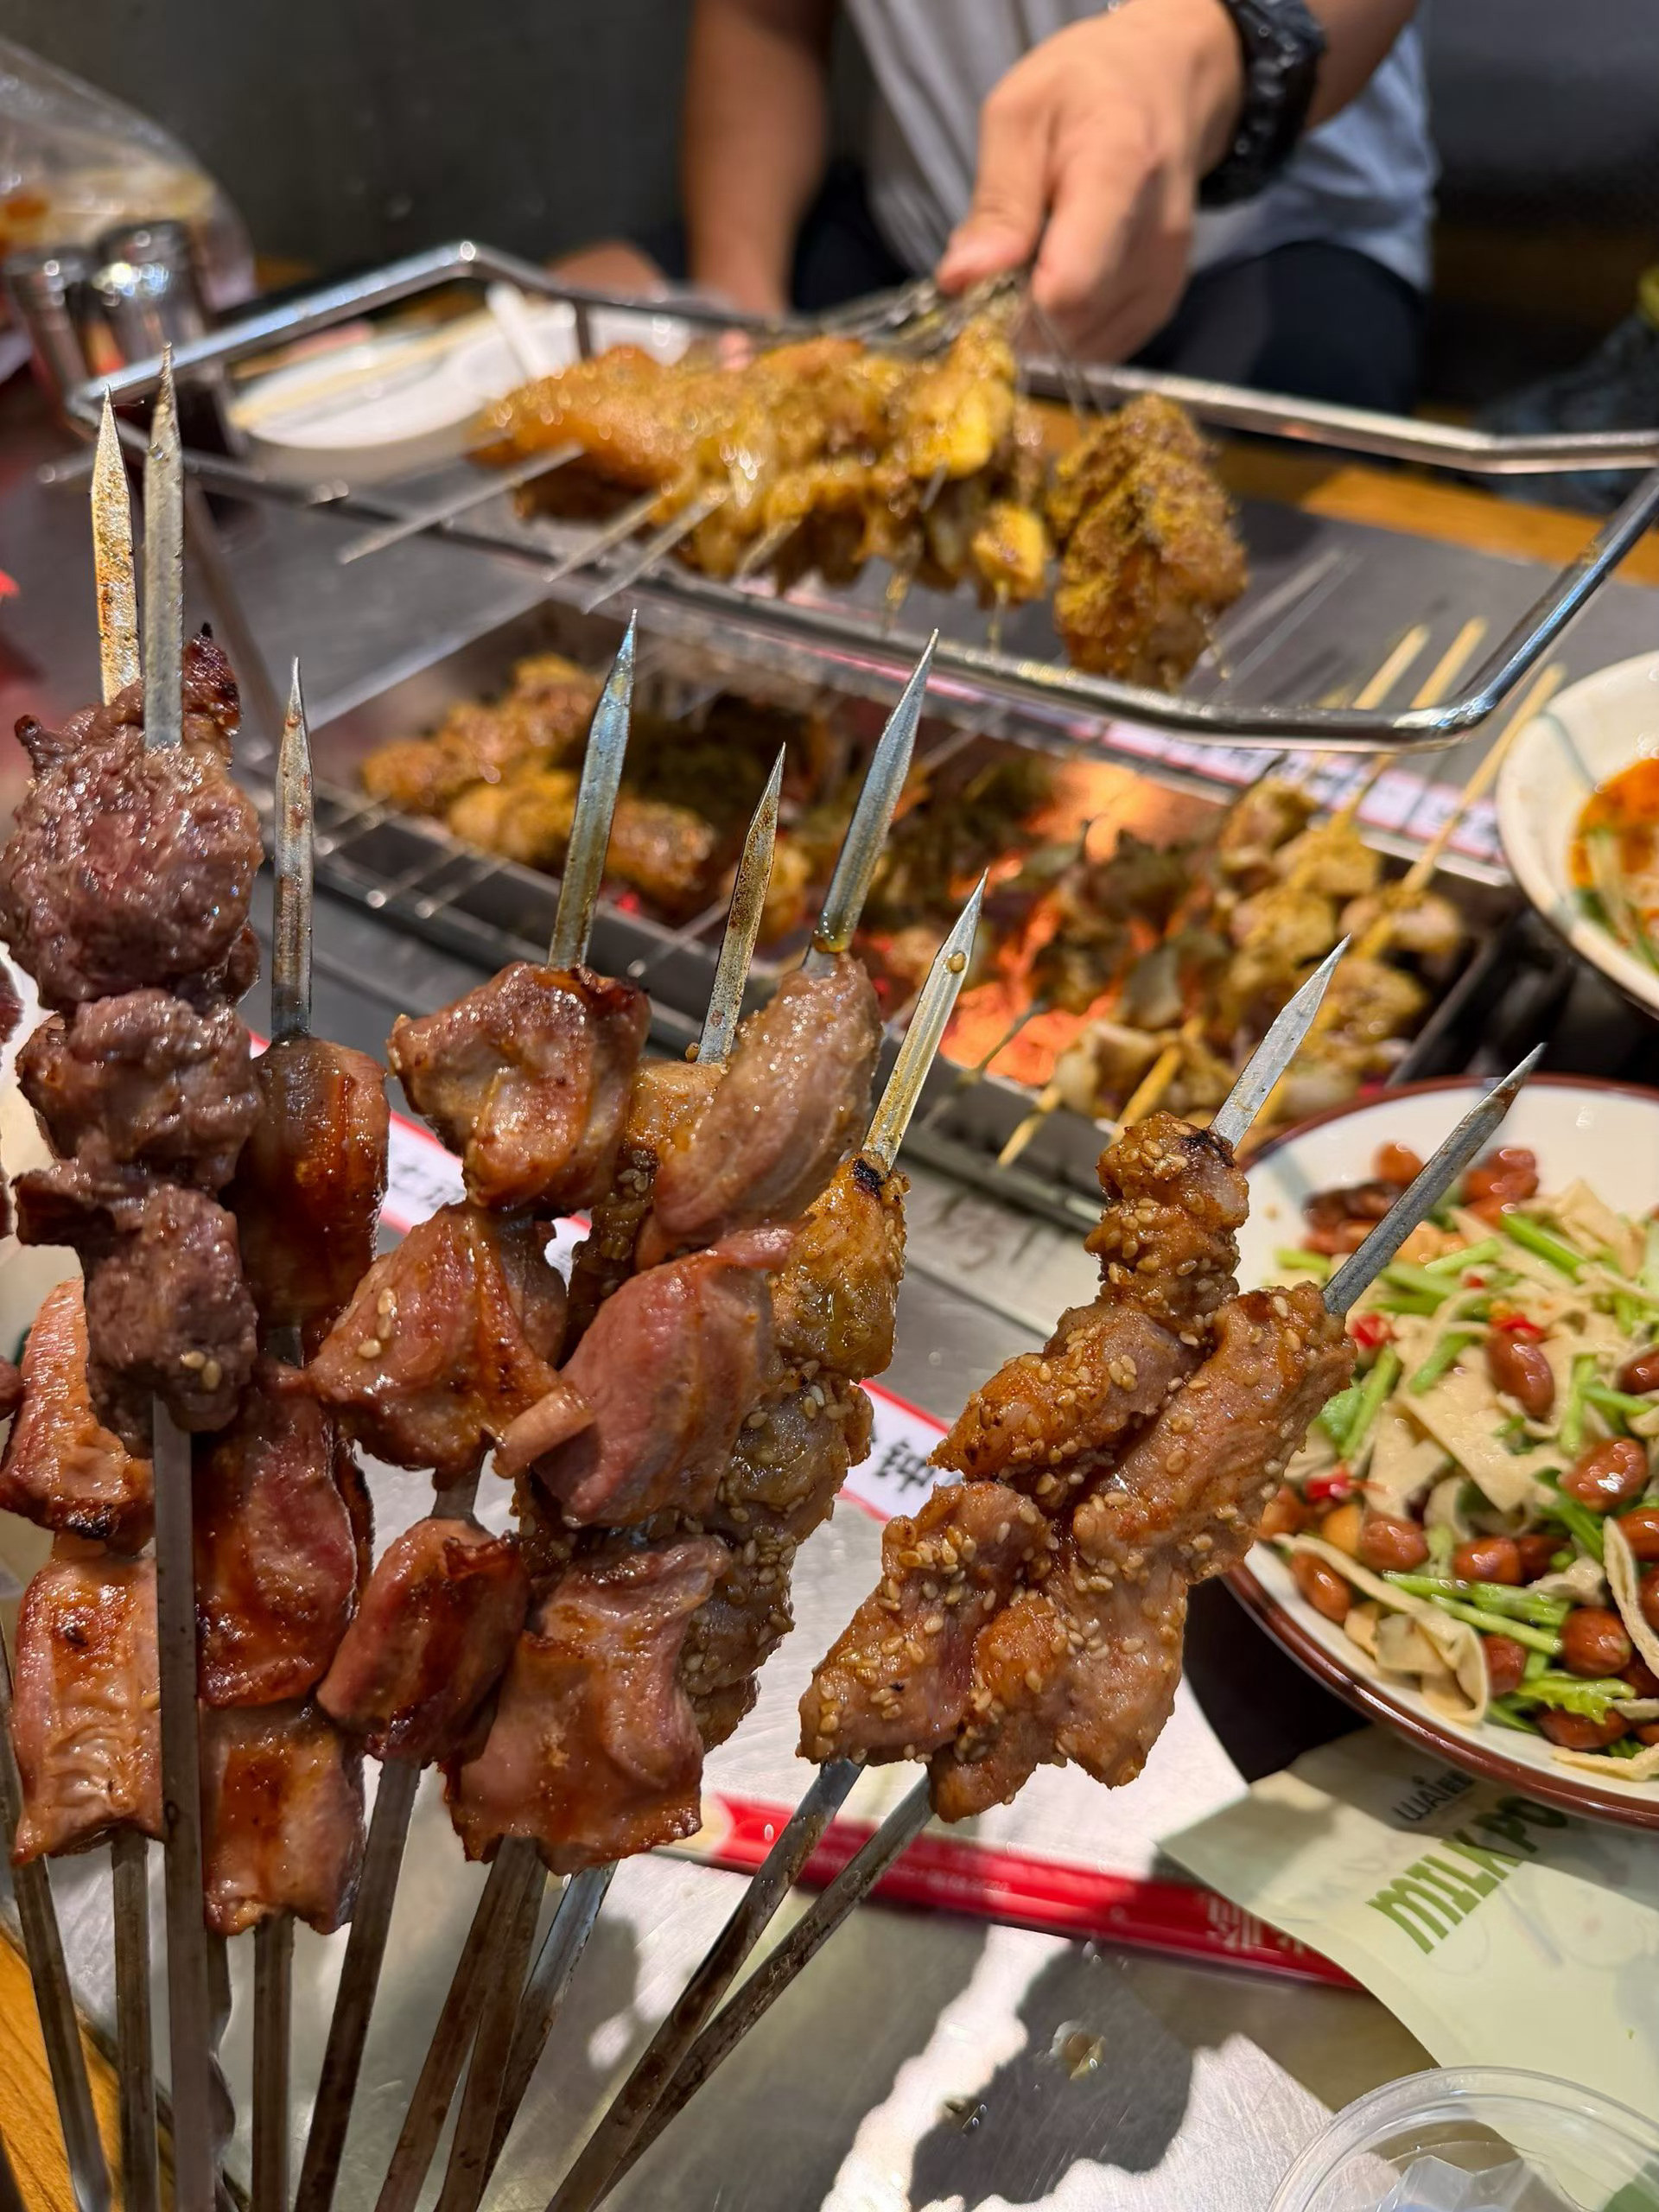
深夜闪现,徐州烧烤真好吃徐州·万达广场

深夜闪现,徐州烧烤真好吃徐州·万达广场

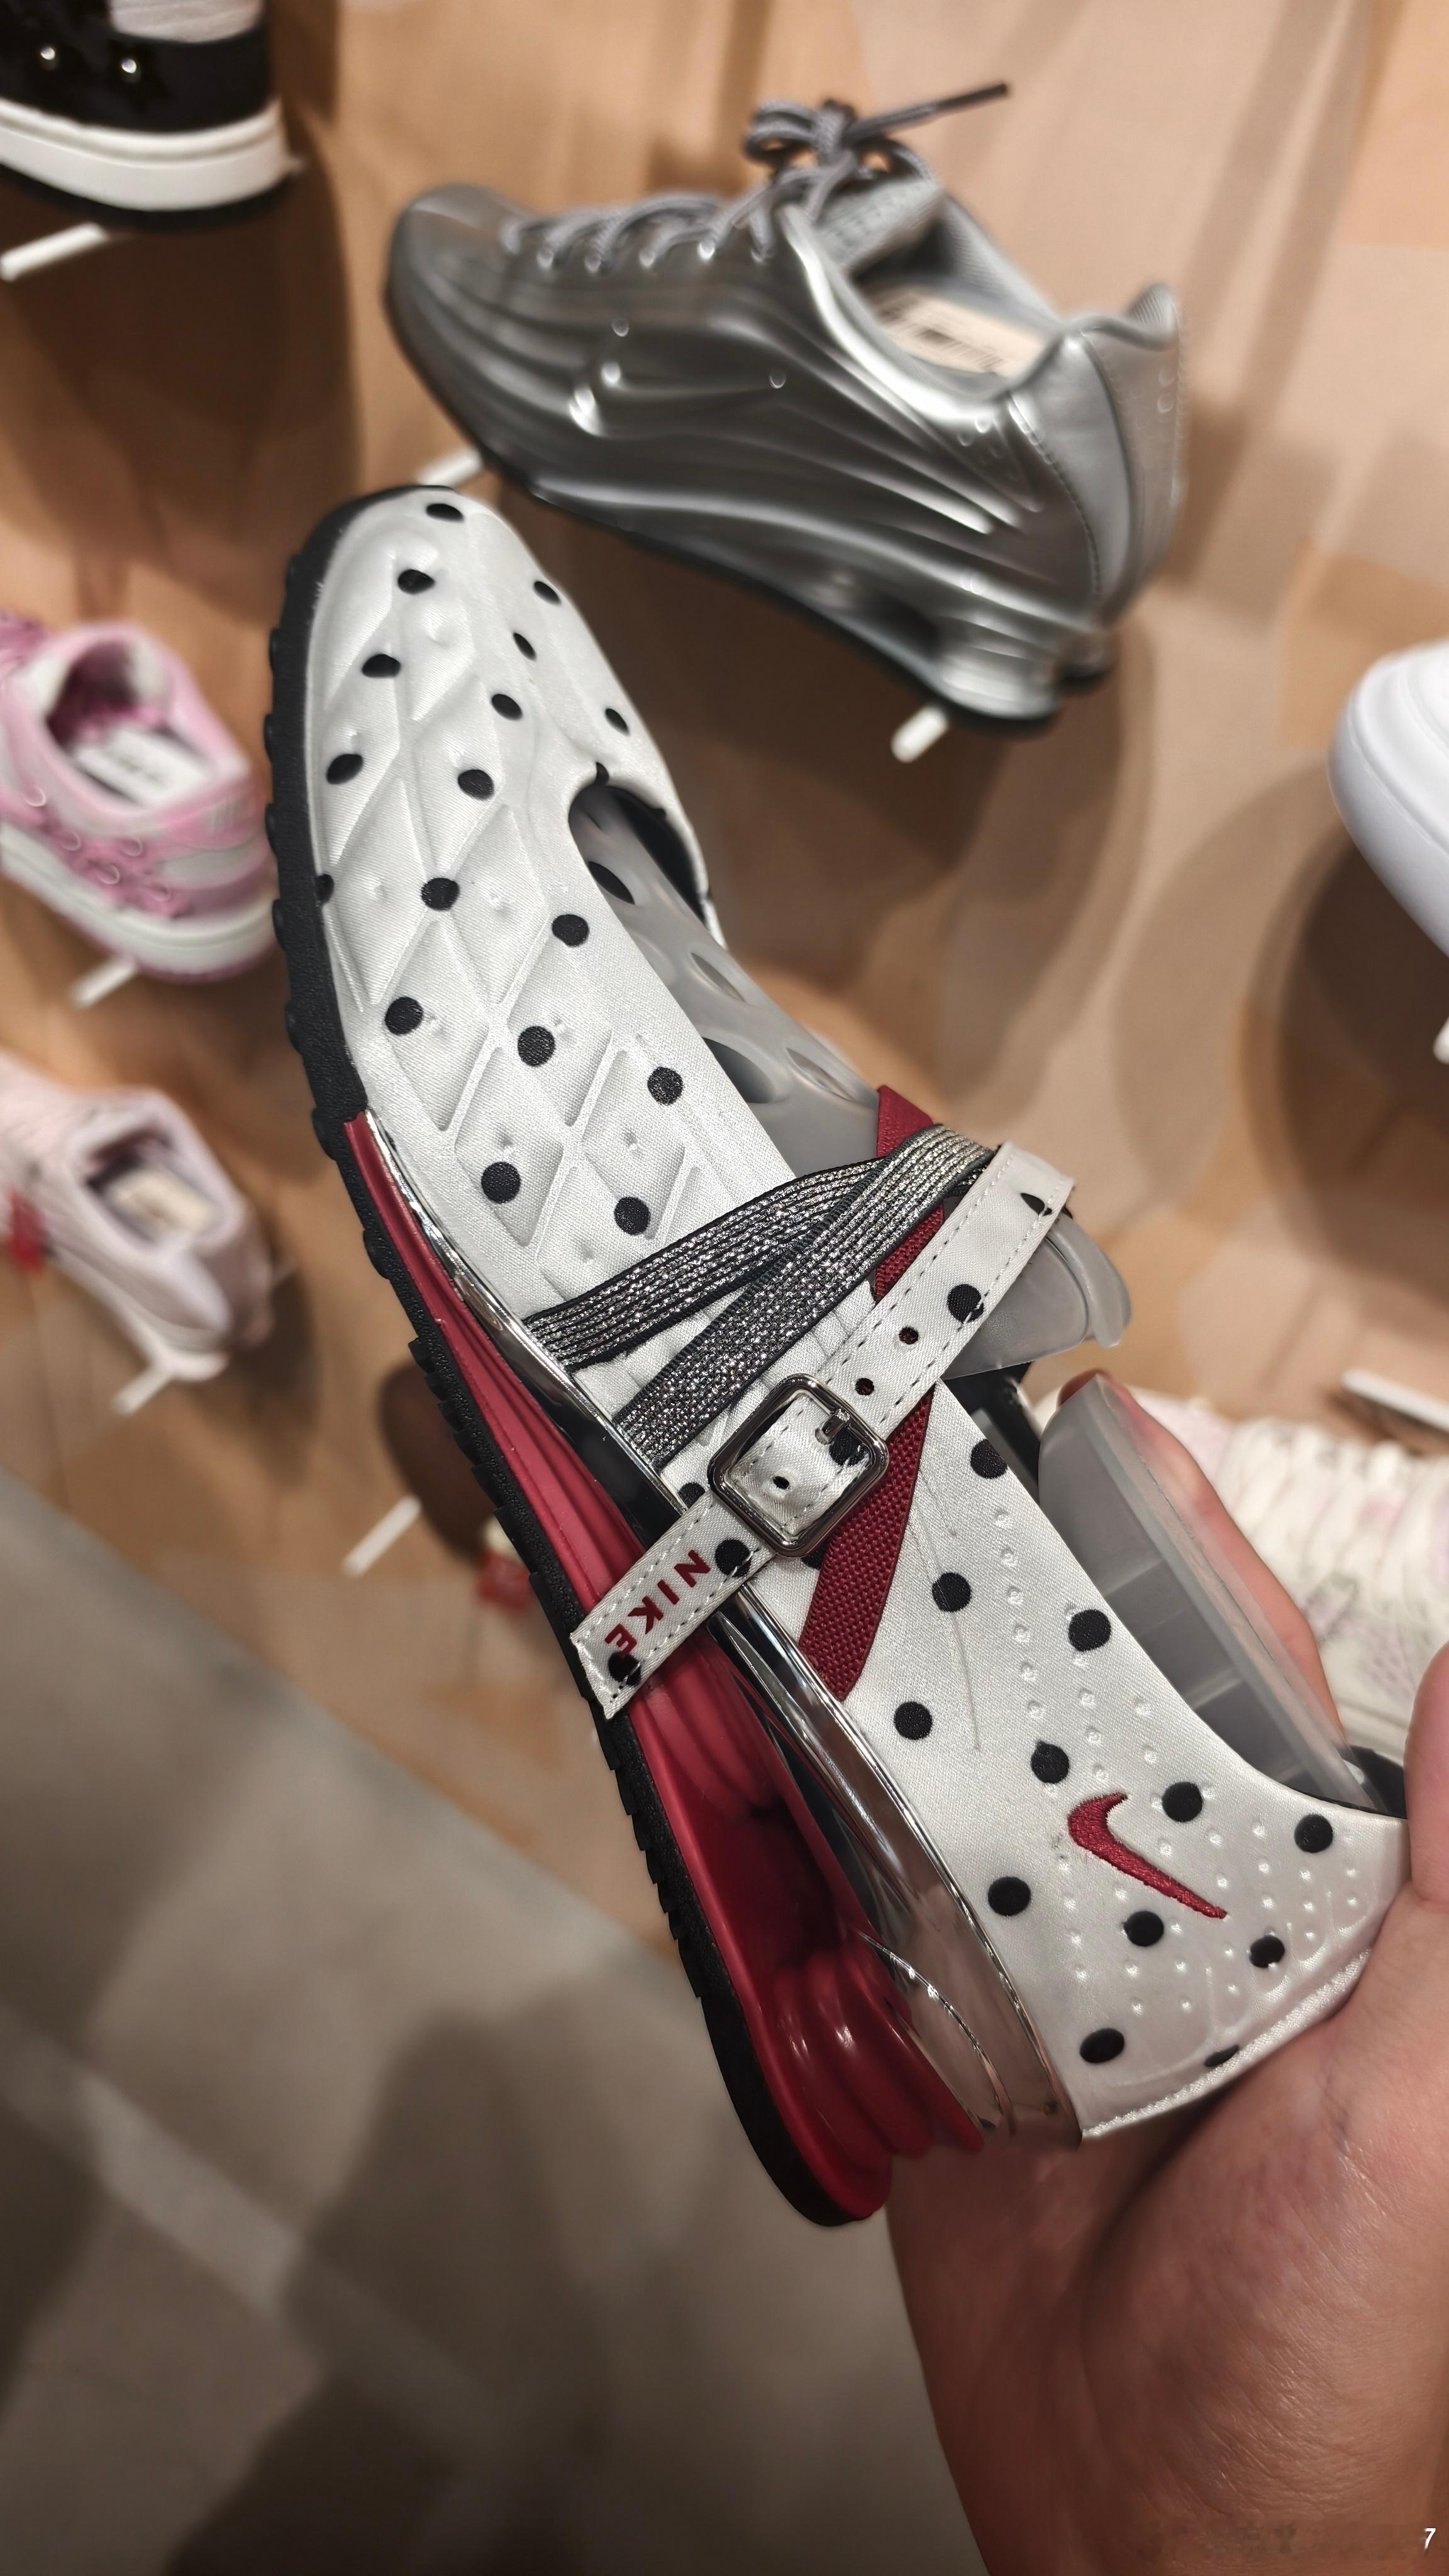
耐克设计师这么放飞自我的嘛广州·广州番禺万达广场

耐克设计师这么放飞自我的嘛广州·广州番禺万达广场

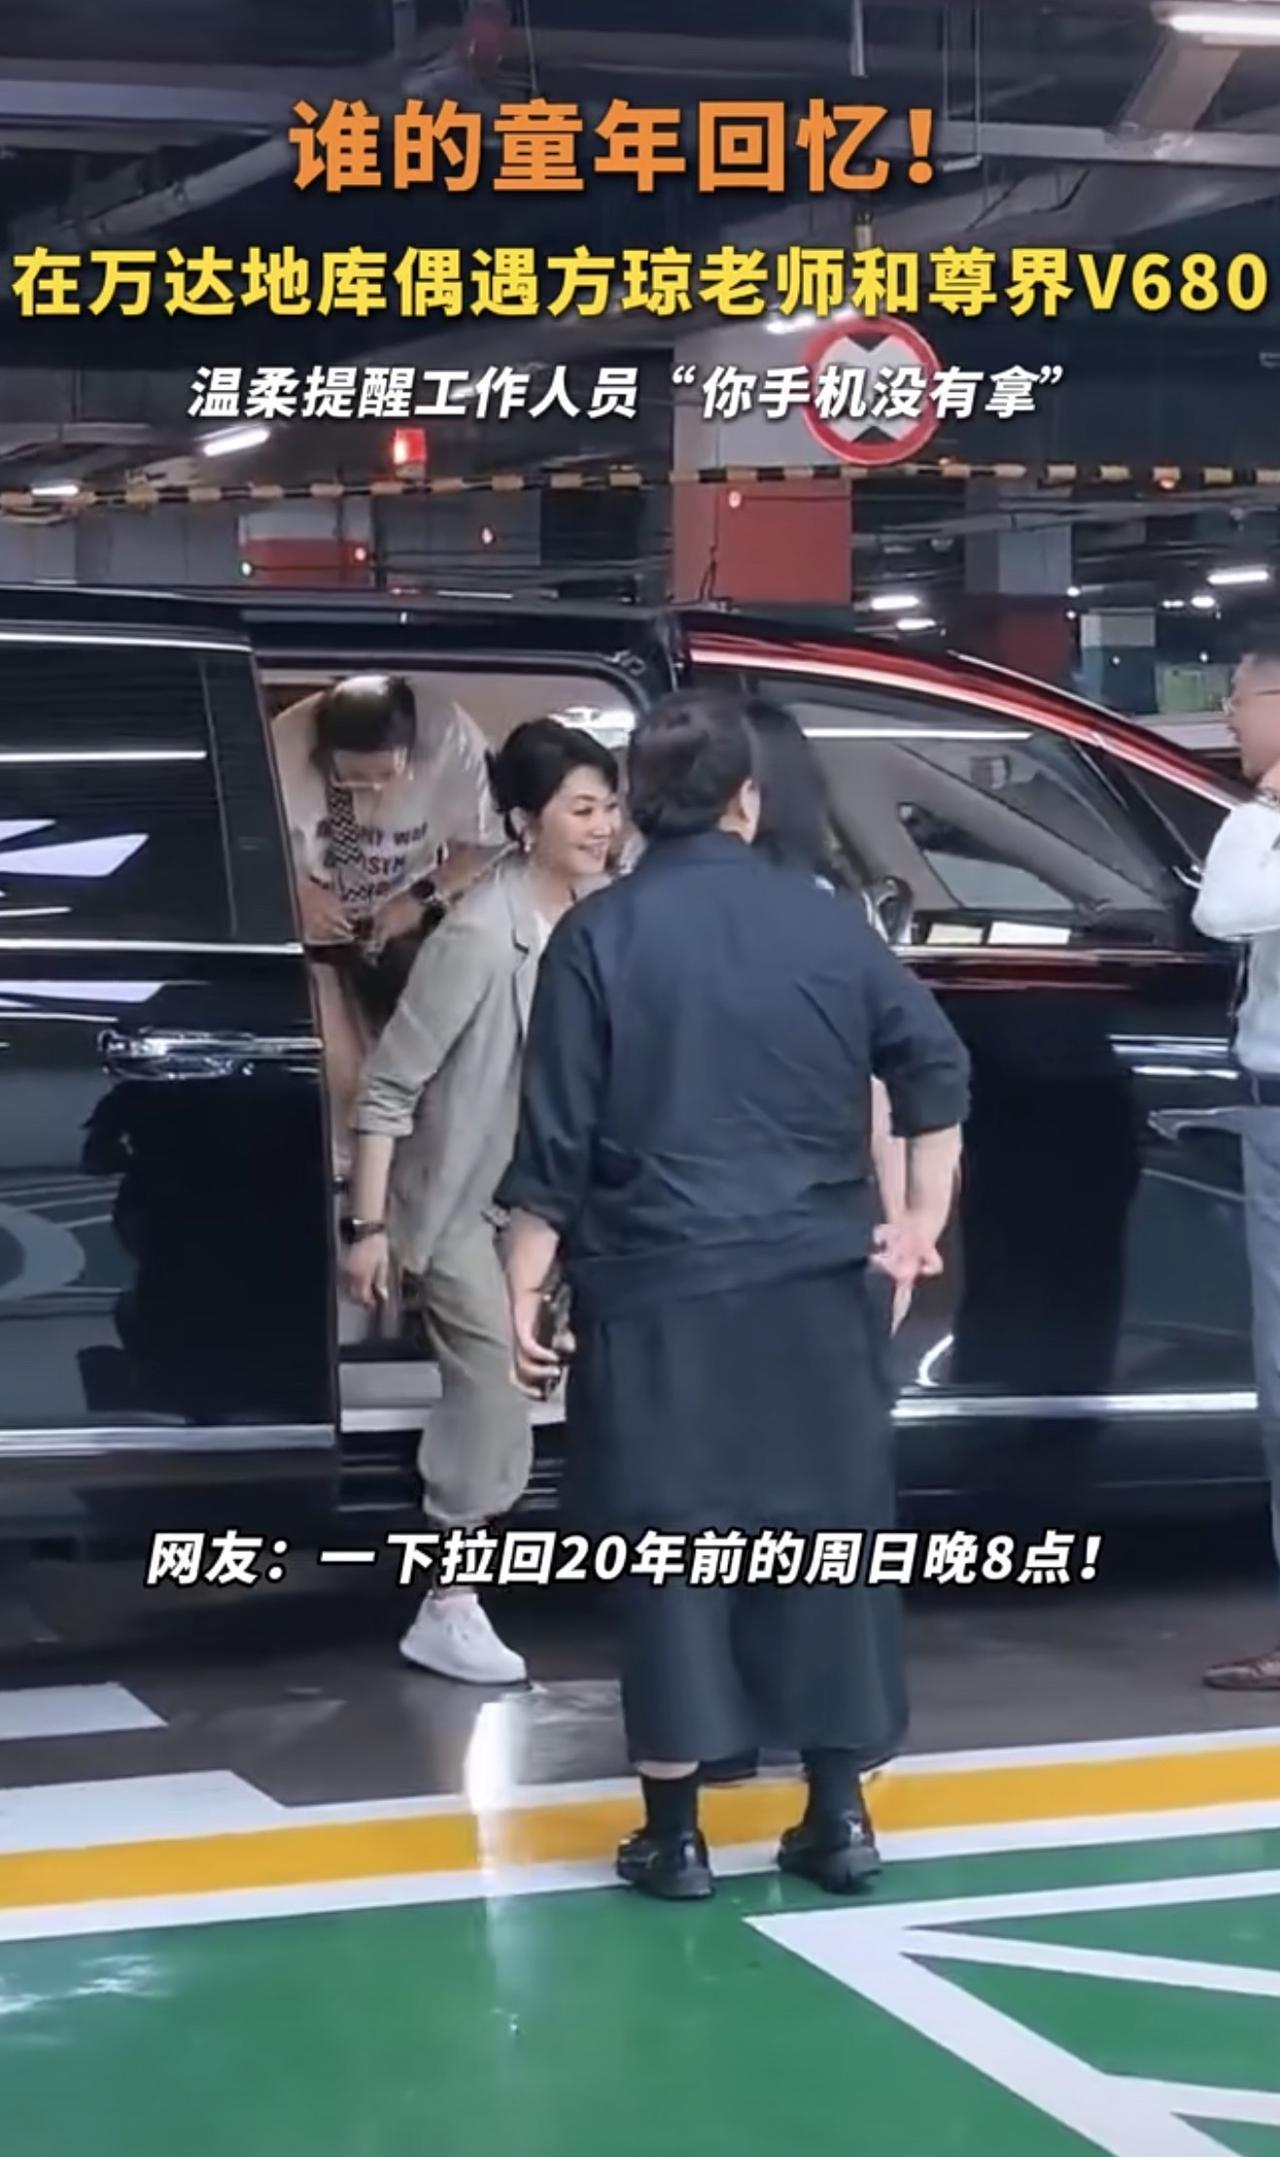
52如果方琼现身万达广场逛街,开着将近70万的电车,依旧很有气质。8月13日

52如果方琼现身万达广场逛街,开着将近70万的电车,依旧很有气质。8月13日

王健林已经惨到什么程度了?说起王健林,很多人的第一印象还是当年的中国首富,随

王健林已经惨到什么程度了?说起王健林,很多人的第一印象还是当年的中国首富,随

王健林已经惨到什么程度了?说起王健林,很多人的第一印象还是当年的中国首富,随口一句“一个亿小目标”火遍全网,风光无限。谁也没想到,如今72岁的他,早已褪去巅峰光环,处境和早年相比,简直天差地别。最直观的变化,就是个人财富的大幅缩水。巅峰时期,王健林身家突破两千多亿,稳居国内顶级富豪行列。时至今日,他的财富直接缩水九成以上,仅剩百亿级别,昔日的商业体量和财富规模,早已不复存在。为了还债、盘活资金,万达近几年一直在持续变卖核心资产,丝毫没有停歇的迹象。熟悉万达的人都清楚,万达广场、酒店、影视、金融板块,都是万达曾经的核心业务,如今基本都在批量处置、转手出让。2026年6月底的两件事,更是直观暴露了万达当下的资金困境。6月29日,南京中院宣判,万达集团需要向苏宁易购支付17.47亿元,同时承担相关违约损失。这笔巨额赔付,让本就紧张的资金链雪上加霜。判决落地的第二天,万达就火速出让了两座核心万达广场。上海松江万达广场、泉州浦西万达广场同步完成股权易主,接盘方为泰盟投资。这已经不是常规的资产优化,而是实打实的割肉填债,靠变卖优质地标资产,填补债务缺口。这只是万达资产处置的冰山一角。早前万达的电影业务已经彻底退出市场,旗下大量高端酒店陆续打包出售,各类金融资产也在持续清仓变现。就连最核心的万达广场,也不再是万达专属资产,近几年数十座广场陆续易主,很多项目彻底脱离万达体系,部分留存项目也转为轻资产模式,万达仅保留运营权限,彻底失去核心控制权。即便如此,万达的债务压力依旧没有缓解。目前公司仍背负着高额债务,各类诉讼、强制执行案件接连不断。放在过去根本不值一提的千万级工程欠款,如今都能让万达触碰限消红线,处境格外窘迫。今昔对比格外唏嘘。曾经随口定下一个亿小目标的王健林,如今要为几千万、上亿的欠款四处周转,精打细算筹措资金。商业版图大幅收缩,优质资产不断流失,财富规模断崖式下跌,是他当下最真实的写照。很多人喜欢把王健林和许家印放在一起对比,两人同样遭遇商业滑铁卢,同样深陷债务危机,但做事风格截然不同。许家印危机爆发后,频频爆出转移资产、摆烂躺平、无视契约底线的争议。反观王健林,从头到尾都在主动自救。不管局势多艰难,他始终没有摆烂跑路,也没有逃避债务,而是实打实靠变卖自有资产、收缩业务规模来还债。哪怕不断割舍核心家底,哪怕财富大幅缩水,也要尽力兑现商业承诺,守住企业和个人的基本底线。商场起落本是常态,楼市红利褪去后,不少老牌房企大佬纷纷跌落神坛。有人彻底翻车、口碑尽毁,有人断臂求生、艰难坚守。王健林虽然输掉了巅峰财富,弄丢了曾经的商业帝国规模,但守住了最可贵的诚信和底线。人到古稀之年,本该安享晚年,他却依旧坚守一线,持续处置资产、化解债务风险。这份不躺平、不违约、不摆烂的担当,在当下的商业环境里,已经十分难得。纵观万达这几年的跌宕起伏,没有一蹴而就的翻盘,只有步步为营的自救。财富没了可以再赚,资产没了可以再布局,但底线和信誉一旦丢了,就再也找不回来了。这也是王健林最让人佩服的地方,也是他和其他暴雷房企老板最大的区别。
曾经喊出“一个亿小目标”的王健林,如今竟落魄到这个地步?2026年刚过半

曾经喊出“一个亿小目标”的王健林,如今竟落魄到这个地步?2026年刚过半

曾经喊出“一个亿小目标”的王健林,如今竟落魄到这个地步?2026年刚过半,王健林又上热搜了,但这次不是因为又买了什么,而是因为又卖了什么。5月26日,王健林名下上海万达小额贷款公司70%的股权被摆上货架变卖,起拍价4.09亿元。这笔资产评估价7.31亿元,年初第一次拍卖起拍5.11亿,没人要;3月第二次降到4.09亿,还是没人要。两次流拍之后法院只能启动变卖程序,60天期限,再卖不掉就彻底砸手里了。同一周,新京报爆出王健林又背上了超30亿元的债务,源于两年前的一笔担保。万达集团那边就回了四个字:“暂无可回应”。一个曾经说“先定一个能达到的小目标,比方说我先挣它一个亿”的人,如今连4个亿的资产打折卖都无人问津。这反差,比电视剧还离谱。要说王健林这几年经历了什么,得从2023年说起。那一年万达的流动性危机彻底爆发,王健林被迫开启“卖卖卖”模式。先是2023年7月,上海儒意影视花22.62亿拿下了万达投资49%的股权。到了12月,王健林又把万达投资剩下51%的股权也卖给了儒意,作价21.55亿。两笔加起来44个亿,万达电影的控制权就这么交出去了。2026年4月,万达电影正式更名为“儒意电影娱乐股份有限公司”,“万达”两个字从公司名字里彻底消失。一家公司的名字改了,背后是一个时代的句号。王健林曾经靠万达电影在文化娱乐领域攻城略地,如今连这块招牌都保不住了。比卖电影更狠的是卖广场。2023年到2025年,万达累计卖掉了超过80座万达广场。2025年5月,一次性就卖了48座,买家是太盟投资、腾讯、京东这批“熟人团”,市场传闻交易金额高达500亿。2026年刚开年,上海颛桥万达广场又以20.48亿的价格转手。一座座曾经遍布全国各大城市的万达广场,正在陆续换上新主人的招牌。王健林本人的财富缩水更触目惊心。2024年新财富500创富榜上,王健林父子以1408亿身家重回前十。但到了2025年福布斯中国内地富豪榜,王健林直接跌出了榜单。从中国首富到榜上无名,中间隔的是一轮又一轮的资产甩卖和股权冻结。股权冻结这事也挺糟心。王健林持有的大连万达商业管理集团3.049亿元股权被冻结到2027年5月。2025年2月,他个人名下7702.8万元股权也被冻结。债务追债的更是排着队来。2026年4月,永辉超市仲裁胜诉,王健林和多年好友孙喜双要连带承担38.6亿元的债务。这事的起因是2023年永辉把万达商管3.89亿股股份卖给了大连御锦,作价45.3亿,结果对方付了首期就赖账了。王健林给这笔交易做了担保,现在担保爆雷了。5月法院已经立案强制执行,涉案金额超过36亿元。一旦进入强制执行,王健林名下的股权、不动产都可能被查封。王健林走到今天这步,说到底是被自己早年的资本游戏反噬了。万达商管上市这事拖了太久,对赌协议像一把悬在头顶的刀。2021年珠海万达商管第一次递交招股书,到2023年底第四次招股书失效。为了安抚投资人,王健林引入了太盟投资等“白衣骑士”,代价是出让了大量股权。上市没成,对赌的压力转化成实实在在的债务和担保责任,一层叠一层,最后全都压在他一个人身上。有人说王健林这是“成也杠杆,败也杠杆”,我觉得不全是。万达的问题本质上是商业模式的问题。重资产扩张的时代过去了,轻资产转型说起来容易,做起来难。万达商管靠管理输出赚钱的模式,远没有自己持有物业来得厚实。再加上房地产下行、消费疲软,万达广场的租金收入和资产估值双双承压,现金流根本填不上债务的窟窿。王思聪这边也在切割。2026年6月,王思聪通过新公司间接持股。8月3日,他卸任了万达产业投资有限公司董事。父子二人在商业版图上的距离越来越远。王健林依然全盘掌舵万达,但掌舵的这艘船,吃水越来越深,能卖的东西越来越少。回看2017年,王健林还是中国首富,在年会上唱《一无所有》。那时候台下掌声雷动,大家都觉得这是首富的凡尔赛。没想到几年后,“一无所有”差点成了预言。从首富到被执行人,从“一个亿小目标”到4亿资产打折没人要,王健林用亲身经历给所有企业家上了一课:商业世界里,没有什么是永远稳的。资产可以缩水,债务不会消失,信用一旦受损,再大的盘子也撑不住。当然,王健林还没到山穷水尽的地步。万达商管还在,轻资产的故事还在讲,太盟的投资也还在。但留给他的时间和筹码,确实不多了。
王健林已经惨到什么程度了?72岁,曾经的中国首富,如今财富缩水九成以上,万达

王健林已经惨到什么程度了?72岁,曾经的中国首富,如今财富缩水九成以上,万达

王健林已经惨到什么程度了?72岁,曾经的中国首富,如今财富缩水九成以上,万达广场一家接一家卖,连核心资产的控制权都让了出去。可就在所有人以为,他已经跌到谷底的时候,他还在卖资产、还债。这也是王健林和许家印最大的区别:钱可以没,但他没有把自己的底线一起丢掉。2023年至今,万达系已经转让了超80座万达广场。2023年卖了4座,2024年卖了26座,到2025年更是一次性打包48座,被13家机构组成的联合体接手。这些广场分布在39个城市,曾经都是万达的核心家底。除了万达广场,非核心资产也在陆续变现。万达以24.9亿元卖掉了酒店管理公司100%股权,又以2.4亿元出让快钱金融30%股份。每一笔交易的背后,都是为了回笼资金填补债务缺口。卖资产的背后,是压得人喘不过气的债务大山。截至2026年初,万达集团总负债约6000亿元,仅万达商管的有息负债就超过1400亿元。每年的利息支出高达70亿至130亿元,72岁的王健林每天一睁眼,就欠着近2000万利息。更致命的是股权冻结接踵而至。2025年8月,万达商管19.79亿元股权被冻;9月,万达网络金融和上海万达小贷的股权合计94亿余元被冻,冻结期长达三年。2026年3月,北银消费金融的全部股权也未能幸免。王健林甚至要为债务个人兜底。2026年4月,仲裁裁决他对38.6亿元债务承担连带责任,这是首次将他个人与巨额债务直接绑定。一旦未能按期履行,名下股权、不动产都可能被查封冻结。为了还债,王健林早已失去万达商管的绝对控制权。2023年,5家投资机构注资600亿元,帮万达缓解了对赌协议的债务压力,但也换走了核心资产的主导权。曾经说一不二的首富,如今只能看着辛苦创下的商业帝国易主。但万达的出售并非盲目甩卖。所有被卖掉的万达广场,日常经营仍由万达商管负责。而且部分交易附带“回购期权”,为日后赎回留下了余地。烟台芝罘万达广场就是例证,出售不足半年就被万达赎回。这座广场能被赎回,关键在于它的硬实力。位于核心商圈的它,金街铺位出租率常年接近100%,年化租金回报超5%。这也说明万达的资产处置逻辑:先卖非优质资产止血,等现金流好转再回购优质核心。经过密集处置,万达的财务状况已出现好转。境内债已全部清零,仅剩余4亿美元海外债。这种“先卖后赎”的操作,既缓解了短期压力,又保住了未来的翻盘希望,成为行业自救的一个样本。同样面对债务危机,许家印的选择截然不同。恒大债务爆发后,许家印夫妇早已通过分红、信托等方式转移资产,累计分得红利超500亿元。还设立了23亿美元的离岸家族信托,指定儿子为受益人。为了规避债务,许家印还上演“技术性离婚”,让前妻丁玉梅成为“独立第三方”。甚至通过虚假诉讼的方式,试图将资产保全在家族名下。这些操作看似周密,最终还是被法律戳穿,资产被清盘人接管。截至2025年7月,恒大相关债权申报总额高达3500亿港元,而被冻结的资产仅约550亿元,根本无力覆盖。许家印当庭认罪悔罪,昔日风光最终沦为一场闹剧。反观王健林,即便陷入绝境,也没有选择转移资产。万达在还债的同时,还在坚持保交楼。延安万达城截至2025年已累计交房6247套,位列延安市第一,交付数量断层领先。万达地产更是成为为数不多清零境内公开债的开发企业。各地项目良性运转,五期楼盘的物业满意度达到99%,收费率100%。这些细节足以说明,万达没有因为债务危机就放弃对业主的责任。王健林的坚守,其实早有轨迹可循。早年沈阳太原街万达广场经营不佳,万达主动连本带息回购所有商铺重建。汶川地震时,万达是全国第一个捐款的企业,累计捐款3.5亿元。这种刻在骨子里的责任意识,让他在危机中守住了底线。他没有像许家印那样逃避责任,而是选择正面硬刚,用资产变现的方式一点点偿还债务。哪怕失去控制权,哪怕财富大幅缩水,也不愿透支信誉。在地产行业下行周期中,王健林和许家印的选择,划出了两条截然不同的道路。一个是“卖而不退”,用断臂求生的方式保住企业根基和信誉;一个是“逃而不还”,用投机取巧的手段转移资产,最终身陷囹圄。其实企业家的底线,在顺境中看不出差距,到了绝境才会显现。王健林的惨,是财富和控制权的失去;但他的清醒,是守住了商业伦理的底线。这种底线,比一时的财富更有价值。行业寒冬里,王健林的自救之路未必能一帆风顺。万达仍面临股权冻结、短期流动性缺口等问题,未来能否全面翻身还是未知数。但他用实际行动证明,商业的本质不仅是盈利,更是责任与担当。钱没了可以再赚,信誉没了就真的什么都没了。这或许就是王健林给所有企业家的启示:顺境时可以扩张激进,但逆境中必须守住底线。只有这样,才能在行业回暖时,还有卷土重来的可能。
胖东来因房东涨租关店任丘万达广场从开业以来就没火过,长期生意不景气,楼里的超市和

胖东来因房东涨租关店任丘万达广场从开业以来就没火过,长期生意不景气,楼里的超市和

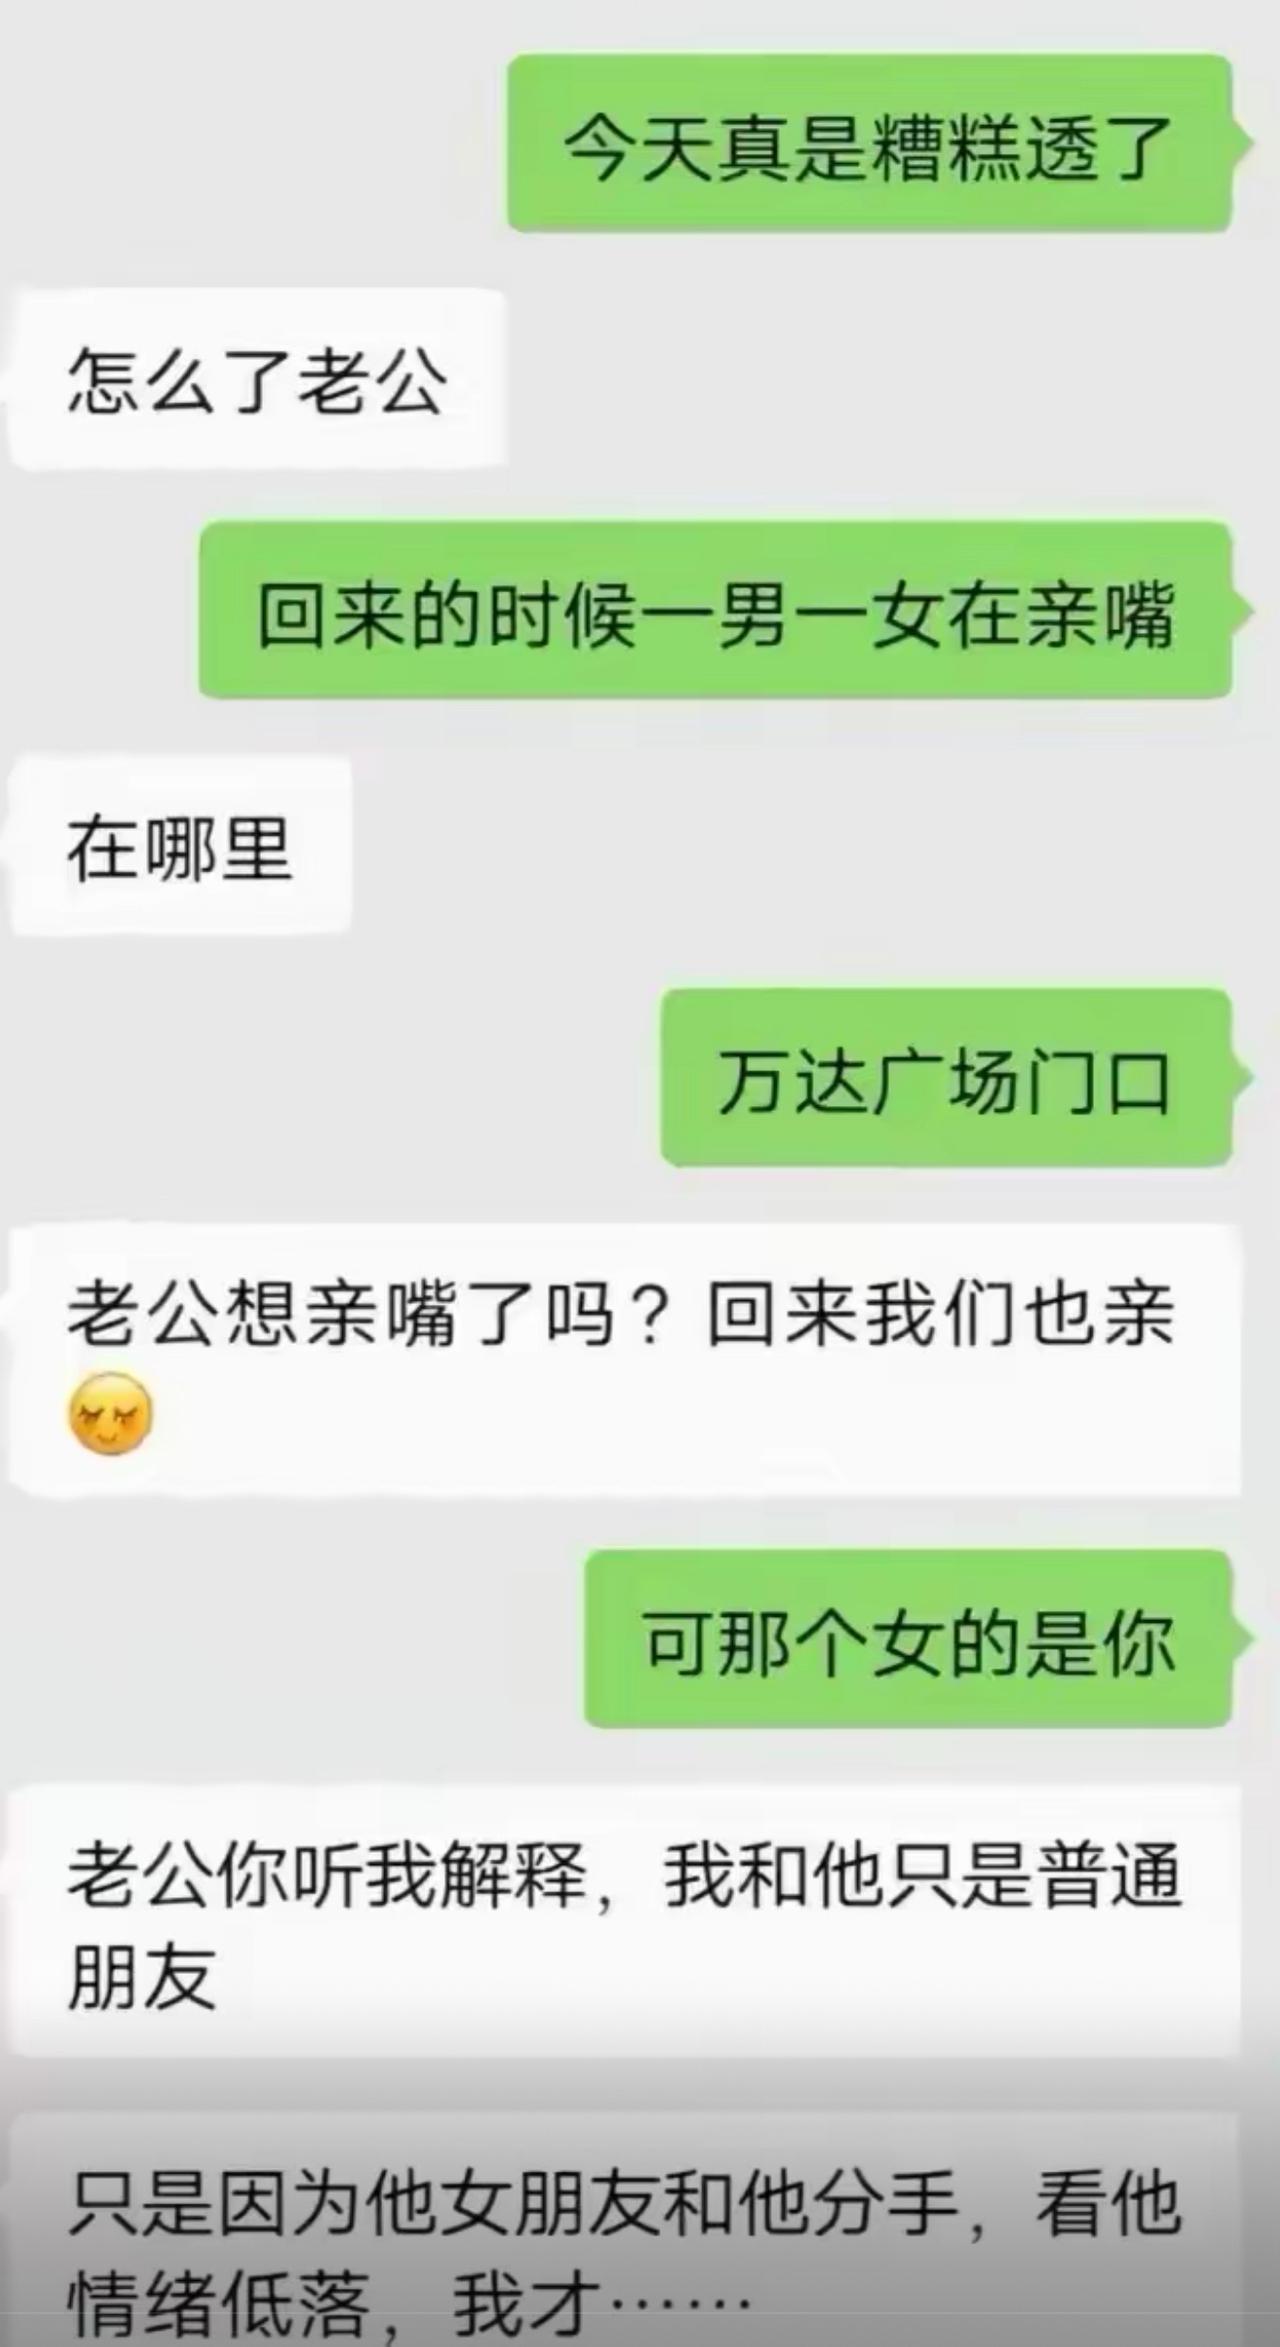
男生唉声叹气地抱怨自己倒霉透顶了,下班路过万达广场门口,撞见一对男女在亲热接吻。

男生唉声叹气地抱怨自己倒霉透顶了,下班路过万达广场门口,撞见一对男女在亲热接吻。