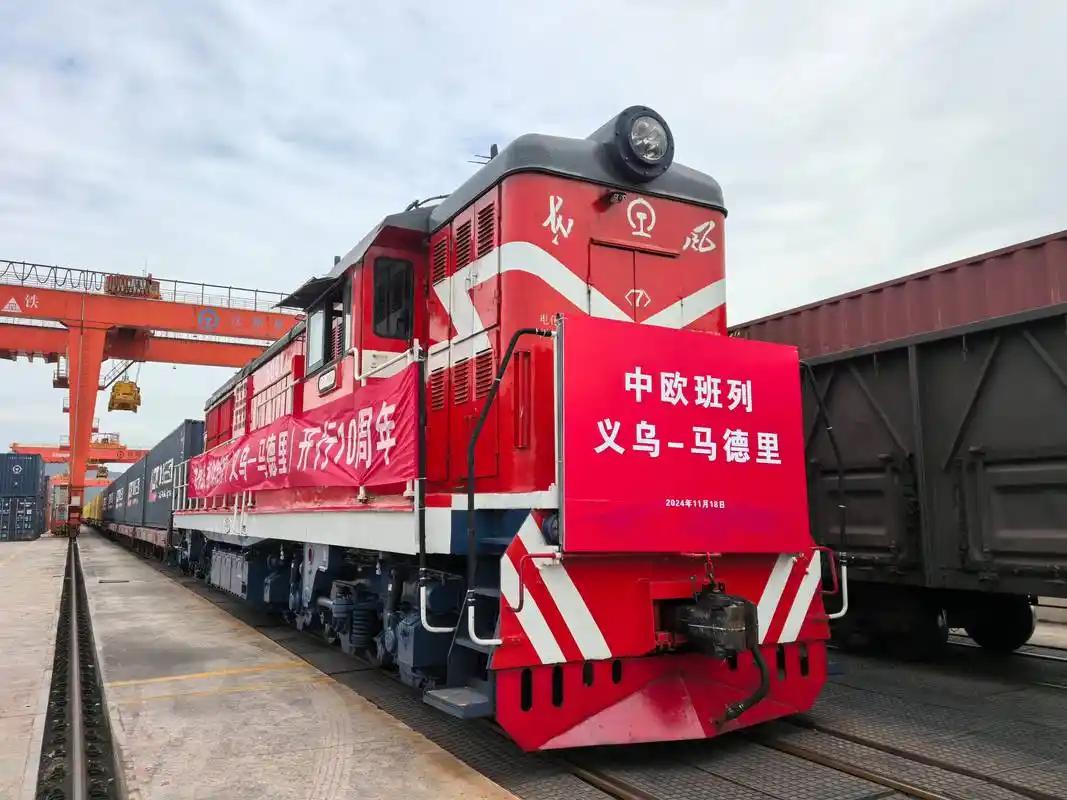
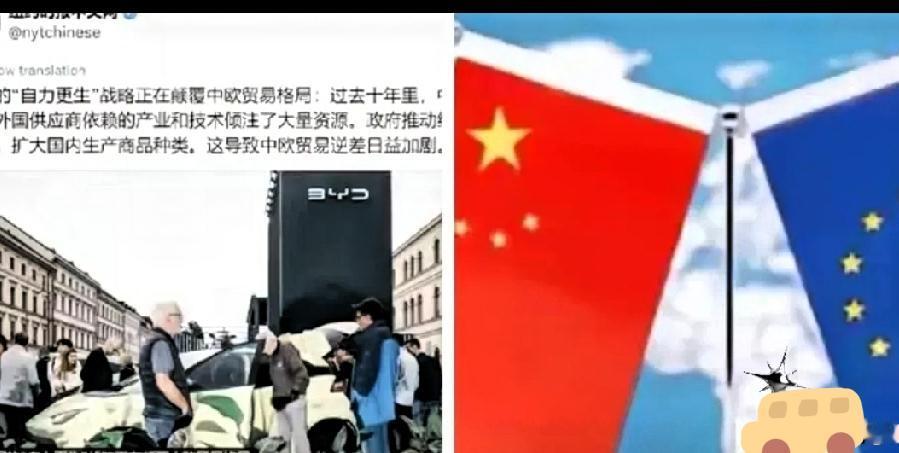
中方不买了,欧洲那边是真急了!法德领导人联名给欧盟委员会主席写信,要求全面动用贸易防御工具,德国甚至向法国靠拢,支持对华更强硬。马克龙和默茨警告,一场广泛工业冲击正波及欧洲制造业核心:制药、航空航天、汽车、机床、化工。
急的不是中国关门,是中国把门里的活全干了。2026年第一季度,欧盟对华贸易逆差飙到98亿欧元,创2022年三季度以来最高。
每天超10亿欧元缺口像沙漏一样淌,布鲁塞尔坐不住。
德国首当其冲。2026年上半年,德国对华出口同比掉超12%,不到370亿欧元;从中国进口涨近9%,冲到920亿欧元。
汽车更惨,前五个月德国汽车及零部件对华出口降超四分之一,只剩47亿欧元。自2022年高点,从约300亿欧元跌到136亿欧元。
但这不是“中国不买了”那么简单。中国不是不买欧洲货,是买的篮子换了。2026年上半年,中国从法国进口涨19%,从爱尔兰涨19.2%,从意大利涨13.1%,从西班牙涨14.8%,从匈牙利涨15.6%。只有德国在掉。因为德国卖的核心是汽车和机械设备,恰恰是中国进步最快的领域。
事实摆着:2026年上半年,中国装备制造业出口交货值同比增长18.2%,对工业出口增长贡献近50%。新能源汽车出口509.6万辆,同比增长65.3%;风力发电机组和锂电池出口分别增长35.6%和37.6%。
德国机械设备制造业联合会自己承认,中国企业的优势已不再仅靠数量和价格,而是技术实力和创新能力。
这才是欧洲真正慌的根源。不是中国关门,是中国把门后的技术学会了,而且学得比老师还快。
英国皇家国际事务研究所报告说,中国企业竞争优势建立在长期产业政策、完整供应链、技术创新和人才储备上,可能持续数十年。
全球技术流动方向已经逆转,福特、大众、雷诺都在从中国获取电池、平台或研发资源。
欧洲的应对却让人看不懂。一边喊“去风险”,一边推保护性立法。
2026年4月对华电动汽车最高45.3%反补贴税落地,44家欧洲行业协会集体施压,要求更强硬贸易防御。
但这堵墙挡住的到底是谁?宝马CEO公开反对加征关税,理由实在——宝马自己在中国生产纯电Mini并出口海外,关税升高只会让供应链更贵、成本更高。
欧洲工业真正的病灶在自己身上。国际能源署数据显示,2025年欧盟能源密集型工业电价超美国两倍,比中国高近50%。超过三分之二欧洲制造业企业,生产成本比中国高20%。
俄乌冲突后能源价格断档上涨,工业电价居高不下,竞争力被成本一点点啃掉。
欧洲政客不是不知道问题在哪,但承认内部积弊意味着推动痛苦改革,压缩成本,承担选票损失。找外部靶子当替罪羊,操作起来轻松太多。
中国的态度一直清楚。中国欧盟商会调查显示,认为在中国经营更困难的欧洲企业比例下降5个百分点,对未来两年盈利乐观的比例在上升。
欧洲企业嘴上喊疼,身体诚实——2026年上半年,德国企业对华直接投资同比增长约33%,达56亿欧元;巴斯夫在广东湛江投资约87亿欧元一体化基地3月投产。
资本不关心政客在议会通过什么动议,只关心哪里有市场、哪里能赚钱。
回过头看,这轮中欧贸易格局变化不是谁刻意制造。中国没主动“不买”,欧洲也不是被谁“制裁”。
真正发生的是:中国制造业从“用设备造产品”升级到“造设备造产品”,从产业链中下游爬到上游。
过去德国卖机床给中国,中国用机床造产品卖全世界;现在中国自己造机床、激光切割机、自动化产线,价格便宜三到四成,性能差不太多。
德国从卖铲子的人,变成跟买铲子的人抢生意,这个角色转换搁谁都难受。
但难受归难受,靠加关税解决不了问题。欧洲工业困境,根源不在中国竞争力,而在自身能源成本、创新投入和劳动力市场的结构性短板。
把内部改革难题转嫁为贸易冲突,短期安抚情绪,长期切断全球分工红利。
中国在14纳米工艺上做出不输先进制程的AI芯片,在重型燃机控制系统上打破进口依赖。这些突破不是天上掉下来,是被逼出来,也是自己一步步走出来。
真正的底气不是不买谁的东西,而是自己造得出来。
这个世界不会因为谁害怕竞争就停下来等谁。
欧洲需要面对的不是中国“不公平竞争”,而是自己能不能放下舒适区,在能源、创新和产业政策上真正改革。把对手挡在门外,最终挡住的只会是自己前进的路。