在中国,有100万存款的家庭到底多不多?答案可能和很多人的想象不一样。
网上流传着一种说法,称到2025年,全国能一次拿出100万元现金存款的家庭只有49.4万户,占比仅0.1%。
这个数字听起来很惊人,可仔细查证就会发现,目前并没有找到中国人民银行正式公布这一统计结果的权威文件。
真正值得关注的,不是一个尚未证实的数字,而是普通家庭想攒下100万元,究竟要走多远的路。
国家统计局2021年5月11日公布的第七次全国人口普查数据显示,截至2020年11月1日,全国共有家庭户约4.94亿户,平均每户2.62人。
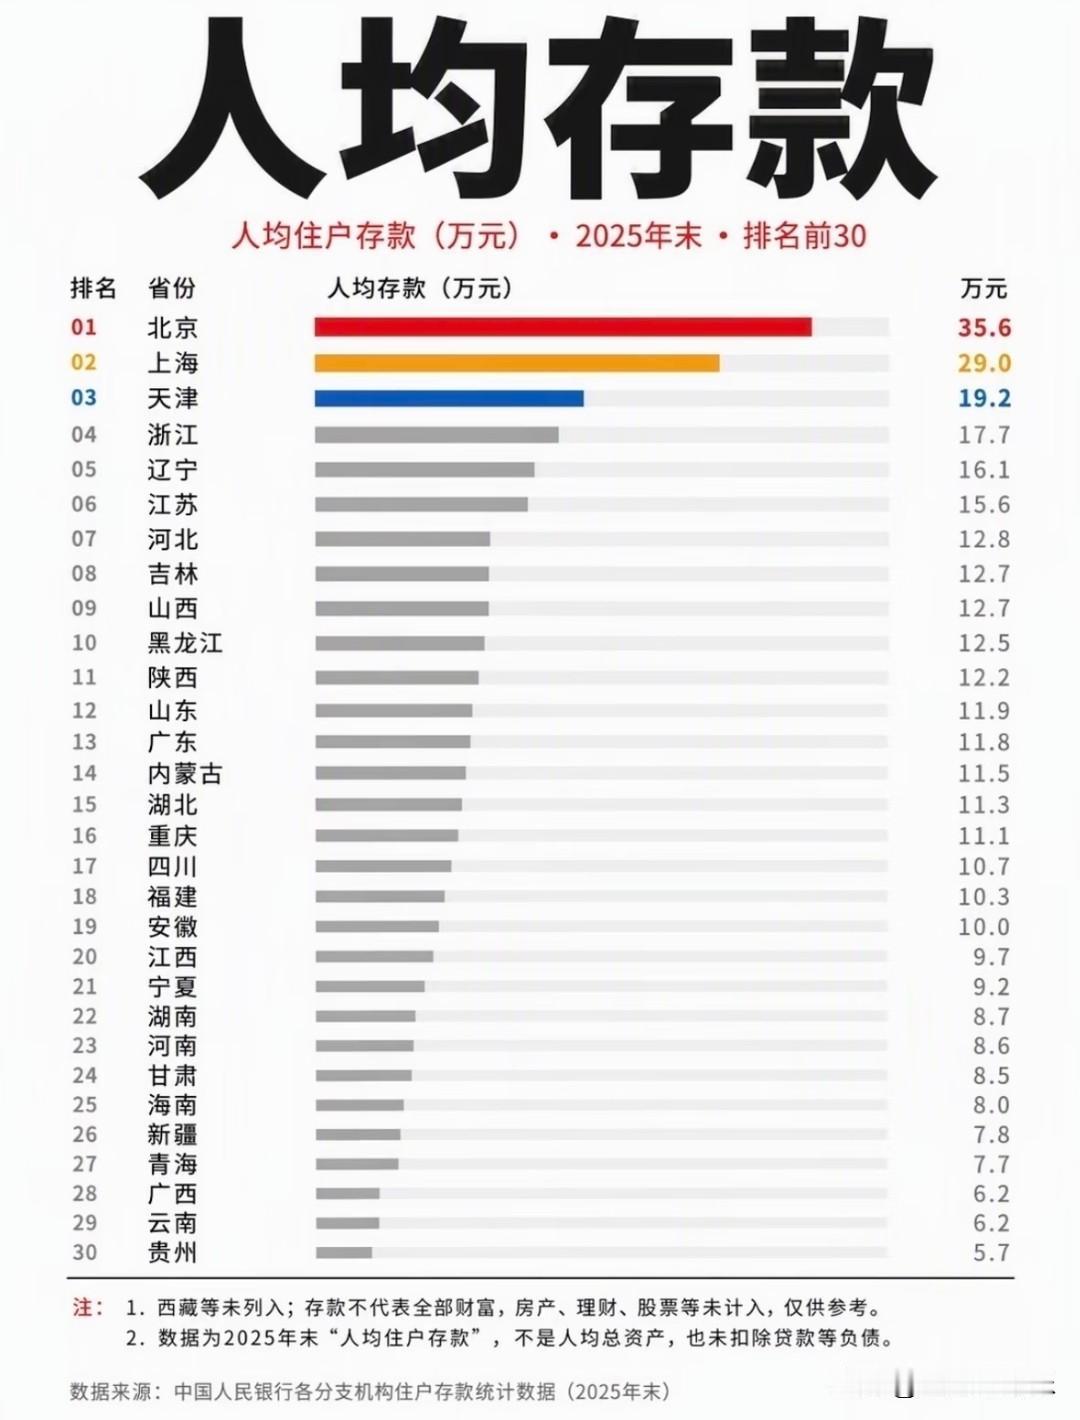
这是官方人口普查数据,却不能直接拿来证明百万存款家庭有多少,中国人民银行公布的数据显示,2024年末住户人民币存款余额约151.25万亿元,全年增加约14.26万亿元。
这里统计的是所有住户存款的总规模,并没有告诉我们这些钱具体集中在哪些家庭,总量很大,不等于每个家庭都很富裕;平均数看着可观,也不意味着每家都能拿出一笔百万现金。
把数字放回日常生活,差距就更容易理解了,假设一对夫妻每个月能存下4000元,一年存4.8万元,连续20年、不计利息,也只能攒下96万元。
想达到100万元,还得再坚持约10个月,现实生活却不是一道只要计算就能得出结果的数学题,房租房贷、孩子教育、老人看病、家庭突发支出,都可能让储蓄计划中断。
你觉得一个普通家庭攒下100万元,最难的究竟是收入不够,还是生活中总有意外支出?
我想说,判断一个家庭的经济实力,不能只盯着“100万”这道门槛,存款是一项资产,却不是家庭财富的全部。
有的家庭银行账户里有几十万元,名下还有房产,收入稳定,负债也不高;有的家庭账面资产看着不少,却背着沉重的房贷,每个月工资一到账就要还款,两种家庭的生活压力可能完全不同,只看存款余额,就给一个家庭的经济状况下结论,很容易失真。
还有一个经常被忽略的区别:拥有100万元资产,不等于手里有100万元现金,房子、车辆、长期投资都可能算作家庭资产,可它们并不能随时、无成本地换成现金。
房产出售需要时间,投资产品可能有波动,提前变现也可能带来损失,真正能在遇到急事时立刻动用的钱,才是家庭现金流安全的重要组成部分,百万存款之所以让人关注,背后其实是大家对抗风险、获得选择权的愿望。
再看储蓄能力,它也不是单靠节省就能解决的,每月存4000元,对收入稳定、住房成本较低的家庭来说,可能是一个可执行的目标;对收入不高、需要赡养老人或抚养孩子的家庭而言,能够持续存下这笔钱,难度就会大得多。
收入水平、生活成本、家庭责任和工作稳定性,都会影响最终结果,不能因为有人攒到了100万元,就认定其他人不够努力;也不能因为暂时存款不多,就否定一个家庭多年来的付出。
对普通家庭来说,比起被网上的财富数字牵着走,更有价值的是建立自己的财务安全线,先把日常开支和固定负债算清楚,再根据收入安排储蓄;留出应急资金,避免为了追求高收益而承担自己无法承受的风险;涉及养老、医疗和子女教育的长期支出,也应提前规划。
每个家庭的情况不一样,没有必要照搬别人的存钱速度,更没必要为了一个漂亮的数字牺牲基本生活质量。
至于“全国只有49.4万户家庭有100万元存款”,在缺少权威统计口径和原始数据的情况下,不应该把它当成确定事实传播。
真正可靠的讨论,需要把家庭存款、家庭总资产、负债以及统计范围区分开来,数字可以吸引眼球,但事实才决定一篇文章能走多远。100万元可以是一个阶段性目标,却不应该成为衡量人生价值的唯一标准。
钱的意义,不只是账户里有多少个零,更是遇到风雨时,你有多少底气从容面对,你认为在今天的中国,一个普通家庭有多少存款,才能真正拥有安全感?