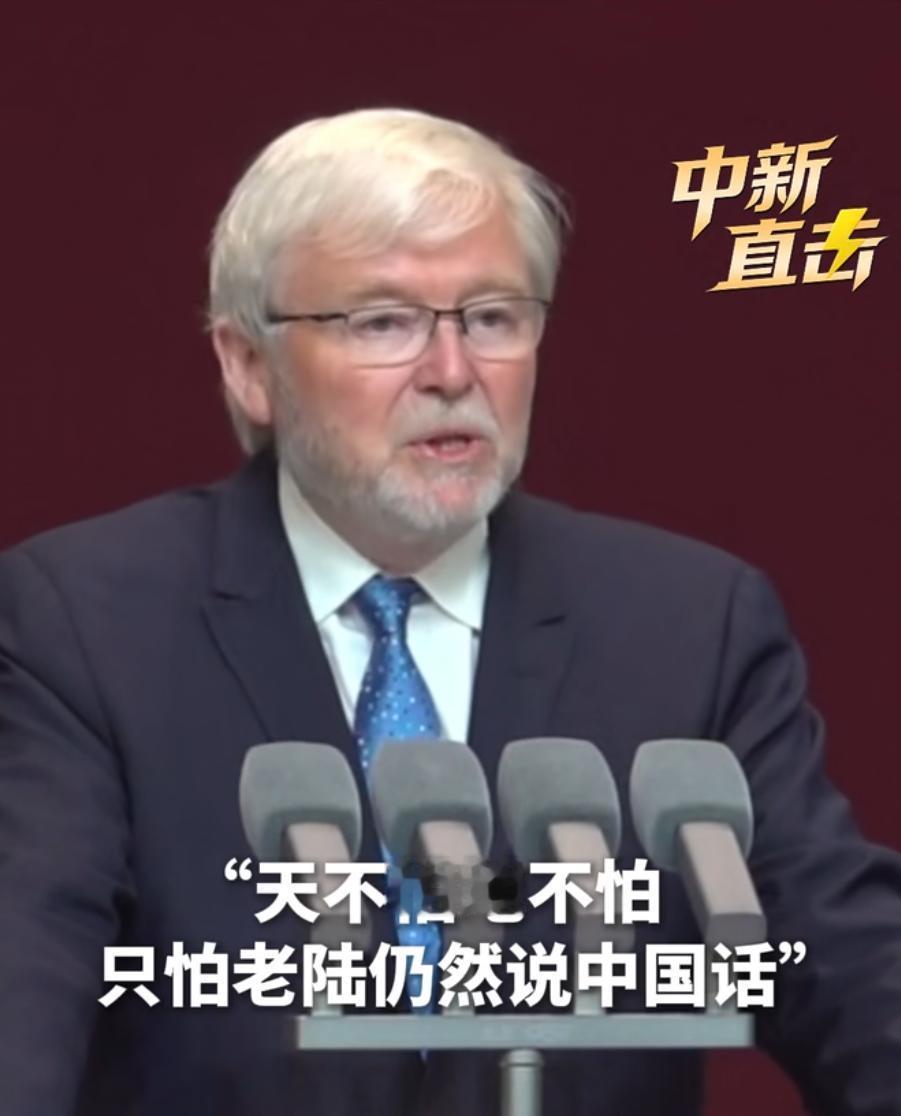
陆克文给白宫出了一招,对中国造船业釜底抽薪,欧美纷纷热议但日韩却沉默不语,偏偏在这个时候,澳大利亚前总理陆克文提出了分散全球海洋产业供应链的主张,将中国造船业的市场地位与国际航运安全联系起来。
美国想重新掌握造船主动权,却碰到了一个尴尬的问题:造船厂可以花钱建,设备可以从国外买,但几十年积累下来的产业链,不是签几份协议就能恢复的。
偏偏在这个时候,澳大利亚前总理陆克文提出了分散全球海洋产业供应链的主张,将中国造船业的市场地位与国际航运安全联系起来。这个思路看似能够帮助美国摆脱依赖,真正实施起来,却牵涉到日韩、欧洲船东以及全球运输成本。
陆克文所强调的,是不能让重要海洋产业过度集中在少数国家手里。这与美国近年来推动供应链调整的政策方向有相通之处。
不过,截至2026年10月11日,尚不能确认白宫已经正式采纳他的具体建议。另一个容易被忽略的时间细节是,陆克文已经在2026年3月底结束澳大利亚驻美大使任期。
因此,把他的言论理解为国际政策讨论,比描述成一项已经实施的美国政府计划更加准确。
美国为什么对造船业如此着急?原因不仅在于商业利润。
大型商船承担着全球货物运输,造船和修船能力又关系到一个国家能否长期维持海上运输。美国曾经拥有庞大的造船工业,如今商业造船规模已经明显落后于亚洲主要生产国。
2026年2月,美国政府公布《海事行动计划》,提出建设海事产业园区、扩大本国船队、培训技术工人,同时研究通过港口收费筹集资金。
然而,政策的推进并不顺利。2025年4月,美国宣布针对中国海运、物流及造船领域采取收费措施,希望提高使用相关船舶的成本。
但同年11月9日,美国贸易代表办公室宣布暂停执行一年,暂停期从11月10日开始。到了2026年10月,这项暂停安排仍处于原定期限内。
美国可以通过行政手段改变收费规则,却必须考虑航运企业可能承担的额外开支,以及这些成本最终是否转嫁给进口商和消费者。
再看中国船厂的实际表现,市场给出的答案相当清楚。克拉克森10月公布的数据显示,2026年9月全球新船订单约620万修正总吨,中国船企获得474万修正总吨,占76%,连续18个月保持月度接单领先。
韩国船厂同期获得127万修正总吨,约占20.5%。更重要的是,今年前九个月,中国船厂累计获得5391万修正总吨订单,占全球总量的76%。
这种优势已经不是个别大型合同带来的短期变化。
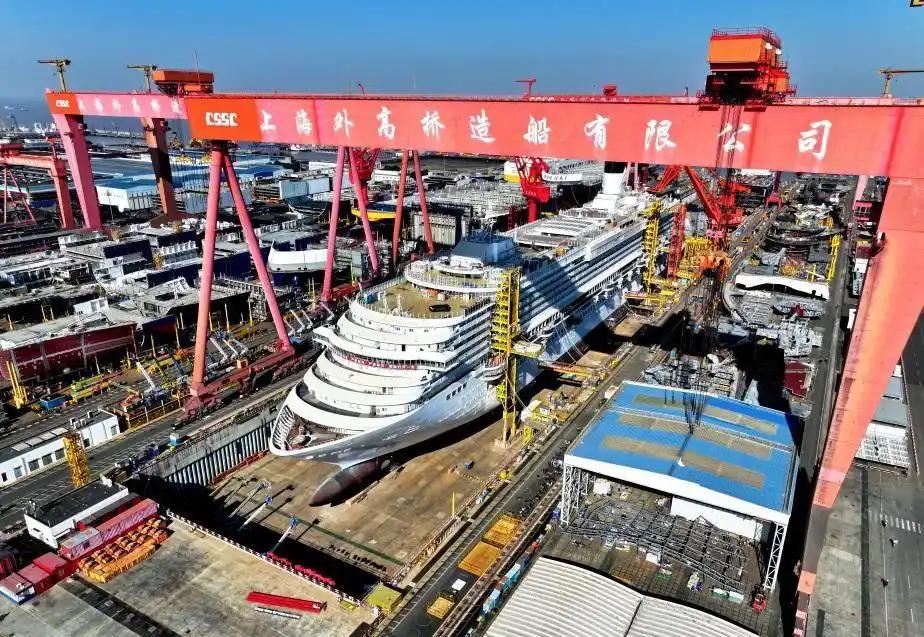
订单为什么不断流向中国?可以从一艘大型集装箱船的建造过程看出来。
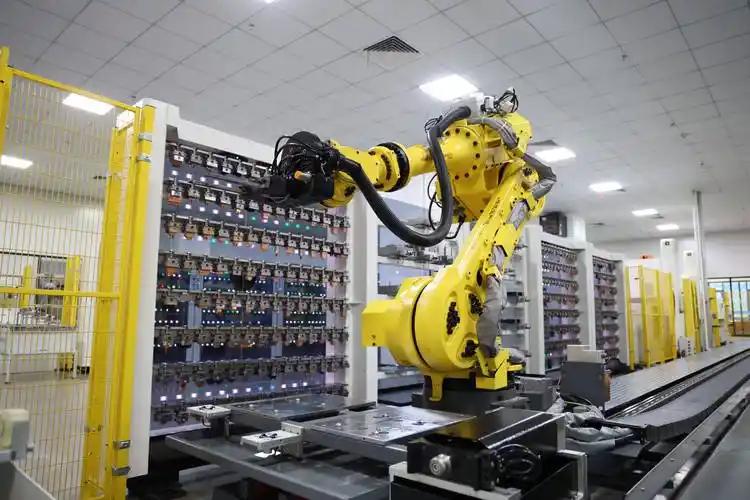
船东确定设计方案后,钢板、发动机、电缆、导航设备、船舱设施等都要陆续进厂。任何关键设备延迟到货,都可能影响整艘船的交付。
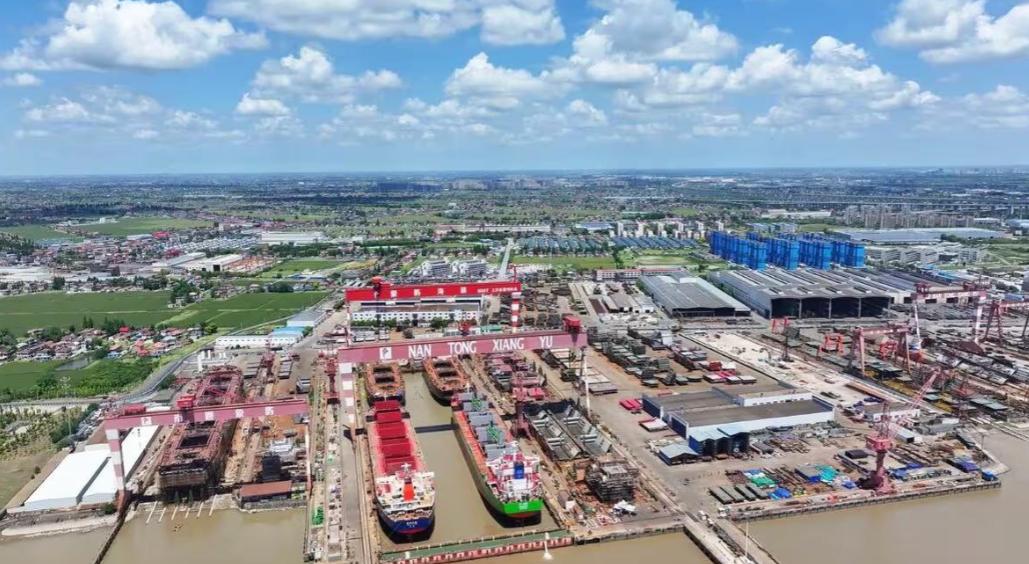
中国沿海已经形成比较成熟的配套网络,部分船用设备和加工服务能够就近获得,企业之间也容易协调生产计划。船东真正看重的,正是这种从签合同到交船的整体效率,而不只是报价单上的数字。
还有一个容易被忽略的变化:部分中国大型船厂已经开始安排2030年的交船档期。2026年9月,海事行业媒体关注到,中国造船企业面对的问题正在从争取订单转向分配有限产能。
这当然说明市场需求旺盛,但也带来新的经营难题。如果企业为了扩产投入过多,等到全球船舶更新需求回落,闲置产能又可能成为负担。
因此,订单多不等于没有风险,交付能力和投资节奏同样重要。
至于日韩为什么没有简单跟着西方的论调走,原因就在于两国本身也是造船大国,而且利益并不完全相同。韩国拥有高端液化天然气运输船等领域的竞争优势,希望通过技术和投资扩大海外市场;日本则有自己的船舶制造体系,同时面临设备更新和产业规模调整的压力。
它们既是中国企业的竞争对手,又必须按照实际订单和经营成本作决定,不能只凭政治口号安排工厂生产。所谓韩国沉默,实际上也不符合最新情况。
2026年7月23日,韩美造船合作中心在华盛顿正式成立,双方围绕1500亿美元规模的造船合作投资计划展开工作。韩国三星重工、韩华海洋等企业参与船厂自动化、船舶设计、人才培训及设备合作。
9月23日,韩国方面还披露,韩美领导人讨论了军舰建造合作。韩国并不是置身事外,而是在争取美国造船业重建过程中能够获得的市场机会。
贸易、工业和资源部不过,韩国也有自己的顾虑。
9月30日,韩国国家安保战略研究院发布分析,指出韩美造船合作面临投资成本高、技术外流以及韩国本土技术工人流失等风险。如果韩国把过多生产能力转移到美国,国内船厂可能受到影响。