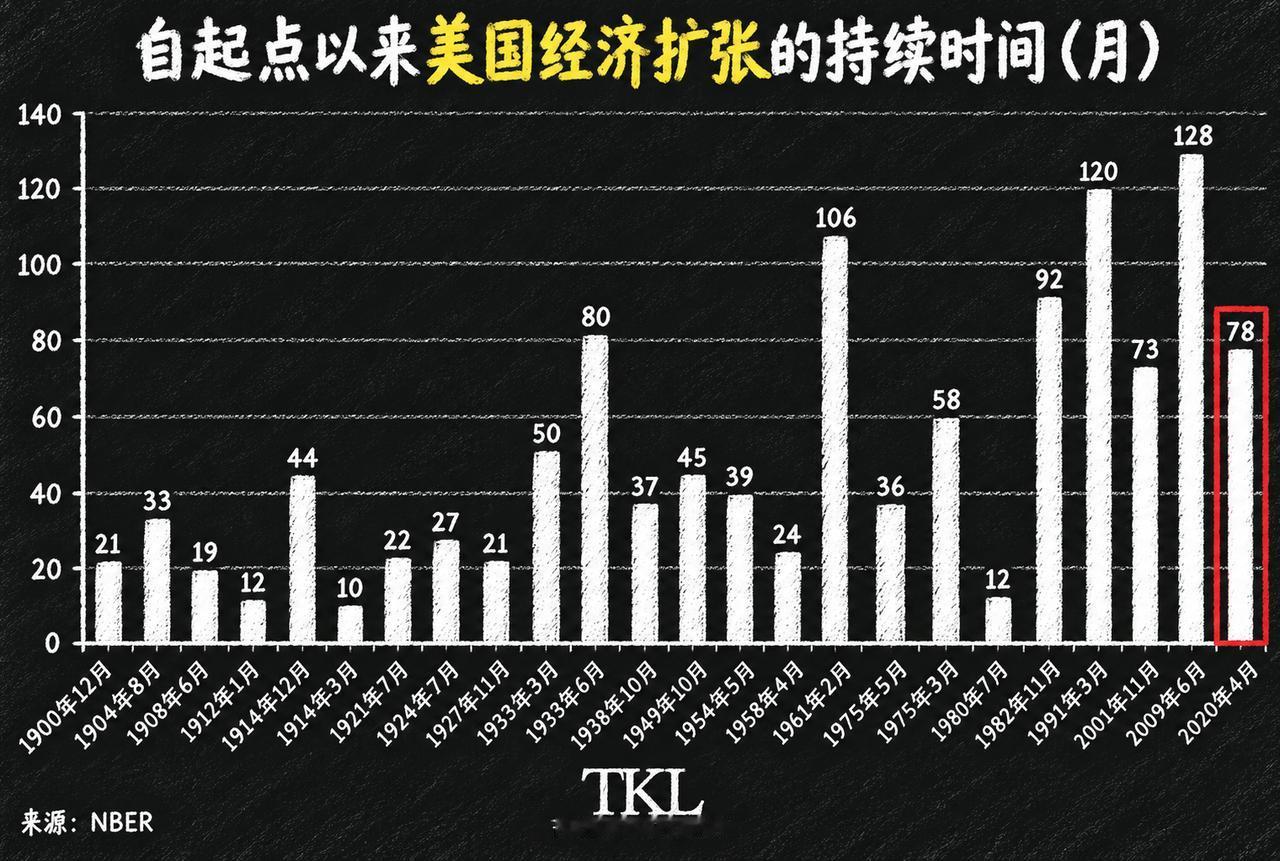
美国经济已经连续扩张了78个月,不仅创下1854年有商业周期记录以来第6长的增长纪录,更暴露出一个堪称诡异的现象:
最近5次美国经济扩张,居然全部挤进了170年历史上的前七长。
要知道,在历史的长河里,美国经济周期的中位数不过38个月,平均值也仅有49个月。按照传统的经济学剧本,增长三四年,市场就该自然出清、喘口气歇歇脚。
然而现在,这个周期律仿佛被按了锁血挂。除了2009到2020年长达128个月的史诗级长跑外,当前从2020年4月开启的这轮扩张,又轻轻松松跑过了78个月,把历史平均线远远甩在身后。
数据摆在这里,看起来强劲得无可挑剔。但只要看懂背后的底层逻辑,就会发现这根本不是什么经济学的永动机神迹,而是一场由三大引擎强行续命的氪金玩家秀。
第一,是非常规货币政策的不限量续杯。过去是重病才进ICU,现在是稍微有点感冒就直接上ECMO。美联储把降息和量化宽松玩成了日常保健品,流动性大水随时待命。
第二,是史诗级财政赤字的透支未来。政府把刷信用卡做到了极致,用天文数字般的债务窟窿,硬生生砸出了GDP增长的华丽数字。2026财年美国联邦预算赤字预计达到1.9万亿美元,占GDP的5.8%,公众持有的联邦债务占GDP的比重将升至100.7%。
第三,是AI投资狂潮的资本大力丸。从算力芯片到数据中心,硅谷巨头们动辄数千亿美元的真金白银砸下去,在实体经济和美股市场上同时点燃了狂欢的篝火。AI相关投资目前贡献了美国GDP增长的近五分之一,约占过去一年2.1%增速中的0.47个百分点。
在货币政策、财政赤字和AI信仰的三重加持下,传统的商业周期确实被人工干预强行拉长了。但这就像一个马拉松选手,本该在第30公里停下休整,却靠着不断注射强心针、高糖饮料和兴奋剂,一口气硬撑到了第70公里。表面上步频依然健步如飞,但体内的各项指标早已游走在极限边缘。
诡异的地方恰恰在这里。看总量数据,美国经济强劲得不像话。二季度名义GDP年化增长高达8.02%,经济总量膨胀到32.486万亿美元。
但与此同时,9月非农就业仅新增2.9万人,远低于市场预期的9万人,7月和8月的数据还被合计下修了6万个岗位。股市在涨,GDP在涨,可就业市场几乎冻住了。
这就引出了一个更深层的问题。增长的果实到底落到了谁的口袋里。美国企业利润占GDP的比重已经攀升到创纪录的13.8%,但这轮利润增长高度集中在少数AI相关企业中,标普500指数约40%的市值由寥寥几只AI概念股撑起。
在AI圈子之外,大部分美国企业的利润率承压甚至持平。换句话说,GDP数字之所以好看,很大程度上是因为少数科技巨头赚得盆满钵满,而大量中小企业和普通劳动者的日子并没有跟着水涨船高。
劳动力市场的温度也跟着降了。就业创造异常疲软,工资同比增长仅0.43%,远低于经济扩张期通常的1%到1.5%。
失业率虽然维持在4.2%的低位,但这主要是因为劳动参与率长期低迷,大量适龄人口退出了劳动力市场,并不是因为岗位充裕。这轮扩张正在变成一场没有广泛就业支撑的财富游戏。
消费端也在露出裂痕。5月美国消费者信心指数降至93.1,密歇根大学消费者信心指数甚至滑落到44.8,创下历史新低。
约一半消费者表示高物价侵蚀了生活水平,22%的人说收入在减少。消费之所以还没崩,靠的是高收入群体从股市上涨中获得的财富效应在撑着,而中低收入家庭早就在硬扛了。
历史上,商业周期的自然出清虽然带来阵痛,但也是经济重新积蓄能量的必经之路。现在这条出清通道被政策干预堵住了,风险不会凭空消失,只会不断在系统内部堆积。
国债已经逼近39万亿美元,财政赤字年年扩大,AI估值高企,市场集中度达到2000年互联网泡沫以来的极值。当借来的时间终于耗尽,未来的结算日或许会比所有人预想的都要更加残忍。
物理学里没有永动机,经济学里也没有永远不上涨的成本和无限延长的周期。当大家都在为这盘不散的宴席狂欢鼓掌时,真正的聪明人早就开始默默观察离场门开在哪里了。