中国外贸赚得盆满钵满其实是个假象,我们正被卷入一场惊心动魄的金融暗战。一边是顺差逼近万亿美金,一边是大量外贸企业活不下去。这事绝不简单是国内成本上涨,而是老美的汇率镰刀正在精准暗算我们的低端制造。顺差越大账面越好看,实际上利润却被海外资本抽干。这场不见硝烟的利润争夺战普通人根本看不懂,但终局已经越来越近了。
中国外贸正在出现一种让人看不懂的反差:国家层面的出口数据越来越亮眼,一批做了十几年、二十年的外贸工厂,却在关门、裁员,甚至连订单都接不住。
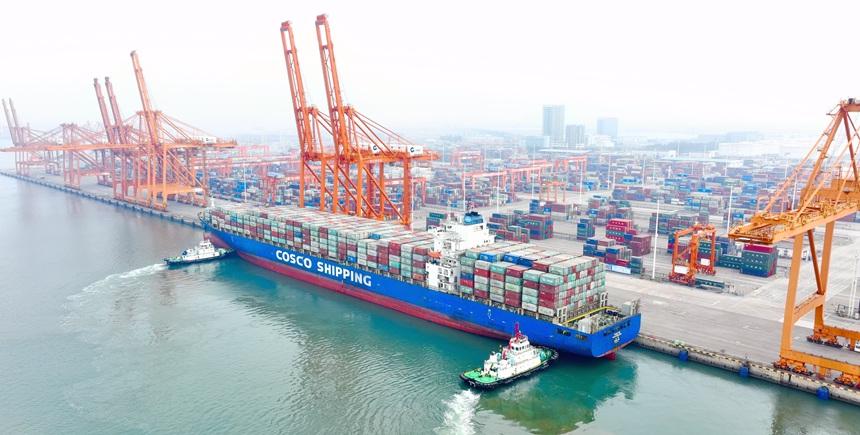
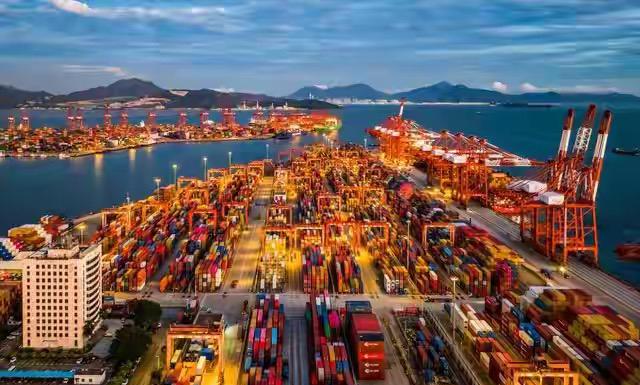
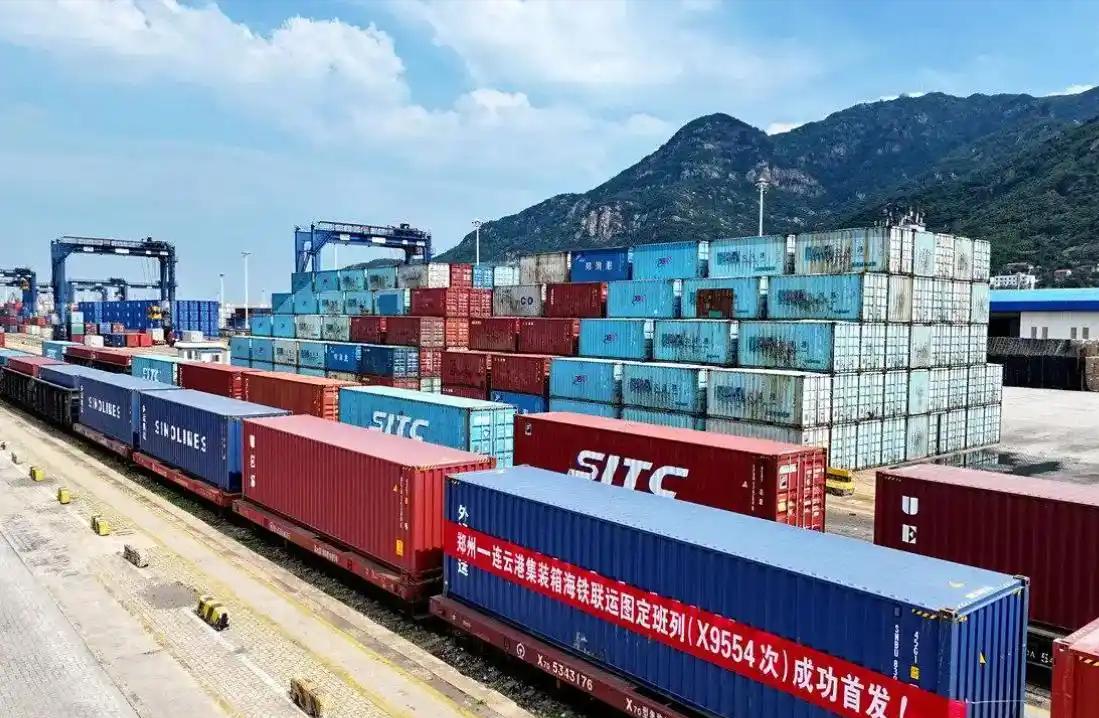
上半年,中国进出口总规模达25.47万亿元,相较上年同期增长16.9%,接连多月刷新历史同期新高。账面很热闹,可在广东、浙江等外贸重镇,不少老板面对的却是另一张账单:工厂停工,订单减少,工人离开,利润薄得像一张纸。
两种情况同时发生,并不矛盾。核心的矛盾点在于,贸易顺差是一份亮眼的成绩凭证,却完全不能等同于企业的实际利润报表。
2025年,中国贸易顺差首次跨过1万亿美元大关,创造了全球贸易发展历程中的全新纪录。同一阶段,中国对美进出口的占比,已经从峰值时接近20%的水平,回落至8.8%。
这一情况反映出中国外贸正逐步降低对单个海外市场的依赖程度。东盟、非洲、拉美等地承接了大量订单,中国商品也在这些区域搭建起范围更广的销售网络。
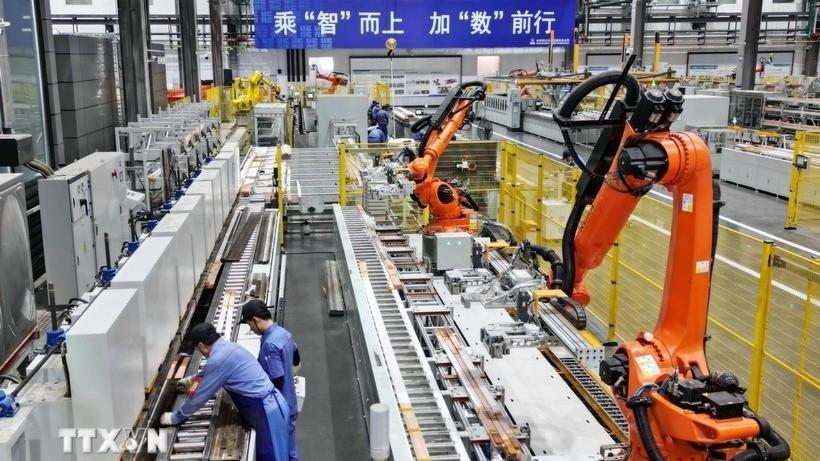
出口品类自身同样正处于新旧动能切换的调整阶段。早先,鞋类、袜品、打火机与普通家电是中国制造销往全球的代表性产品;当下,集成电路、新能源汽车、通信设备等正成为全新增长动力。
但升级这件事,绝非替换掉旧机器、给产品改个名字就能顺利完成的。它更像是一家经营了多年的排档馆子,忽然打算往高端餐饮方向转型。新菜品还没打磨到位,老顾客又陆续流失,中间的这段空窗阶段,通常是最难熬的。
新能源、半导体、高端装备等领域的高端制造企业正加快突破步伐,传统低端加工企业则要同时应对越南、印度、孟加拉国等国的竞争。这些区域的人力以及部分生产相关成本,比我国低三成以上,部分差距甚至还要更大。
往高端突破,比拼的是技术、研发实力与品牌积淀;往下沉市场布局,比拼的则是定价能力和人力成本把控。夹在中间的传统工厂,既打不过高技术企业,也拼不过更低成本的竞争者,生存空间自然越来越窄。
更棘手的一点是,当前国际层面的竞争早就不再局限于商品价格这单一维度的较量。美国在内的部分西方国家近年持续推进产业链布局调整,通过关税、技术管制、投资审核与供应链重构等方式,试图把更多高附加值环节留在本土。
汇率的变动同样会对出口类企业造成不同程度的影响。美元汇率波动、不同货币的币值变动以及跨境结算行为,均会改变商品售价与经营主体的实际收益。部分观点将外贸企业出现的利润收缩现象完全归咎于美国的汇率操控,甚至认为海外资本正借助汇率与金融规则攫取中国制造领域的利润。
这种判断并非毫无依据,但把所有问题都算在汇率头上,也解释不了现实的全部。真正决定企业能不能赚到钱的,不只是汇率,更是技术、品牌、渠道和定价权。
一件商品从工厂下线,到摆进海外商店,中间还要经过设计、专利、品牌推广、物流、金融、零售和售后服务等环节。工厂如果只负责生产,其他环节都掌握在海外品牌商、采购商和渠道商手中,那么商品卖得再多,制造端也可能只能拿到其中很薄的一部分。
全球价值链的规则很直接:掌握核心技术的人拿得多,拥有品牌的人拿得多,控制销售渠道的人也拿得多。单纯负责加工制造的企业,往往最忙,却未必最赚钱。
现有相关数据,已然将这类压力完全摊开在了公众视野之内。2021年到2024年,规模以上工业企业营业收入利润率从6.81%回落至5.39%,来到近几年的最低位置。
出口总规模有所抬升,但利润率反倒出现下滑,这意味着部分企业正靠压低产品报价来拿到订单。只要停下来,客户可能转身就找别家;继续接单,又可能陷入“卖得越多,赚得越少”的循环。
这正是外贸行业里最煎熬的内卷现状:手里的订单不敢丢,产品售价提不上去,各项成本反倒持续走高。这类企业明面上还维持着正常运营的状态,实则内部的现金流早已处在十分紧绷的状态。
大型企业还有资金、研发团队和政策资源,可以押注新能源汽车、智能装备、工业机器人等新赛道。但对于已经做了几十年普通零部件生产的中小工厂而言,想要完成转型远不是采购几台设备就能办到的。
它需要技术人员,需要新的管理方式,需要重新开发客户,还要承受研发投入短期没有回报的风险。老板想升级,却可能没有资金;想招人,又找不到合适的人;想进入高端市场,却缺少品牌和渠道。
顺差是成绩,但不是终点;把货卖出去只是第一步,把价值留在产业链里,才是中国制造真正要赢下的战场。
信源:新华网 2026-08-15 理性看待贸易顺差:顺差不等于企业利润