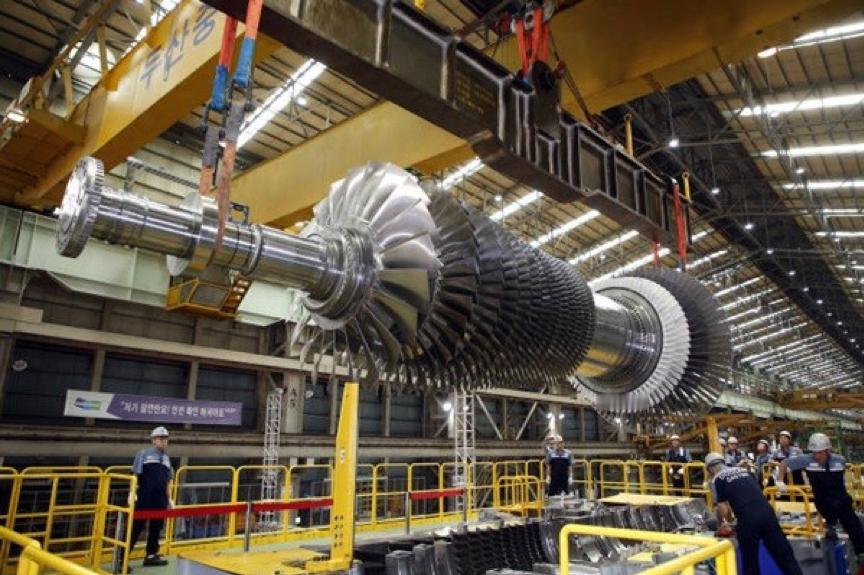
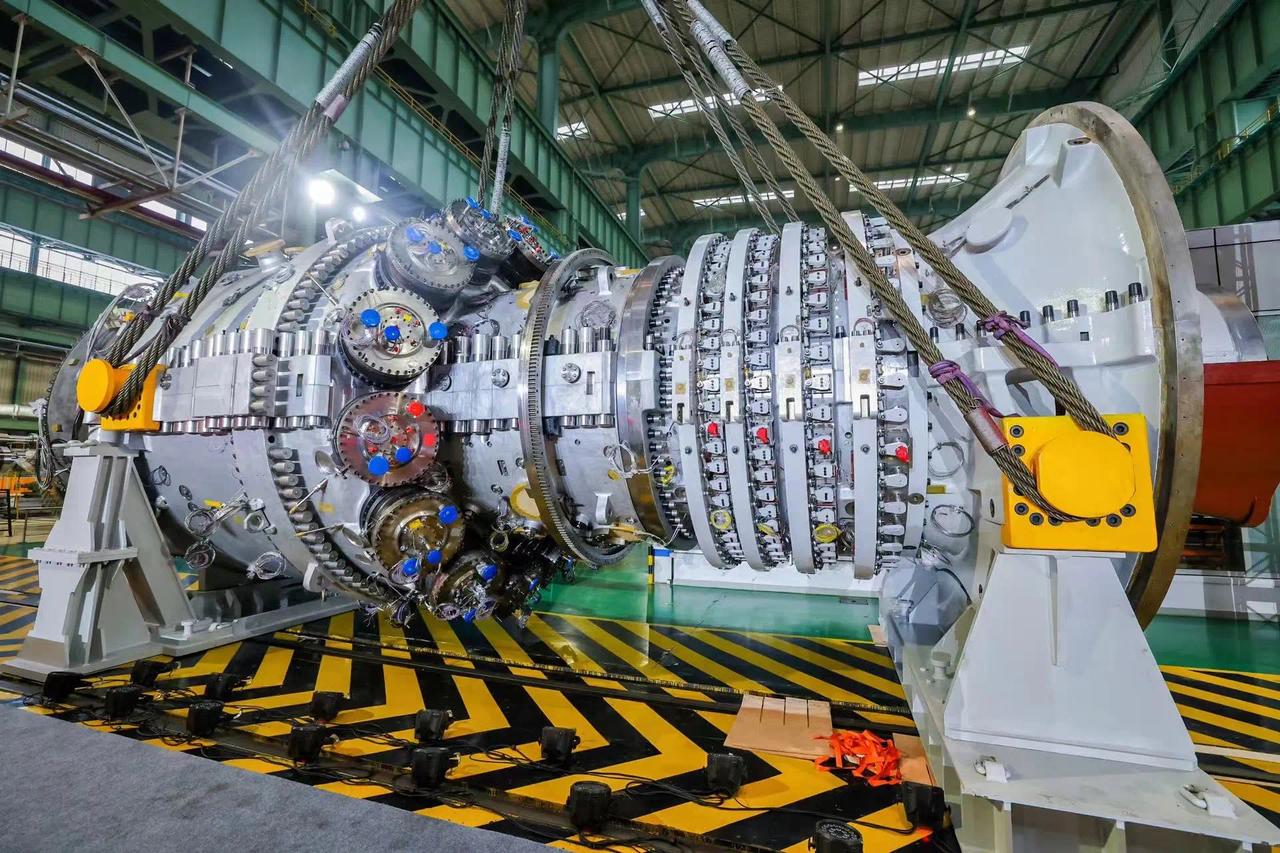
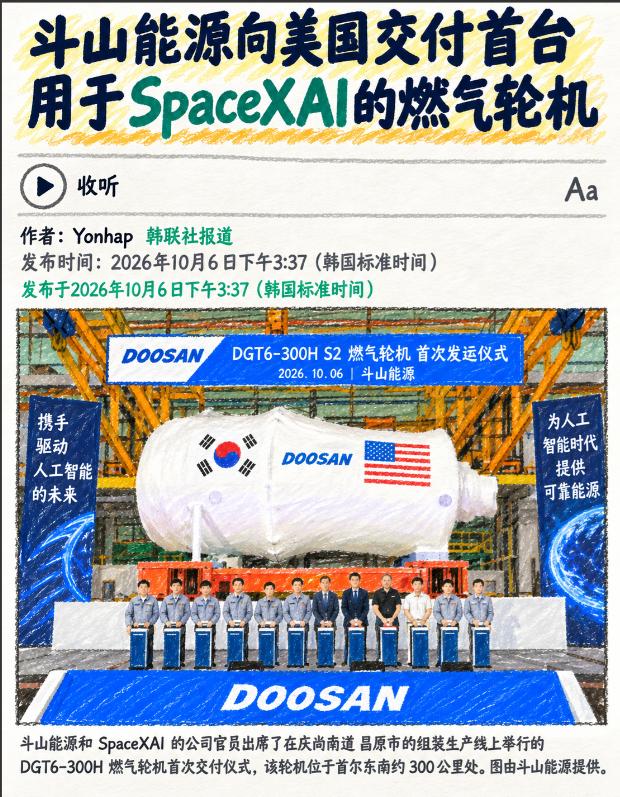
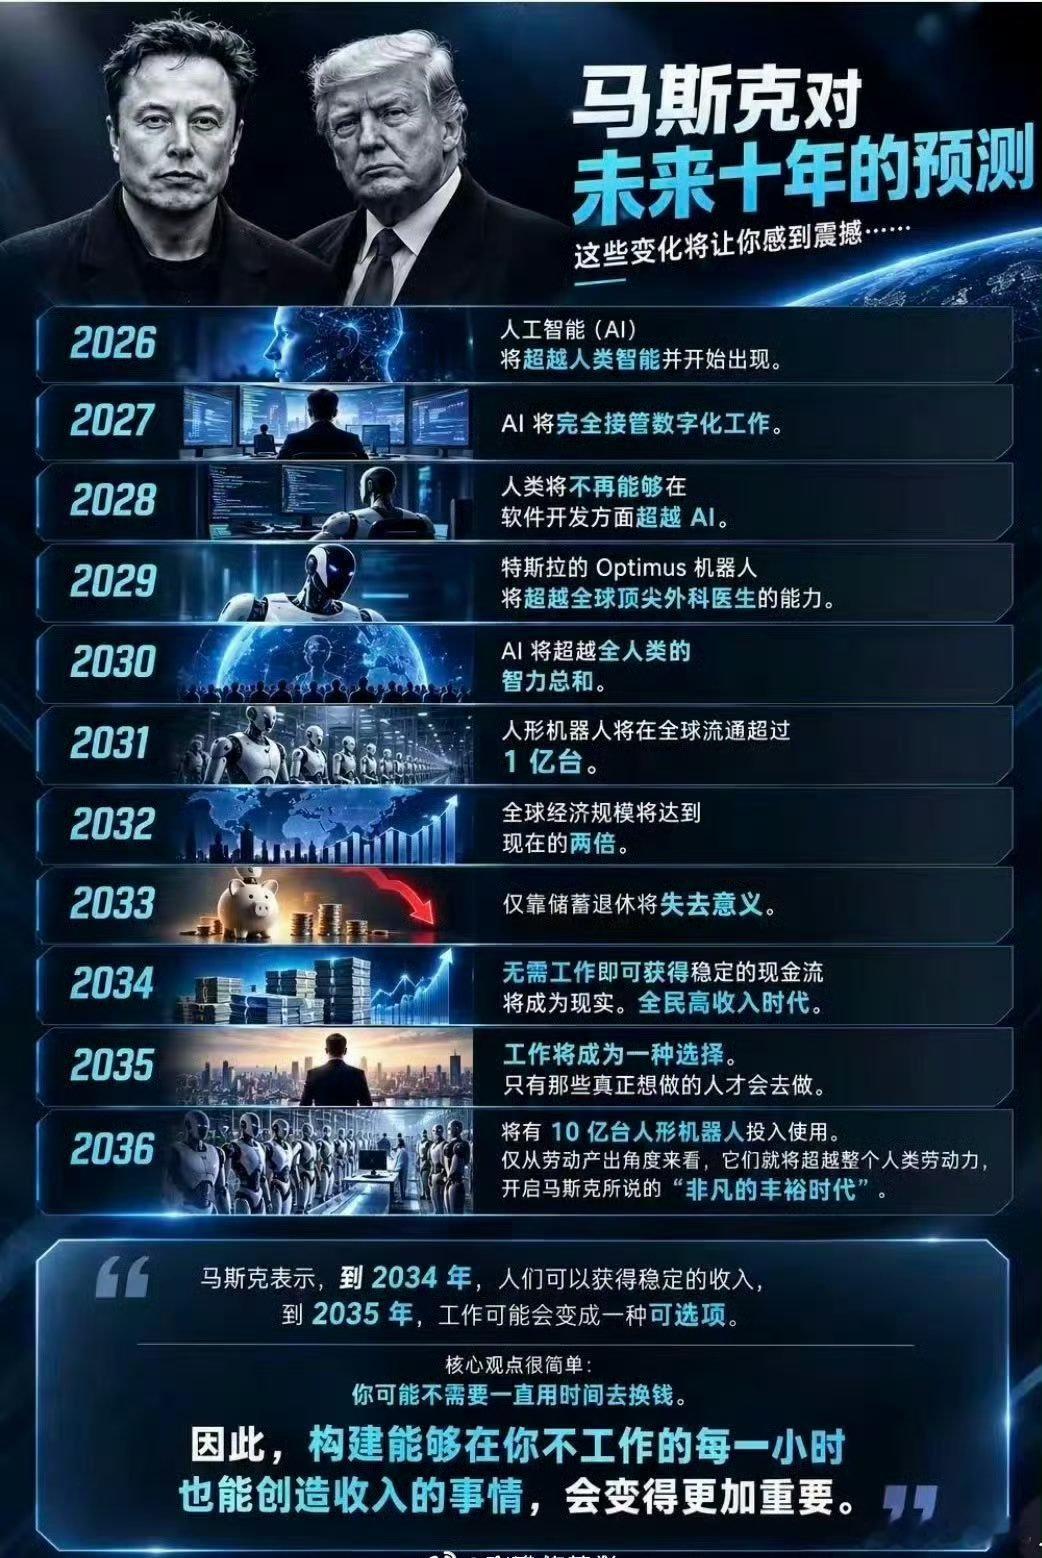
嫌国家电网发电太慢,马斯克索性自己买下了五台重型燃气轮机。
第一台 380 兆瓦的巨无霸已经从韩国昌原码头装船发往美国。待五台全部到位,总装机容量将直接飙到 1.9 吉瓦 —— 这相当于一座中大型核电站的满负荷输出,足够几十万户普通家庭日常狂吹空调。
可马斯克买下这套天然气发电机组,不是为了给居民送温暖,而是为了给自家庞大的 GPU 数据中心 "开小灶"。
在如今硅谷的 AI 军备竞赛里,电才是真正的硬通货。
芯片可以找英伟达买,机柜可以找代工厂造,数据中心大楼不到 2 年就能封顶,唯独电这个东西,不是花钱就能立刻拿到的。
美国电网现在排队等接入的大负荷申请堆了大约 1000 吉瓦,一个数据中心从申请接电到真正通电,平均要等 5 年,拥堵严重的北弗吉尼亚地区排到 7 年以后都不稀奇。
楼盖好了电没来,这种事在 2026 年的美国正在真实发生。
马斯克不想等。他旗下 xAI 在孟菲斯的 Colossus 超算集群,最早只从当地电网拿到 8 兆瓦接入容量,而集群实际需要 150 兆瓦,缺口全靠现场摆燃气轮机补。
早在这批韩国巨无霸到货之前,xAI 已经在孟菲斯部署了大约 35 台中小型燃气轮机,总发电能力 420 兆瓦,旁边配了特斯拉 Megapack 储能电池调峰。
这次从韩国买的 5 台 380 兆瓦级设备,是把自备电厂直接拉到了工业级规模。
这 5 台机器全部投运后,1.9 吉瓦电力可以驱动超过 60 万块 GB200 NVL72 等效规模的 GPU 集群,或者 35 万块以上下一代 VR200 NVL144 集群。
这已经不是补缺口的概念,而是建了一座专属发电厂。
为什么选燃气轮机?答案很现实:快。
燃气轮机从下单到并网发电 2 到 3 年,模块化部署,数据中心建到哪发电机搬到哪。光伏风电要看天吃饭,核电从审批到投产 10 年起步。
在 AI 算力按月迭代的节奏里,燃气轮机是眼下唯一跟得上 GPU 上架速度的电源方案。马斯克嘴上喊可持续能源,实际选了化石燃料,Grok 的训练进度不等人。
这件事暴露的是美国电力基础设施的全面滞后。
摩根士丹利估算,到 2028 年美国数据中心仍面临约 33 吉瓦供电缺口。TrendForce 预测 2030 年数据中心需求与电网可交付容量之间的差距可能超过 170 吉瓦。
美国现有装机约 1250 吉瓦,峰值需求才 750 吉瓦,不是没有发电能力,问题卡在输电和配电环节。
变电站容量耗尽,输电线路建设周期 7 到 10 年,关键电网设备交货期排到几年后。
硅谷巨头已经集体转向自发自用。微软、谷歌、Meta 都在签长期购电协议,直接投资天然气电站和核电项目。
亚马逊 2025 年宣布未来几年投入数百亿美元建设自有发电设施。xAI 的做法更极端 —— 不等电网,不签协议,直接把发电机买下来放在数据中心隔壁。
马斯克买燃气轮机这事,表面看是一个富豪嫌公家办事慢自己动手,往深了看,是 AI 行业对现有电力秩序的一次集体突围。
当一家公司的算力需求超过一个中等城市的总用电量,而电网的反应速度还停留在上个世纪,矛盾就不可避免。
xAI 没搞什么创新,它只是把所有 AI 公司迟早要面对的问题提前摆到了台面上:电从哪来,谁来买单,环境代价谁承担。
1.9 吉瓦的天然气发电,意味着每年要烧掉大量天然气,排放大量二氧化碳。
马斯克一边在特斯拉鼓吹零排放,一边在 xAI 烧天然气喂 GPU,这个反差本身就说明 AI 算力竞赛和碳中和目标在现阶段根本就是两条互相打架的路线。
没有人愿意公开承认这一点,但燃气轮机是真实存在的硬件,不是 PPT 上的愿景。
更大的隐忧在于,科技巨头纷纷自建电厂,公共电网的投资意愿只会进一步下降。
大客户都自己发电了,电网公司收不到这部分电费,拿什么钱去升级基础设施?普通居民和中小企业反而可能成为电网投入不足的最终承担者。
美国电网本来就老化严重,AI 巨头的撤离只会让这个窟窿越来越大。
说到底,马斯克买 5 台燃气轮机不是终点,而是一个信号。AI 的竞争已经从 "谁的芯片多" 升级到了 "谁的电够"。
未来几年,谁能锁定稳定、廉价、大规模的电力供应,谁才能在这条赛道上活下去。
燃气轮机只是过渡方案,真正的终局可能是小型模块化核电,但那又是另一个 10 年起步的故事。在那之前,硅谷数据中心的围墙外面,天然气发电机还会响很久。