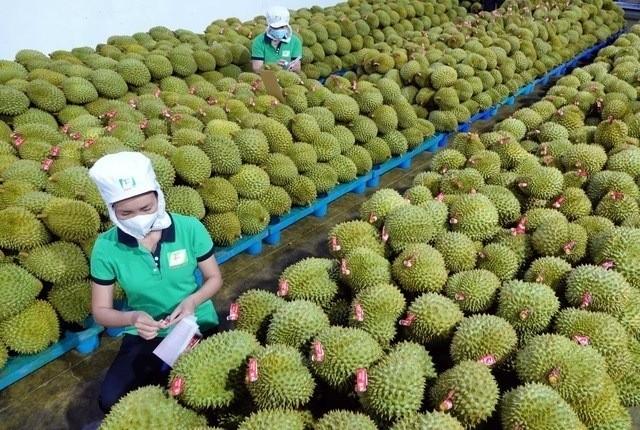
拼尽全力抢中国市场!越南榴莲疯狂逆袭,却依旧干不过泰国,中国榴莲市场正在出现一个挺有意思的现象:越南卖进来的榴莲越来越多,甚至一度在数量上超过泰国,可中国消费者最终花出去的钱,更多还是流向泰国榴莲。
到了2026年,这个差距不但没有彻底消失,上半年反而重新被拉大了。
先看最容易被误读的2025年。中国全年进口鲜榴莲约186.8万吨,货值约74.9亿美元。
其中越南供应量约94万吨,第一次在数量上超过泰国;但按进口金额计算,泰国仍接近40亿美元,越南约34.4亿美元。这不是一个小差别。
同样卖榴莲,如果需要用更多吨数才能换回接近的收入,说明双方在平均价格、品种认可度、渠道议价能力等方面仍有区别。泰国金枕进入中国市场时间较长,消费者认知成熟,越南榴莲虽然价格有吸引力,却还没有完全复制这种品牌效应。
更戏剧性的变化出现在2026年上半年。中国前6个月进口榴莲约107万吨,比2025年同期增加近五成。
泰国对华榴莲出口额接近37.9亿美元,占中国进口榴莲金额约81%;越南约8.46亿美元,份额只有18%左右。至少从这一阶段来看,泰国又一次把领先优势拉得很明显。
但把这组数据理解成“越南榴莲不行了”,同样不准确,两国榴莲上市季节并不完全重合,泰国上半年供应集中,而越南西原地区的大规模收获通常在下半年,因此半年数据天然对泰国更有利。真正值得观察的,是越南进入旺季之后还能追回多少。
从越南方面公布的信息看,追赶确实还在继续。2026年前7个月,越南榴莲出口约14.7亿美元,同比增长44.1%,其中中国市场约13.8亿美元,占比超过九成。
越南农业与环境部门估计,前8个月榴莲出口额达到约19.7亿美元,对华出口约18.5亿美元。这也暴露出越南榴莲产业另一个特点:对中国市场依赖非常高。
中国市场一旦增加采购,越南果园、包装厂和贸易商都能迅速受益;反过来,中国提高检测要求,影响也会很快传导到产区。2025年越南榴莲就经历过这一过程,在更严格的镉和工业染料金黄O检测要求下,部分企业出口受到影响,一季度和前几个月对华销量明显下滑。
经历这次波动后,越南开始把更多精力放到出口资格和追溯体系上。2026年8月,中国方面又批准新增401个越南榴莲种植区代码和166个包装厂代码。
越南官方公布的数据显示,目前已有1599个注册种植区代码和281个活跃包装厂代码。对于榴莲生意来说,这些编号并不是形式上的手续,它决定了哪些果园和企业能够进入正规的对华出口体系。
越南真正让泰国感到压力的,还是距离。越南和中国陆路相连,榴莲可以通过广西、云南方向进入国内市场。
运输距离较短,对一种成熟速度快、储存时间有限的水果非常重要。路程缩短,意味着物流安排更灵活,损耗也更容易控制。
2025年越南能把对华榴莲数量推到约94万吨,这个区位优势发挥了明显作用。可泰国并没有坐着等竞争对手追上来。
2026年泰国进一步加强榴莲出口管理,明确执行“不采生果、不带虫害、不冒用产地、不使用违规染料和化学添加物”等要求,同时强化镉、金黄O等项目检测,并把果园、包装厂、实验室以及电子植物检疫证明连接起来。到当年3月,已有14家获得中国海关总署认可的实验室承担相关检测。
效果很快反映到出口端。泰国方面披露,2026年上半年对华鲜榴莲出口量首次突破87万吨,出口额超过1000亿泰铢。
面对越南越来越便宜、越来越充足的供应,泰国选择的办法不是简单打价格战,而是把质量检测、溯源和通关效率一起往前推。中国市场本身也已经不是过去那个“榴莲来了就有人抢”的市场。
随着泰国、越南、马来西亚、菲律宾等供应来源增加,榴莲供给越来越充足。2026年上半年,中国榴莲进口量快速增长,但大量货源集中上市也带来价格压力。
这时候,越南过去最有效的一张牌——价格——反而不一定永远好用。价格低确实容易扩大销量,可如果果品成熟度不稳定、不同产区品质差距明显,或者检测出现问题,经销商最终还是会把风险算进采购价格里。
泰国真正难被撼动的,也恰恰不是“种得多”,而是几十年积累下来的消费习惯。2026年9月,东南亚媒体在广西市场进行的一次非正式试吃中,接受测试的消费者多次选择泰国榴莲。