决战金秋十月:2026年A股投资日历全景解析与掘金路线图!
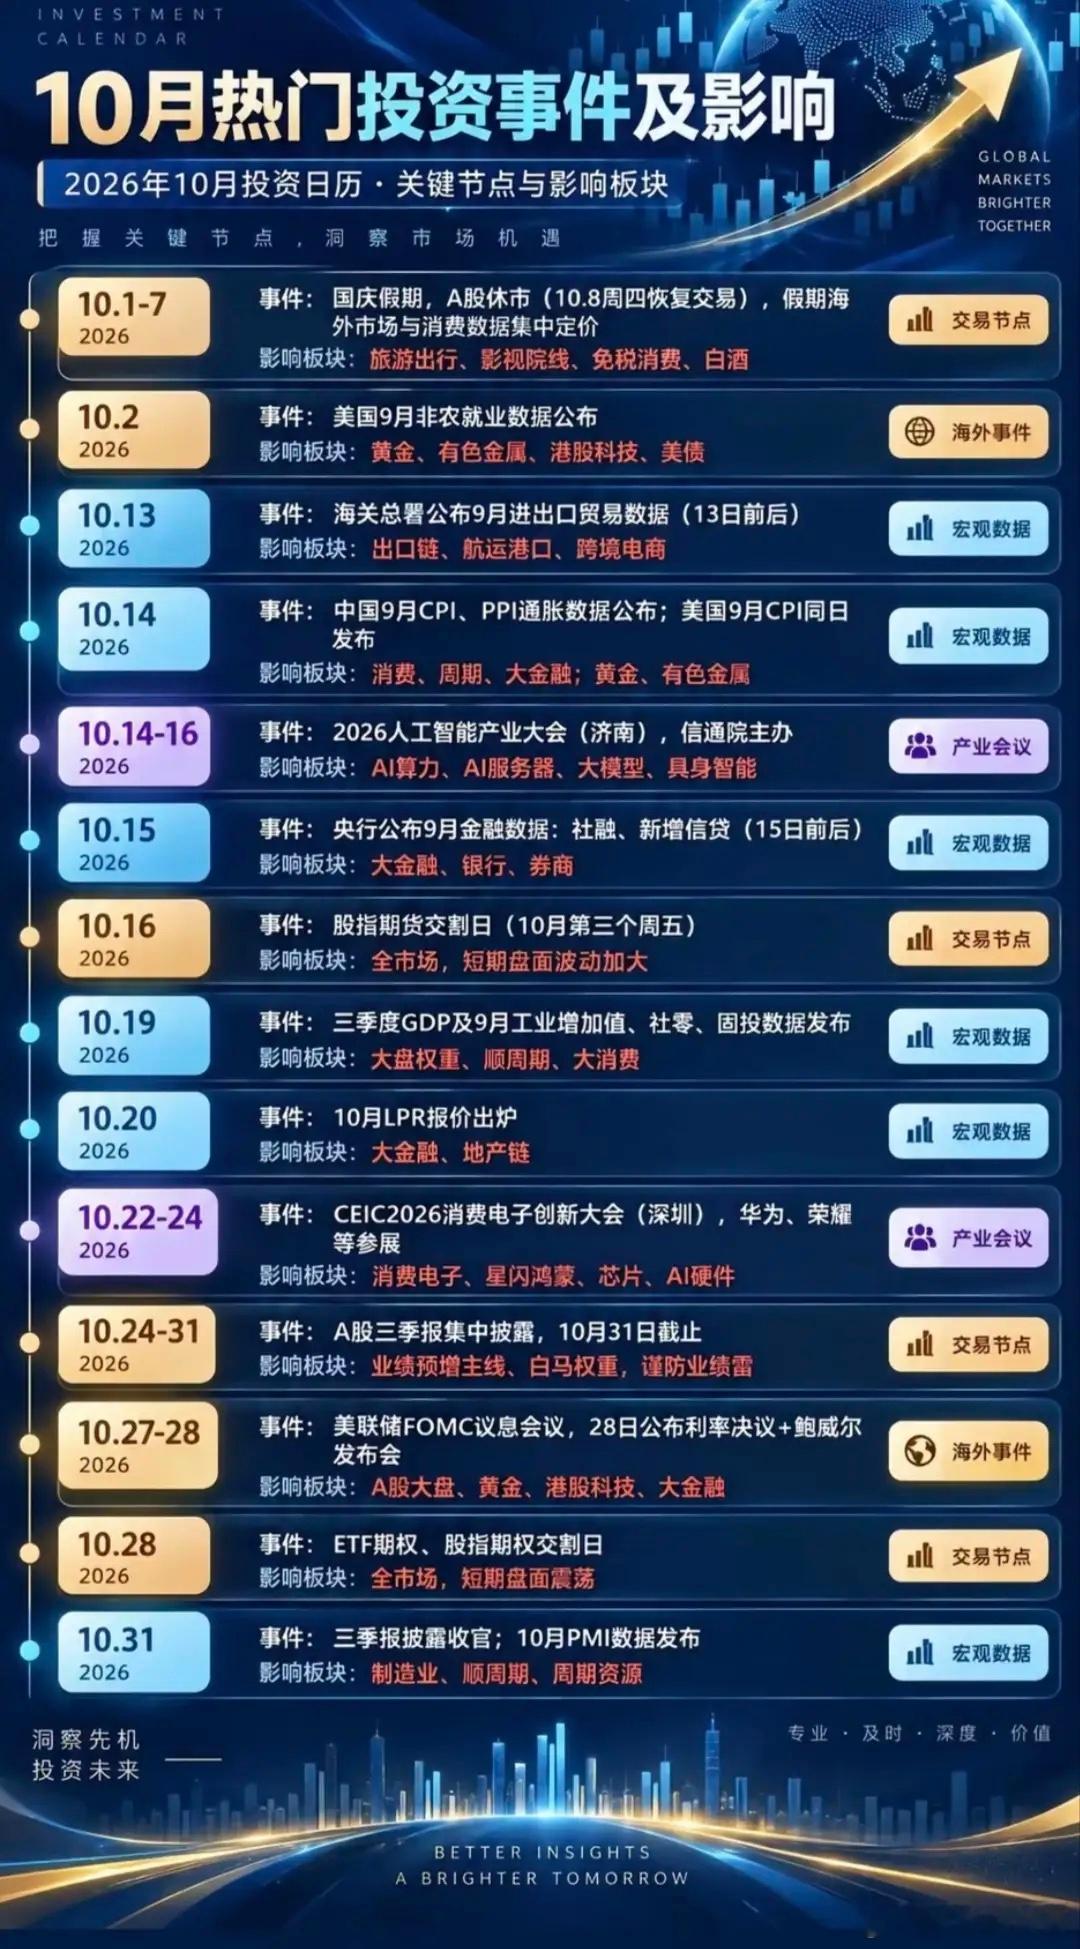
随着2026年国庆长假的结束,A股市场即将迎来全年最为关键的收官冲刺阶段——第四季度。10月作为四季度的开局之月,不仅是三季报业绩验证的“大考月”,更是宏观政策落地与海外流动性博弈的“窗口期”。这张《10月热门投资事件及影响》日历,清晰地勾勒出了本月市场的核心脉络:从假期的消费狂欢到月底的业绩落地,从国内宏观数据的密集披露到美联储议息会议的外部扰动,每一个时间节点都暗藏着板块轮动的密码。以下是对图中关键投资事件的深度解析。
一、 假期效应与消费复苏的“第一波红利”时间节点:10.1-10.7国庆黄金周是检验国内消费活力的第一块试金石。虽然A股在此期间休市,但海外中资股与消费数据的实时反馈,将为节后开盘提供直接的定价锚点。深度解析: 市场关注的焦点将从单纯的“人次增长”转向“客单价提升”与“消费结构升级”。若旅游数据超预期,将直接利好旅游出行板块的节后补涨;而免税消费与白酒作为顺周期消费的弹性品种,其表现往往与假期高端消费意愿挂钩。此外,假期产生的海量交互数据,也为影视院线及数字娱乐板块提供了短期的情绪催化。投资者需在节前布局或节后第一时间根据数据反馈进行右侧交易。
二、 宏观数据的“密集验证期”与经济成色时间节点:10.13 - 10.19中旬是宏观数据的爆发期,中国经济的“体检报告”将集中出炉,直接决定大盘蓝筹与周期股的方向。通胀与贸易(10.13-10.14): 海关进出口数据反映了外需的韧性,利好出口链、航运港口及跨境电商。随后的CPI/PPI数据则是通缩还是复苏的信号灯。若PPI回升,将直接提振有色金属、黄金及上游资源品的定价逻辑;若CPI温和上涨,则利好大金融与必选消费。金融与信贷(10.15): 央行公布的社融与新增信贷数据是市场的“活水”指标。信贷结构的优化(如中长期贷款占比提升)是银行、券商等大金融板块走强的基石。GDP与工业(10.19): 三季度GDP及工业增加值是定调全年经济目标的关键。这一数据将直接权重影响大盘指数,并强化顺周期板块的逻辑。若数据亮眼,市场风格可能从题材炒作向业绩驱动的大盘股切换。
三、 科技产业的“高光时刻”与硬科技主线时间节点:10.14-10.16 & 10.22-10.2410月是科技圈的“春晚月”,两场高规格大会将为AI与消费电子注入强心剂。人工智能产业大会(济南): 由信通院主办,聚焦AI算力与大模型。这标志着AI从“概念”走向“基建”。AI服务器、光模块、具身智能等硬件端将迎来订单落地的验证期,是科技成长股的核心催化剂。消费电子创新大会(深圳): 华为、荣耀等巨头的参展,预示着新一轮换机潮与终端创新。星闪鸿蒙生态、AI硬件(如AI手机、AI PC)以及上游芯片环节,将成为市场追逐的热点。这两场大会确立了10月科技线“软硬兼施”的投资格局。
四、 三季报“大考”与业绩为王时间节点:10.24-10.31下半月,市场逻辑将回归基本面。A股三季报集中披露期,是去伪存真的关键时刻。深度解析: 此时市场风险偏好会降低,资金会从纯题材股撤出,流向有业绩支撑的白马权重股。投资者需警惕业绩雷,特别是前期涨幅过大但业绩无法兑现的个股。相反,那些在行业逆境中依然保持高增长的细分龙头,将获得估值重塑的机会。31日发布的PMI数据作为月度收官,将进一步确认制造业与周期资源的景气度趋势。
五、 政策呵护与地产链的博弈时间节点:10.20LPR报价出炉是观察国内货币政策态度的窗口。在当前经济修复关键期,若LPR非对称下调,将对地产链形成直接利好,同时降低大金融板块的负债成本。这是政策底向市场底传导的重要信号。
📌 总结纵观2026年10月的投资日历,我们可以清晰地看到一条“宏观搭台、科技唱戏、业绩验真”的主线逻辑。1. 节奏上: 上半月侧重于宏观预期与产业催化,适合进攻科技成长与顺周期资源;下半月侧重于业绩兑现与外部靴子落地,风格可能偏向防御与绩优白马。2. 结构上: “硬科技”与“软数据”是贯穿全月的双螺旋。3. 策略上: 投资者应密切关注10月中旬的宏观数据验证以及月底的美联储动向。在交割日与数据发布日前后,保持适度的灵活性,既要抓住产业大会带来的主题投资机会,更要守住三季报业绩确定的安全边际。
10月,既是收获的季节,也是洗牌的时刻。唯有紧扣日历节点,洞察数据背后的真相,方能在这场金秋攻势中把握先机,共赢未来。