“亲情再次败给了金钱!”北京,一大爷与儿子素来不和,但是想着儿子儿媳每个月要还7000多元的房贷,生活压力比较大,最终还是把老宅卖了,拿出127万元帮儿子儿媳结清房贷。没想到钱款到手之后,小两口直接和老人断了联系。大爷满心失望,向二人索要钱款无果,便以借贷为由诉至法院。庭审中,儿子儿媳坚称这笔钱属于无偿赠与,看看法院最终如何判决!
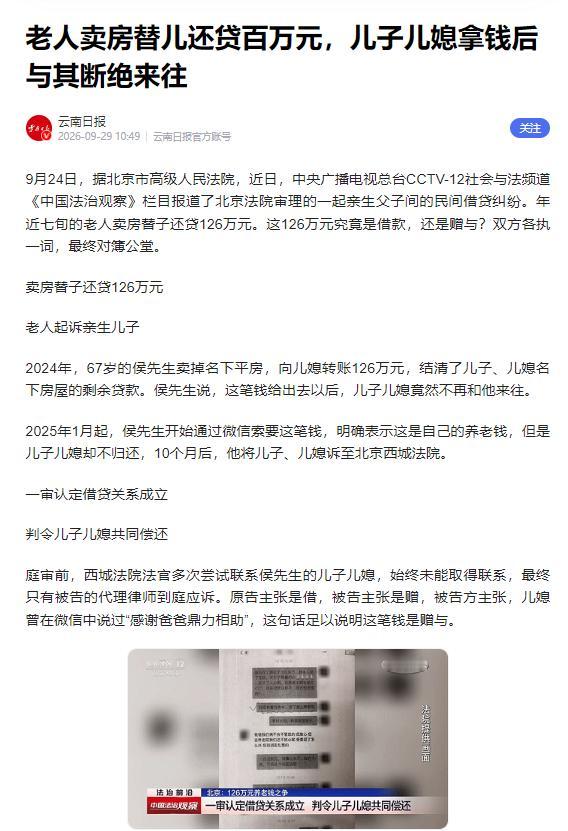
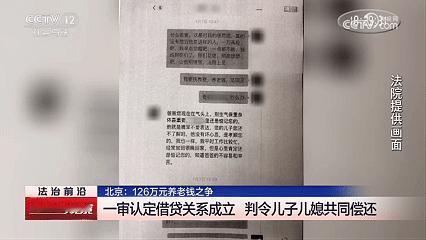
法庭上争的只有一件事:这钱是借的还是送的。儿子儿媳拿出一条微信,儿媳当初收到钱后回了句“感谢爸爸鼎力相助”,他们认为这就是赠与的证据。
侯大爷咬定是借的,从头到尾没说过不用还。
法官没有只看这一句话,而是注意到了一个关键的时间点:转完钱只过了半年,侯大爷就开始不停催要,每次都强调“这是我的养老钱”。
一个真心实意把钱送出去的人,不会转完账就反悔,更不会半年后就开始追着要。
行为本身就说明了意图,从举证责任来说,主张赠与的一方要拿出证据证明侯大爷明确说过不用还,而他们手里最直接的证据只有那句“感谢”。
日常交往中别人帮了忙说声谢谢再正常不过,但这声谢谢从来不能等同于法律上的赠与合意,法院最终认定,赠与主张证据不足,这笔钱就是借款。
这件事真正值得琢磨的地方不在判决结果,在它为什么会发生。
父母掏空积蓄帮子女,在中国家庭里太常见了,卖房、掏养老钱、贴补月供,做这些事的时候很少有人会坐下来签协议、写借条。
一方面是觉得一家人谈钱伤感情,另一方面是心里默认“我帮了你,你总不会亏待我”。
这种默认靠的是亲情和良心撑着,可一旦关系出了问题,良心是靠不住的。
有数据显示,城镇三十岁以下青年中超过七成长期接受父母经济支持,买房首付七成以上来自父母资助,其中超过四成的父母拿出了全部养老金。
侯大爷的遭遇不是孤例,而是一个带有普遍性的社会现象。
放到更大的背景里看,这类纠纷这些年越来越多,根子上跟养老压力有关,一个六十七岁的人,房子没了,手里没剩什么积蓄,每个月的生活开销全靠自己硬撑。
把全部身家押在儿子身上,等于把自己的晚年完全交给了另一个人的良心,这种押注在传统社会里或许行得通,因为那时候家庭结构稳定,几代人住在一起,养儿防老是实打实的制度安排。
可现在人口流动大了,年轻人自己的日子也过得紧巴巴,代际之间的依赖关系变得脆弱了很多。
父母还在用老逻辑做事,子女那边已经换了一套活法,错位就出来了。
法律上,父母为子女婚后购房出资,在没有明确约定的情况下,倾向于推定为赠与,可一旦父母主张是借款并能提供相应证据,法院也会综合考量行为逻辑来认定借贷关系。
侯大爷能赢下这场官司,靠的不是一张借条,而是他半年后就开始催要这一连串行为本身。
法律能解决的是钱怎么还、还多少、分几年还清,二审法官考虑到儿子儿媳一次性拿不出一百多万,硬判执行可能把房子拍了,一家人连住的地方都没了,最后协调成每个月还八千左右,接近原来月供的金额。
这个方案两边都接受了,算是一个务实的解法,但法律解决不了的是,一对父子之间二十多年的疙瘩。儿子在法庭上说过一句话,说父亲想拿他当筹码去要挟母亲。
钱的事只是表面,底下埋着的是几十年的矛盾,解不开,也绕不过去。
侯大爷卖房的时候想的是和和气气过日子,最后拿到手的是一张每个月进账八千块的存折。
钱回来了,关系回不来了,家庭关系里需要有清楚的权利边界,这不是生分,恰恰是对彼此都负责的做法。
父母帮子女,量力而行是底线,掏空自己之前得先想清楚自己的晚年靠什么撑着。
亲情归亲情,钱归钱,把这两样混在一起,到最后往往两样都留不住,家庭财产的安排越清楚,反而越不容易走到翻脸那一步。
信源:
北京日报客户端,2026年9月25日——“父亲称卖房帮儿还贷遭儿子背刺,儿子:他想拿我要挟我妈”
央视网,2026年9月29日——“老人卖房替儿还贷126万元,转账后儿子儿媳不再来往”