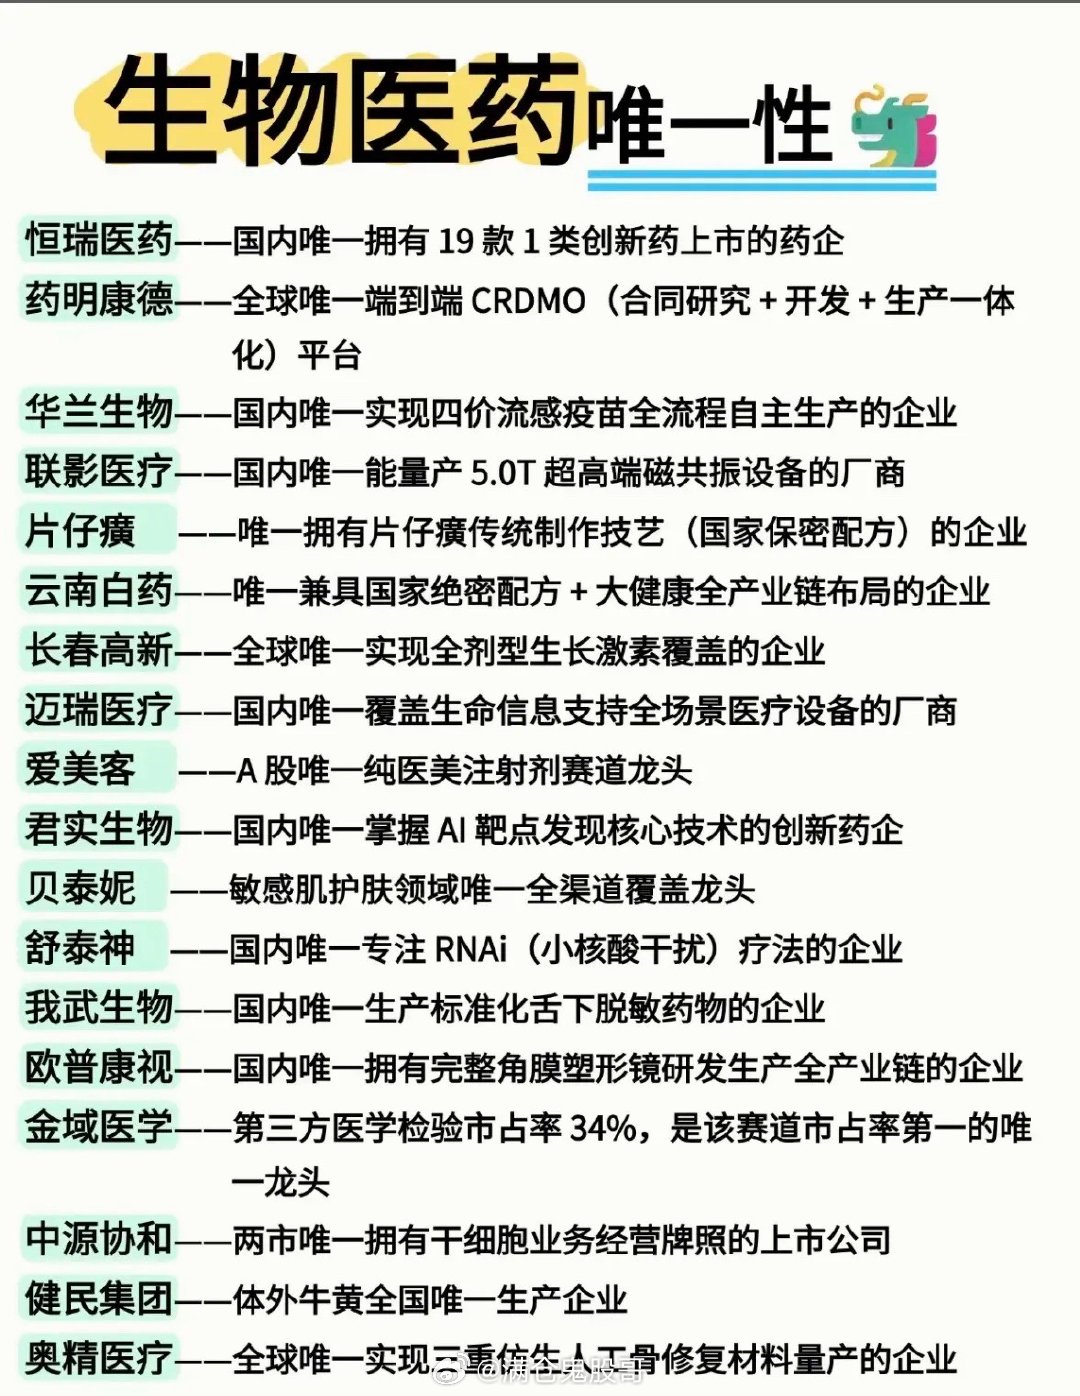
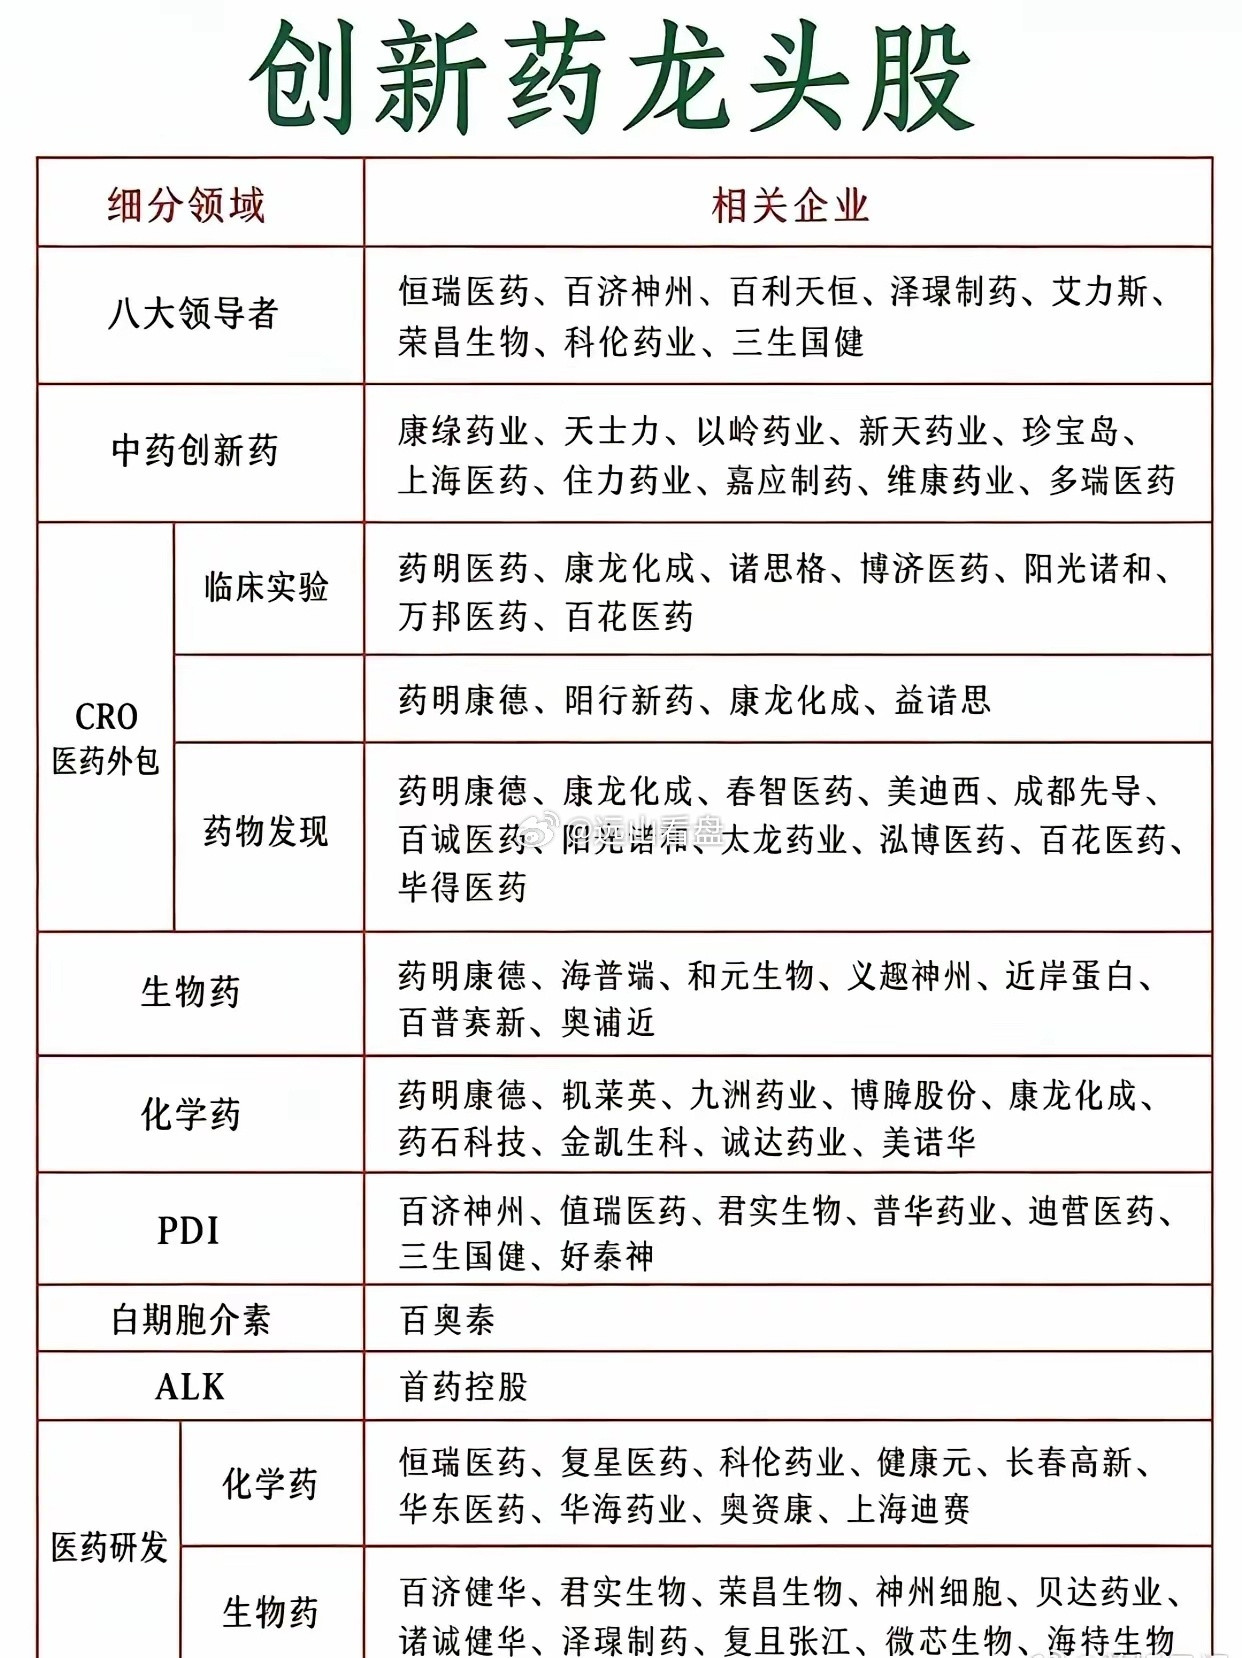
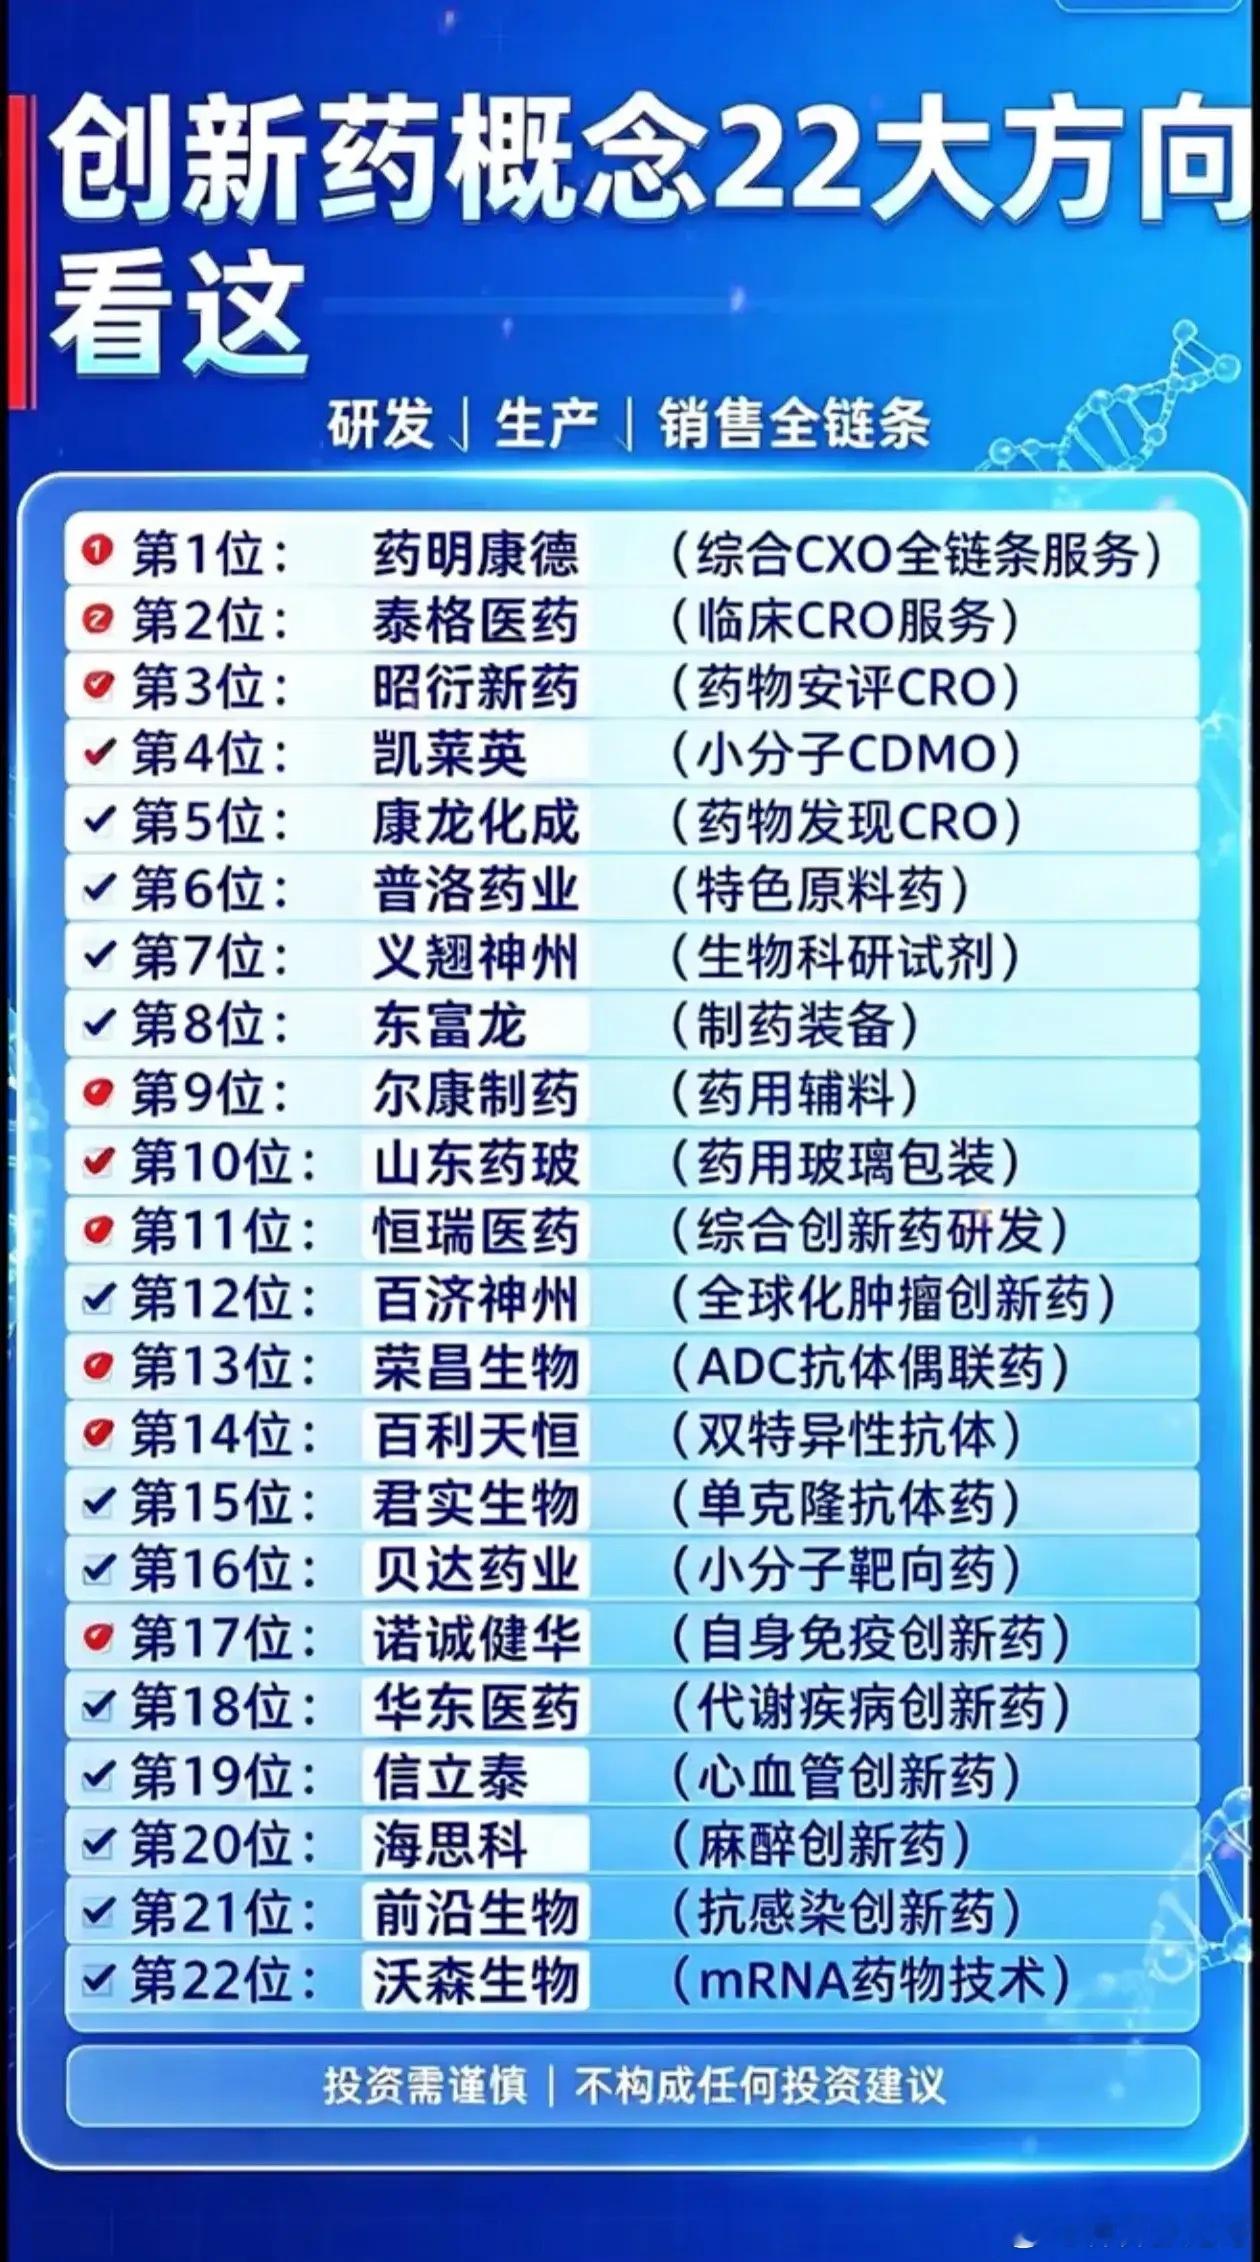
最近翻了不少行业研报和药企的半年报,感觉创新药的增长点真的不是靠堆me-too管线了。
现在很多头部药企都把资源砸向了ADC、双抗这些细分赛道,比如去年国内获批的17款创新药里,有6款是针对实体瘤的ADC药物,单药年销售额峰值预期能摸到20亿以上。
另外海外授权出海的收益也开始兑现,今年上半年就有12家国内创新药企达成海外license out交易,总金额超120亿美元,很多之前埋头做临床的Biotech,靠海外首付款直接盘活了现金流。
还有被很多人忽略的罕见病、老年慢性病的未被满足需求,比如针对阿尔茨海默病的新型单抗,国内现在患者超千万,对应的用药市场几乎还是蓝海,后续放量空间比卷到死的普通肿瘤赛道大太多。不少人之前总吐槽创新药赛道“内卷到没出路”,现在回头看其实是挤掉了之前靠仿制药逻辑炒概念的泡沫,真正沉下心做源头创新的企业反而跑出了加速度。
细分赛道里也藏着不少容易被忽略的机会:
- 伴随诊断+创新药的联合疗法,能精准筛选获益患者,大幅降低临床试错成本
- 县域市场的创新药下沉,之前不少好药只在大三甲铺开,医保覆盖后基层的需求刚被唤醒
现在行业早就不是“凑管线就能融到钱”的时代了,能拿出真正全球领先的临床数据、啃下没人碰的空白适应症,才是接下来能吃下增长红利的核心底气。不少提前布局的药企已经悄悄从“跟跑”转到了“局部领跑”,接下来两三年说不定还能跑出好几款真正让全球业界眼前一亮的国产原创药。