华为“跑”了。
赛力斯上半年直接亏掉17个亿,每卖一辆车约13.6万元流向华为体系的账单,终于扛不住了。
9月15日一纸公告,问界产品定义、品牌营销、渠道零售全部交回赛力斯主导,华为退居“赋能”角色。这不是分手,但比分手更残酷,断奶之后,赛力斯得自己走路了。
说白了,这笔账早就算不过来了,2026年上半年赛力斯营收574.93亿元,同比下滑7.87%,归母净利润从去年同期盈利29.41亿元,直接变成亏损17.17亿元。经营活动现金流净流出高达128.4亿元,这个数字放在任何一家车企身上都触目惊心。
钱去哪儿了?旧模式下,赛力斯每卖一辆问界,大约13.6万元流向华为体系。这13.6万里,约2%是技术授权费,8%是渠道营销服务费,剩下的是智驾座舱等硬件采购成本。
2022年到2025年,赛力斯累计向华为体系支付超1100亿元,而同期扣非净利润只有约14.8亿元。卖了四年车,利润薄得像纸。
华为拿这笔钱冤不冤?客观说不冤,乾崑智驾、鸿蒙座舱确实是问界卖到四五十万的底气,华为门店的流量也不是白来的。
但问题在于,这笔费用是刚性的,卖一辆交一辆,不管赛力斯赚不赚钱。车市价格战一打,终端降价让利,赛力斯利润空间被两头挤压,卖得越多交得越多,自己剩的越少。
更扎心的是销量,8月赛力斯新能源汽车销量24244辆,同比暴跌43.96%,其中问界系列当月销量20652辆,同比跌幅逼近50%。上半年还能靠问界M9撑着高端门面,下半年主力车型进入换代过渡期,产能和规模效应都没释放出来,销量直接断崖。
所以9月15日那纸公告,与其说是华为主动“放手”,不如说是双方都到了必须调整的时刻。华为终端BG要同时操盘五个品牌,问界、智界、享界、尊界、尚界,管理带宽早就绷到了极限。
问界是五界里最成熟的那个,2025年交付超42万辆,占鸿蒙智行总交付七成以上,此时交还给赛力斯自己跑,华为集中资源去扶其他“四界”,是理性选择。
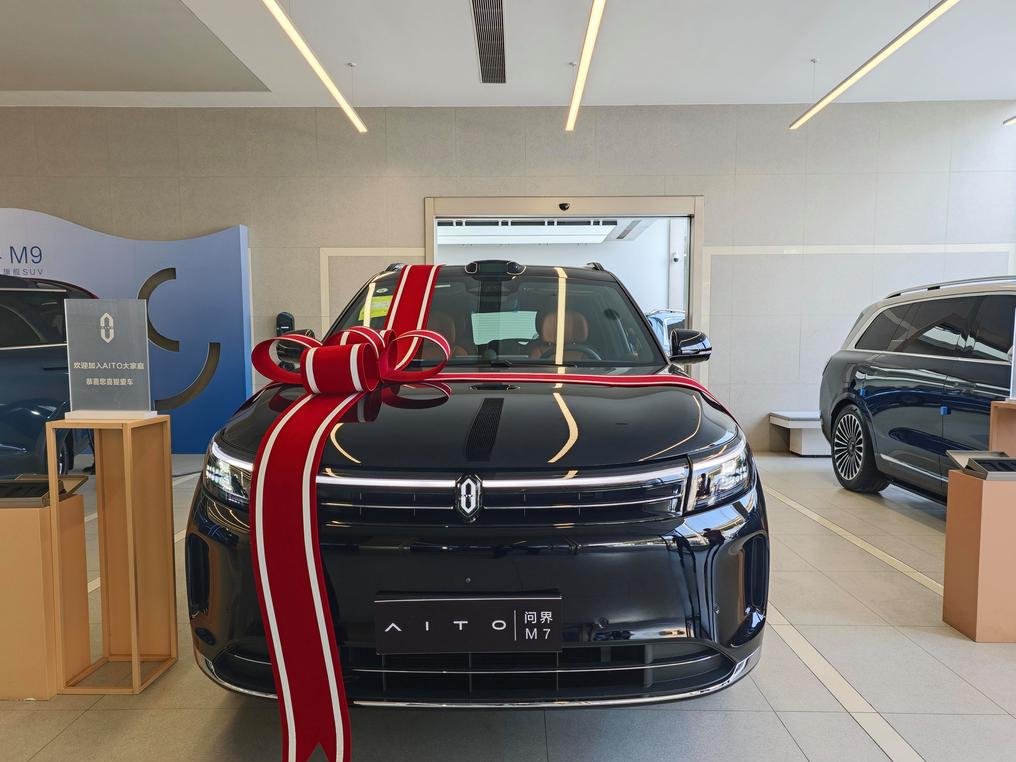
但赛力斯接得住吗?问界M9已经站上了50万以上的价格带,用户买它,很大程度买的是“华为”两个字。
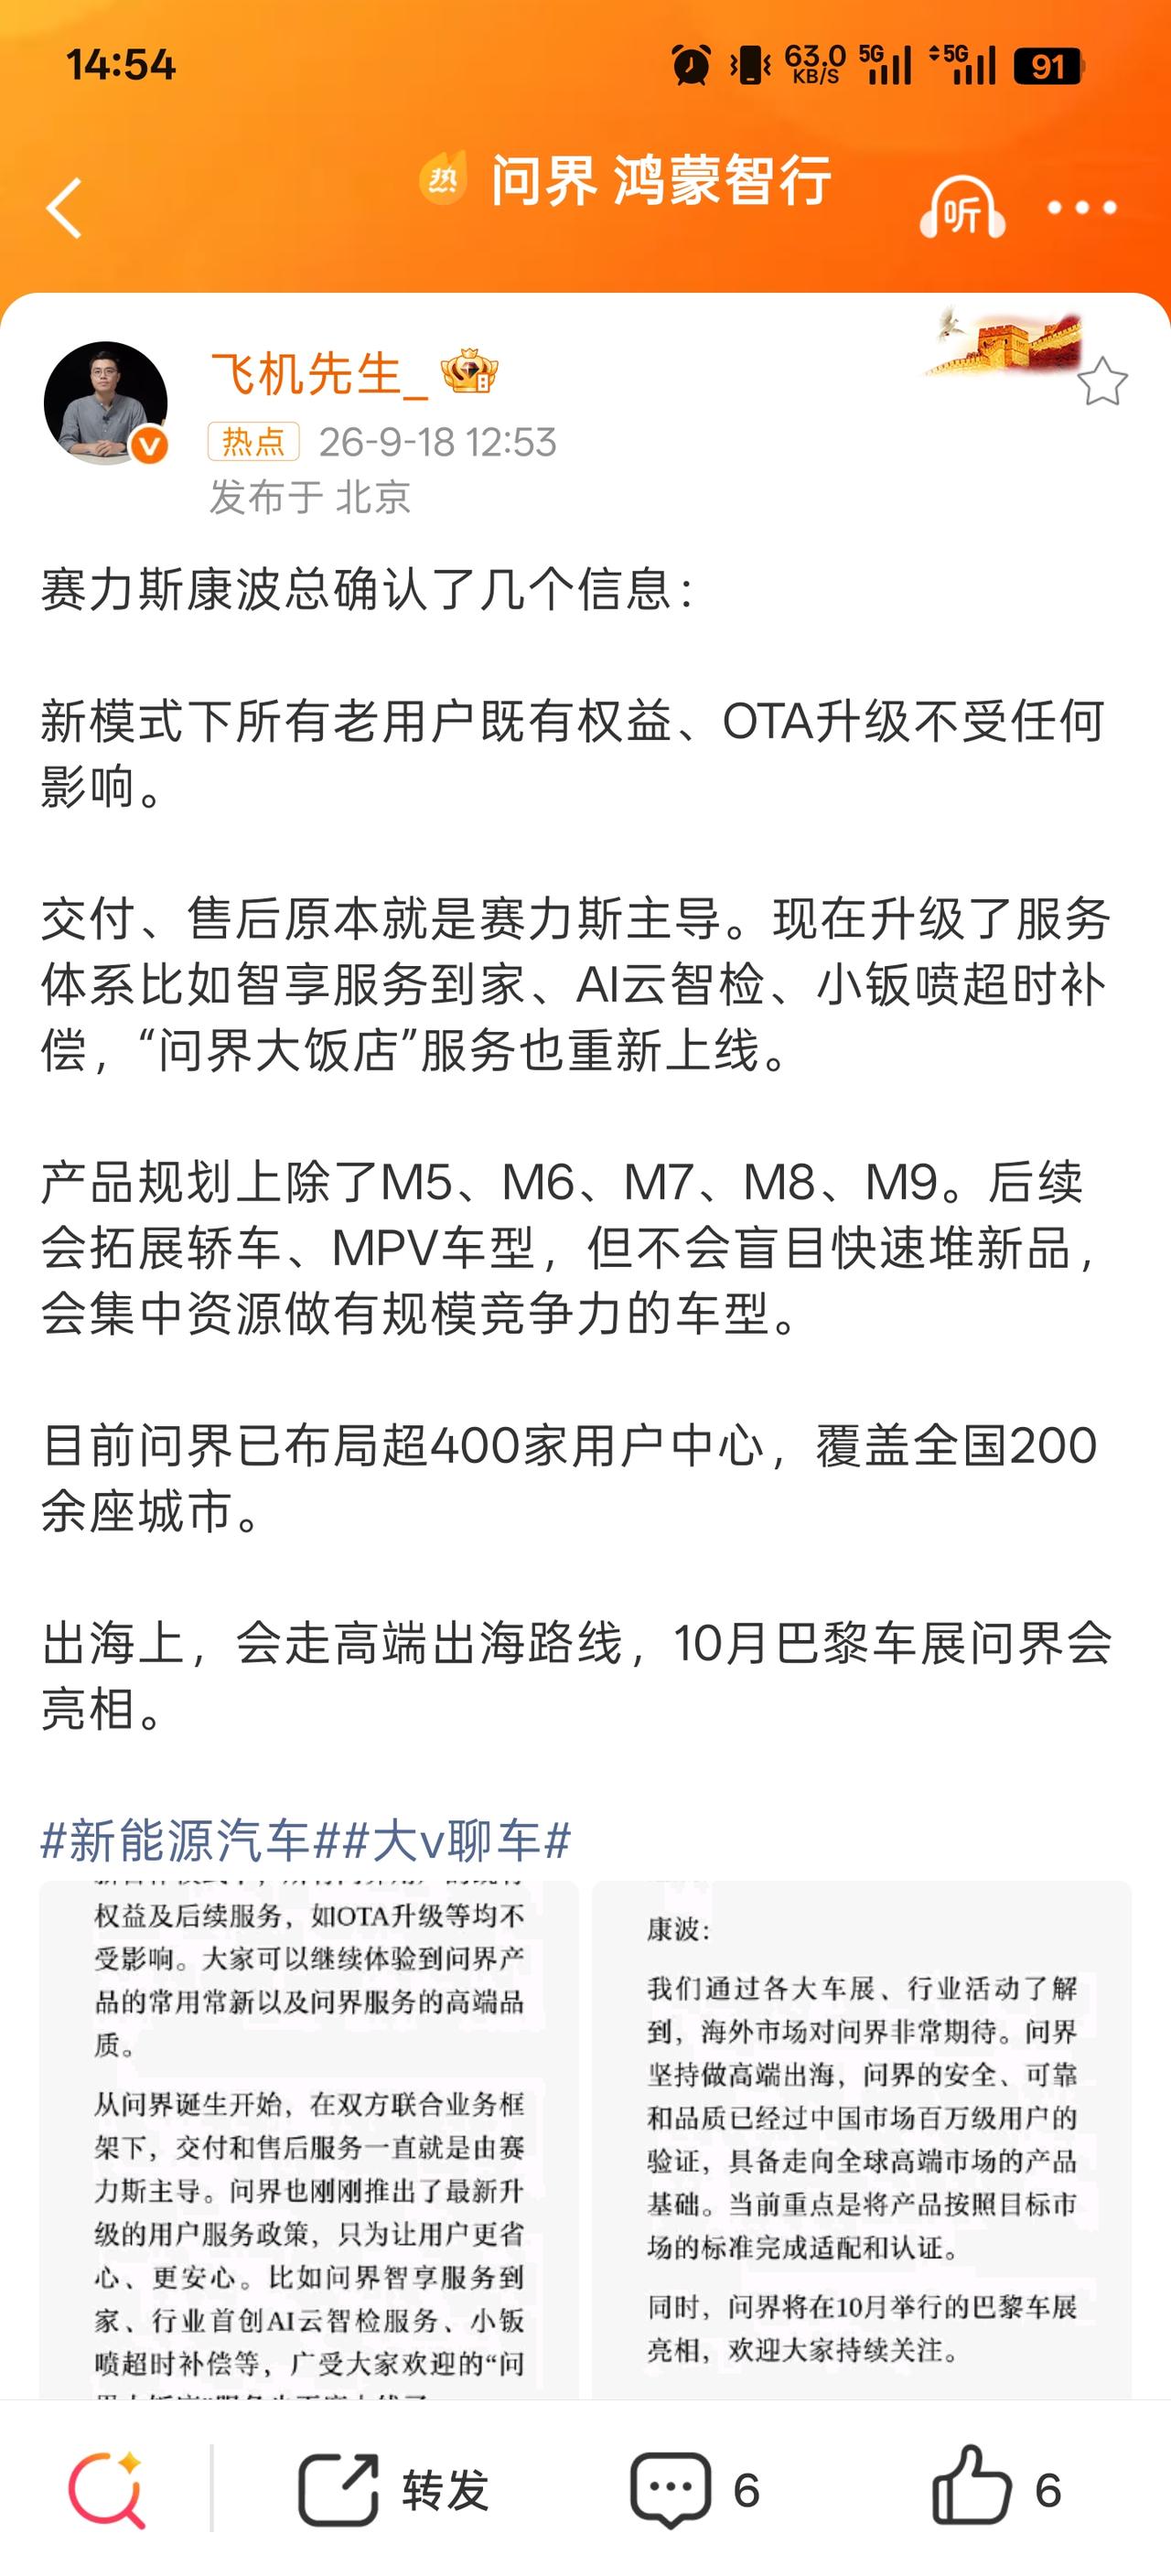
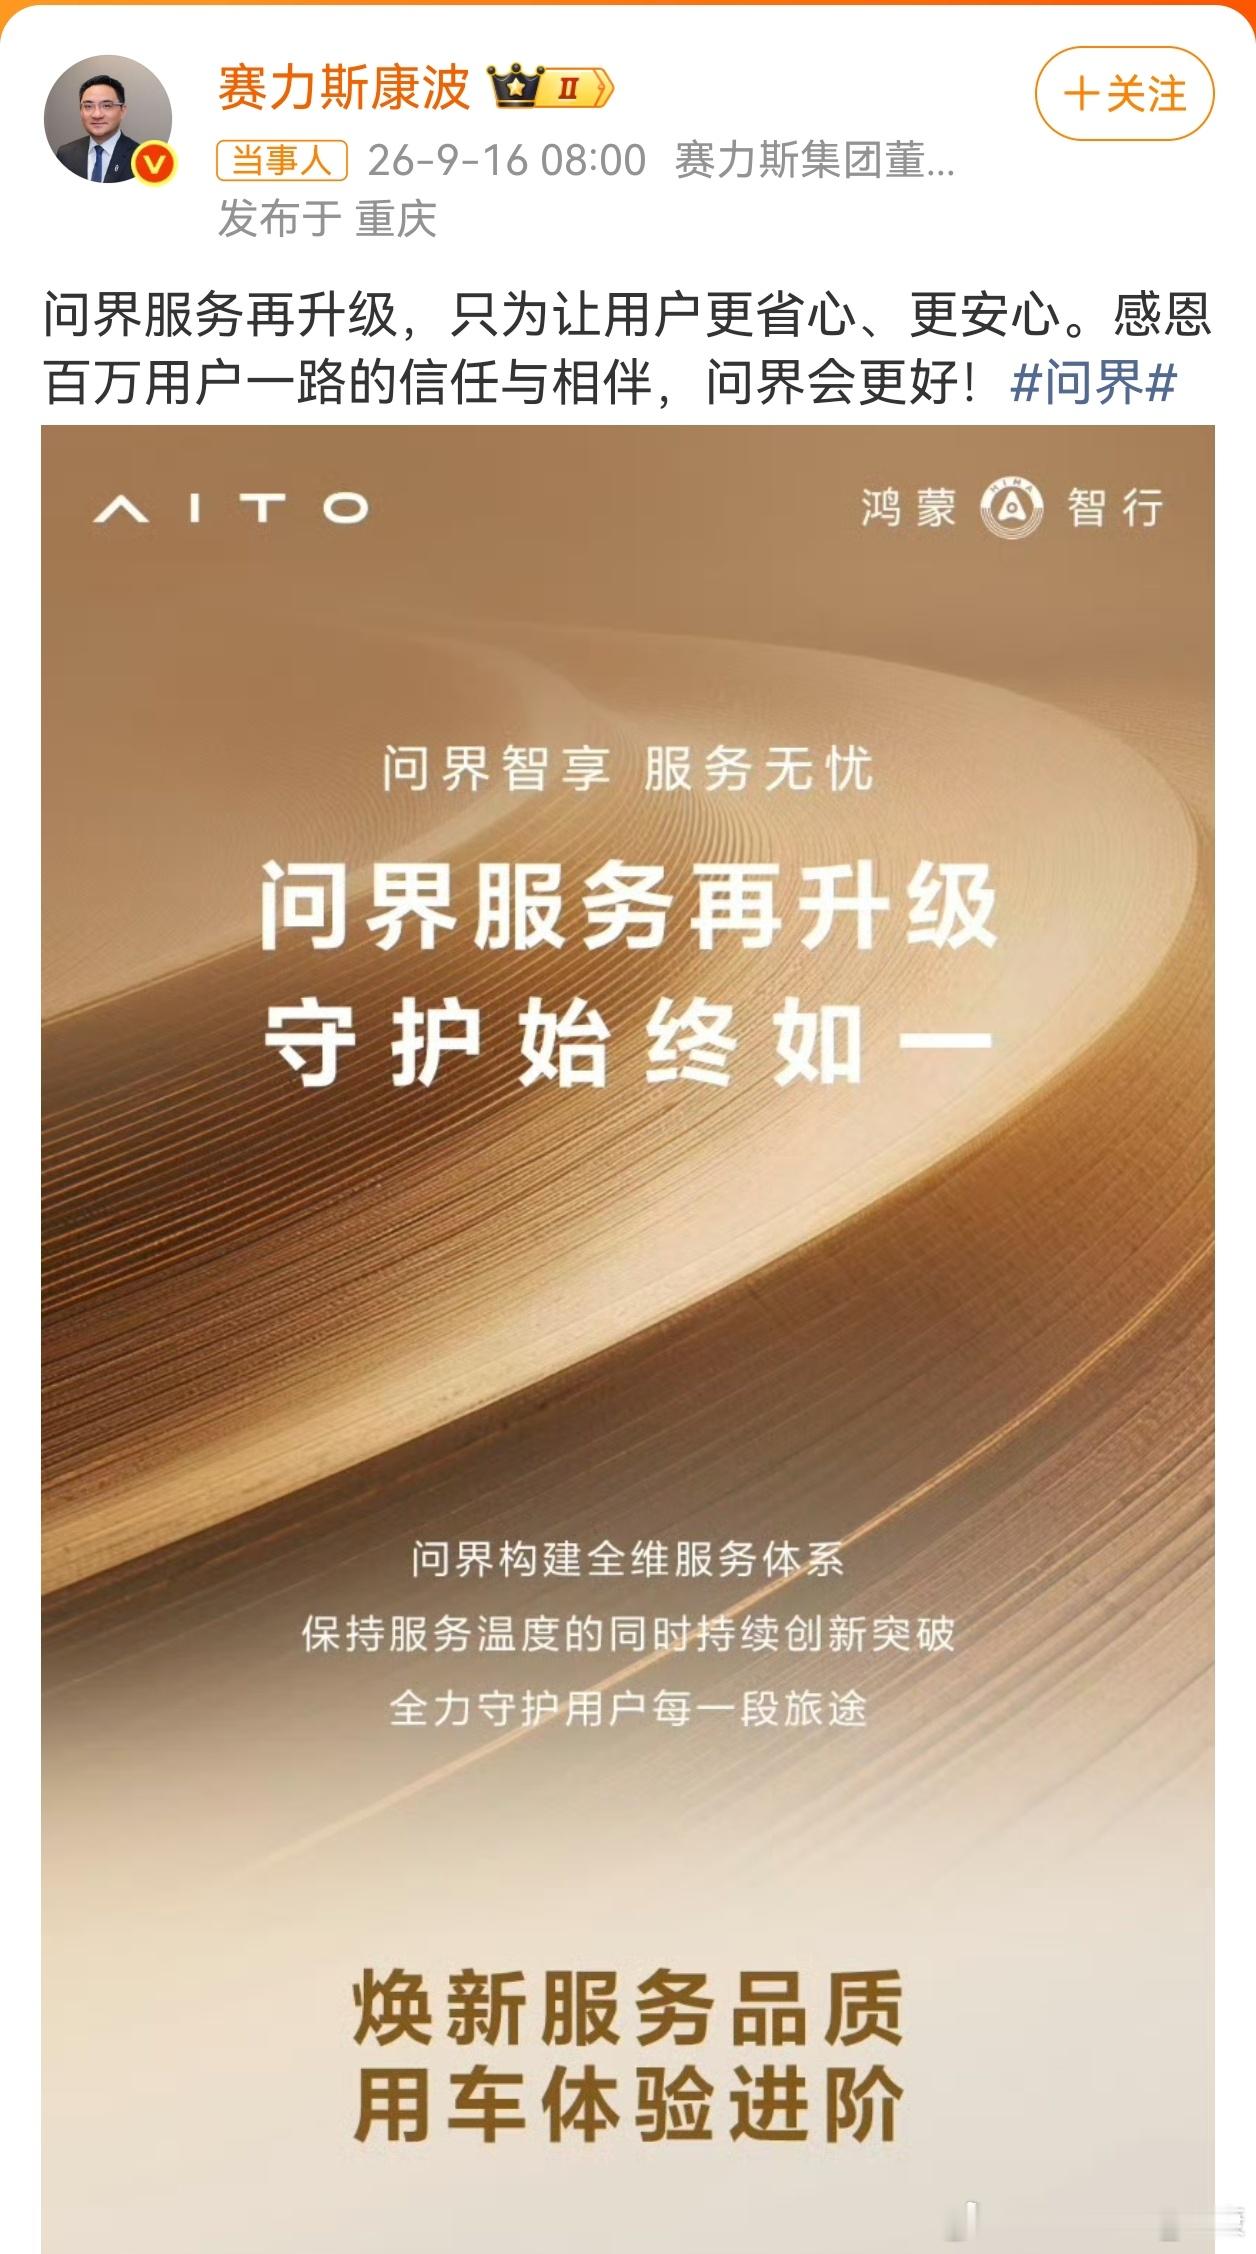
现在华为退到幕后只做技术赋能,消费者认知怎么扭转?品牌溢价怎么维持?赛力斯集团副总裁康波说要让问界的高端价值“更纯粹、更精准地传递给用户”,这话说得好听,做起来是另一回事。
渠道也是硬仗,问界计划2027年1月1日起撤出鸿蒙智行和华为专卖店,经销商要“三选一”。赛力斯保留交付中心来支撑售后,但销售网络的重新搭建、门店运营团队的组建、营销投放的自主决策,这些都是真金白银的投入。以前华为帮忙扛的销售宣传重担,现在全落在自己肩上。
华为也没真“跑”,9月20日引望公司专门发声明辟谣,明确表示将持续向赛力斯供应乾崑智驾、鸿蒙座舱等全栈解决方案,赛力斯董事康波在评论区回应“全力支持问界发展”。
加上赛力斯此前花115亿买下引望10%股权,双方在资本层面绑得更深了。技术供应不断,股权纽带还在,这哪是分手,分明是换了一种活法。
真正值得琢磨的是:华为到底想做什么?2024年任正非签发内部文件重申“华为不造车”,有效期五年。
2026年全联接大会上,轮值董事长汪涛把华为方向压缩成两个词,“连接”和“计算”。对华为来说,汽车是利润问题,AI和芯片才是生存问题。当算力成为战略核心,深度介入某个汽车品牌的日常经营,性价比太低了。
赛力斯这边,拿回经营权意味着扛起全部经营责任。产品怎么定义、渠道怎么管、用户服务怎么做,以后都是自己的事。
上半年731亿现金储备还在,财务结构也算稳健,但销量能不能止跌回升,品牌能不能独立站稳,这些问号一个都没拉直。
断奶的孩子,终究要自己学会吃饭,华为“跑”了,赛力斯的路,才真正开始。