美债持仓大分化,中方降至6180亿美元,谁在接住这40万亿债务
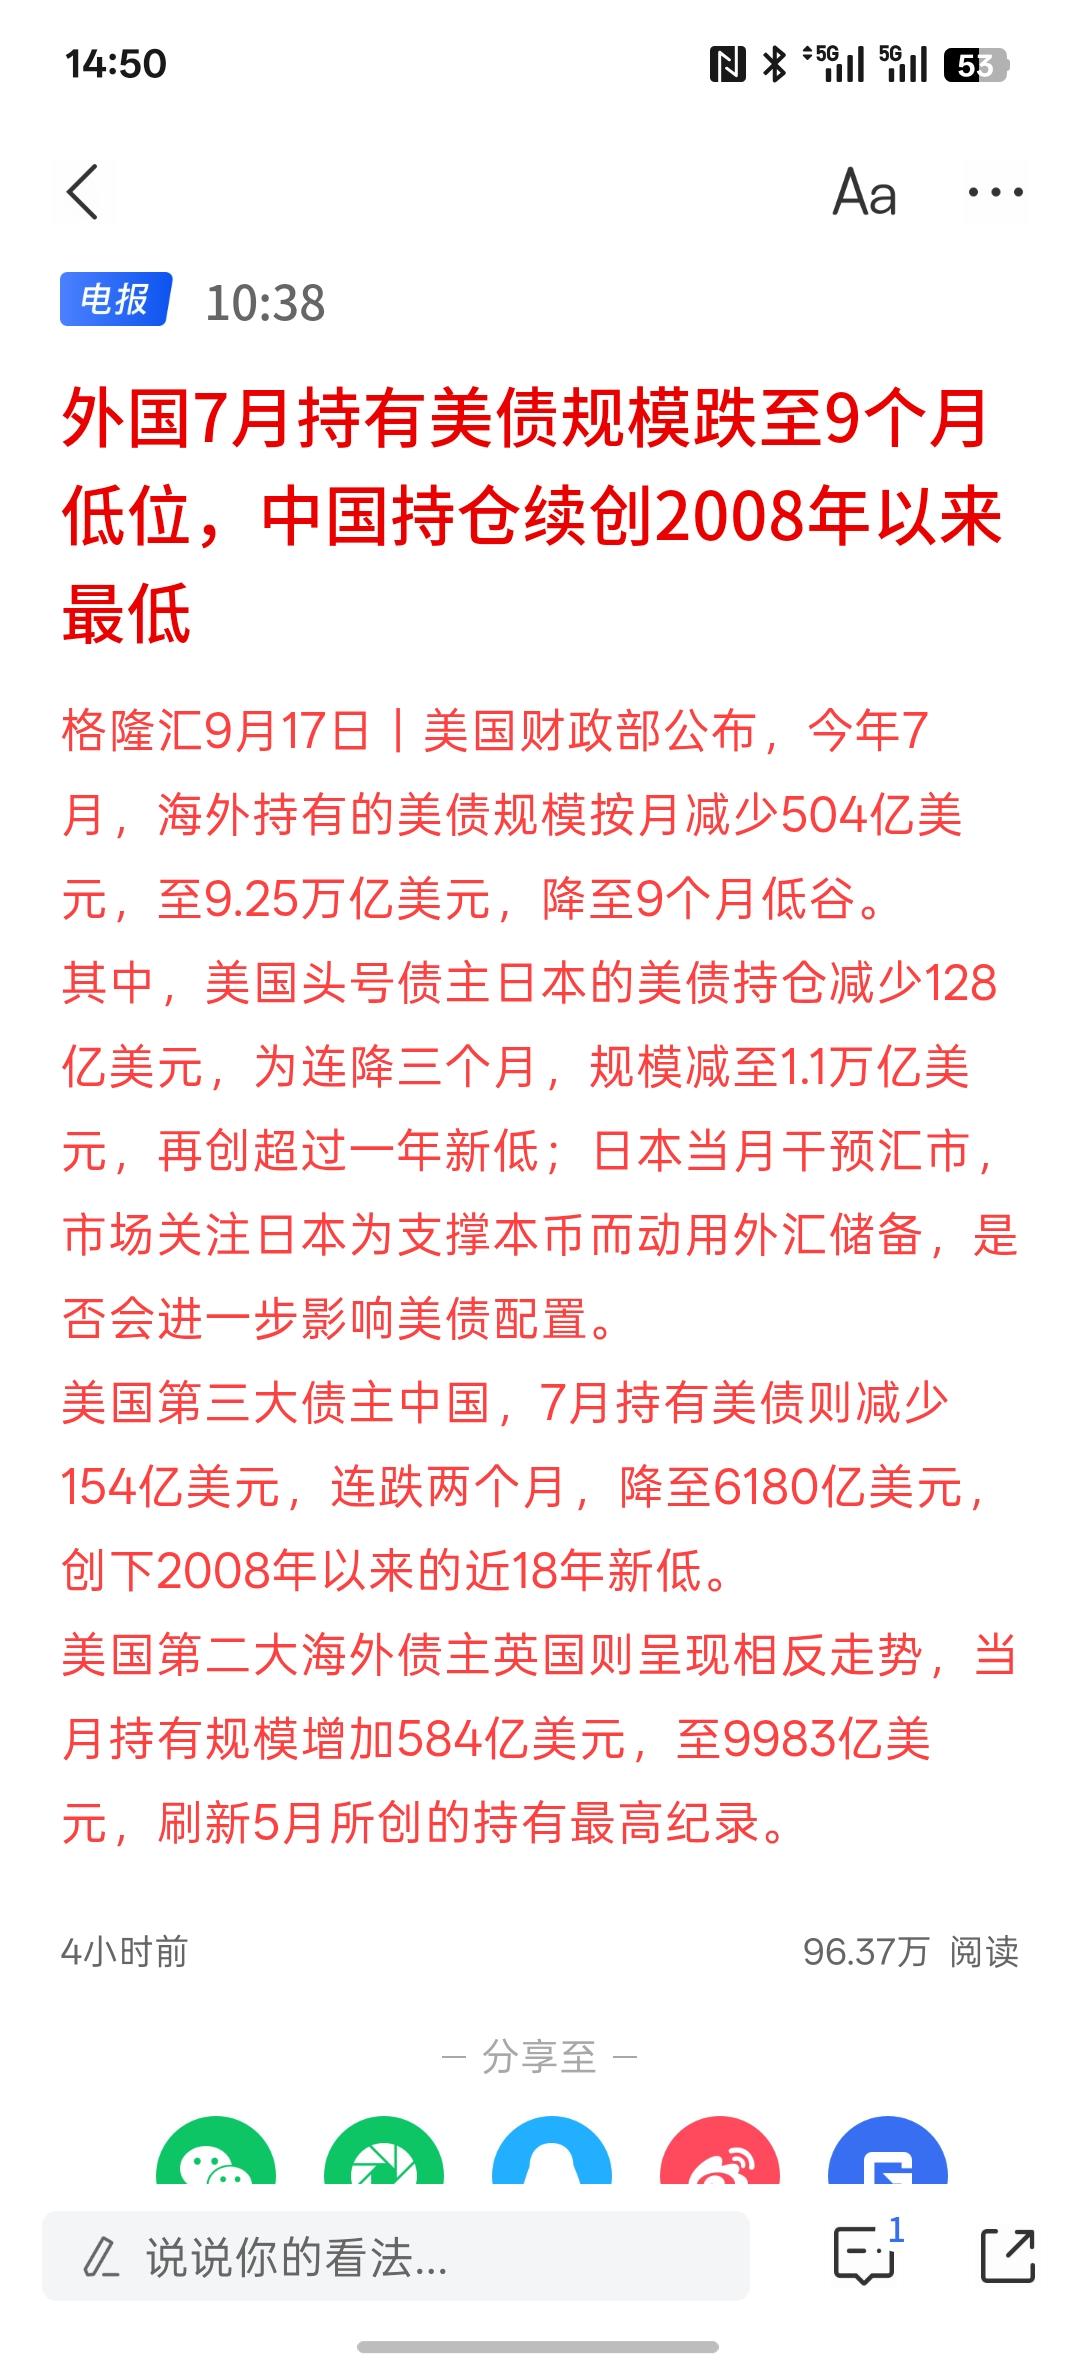
美国财政部公布的国际资本流动数据,透露出一个不太寻常的变化,2026年7月,海外投资者持有的美债连续第二个月减少,规模落到九个月来的低点。
更受关注的是中方持仓,已经降至6180亿美元,创下2008年以来最低水平,据报道,这也是连续11个月里第9次减持。数字不会自己说话,但连续停购、逐步缩量,至少说明一件事,外汇储备正在降低对单一美债资产的依赖。
问题来了,既然多国在减持,为什么美债市场还没有明显失控?
答案可能藏在买家结构里。日本、法国、加拿大等官方资金出现减少,英国、卢森堡、开曼群岛等地的资金却在增加,表面看是有人卖、有人买,市场照样运转,实际却不是一回事。
各国央行和外汇管理机构配置美债,通常看重安全和稳定,不会因为一天两天的收益变化就大幅调仓。这样的资金像慢车,动作不快,却能在市场波动时稳住底盘。
离岸金融区域的资金则更灵活,背后可能是私人资本、资管基金和跨境流动资金。它们看中的,是美国高利率带来的短期收益。收益够高就进场,风向变了就离开,这种资金会不会成为新的不稳定因素?
现在的关键,已经不只是美债有没有人买,而是谁在买。
官方资金慢慢退,市场化资金快速补位,短期当然能填上缺口,可长期看,市场的耐震能力可能在下降。因为逐利资金没有托底义务,遇到通胀反弹、降息预期落空、财政赤字继续恶化,甚至地缘局势突然升级,它们可能同时转身。
一旦出现集中撤离,美债价格下跌,收益率上升,融资成本就会跟着抬高。这样的变化,会不会反过来加重美国财政压力?
美国联邦债务规模已经超过40万亿美元,债务占国内生产总值的比例据称达到123%,每年利息支出超过1万亿美元。高利率一边吸引资金,一边又增加政府还债负担,借新债、付利息、再借新债,循环越转越沉。
中方没有选择突然抛售,而是边减持、边保留存量,既避免冲击市场,也逐步调整资产配置,这种做法更像是慢慢松开一根绳子,而不是一下子剪断。至于资金流向,贵金属、战略物资和更多元的跨境资产,可能都会成为替代选项。
眼下的美债市场仍然能交易,也仍然有资金接盘,所以短期崩盘并非必然。但官方储备持续减少,私人资金占比上升,稳定基础确实在变化。下一次风险出现时,市场还能不能像过去那样从容承受,恐怕要看这些短线资金会不会突然集体改变想法。