雅万高铁高峰期坐到爆满,却连续出现巨额账面亏损;如今,印尼政府要接过六成股权,把还款周期拉长到80年慢慢还。债务重组框架已经公布:印尼财政部拟通过旗下专门机构接手项目控制权和后续偿债责任,中方企业保留四成股份。看起来是“车厢热闹、账本流泪”,但这笔账远比一句“高铁赔了”复杂。
9月8日,印尼财长普尔巴亚给出关键数字:重组后的还款期限延至80年,每年偿付约1万亿印尼盾,个别年份还会略低。六成权益计划在9月15日由印尼国企体系转交给财政部控制的机构。
所谓“零对价”,并不是中方白送印尼六成高铁,更不是天上掉下一条铁路。
财政部拿到印尼一侧原有的权益,同时把偿债责任一并接过去,好比接手一套房连按揭也接手,钥匙免费交,账单一张没少。
雅万高铁运营公司KCIC的股权从成立起就是印尼国企联合体持股60%、中方联合体持股40%。
这次变化发生在印尼股东内部:原来由印尼国家铁路公司KAI牵头的国企平台承担压力,现在改由财政部旗下机构统筹。中方的40%没有增加,也没有减少。
为什么非改不可?因为项目总投资约73亿美元,其中中国国家开发银行原始贷款约45亿美元,最初期限40年、宽限期10年,后来又因成本超支增加融资。
客流增长很快,可本金、利息、折旧和汇率损益不会因为座位坐满,就自动从账本上“下车”。
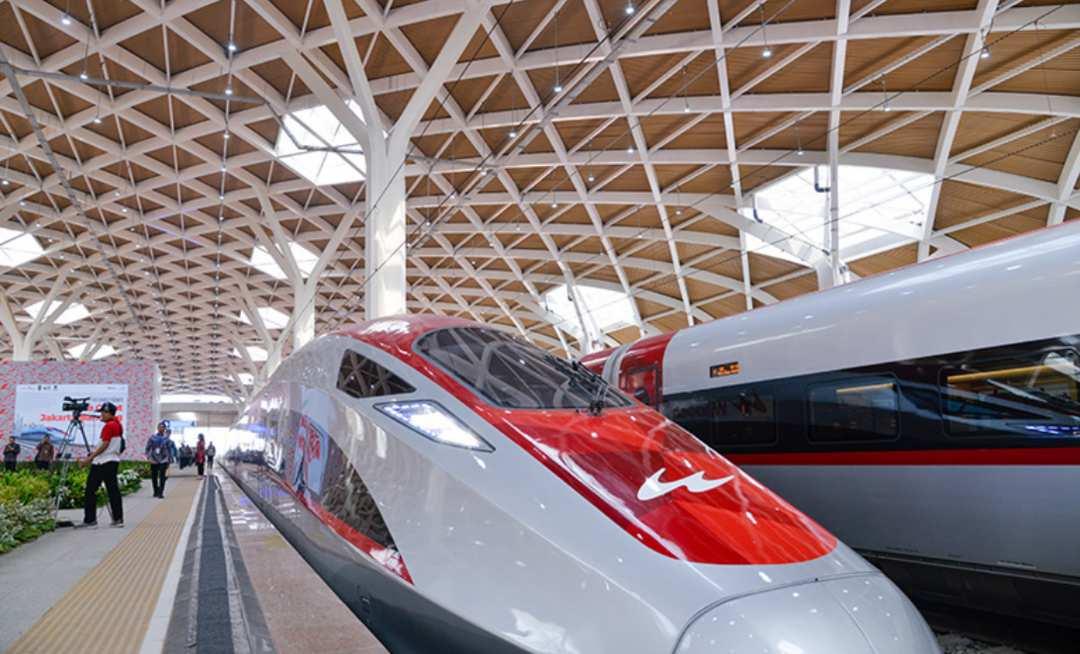
雅万高铁确实很受欢迎。它全长142.3公里,最高时速350公里,把雅加达到万隆的旅行时间从3个多小时压缩到46分钟。
截至今年7月12日,累计发送旅客超过1658万人次,安全运营1000天;单日最高客流约2.67万人次,最高上座率达到99.64%。
但“某天几乎满座”和“全年能够盈利”是两回事。印尼持股平台PSBI在2024年亏损约4.2万亿印尼盾,2025年亏损扩大到约4.98万亿印尼盾。
这里面不只是列车日常运营,还有融资成本、项目折旧、汇率波动和股东资金压力。看到饭店周末排队,就认定它全年稳赚,这算法多少有点乐观。
80年方案的价值,是把短期偿债高峰摊平,让印尼用更长周期消化高铁带来的通勤、旅游和沿线发展收益。但期限拉长不等于债务消失,本金和利息都还在;贷款以外币计价、票款主要以印尼盾收入,汇率风险也会长期存在。
更现实的是,列车、信号和电力系统不可能80年不更新,未来可能出现旧贷款尚未还完,新一轮设备改造又要花钱的“双重账单”。
这也是为何印尼要把压力从普通国企的资产负债表,转入财政部能够长期调度的框架。
高铁是公共基础设施,价值不能只看票箱收入,还要看节省时间、缓解拥堵和带动沿线经济等收益;但风险既然更多落到政府手里,财务透明和成本约束也必须跟上,不能一句“社会效益”就把所有窟窿盖住。
印尼还准备把线路向东延伸约700公里至泗水。延长线路有机会让142公里的短线形成更强网络效应,但新段如何融资尚未说明。
如果新项目能带来更大客流和非票务收入,它可能改善现金流;如果只是继续堆债,那就是拿更长的铁轨遮旧账,迟早还得重算。
在我看来,这次重组既不是“中国吃亏退出”,也不是“印尼白捡高铁”。中方保留股东身份和合作空间,贷款期限拉长后,债权回收节奏更平稳;印尼获得更直接的主导权,也把责任集中到国家财政体系。
双方其实都在承认:超长期基础设施不能用两三年的利润草率判生死,但也不能只讲宏大叙事、不谈还款能力。
雅万高铁真正的考卷才刚开始。未来能否赚钱,关键不只是多卖几张票,而是接驳交通能否完善、车站商业和沿线开发能否变现、延长线能否形成网络。80年买到的是时间,不是利润;方向盘交到印尼手里后,车怎么开、账怎么算,最终都要由印尼自己负责。

评论列表