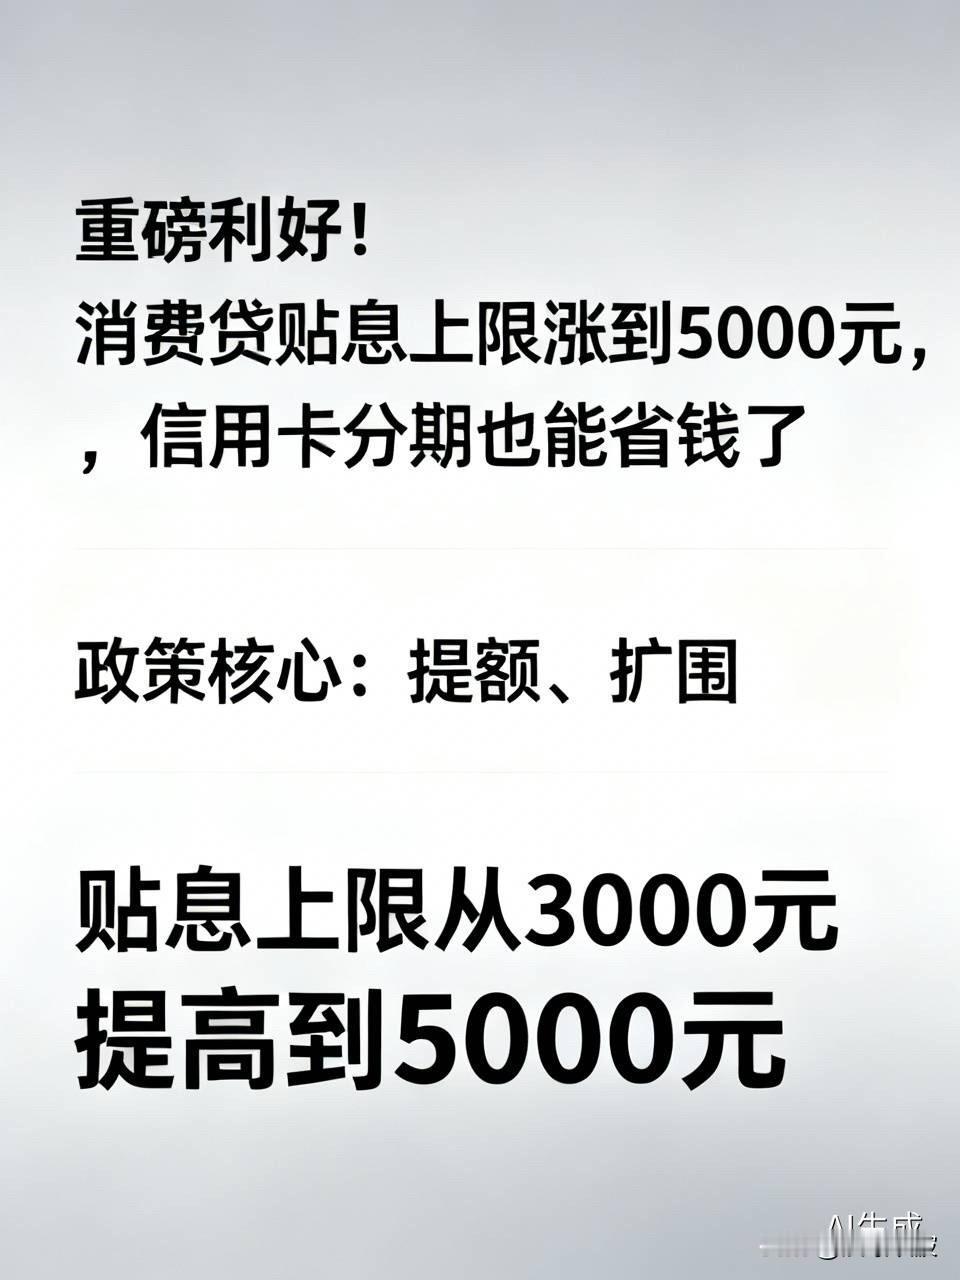
重磅利好!消费贷贴息上限涨到5000元,信用卡分期也能省钱了
国家帮你分担利息,最高每年5000元。这不是让你多借钱,而是让敢消费、能还款的人,少掏利息。
一、政策核心就两条:提额、扩围
第一条:贴息上限从3000元提高到5000元。
什么意思?你在一家银行办个人消费贷款或者信用卡分期,原来一年最多能享受3000元财政贴息,现在涨到5000元。多出来的2000元,是国家实打实帮你付利息。
第二条:分期贴息范围扩大。
原来只有信用卡账单分期能享受贴息,现在专项分期、消费分期、预借现金分期,统统纳入。注意:账单分期以外的分期产品,政策实施期是2026年8月1日到12月31日,想用的要抓紧。
二、为什么这时候提额扩围?
苏商银行研究员薛洪言说得很直白:原来3000元的上限,对中高额消费场景覆盖不够,很难真正降低融资成本。翻译一下——你买个家电、装个修,分期利息可能不止3000元,国家想帮你分担更多,让你敢花钱。
更深一层:当前经济要靠消费拉动,财政金融政策在打“组合拳”。财政部、央行、金融监管总局今年1月已经发文,把信用卡账单分期纳入支持范围,还把城商行、农商行、消费金融公司等都拉进来当经办机构。这次多家银行密集公告,就是落实政策的具体行动。
三、对你有什么实际好处?
场景一:家装、家电等大额消费。
人大重阳研究院副研究员刘锦涛指出,单笔消费金额大、分期期限长,用户对利息更敏感。现在贴息上限提高,你分期的实际成本明显下降。
场景二:日常消费周转。
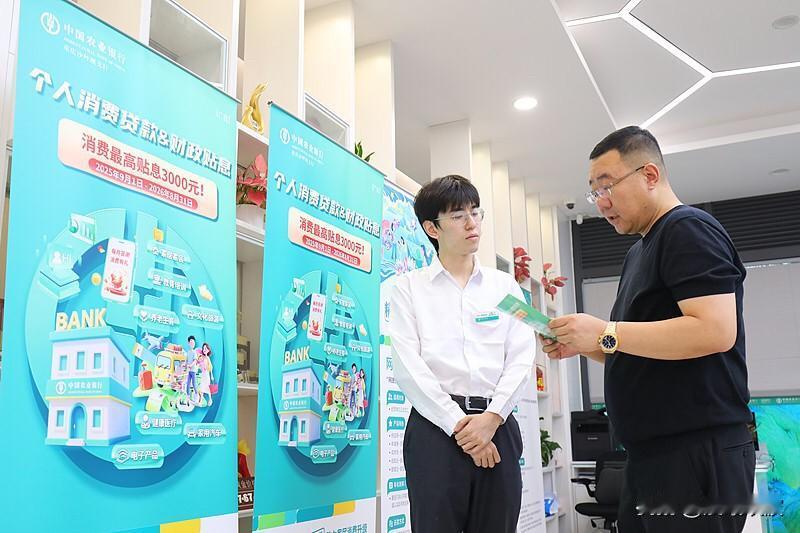
南京银行推出信用卡分期利率折扣叠加财政贴息,还款时贴息资金直接抵扣利息。浙江柯城农商银行搞了微信立减金、淘宝分期购等多场景优惠。中小银行在抢这块市场,实惠是实打实的。
场景三:现金流管理。
扩围后,你可以根据自己现金流选择消费贷或者信用卡分期。天眼查数据研究院相关负责人说,合理使用分期工具,能降低一次性支付压力,也带动企业销售和物流。
四、三个提醒,别踩坑
第一,贴息上限提高≠贷款额度提高。
更不意味着银行放松授信标准。你该还多少还是还多少,别误会成“国家帮我还钱”。
第二,必须真实消费。
欺诈、虚假消费、资金流入非消费领域、逾期还款、消费退款——这些情况一律不予贴息。已经享受的,银行有权扣减或追回。
第三,别过度负债。
刘锦涛提醒得很到位:消费贷能平滑支出,但不能增加收入。超出承受能力的消费,或者同时在多家机构过度负债,短期消费增长会变成长期偿债压力。
五、一句话总结
国家帮你省利息,但借钱终究要还。按真实需求办,按还款能力借,这才是政策红利的正确打开方式。
互动:
你最近有家装、家电等大额消费计划吗?会考虑用消费贷或信用卡分期吗?评论区聊聊你的打算。