铭鸿体育资讯网

标签: 股票板块-非银金融

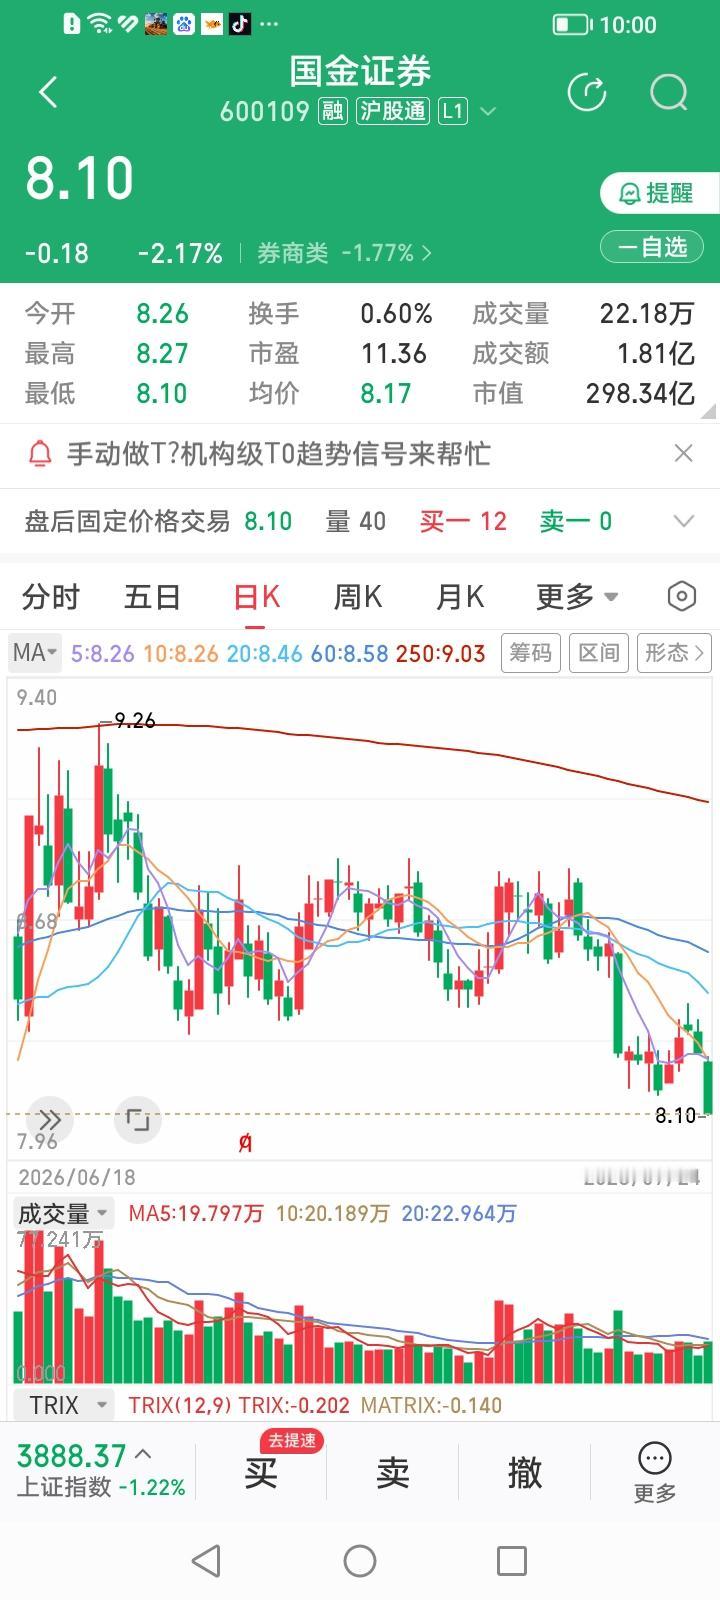
什么情况?国金证券、中国银河等不少券商股似乎不知不觉中已经走完了一轮牛熊循环了?

什么情况?国金证券、中国银河等不少券商股似乎不知不觉中已经走完了一轮牛熊循环了?

什么情况?国金证券、中国银河等不少券商股似乎不知不觉中已经走完了一轮牛熊循环了?国金证券9.24行情之前的2024年8月份最高价7.93元。上周五收盘价8.10元,两者之间价差仅2%,聊胜于无。股价已经完全回到了9.24行情之前的股价区间了。中国银河股价走势也与此类似。完全看不懂这轮牛市行情了,涨的最少的上证指数都还在3900点附近,作为牛市旗手的券商股竟然已经回到了解放前,让人情何以堪?低估的券商股、消费股、家电股、医药股、蓝筹股全部趴在地板上,只有科技股一枝独秀,股价飘在云端,我也是醉了。
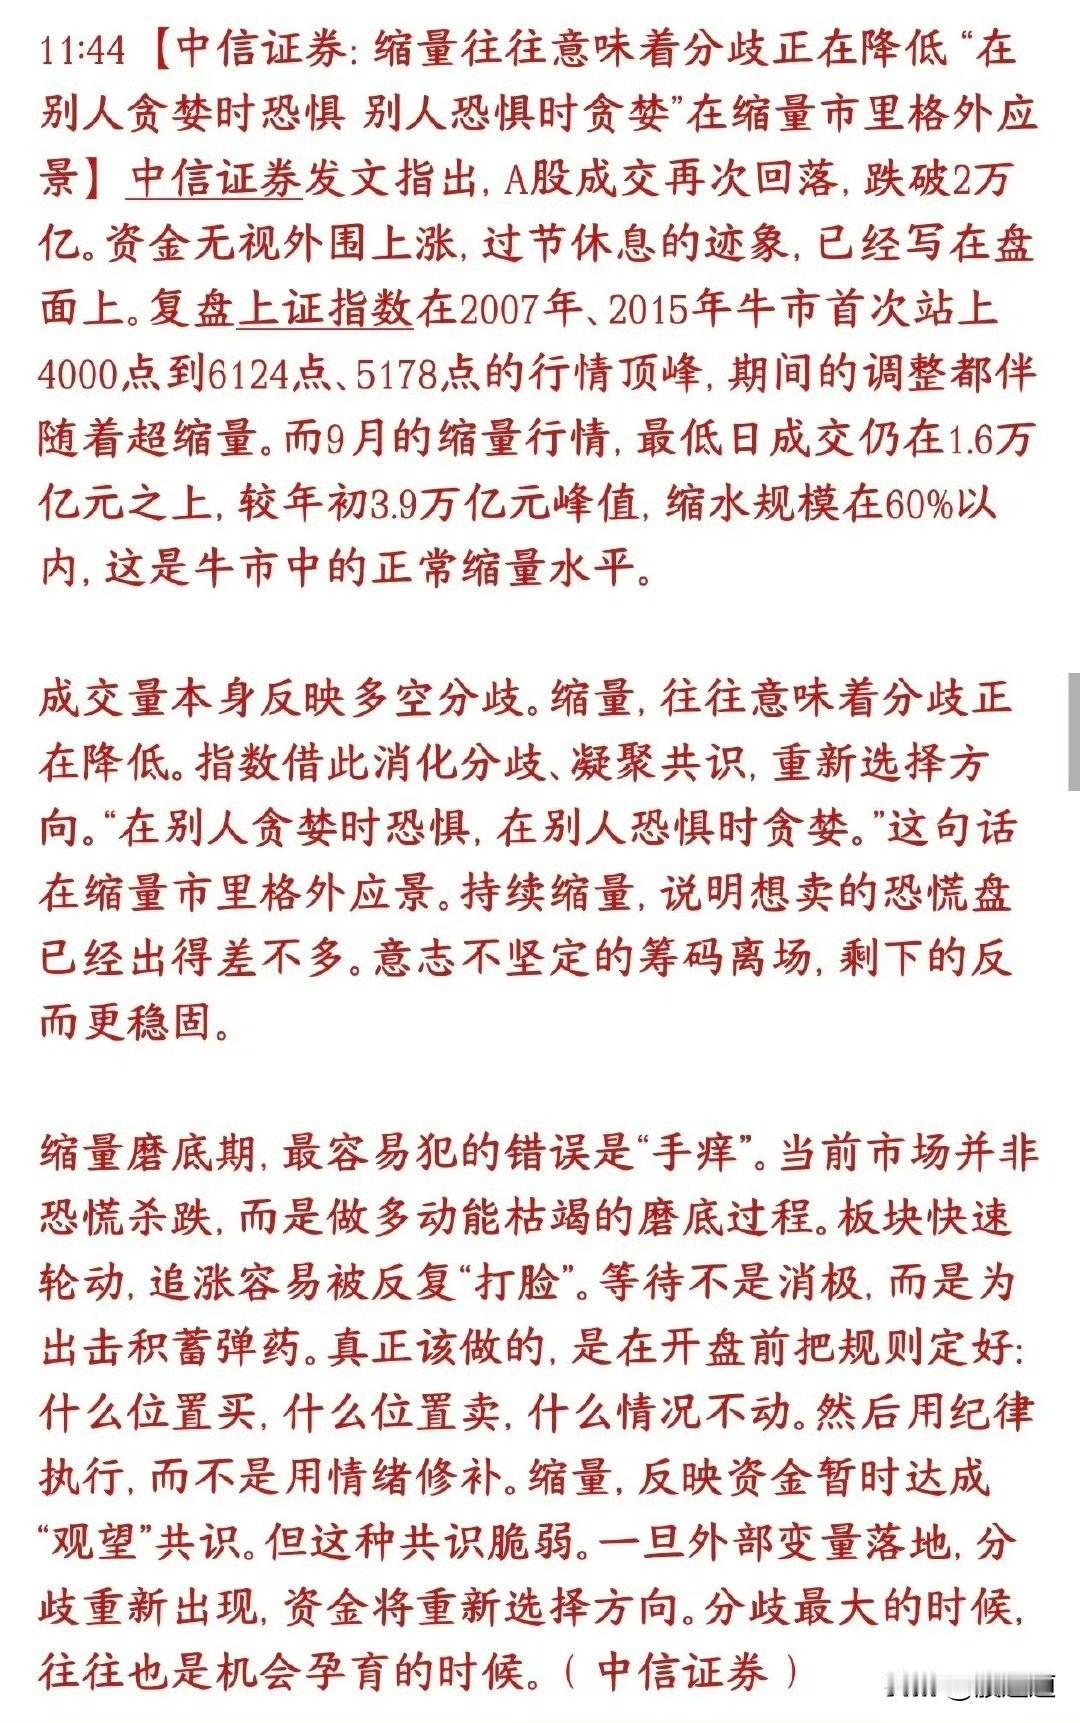
中信证券最近的观点,我用大白话给大家捋一捋。它觉得A股现在分歧没那么大了,差不多

中信证券最近的观点,我用大白话给大家捋一捋。它觉得A股现在分歧没那么大了,差不多

中信证券最近的观点,我用大白话给大家捋一捋。它觉得A股现在分歧没那么大了,差不多从磨底阶段慢慢走出来了。它把最近的缩量,看成牛市路上的一次歇脚,不是大家慌着夺门而逃。说白了,想割肉的人可能已经走得差不多了。盘子里浮动筹码少了,留下来的人心态也更稳一些。所以市场现在更像是在震荡里磨,等一个新的催化因素。券商还拿过去举例,2007年、2015年牛市中途,也出现过明显缩量。高位冲刺前,先缩一缩,并不是没见过。现在9月虽然量能降了,但最低还有1.6万亿,年初最高到过3.9万亿。这么一比,萎缩程度不算特别极端。不过缩量行情有个特点:板块轮动快,今天这个涨,明天那个涨,持续性往往一般。频繁追涨杀跌,很容易来回挨打。所以这种时候,更适合控制好仓位,提前想好买卖计划,耐心等信号。别一激动就出手,情绪化交易往往不划算。缩量只是短期大家都在观望,这个共识并不牢。等政策或外围有重要消息落地,资金会重新分歧,量放出来,指数才会选新方向。以上只是聊聊,不构成投资建议。券商策略解读券商市场观点券商复盘证券行业分析
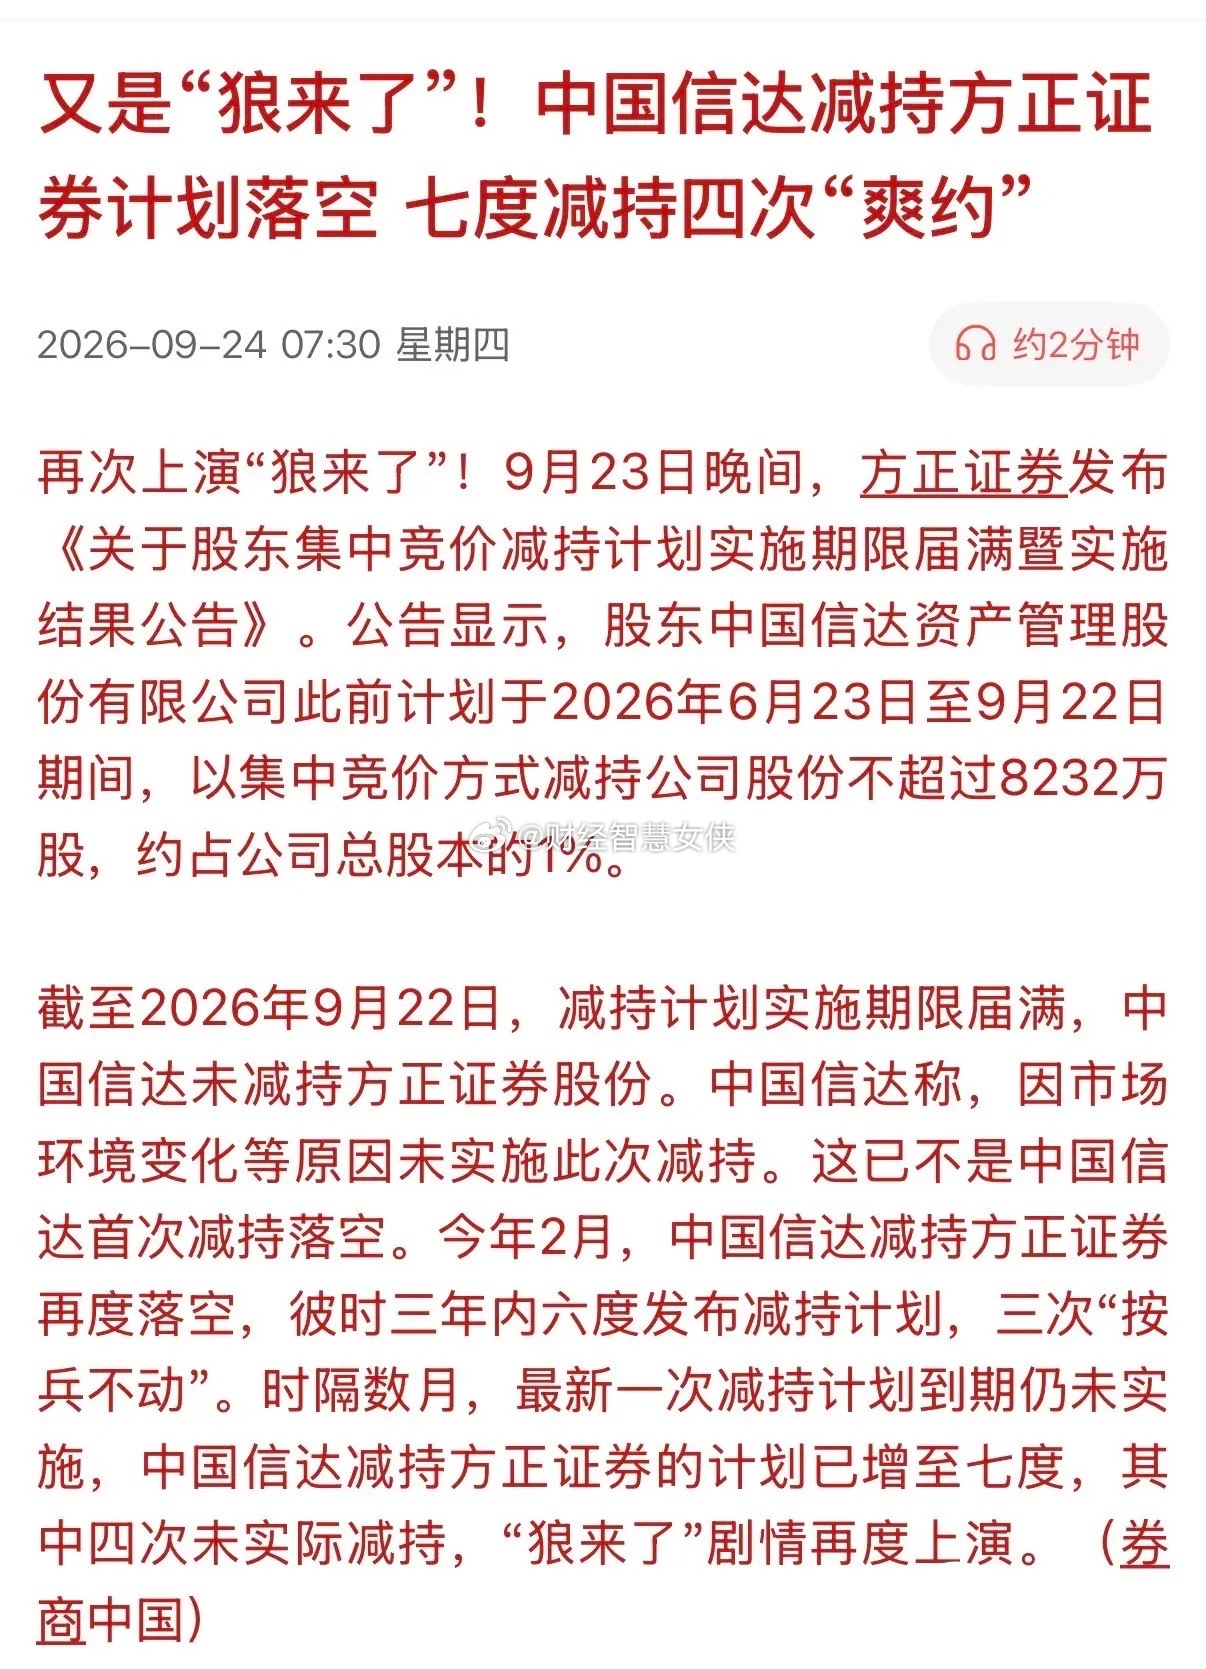
7次减持4次“爽约”,这是什么样的骚操作啊!中国信达减持方正证券股份,计划了7次

7次减持4次“爽约”,这是什么样的骚操作啊!中国信达减持方正证券股份,计划了7次

7次减持4次“爽约”,这是什么样的骚操作啊!中国信达减持方正证券股份,计划了7次,4次未能减持套现。是因为每一次想要减持套现时其股价都不尽人意,还是另有其他隐情呢!十有八九都是因为方正证券的股价过低,难以实现当初预想的美好收益。一旦进入集中竞价减持对股票市场价格冲击影响极大,所剩余的股票市值的下跌比前面减持套现的收益还要亏得多,权衡利弊后还是下不了手。在A股市场里减持套现是屡见不鲜的事情,像中国信达这么减持套现的也还真没几个,说大一点是维护投资道德秩序,说难听一点就想投资收益最大化!
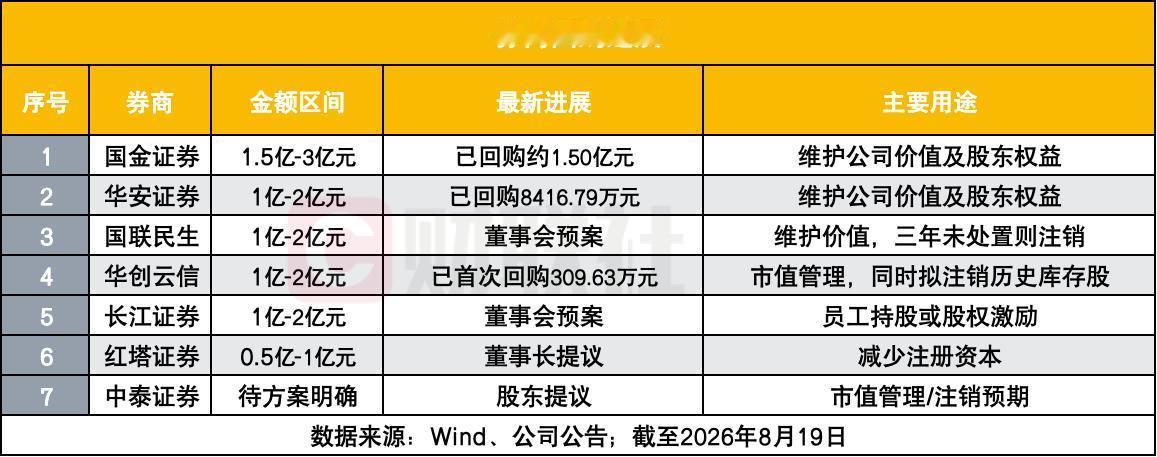
真是岂有此理!国金证券、华安证券、长江证券等7家中小型券商股纷纷开启股份回购,而

真是岂有此理!国金证券、华安证券、长江证券等7家中小型券商股纷纷开启股份回购,而

真是岂有此理!国金证券、华安证券、长江证券等7家中小型券商股纷纷开启股份回购,而业绩大增,估值低到尘埃里甚至沦为破净股的头部券商股却鲜有带头进行股份回购的。据不完全统计,目前十只头部券商股中进行过股份回购注销的只有国泰海通一只。其它的华泰证券股价大幅破净跌跌不休也不进行股份回购。目前除了东方财富和中信建投,其它八家头部券商股动态市盈率均低于十倍了,和银行股差不多了。强烈呼吁这两年赚的盆满钵满的头部券商股带头开启股份回购注销,以提高每股收益,分享业绩增长成果。
再说说券商,目前在券商阵营里,中金公司,东兴证券,信达证券因为重组停牌了。三家市

再说说券商,目前在券商阵营里,中金公司,东兴证券,信达证券因为重组停牌了。三家市

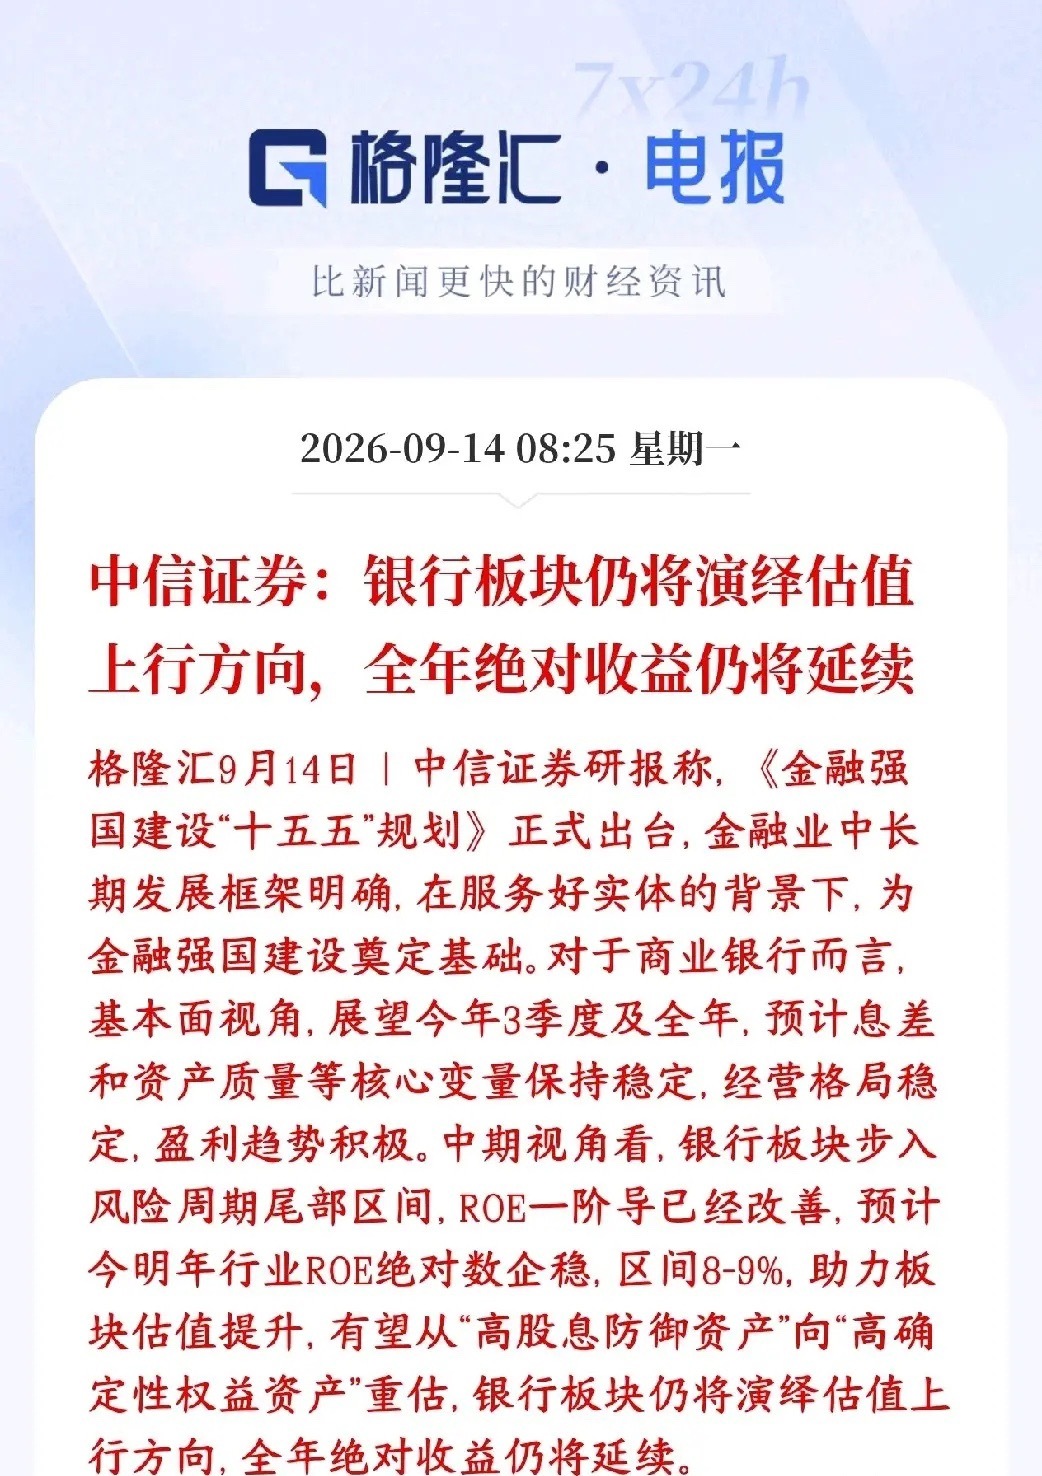
中信力挺银行板块,估值将会进一步提升中信证券观点:以前市场只把银行当成拿分红的防

中信力挺银行板块,估值将会进一步提升中信证券观点:以前市场只把银行当成拿分红的防

中信力挺银行板块,估值将会进一步提升中信证券观点:以前市场只把银行当成拿分红的防御股;现在认为银行会重新定价,从单纯的高股息底仓,变成确定性很高的权益资产。机构判断:银行板块估值还有上涨空间,今年持有银行股,依然有机会拿到正收益。银行板块估值还有上行空间,今年持有银行股,有望拿到正收益,行情属于估值修复的慢行情。银行适合作为底仓配置。在市场震荡的时候,银行稳定性强,属于稳健资金偏好的方向。不是所有银行都会一起涨。国有大行、基本面扎实的优质城商行弹性更强;资质偏弱的小型银行修复空间有限。实际上目前银行板块已经成为市场指数的调节器,几乎只要指数大跌,银行板块就会护盘拉升,这已经是一个明牌的事情了。现在A股市场的整体表现并不好,指数还是处于调整,银行板块就还有上升的空间。用机器人造机器人实现了
最赚钱的五大券商负债有多少?1.中信证券,2026中报净利润233.4亿截

最赚钱的五大券商负债有多少?1.中信证券,2026中报净利润233.4亿截

岌岌可危。招商证券成为硕果仅存坚守在年线之上的最后一只头部券商股了。招商证券收

岌岌可危。招商证券成为硕果仅存坚守在年线之上的最后一只头部券商股了。招商证券收

岌岌可危。招商证券成为硕果仅存坚守在年线之上的最后一只头部券商股了。招商证券收盘下跌3.32%,收盘价17.49元,离年线17.20元还有1%多点的距离。从7月29日首次击穿年线后马上重返年线,在年线上方运行33个交易日后,看来也无法逃脱股价跌破年线的厄运啊!招商证券在年线上方弱势整理的平衡还能维持多久?作为长鑫科技概念股,如果长鑫科技能保持目前的强势状态,招商证券守住年线的希望还是有的。

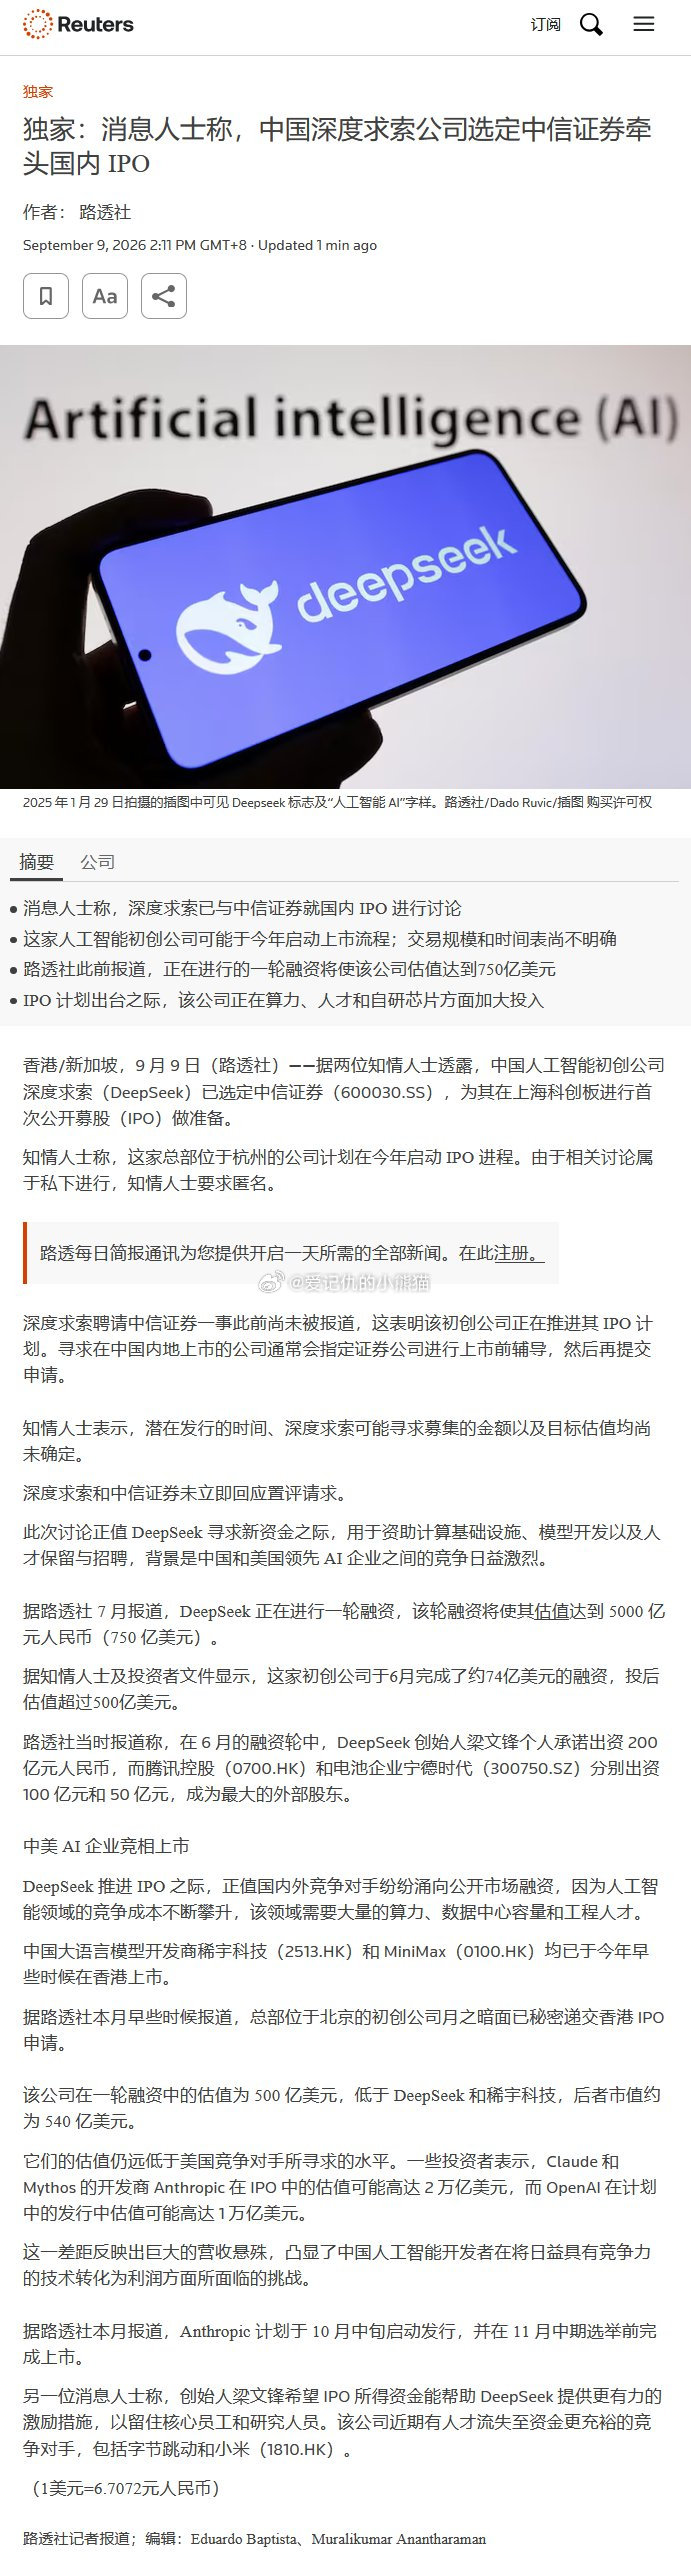
#曝DeepSeek聘中信证券筹备IPO#合理合法的抱大腿式量化收割[赞][赞][赞][祈祷][祈祷

#曝DeepSeek聘中信证券筹备IPO#合理合法的抱大腿式量化收割[赞][赞][赞][祈祷][祈祷][祈祷][祈祷][祈祷][祈祷]​曝DeepSeek聘中信证券筹备IPO合理合法的抱大腿式量化收割[赞][赞][赞][祈祷][祈祷][祈祷][祈祷][祈祷][祈祷]​
DeepSeek委托中信证券筹备科创板IPO​

DeepSeek委托中信证券筹备科创板IPO​

DeepSeek委托中信证券筹备科创板IPO​
我好奇问老公,财政部给中国人寿注资350亿,明明是一件大喜事,为什么卢麒元反而

我好奇问老公,财政部给中国人寿注资350亿,明明是一件大喜事,为什么卢麒元反而

我好奇问老公,财政部给中国人寿注资350亿,明明是一件大喜事,为什么卢麒元反而不太高兴了?没想到老公白了我一眼。就财政部9月6日一宣布注资,市场就一片叫好,但是卢麒元看到的却是资本流速和流向的问题,就这个差距让他背上了巨大的压力,就像被五指山压住一样。因为他本来就是一个死磕资本流向和实体经济关系的学者,他就喜欢研究资本到底流到哪里去了,但是资本大量沉寂的现实面前,他就没有办法再装作看不见,他每一个观点都要对得起自己的良心,涨了是账面好看,跌了是实体经济扛,就像2026年6月南宁空转案里,那些国企账面资金转了几十圈,但真实产业一分没落着,最后全部被中央纪委通报,这就是资本空转的代价。9月6日,财政部350亿砸进中国人寿。同一天,中国太平70亿、人保150亿,光保险系就570亿。市场一片欢呼。卢麒元却高兴不起来。他在微博上说了一句话——“金融的问题是资本流速,大规模沉默的问题必须解决”。看懂了吗?他盯的不是谁拿了钱,是钱去了哪儿。资本三流——流量、流速、流向。流量够大,流速够快,流向实体经济,才是健康的。可现实呢?卢麒元早就警告过:货币流通出现了“沉默、走资和空转”。沉默是不流动,走资是流向海外,空转是循环在金融体系内,压根没进实体。这是一个值得警惕的反面参照,并非说本次注资等同于南宁案件。2026年6月,中央纪委办公厅公开通报广西南宁国企资金循环空转案。怎么操作的?把以前无偿划拨给国企的土地,改个文件,再向企业收“划拨款”。钱从国企兜里掏出来,进财政账,转一圈又回到国企手里。账面虚增财政收入28.3亿。真实产业呢?一分没落着。28.3亿,转了几十圈,一分钱没进实体。**著作观点转述:卢麒元说,资本流向错了,这个国家必然走向衰败。这话刺耳,但细品——350亿注资本身是夯实金融机构资本的好事,市场层面有一份担忧:**可如果钱只在金融系统里空转,不进实体,不进产业,不进老百姓口袋,那跟南宁那28.3亿就存在值得警醒的相似教训。个人观点:钱本身不是问题,钱去哪儿才是问题。南宁案被通报,是因为空转被发现了。可那些没被发现、没被通报的空转呢?还在悄悄转着。涨了是账面好看,跌了是实体经济扛。资本不沉下去,实体经济就浮不起来。各位读者,你们怎么看?欢迎评论区讨论。
中信证券:市场目前还是以震荡为主不用恐慌海外利率的问题中信证券研报指出,美联储

中信证券:市场目前还是以震荡为主不用恐慌海外利率的问题中信证券研报指出,美联储

中信证券:市场目前还是以震荡为主不用恐慌海外利率的问题中信证券研报指出,美联储9月是否加息,并不足以决定长端利率与权益市场方向。在AI技术快速发展的时代背景下,政府债券这种传统意义上的“安全资产”需求下滑应该是趋势性的,欧美国债被抛售的现象是经济和市场运行逻辑的结果,而不应该被当作预测短期股票走势的原因。整体来看,中信证券认为市场目前还是以震荡为主,不用恐慌海外利率的问题,也不要因为市场对利率的反应比想象中更强就过度激进。国内外长端利差走廓背后更深层的原因是资本供需错位,在“商品出海”遭遇更多潜在摩擦和扰动时,打破僵局可能要依赖“金融出海”。
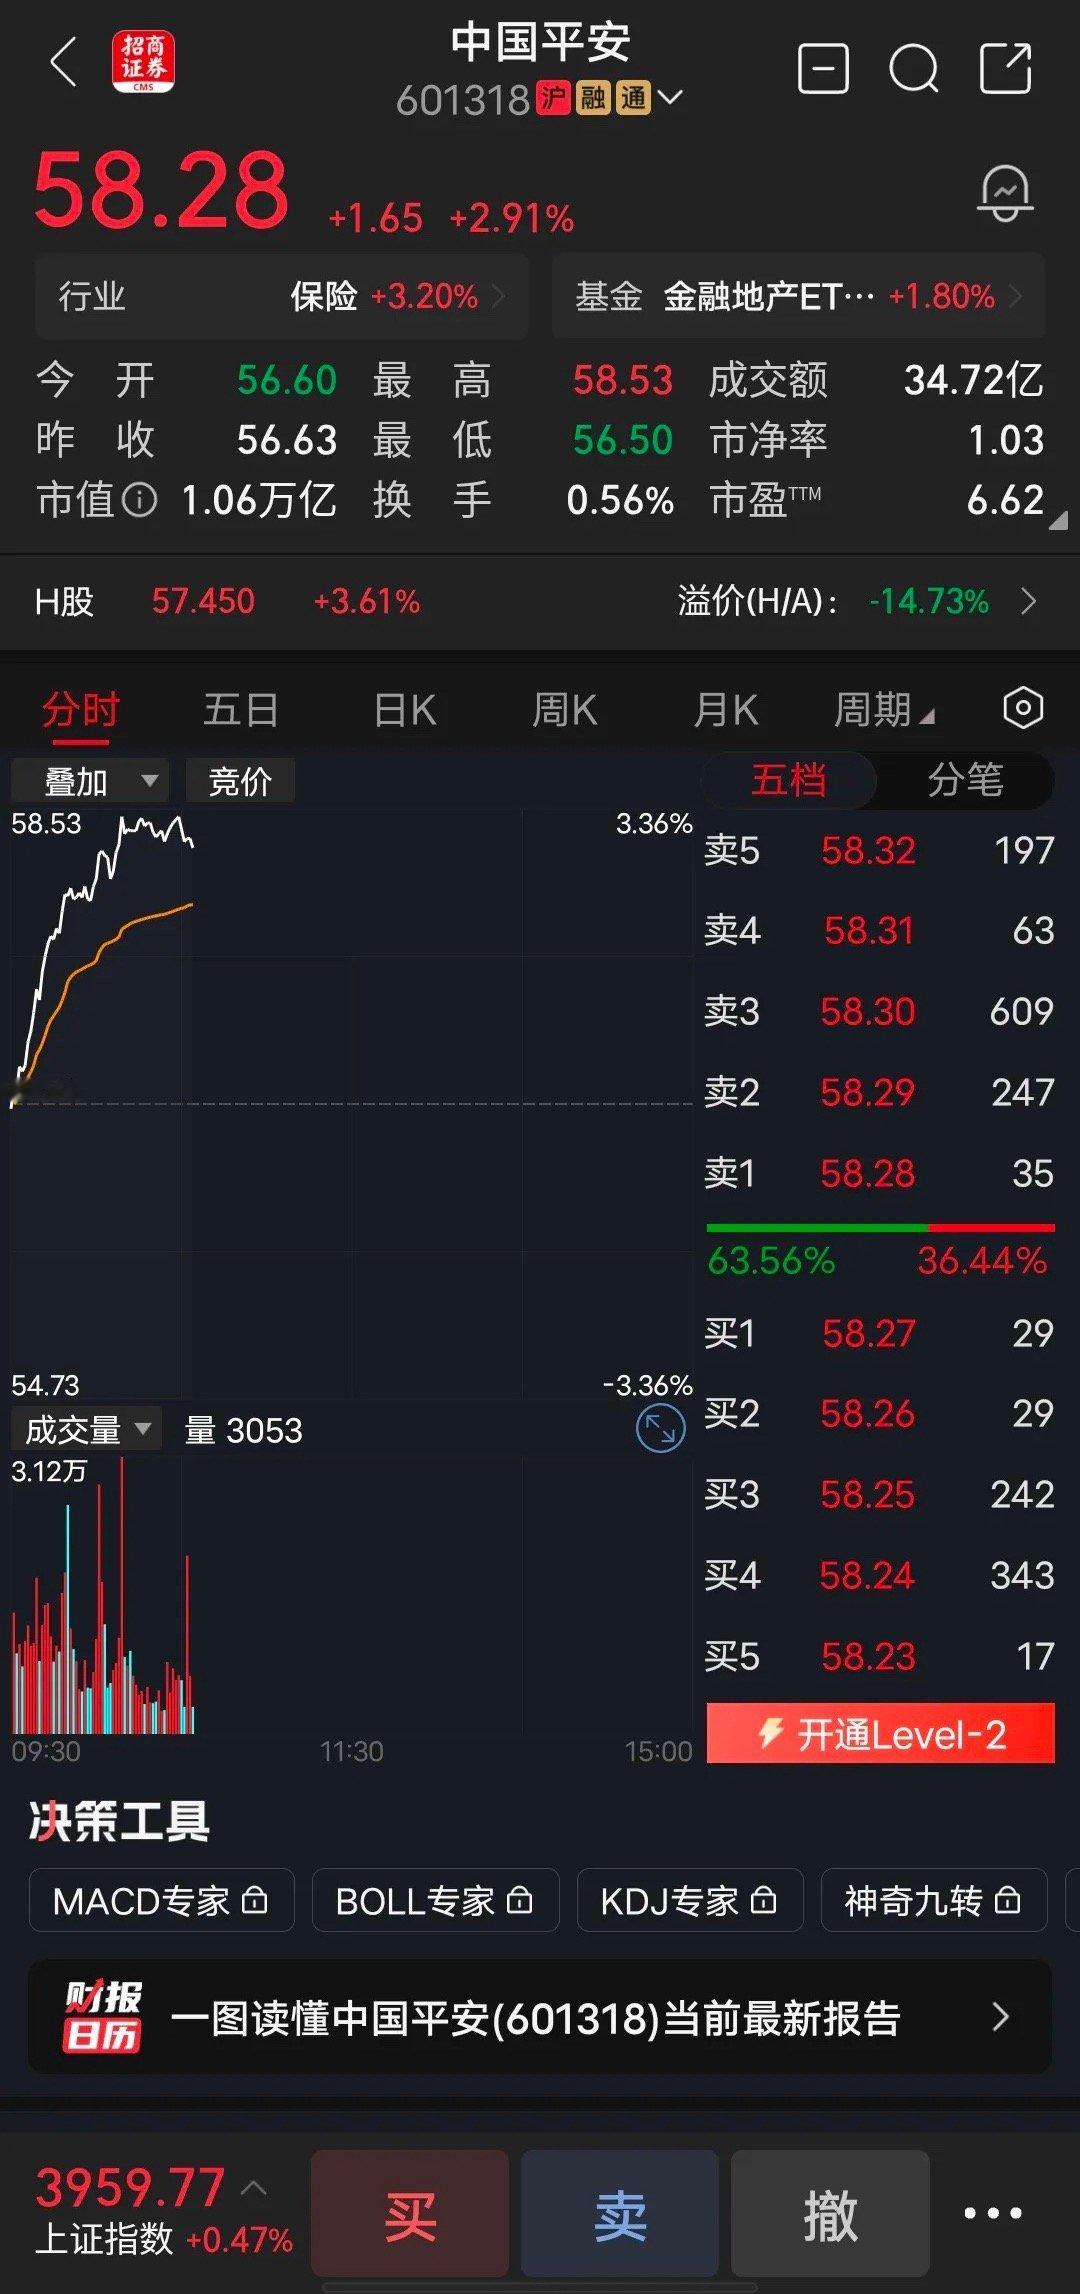
中国平安百思不得其解,想了三天三夜没想明白,很多中小散户不买6倍市盈率的中国平安,转头去买600倍市

中国平安百思不得其解,想了三天三夜没想明白,很多中小散户不买6倍市盈率的中国平安,转头去买600倍市

这事啊,我真琢磨了好几天,越想越觉得有意思。你说现在中国平安,一年赚一千多亿,市

这事啊,我真琢磨了好几天,越想越觉得有意思。你说现在中国平安,一年赚一千多亿,市

这事啊,我真琢磨了好几天,越想越觉得有意思。你说现在中国平安,一年赚一千多亿,市盈率就6倍多,股价躺地上没人要。反观宇树科技,就是做机器人的那家,市盈率干到600倍,资金抢着往里冲。你说中小散户图啥呢?说白了就俩字:故事。买平安,那是买现在。银行保险这东西,稳是稳,但有什么想象力呢?每年分红、业绩增长,都明牌了,赚的都是辛苦钱。散户一看,没劲。宇树科技就不一样了,人家讲的是未来。机器人在马路上遛弯,后空翻,进厂打工,这画面多科幻。资金一听眼睛就亮了,觉得这是下一个大疆,下一个特斯拉。至于现在亏不亏钱?不重要!故事讲得好,韭菜愿意掏钱买单,这就是A股的生态。说白了,多数散户炒股,不是来算市盈率的,是来听故事做梦的。6倍市盈率太清醒,清醒得让人难受;600倍市盈率虽然贵,但贵得有梦想。在这个市场上,有时候梦想确实比估值好卖。你觉得呢?是踏实拿着平安,还是去追机器人?反正我啊,看看热闹得了。😂宇树概念股股票交流

中国平安百思不得其解,想了三天三夜没想明白,很多中小散户不买6倍市盈率的中国平安,转头去买600倍市

中国平安百思不得其解,想了三天三夜没想明白,很多中小散户不买6倍市盈率的中国平安,转头去买600倍市盈率的宇树科技。是不是宇树科技的故事讲得非常精彩,观众非常满意,众人纷纷掏钱出来玩​中国平安百思不得其解,想了三天三夜没想明白,很多中小散户不买6倍市盈率的中国平安,转头去买600倍市盈率的宇树科技。是不是宇树科技的故事讲得非常精彩,观众非常满意,众人纷纷掏钱出来玩​
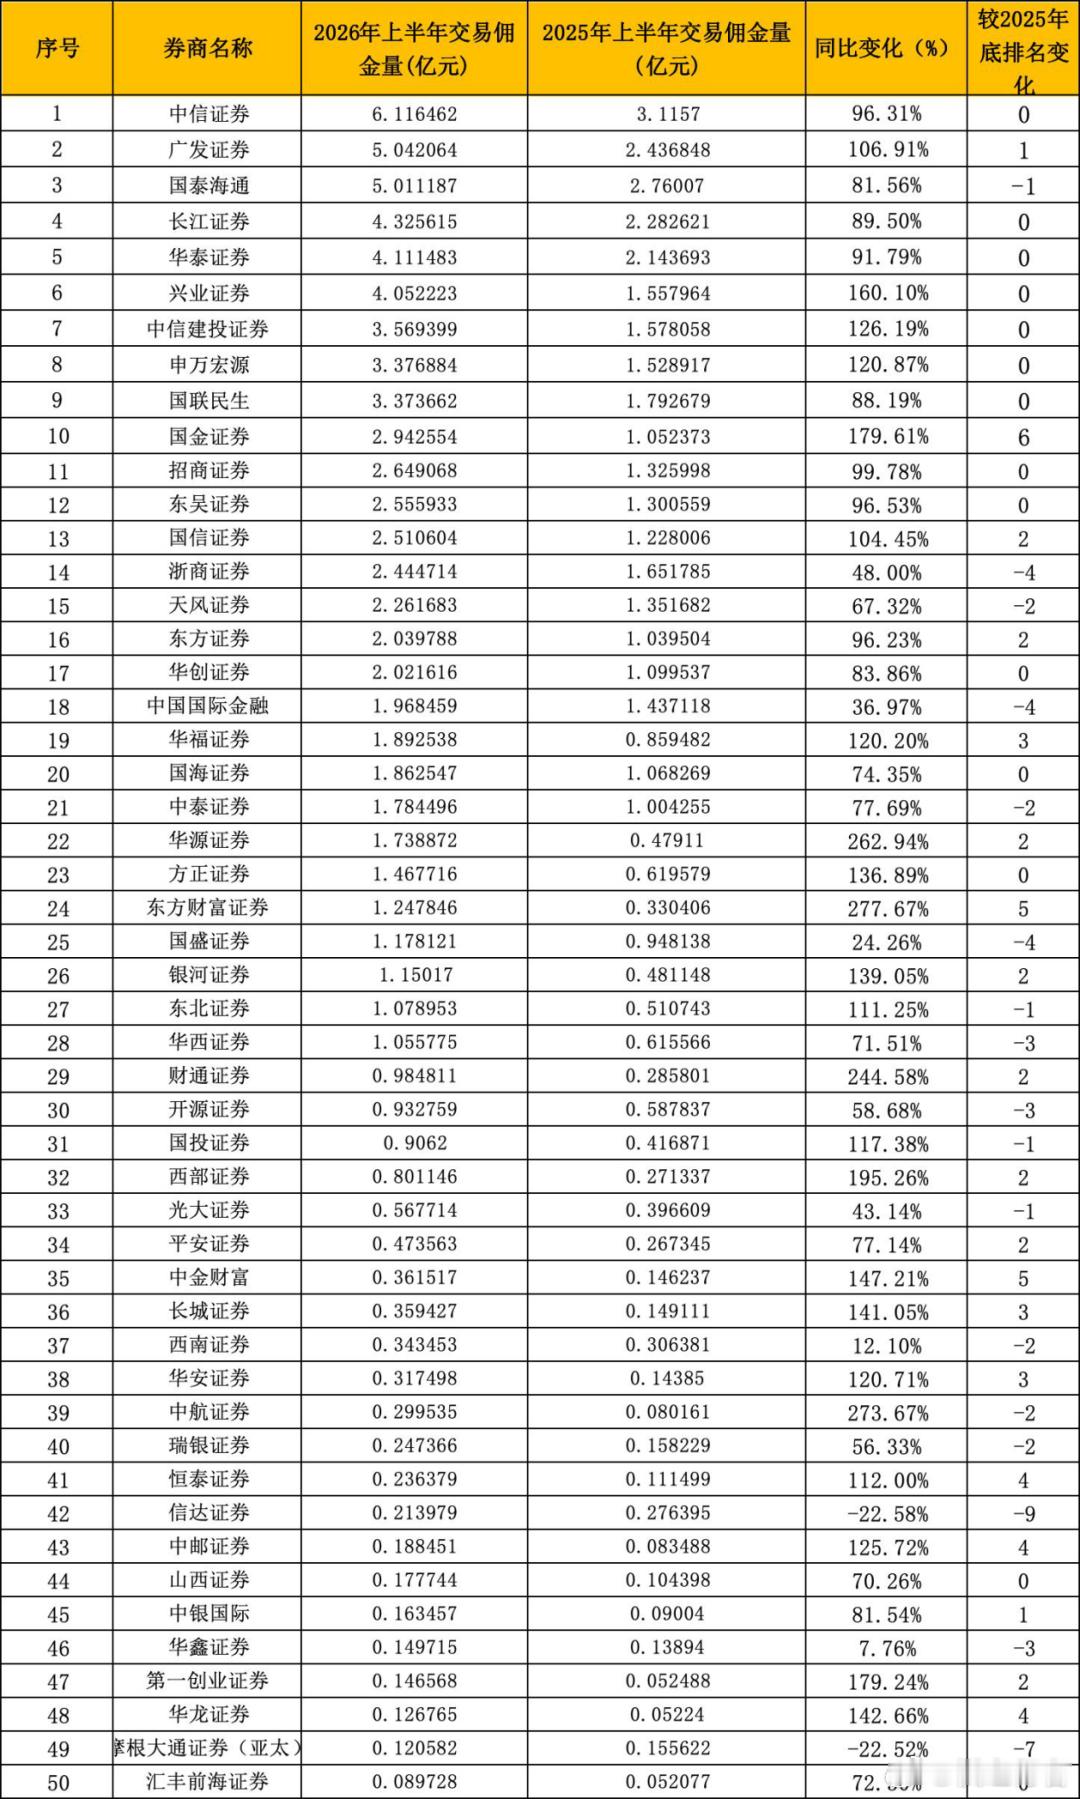
2026年上半年券商分仓佣金收入前50名名单,看到三个变化是:1)中信证券、广发

2026年上半年券商分仓佣金收入前50名名单,看到三个变化是:1)中信证券、广发

2026年上半年券商分仓佣金收入前50名名单,看到三个变化是:1)中信证券、广发证券、国泰海通位列前三,广发反超倒第二名;2)国金排名提升6位进入前十名,成为头部阵营中最亮眼的“黑马”;3)中小券商增速惊人,中原证券、华源证券、东方财富增速都超200%。​​​
保险板块2026半年报点评。…………………………………….中国人寿、中国平安

保险板块2026半年报点评。…………………………………….中国人寿、中国平安

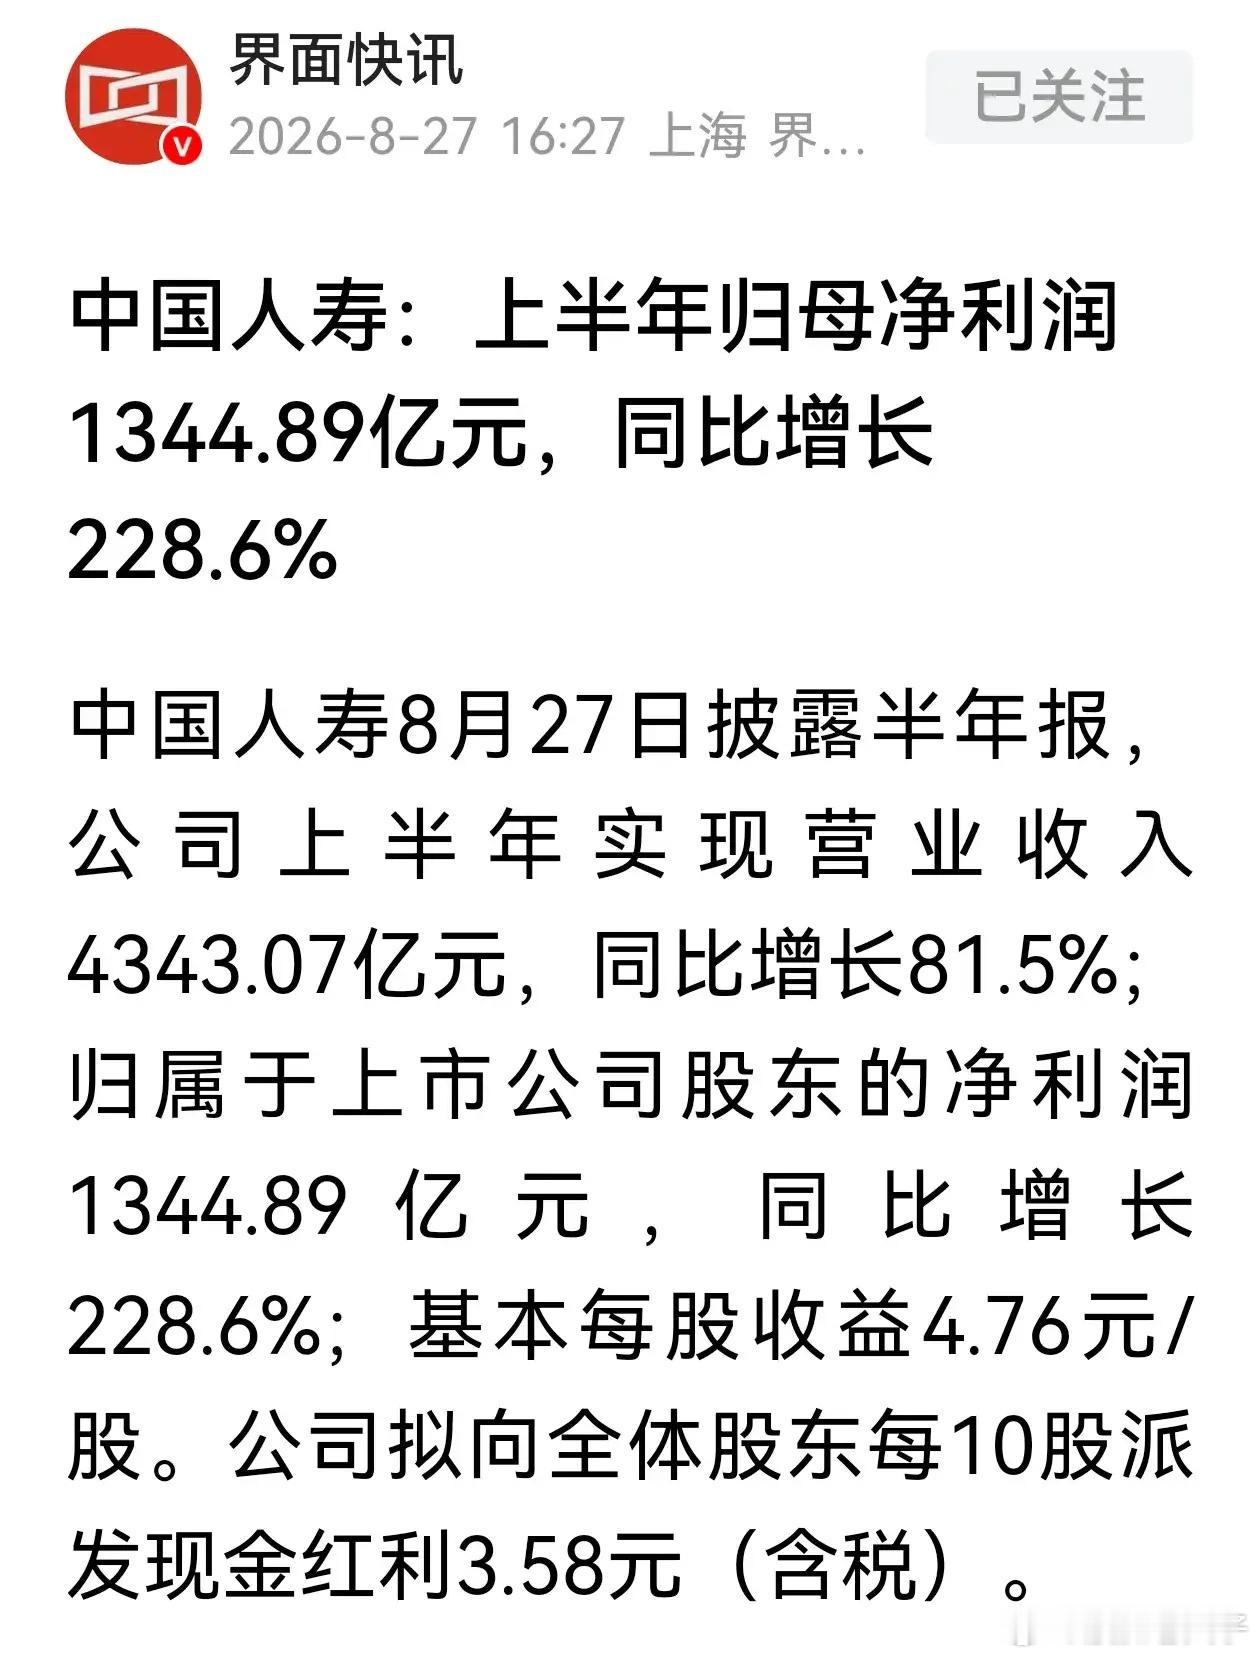
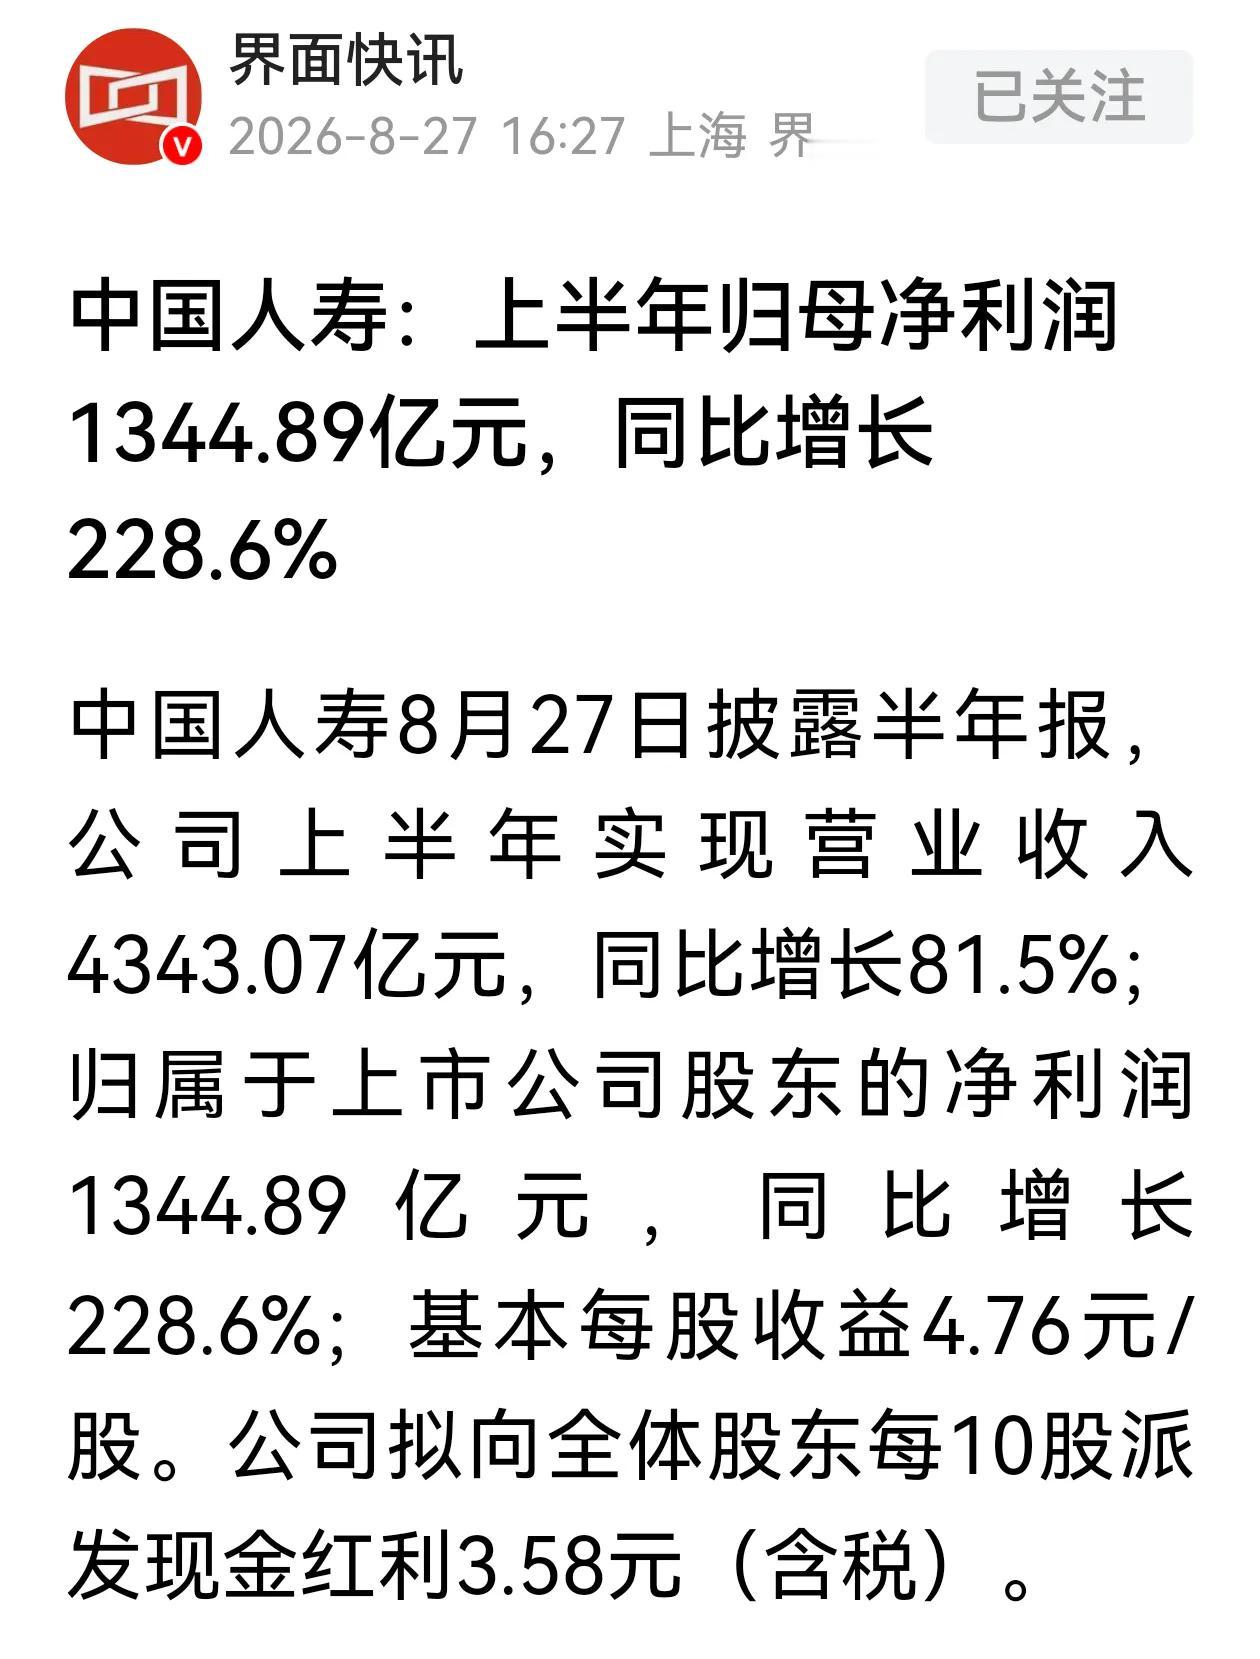
保险板块2026半年报点评。…………………………………….中国人寿、中国平安、新华保险、中国太保、中国人保五家险企中报全部落地。中国人寿营业收入4343.07亿元,同比+81.5%;归母净利润1344.89亿元,同比+228.6%;寿险新业务价值(NBV)381.67亿元,同比+33.7%。中国平安营业收入5751.38亿元,同比+15.0%;归母净利润925.85亿元,同比+36.1%;寿险及健康险新业务价值(NBV)248.47亿元,同比+11.2%。新华保险营业收入:832.6亿元,同比+18.9%;归母净利润:227.9亿元,同比+54.0%;寿险新业务价值:69.2亿元,同比+11.9%中国人保营业总收入3551.15亿元,同比+9.6%;归母净利润367.45亿元,同比+38.5%;新业务价值51.77亿元,可比口径同比+5.2%中国太保营业总收入2121.36亿元,同比+5.8%;归母净利润307.75亿元,同比+10.4%;寿险新业务价值(NBV)107.58亿元,同比+12.7%五家营收分化,净利润普遍大幅上行,新业务价值全部实现正增长,负债端分红险销售景气度较高。…………………………………本轮板块业绩大增,主要两大因素。其一资产端,二季度权益市场回暖,带动投资收益大幅改善,叠加去年同期基数偏低;其二负债端,居民储蓄需求旺盛,银保渠道分红险持续热销,新单保费稳步抬升,寿险转型成效逐步显现。………………………………………..当前板块整体PEV处在历史相对低位,基本面回暖而股价反应滞后,基本面与估值形成一定背离,中长期具备估值修复的空间。也要理性区分,本轮利润高增投资端贡献占比较高,权益市场波动会带来业绩弹性;负债端复苏节奏偏慢,行情不会一蹴而就。后续重点跟踪权益市场、长端利率以及新单保费的持续性,把控好节奏,不宜盲目追高。……………………………………
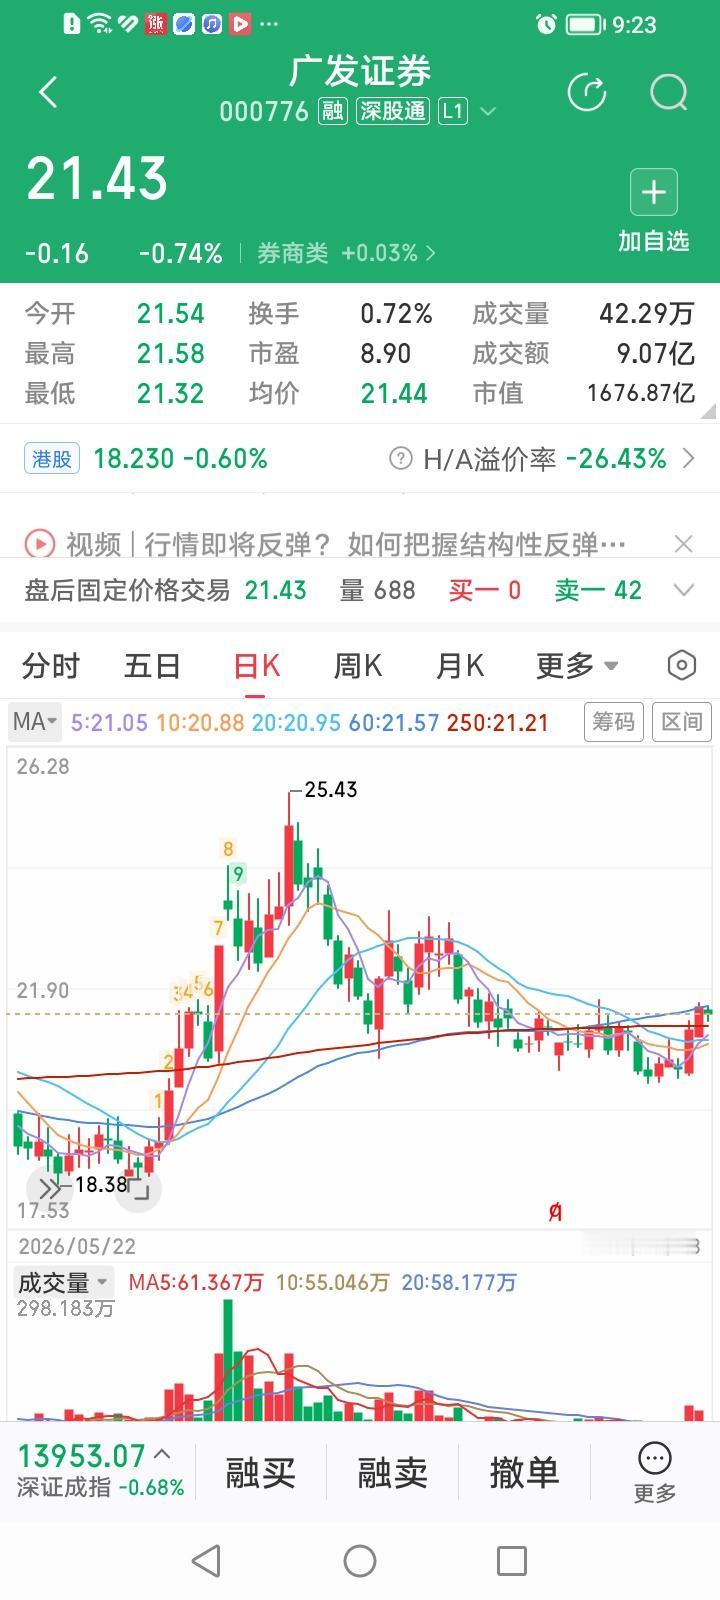
动态市盈率7.49倍!广发证券今晚披露的半年报业绩将券商股的个位数估值又降低到一

动态市盈率7.49倍!广发证券今晚披露的半年报业绩将券商股的个位数估值又降低到一

动态市盈率7.49倍!广发证券今晚披露的半年报业绩将券商股的个位数估值又降低到一个新的水平。上半年每股收益1.43元,同比增长81.01%。按此计算动态市盈率仅7.49倍。应该是券商股中估值最低的了吧?半年分红从去年的10股派息1.1元提高到10股派息2.5元,提高了127%。低估才是王道。低估更是牛道!看广发证券周一如何表现了!
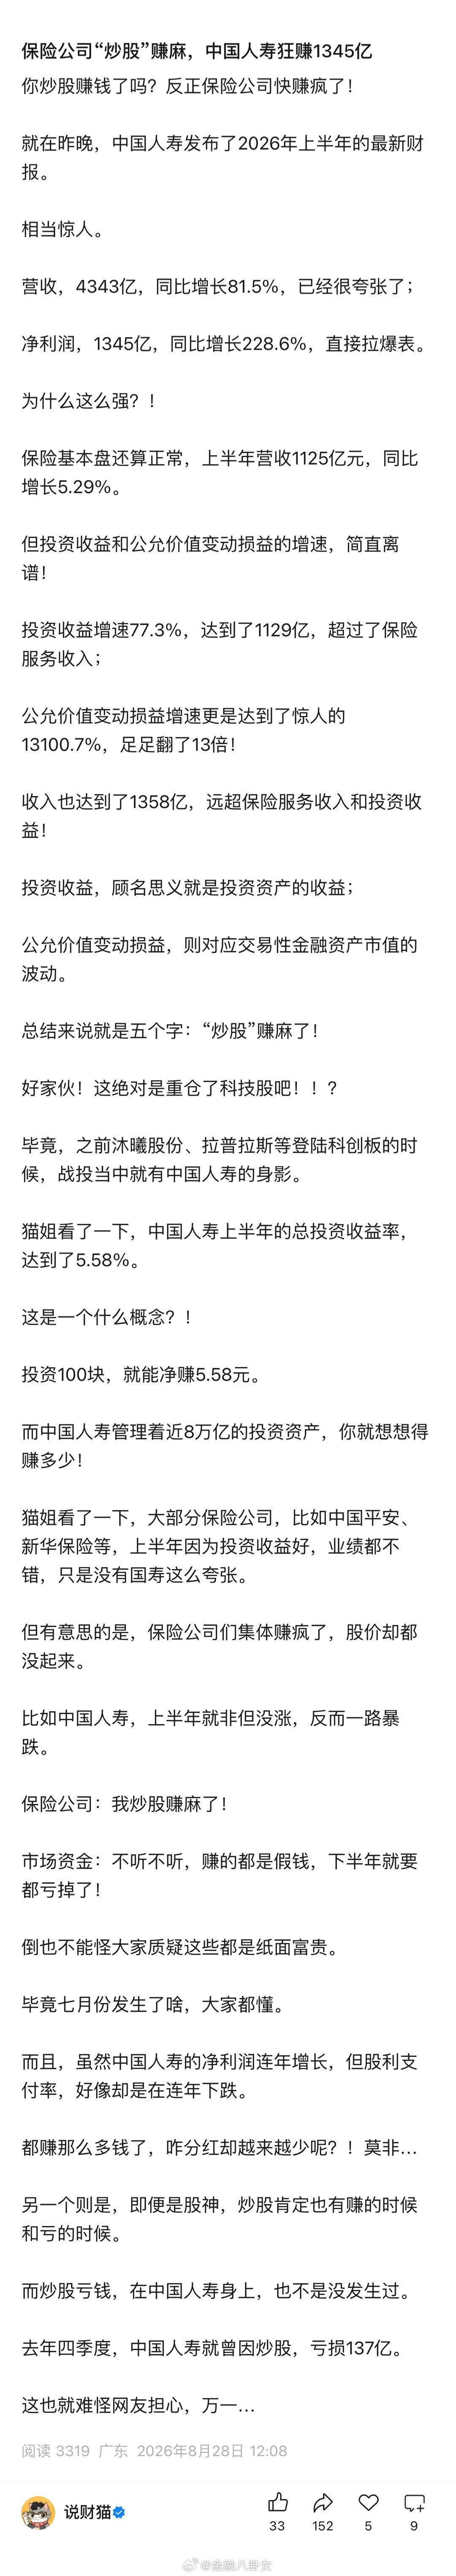
保险公司“炒股”赚麻,中国人寿狂赚1345亿[思考]​​​

保险公司“炒股”赚麻,中国人寿狂赚1345亿[思考]​​​

保险公司“炒股”赚麻,中国人寿狂赚1345亿[思考]​​​
保险股的好业绩为什么撬不动股价?中国人寿中报业绩1344.89亿元,同比增长22

保险股的好业绩为什么撬不动股价?中国人寿中报业绩1344.89亿元,同比增长22

保险股的好业绩为什么撬不动股价?中国人寿中报业绩1344.89亿元,同比增长228.6%。不只是中国人寿,新华保险、中国平安等中报业绩都是显著增长的。但是保险板块的走势与业绩非相关,今年至今反而跌了15.34%。按中报业绩估算,A股保险公司的动态市盈率4—5倍,实在是太低了,按目前的盈利能力,4—5年就能再赚一个公司。反观全球主要市场的保险公司,市盈率基本都在9倍以上,大家熟知的伯克希尔.哈撒韦的市盈率是15倍。市场为什么给国内保险公司低估值?主要还是对保险主业增长预期悲观,认为长期“利差损”风险较大,存量高利率保单需要消化。保险公司业绩大幅增长主要靠投资收益支撑,持续性受到质疑。“利差损”确实是一个问题,但也不至于让保险公司估值这么低吧,或况就保险主业而言,这些公司总体还是保持稳中有增多,而且我国保险市场足够大。现实的问题资本市场增量资金不足,存量资金追逐科技股,资金从保险公司撤出,加之保险板块权重大,大资金调控指数压制保险股,这就形成科技股越长,保险股越跌的负反馈,进一步压低了保险股的估值。业绩与股价走势相背离,而且越来越大,相信市场会纠错,保险股估值修复只是时间问题。
保险股的好业绩为什么撬不动股价?中国人寿中报业绩1344.89亿元,同比增长22

保险股的好业绩为什么撬不动股价?中国人寿中报业绩1344.89亿元,同比增长22

A股锦龙股份涨停早盘券商板块迎来异动拉升,锦龙股份直线封上涨停,股价9.75元,

A股锦龙股份涨停早盘券商板块迎来异动拉升,锦龙股份直线封上涨停,股价9.75元,

A股锦龙股份涨停早盘券商板块迎来异动拉升,锦龙股份直线封上涨停,股价9.75元,涨幅10.05%,带动湘财股份、国元证券等多只券商个股同步走强。本轮涨停核心催化来自重大资产重组预期,公司公告筹划转让东莞证券全部持股,交易落地后将优化财务结构,推动业务向新方向转型,重组想象空间刺激资金进场博弈。叠加券商板块半年报业绩普遍修复,板块本身处于相对低位,进一步放大了个股的短线弹性。需要注意,这属于消息驱动型的短线炒作,题材博弈情绪占比很高,盘中成交放量,分歧也会随之加大。券商板块能否持续走强,还要看大盘成交量能否有效配合,不要盲目追高。市场震荡环境下,消息催化的行情波动大,只适合短线博弈。(以上仅为盘面资讯客观解读,不构成投资建议)

浙商证券业绩历史最好,股价历史新低!无语!业绩报显示上半年营业收入为57.03亿

浙商证券业绩历史最好,股价历史新低!无语!业绩报显示上半年营业收入为57.03亿元,同比增49.33%;归母净利润为16.11亿元,同比增长40.21%;基本每股收益0.36元,同比增长44.00%。可当下股价仅9.21元,比924前还低,现在的股价对应的点位约2200点。为什么打压券商,心里是清楚,但还是初心不改,拿着,收分红股息率接近2%。
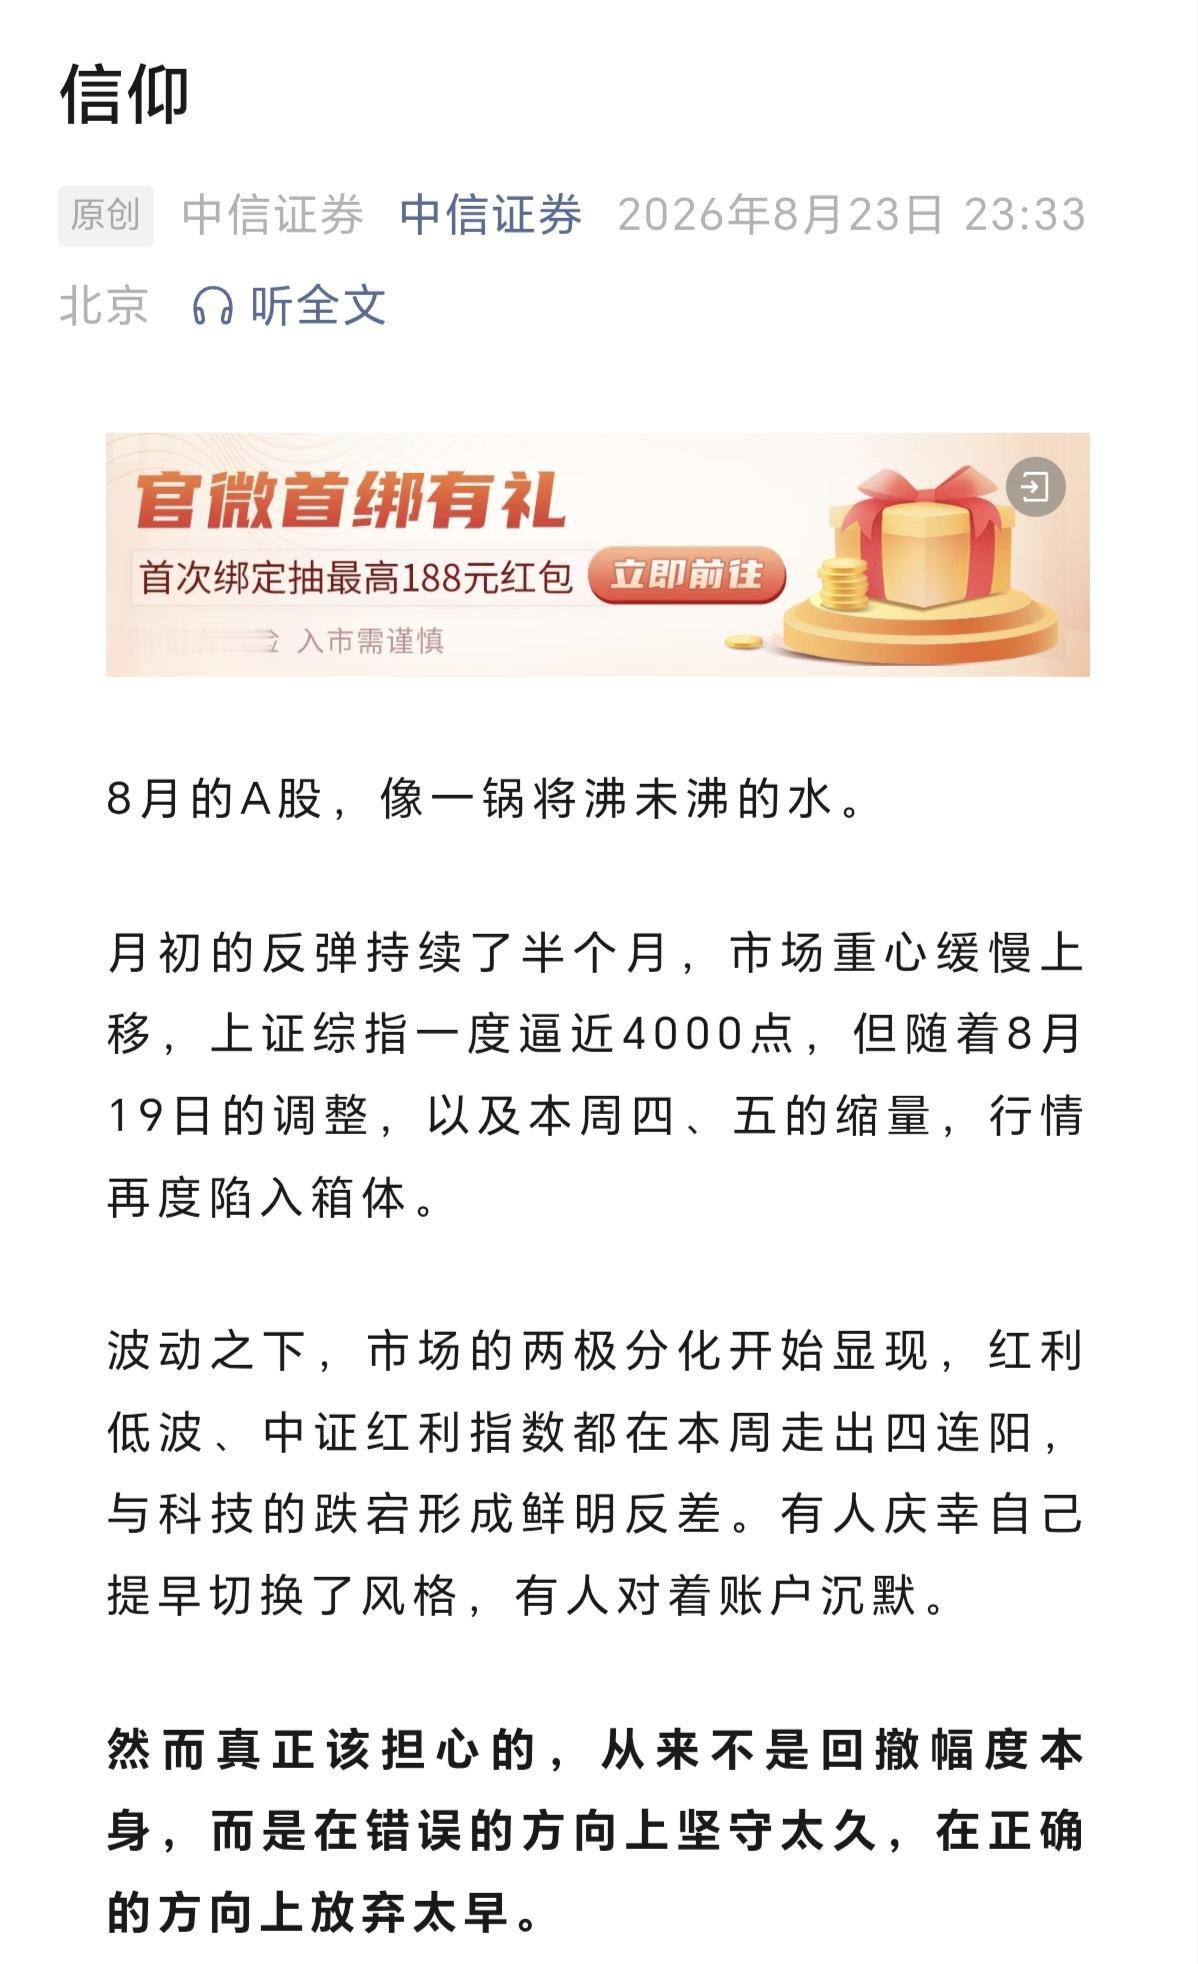
中信证券开始谈信仰了,是不是意味着需要资金来接盘了,接什么盘。接科技的盘,你们觉

中信证券开始谈信仰了,是不是意味着需要资金来接盘了,接什么盘。接科技的盘,你们觉

老登股,们的年中业绩利润:中国平安:净利润1075.13亿紫金矿业:净利润498

老登股,们的年中业绩利润:中国平安:净利润1075.13亿紫金矿业:净利润498.13亿贵州茅台:净利润460.33亿江苏银行:净利润228.12亿宁波银行:净利润167.26亿南京银行:净利润137.43亿宝丰能源:净利润97.28亿中煤能源:净利润95.85亿恒逸石化:净利润79.55亿恒力石化:净利润72.04亿西部矿业:净利润63.58亿神火股份:净利润60.78亿华友钴业:净利润51.68亿大秦铁路:净利润47.7亿天山铝业:净利润41.65亿福耀玻璃:净利润39.72亿重庆银行:净利润37.67亿藏格矿业:净利润36.29亿南山铝业:净利润24.41亿川投能源:净利润23.49亿京能电力:净利润23.38亿陕西能源:净利润22.42亿盛屯矿业:净利润19.73亿
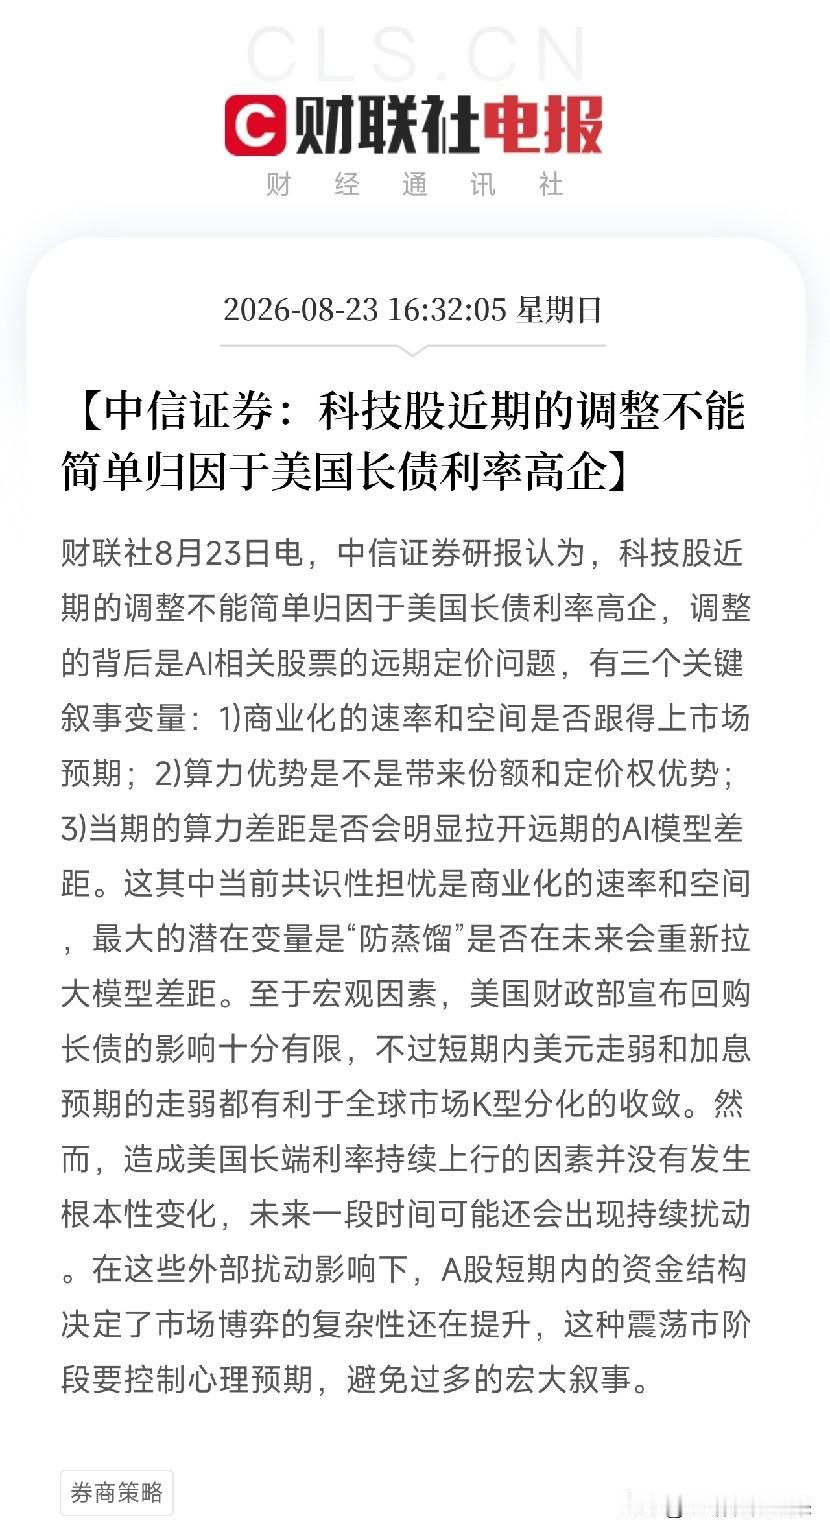
周日下午4点半,中信证券一份研报弹出来,像一盆冷水,浇在了最近所有把股市回调甩锅

周日下午4点半,中信证券一份研报弹出来,像一盆冷水,浇在了最近所有把股市回调甩锅

周日下午4点半,中信证券一份研报弹出来,像一盆冷水,浇在了最近所有把股市回调甩锅给美债利率高企的声音上核心就一句:科技股这轮调整,别怪美国长债利率,真正的病根在AI股票自己身上,远期定价出了问题。说白了就是:市场开始认真算账了,你AI故事讲得再大,也得掰开揉碎了看三件事。第一,商业化到底能不能兑现?这是当前共识性的担忧。市场不怕你烧钱,怕的是烧完钱看不到赚钱的路径。第二,算力强,是不是真的等于有份额、有定价权?如果只是堆硬件、拼资本开支,最后却只能打价格战,那算力优势就是纸老虎。第三,今天的算力差距,会不会直接变成未来模型能力的代差?这里最大的潜在变量,是防蒸馏。如果模型护城河被重新拉高,那故事还能续命;如果蒸馏和开源让技术加速平权,那很多高估值就站不住。至于宏观,中信证券说得很冷静:美国财政部回购长债,作用十分有限。短期内美元走弱、加息预期降温,确实有利于全球市场收敛那种极端的K型分化,但让美债长端利率上行的根本矛盾一个没解决,后面还得反复折腾。最扎心的是最后那句提醒:A股短期资金结构,决定了博弈的复杂性还在上升,这种震荡市里,要控制心理预期,避免过多宏大叙事。也就是说,就是别老拿AI革命和算力军备竞赛当信仰来扛波动。市场现在不吃这一套,它吃的是业绩、订单、现金流。你讲再多星辰大海,不如一份能兑现的财报硬。所以,当下该做的不是追着宏大叙事跑,而是把预期降下来,把目光收回到那些真正能把故事变成利润的公司上。行业再好,也有泡沫;风再大,也不该把你吹离地面。
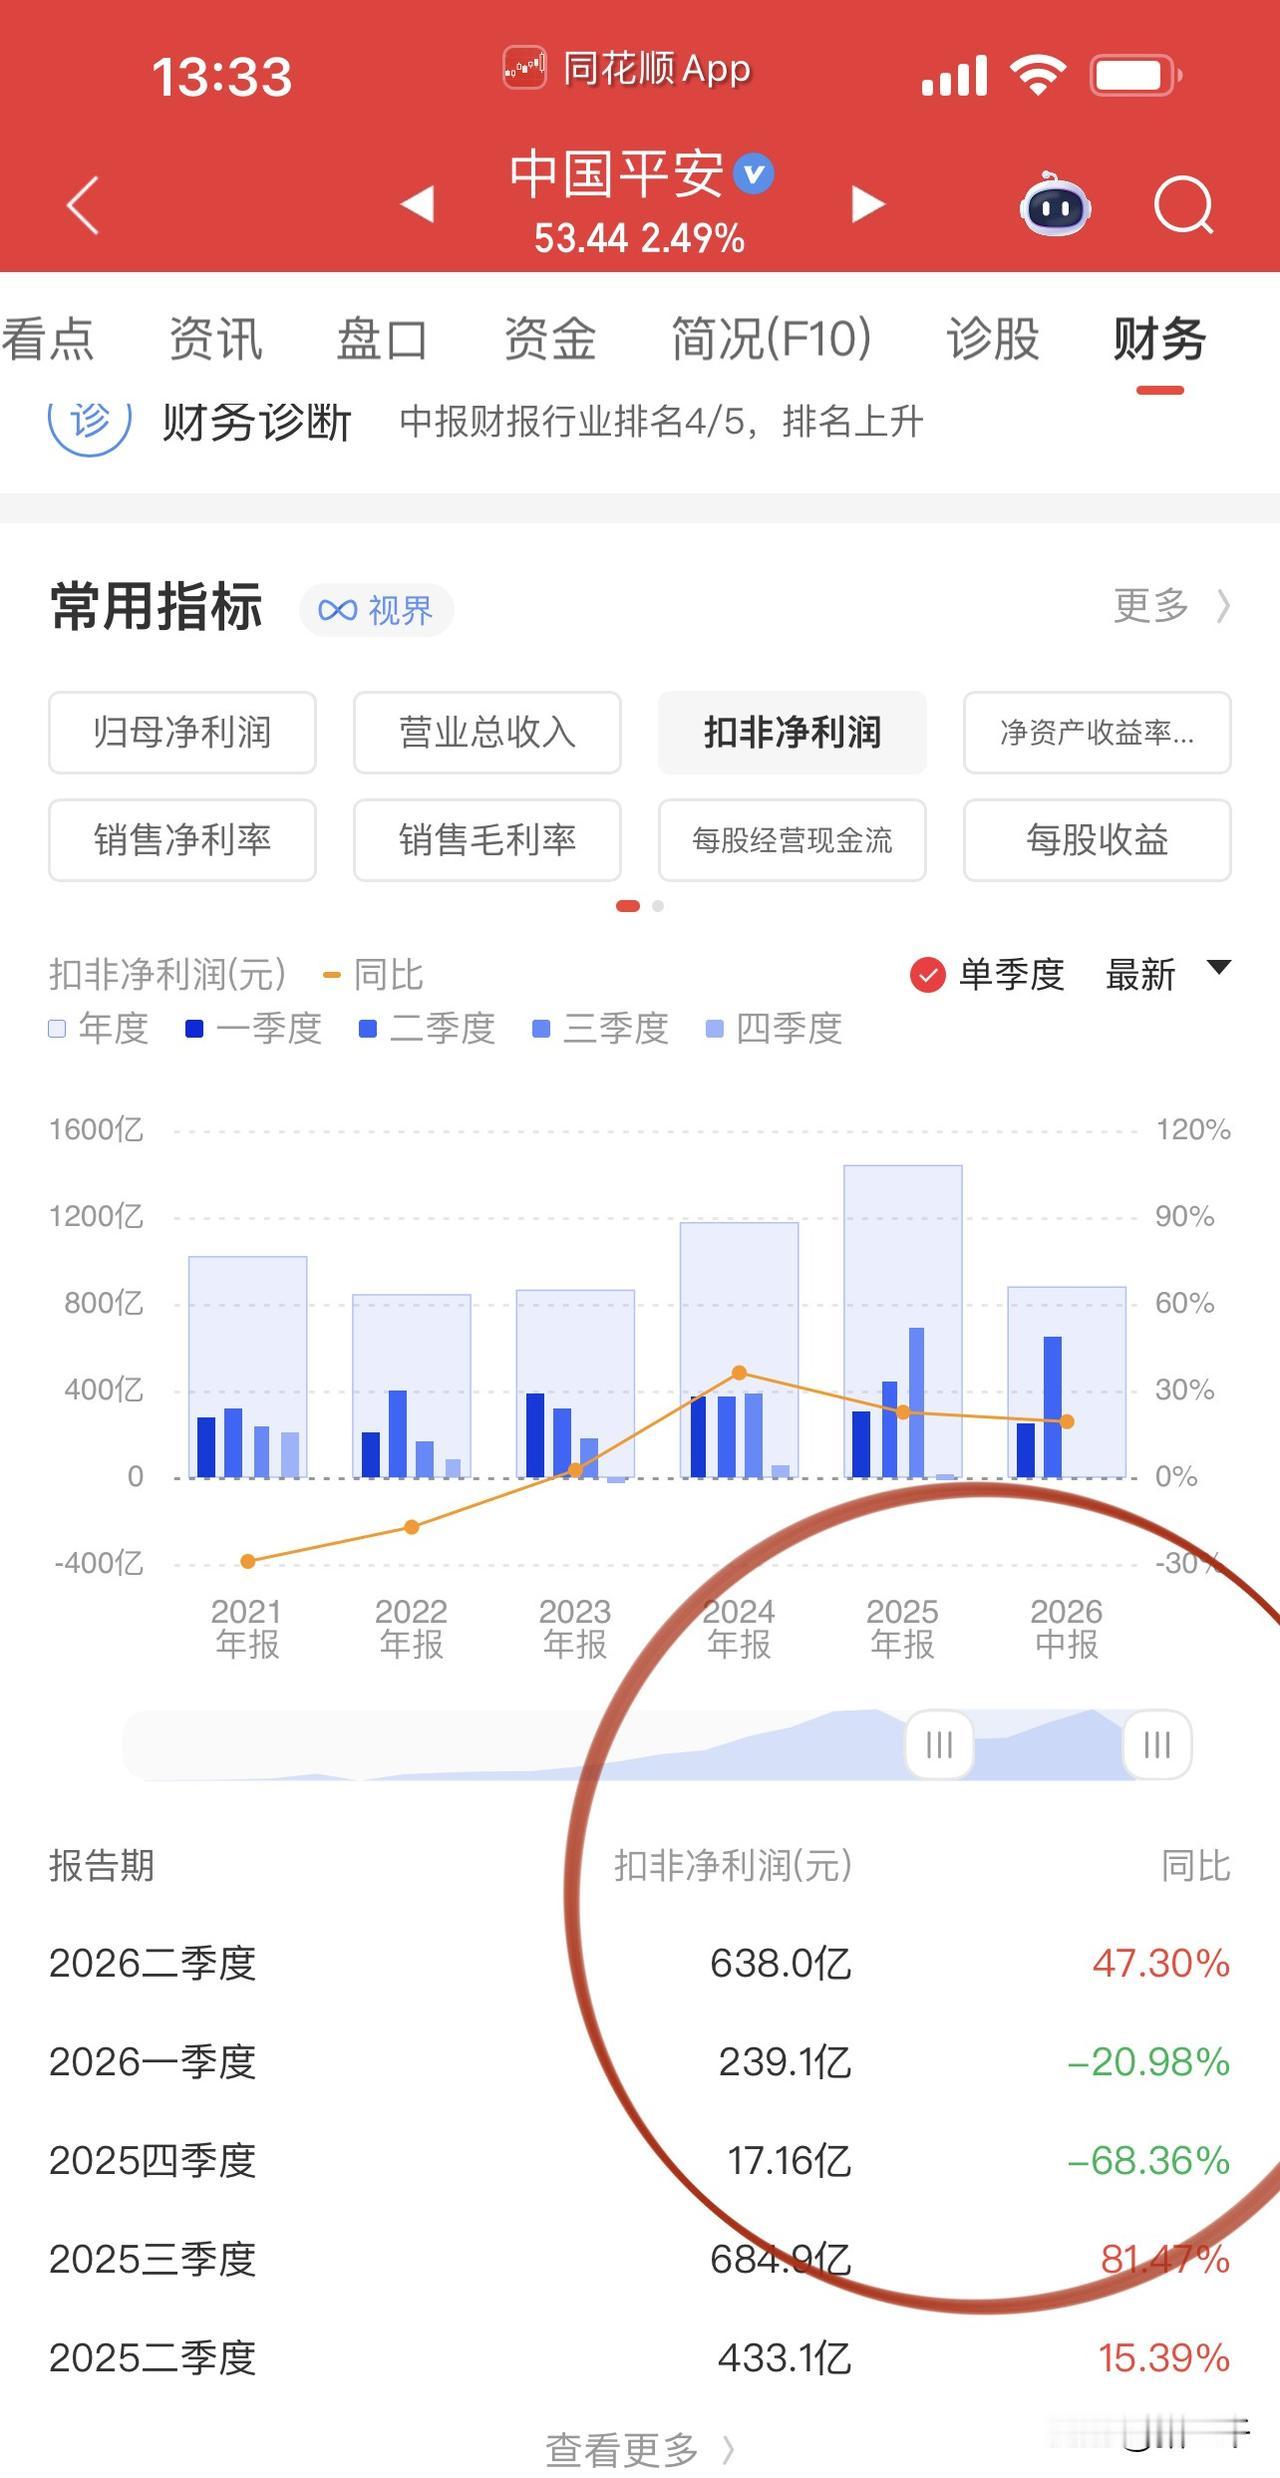
A股大金融优质公司已经跌出黄金坑!中国平安半年扣非净利润同比增长36%,动态

A股大金融优质公司已经跌出黄金坑!中国平安半年扣非净利润同比增长36%,动态

A股大金融优质公司已经跌出黄金坑!中国平安半年扣非净利润同比增长36%,动态市盈率只有5倍;券商龙头半年扣非净利润同比增长74%,动态市盈率只有9倍!完美符合高增长低估值的戴维斯双击,上一次这么甜美的时刻,中国平安要追溯到2017年,中信证券要追溯到2020.7.3…万物皆周期,轮回之力才是斗罗大陆最强绝招。

券商龙头,中信证券与国泰海通都发不了半年报业绩,业绩亮眼,也都公布了中期分红方案

券商龙头,中信证券与国泰海通都发不了半年报业绩,业绩亮眼,也都公布了中期分红方案,近一年中信证券分红3.01%,国泰海通分红3.71%。券商也慢慢如银行一样,成为高股息的标的,股价不涨收息也好。券商处在上涨的前夜,业绩,预期都有,要耐得住波动。一家之言,仅供参考。
今晚2个最大的消息来了!会直接左右明天的开盘情绪。一,中国平安净利润大增36%,

今晚2个最大的消息来了!会直接左右明天的开盘情绪。一,中国平安净利润大增36%,

券商板块的并购重组又来了中金打算发自己的股票,来换取东兴证券、信达证券全部股份

券商板块的并购重组又来了中金打算发自己的股票,来换取东兴证券、信达证券全部股份

中国平安半年狂赚925.85亿!!!当下市值不足万亿,只有9440多亿。中际旭创

中国平安半年狂赚925.85亿!!!当下市值不足万亿,只有9440多亿。中际旭创

中国平安半年狂赚925.85亿!!!当下市值不足万亿,只有9440多亿。中际旭创市值万亿,一季报大赚57亿!中际旭创哪怕未来到达巅峰,半年要赚900多亿,恐怕很难很难很难!再看美股的保险公司联合健康,半年利润没平安多,市值是平安的两倍多!美股科技市值高,主要是真赚钱!微软的市值是联合保险的10倍,但利润是11倍。平安要是拿出400亿购买自家股票用于注销,市值应该2万亿了。A股对真正有价值的企业并没有给出合理估值,主要还是措施不到位。
券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496

券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496

券商板块来利好了,中信业绩超预期并公布分红中信证券出炉半年报:上半年营收496.92亿,同比涨50%;净利润233.43亿,同比大增69.6%。机构主流预期半年净利润区间198‑224亿,乐观上限大多给到230亿附近,增速预期最高约60%,突破乐观顶线。分红方案:每10股派4.27元(含税)。利润上涨来源:市场成交量回暖、自营投资收益改善、投行承销、资管业务同步增收。头部券商各项业务全面受益市场活跃度提升。头部券商业绩大幅改善,验证行业景气度上行。中信是行业龙头,它的财报代表头部券商盈利在修复。二季度环比上涨,说明A股成交、权益自营在二季度贡献更多利润。会给券商板块带来情绪支撑;中小型券商要看自身经纪、自营能力,业绩会出现分化。券商走强一般反映市场交易活跃度抬升。如果市场持续放量,券商业绩有条件维持高增速;一旦成交量萎缩,业绩增速会回落。
体育局协调胡金秋交易!回看半年前浙商证券合作,信号值得琢磨刚刚流传一

体育局协调胡金秋交易!回看半年前浙商证券合作,信号值得琢磨刚刚流传一