标签: 网贷
去印度搞网贷,你真是个天才!2019年,国内一批网贷平台揣着在国内验证过的放贷套
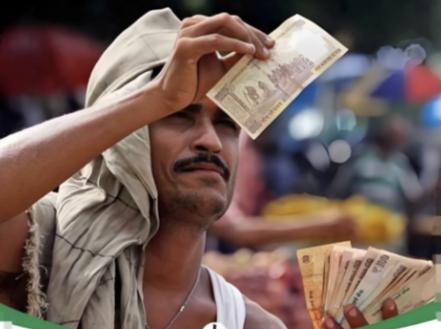
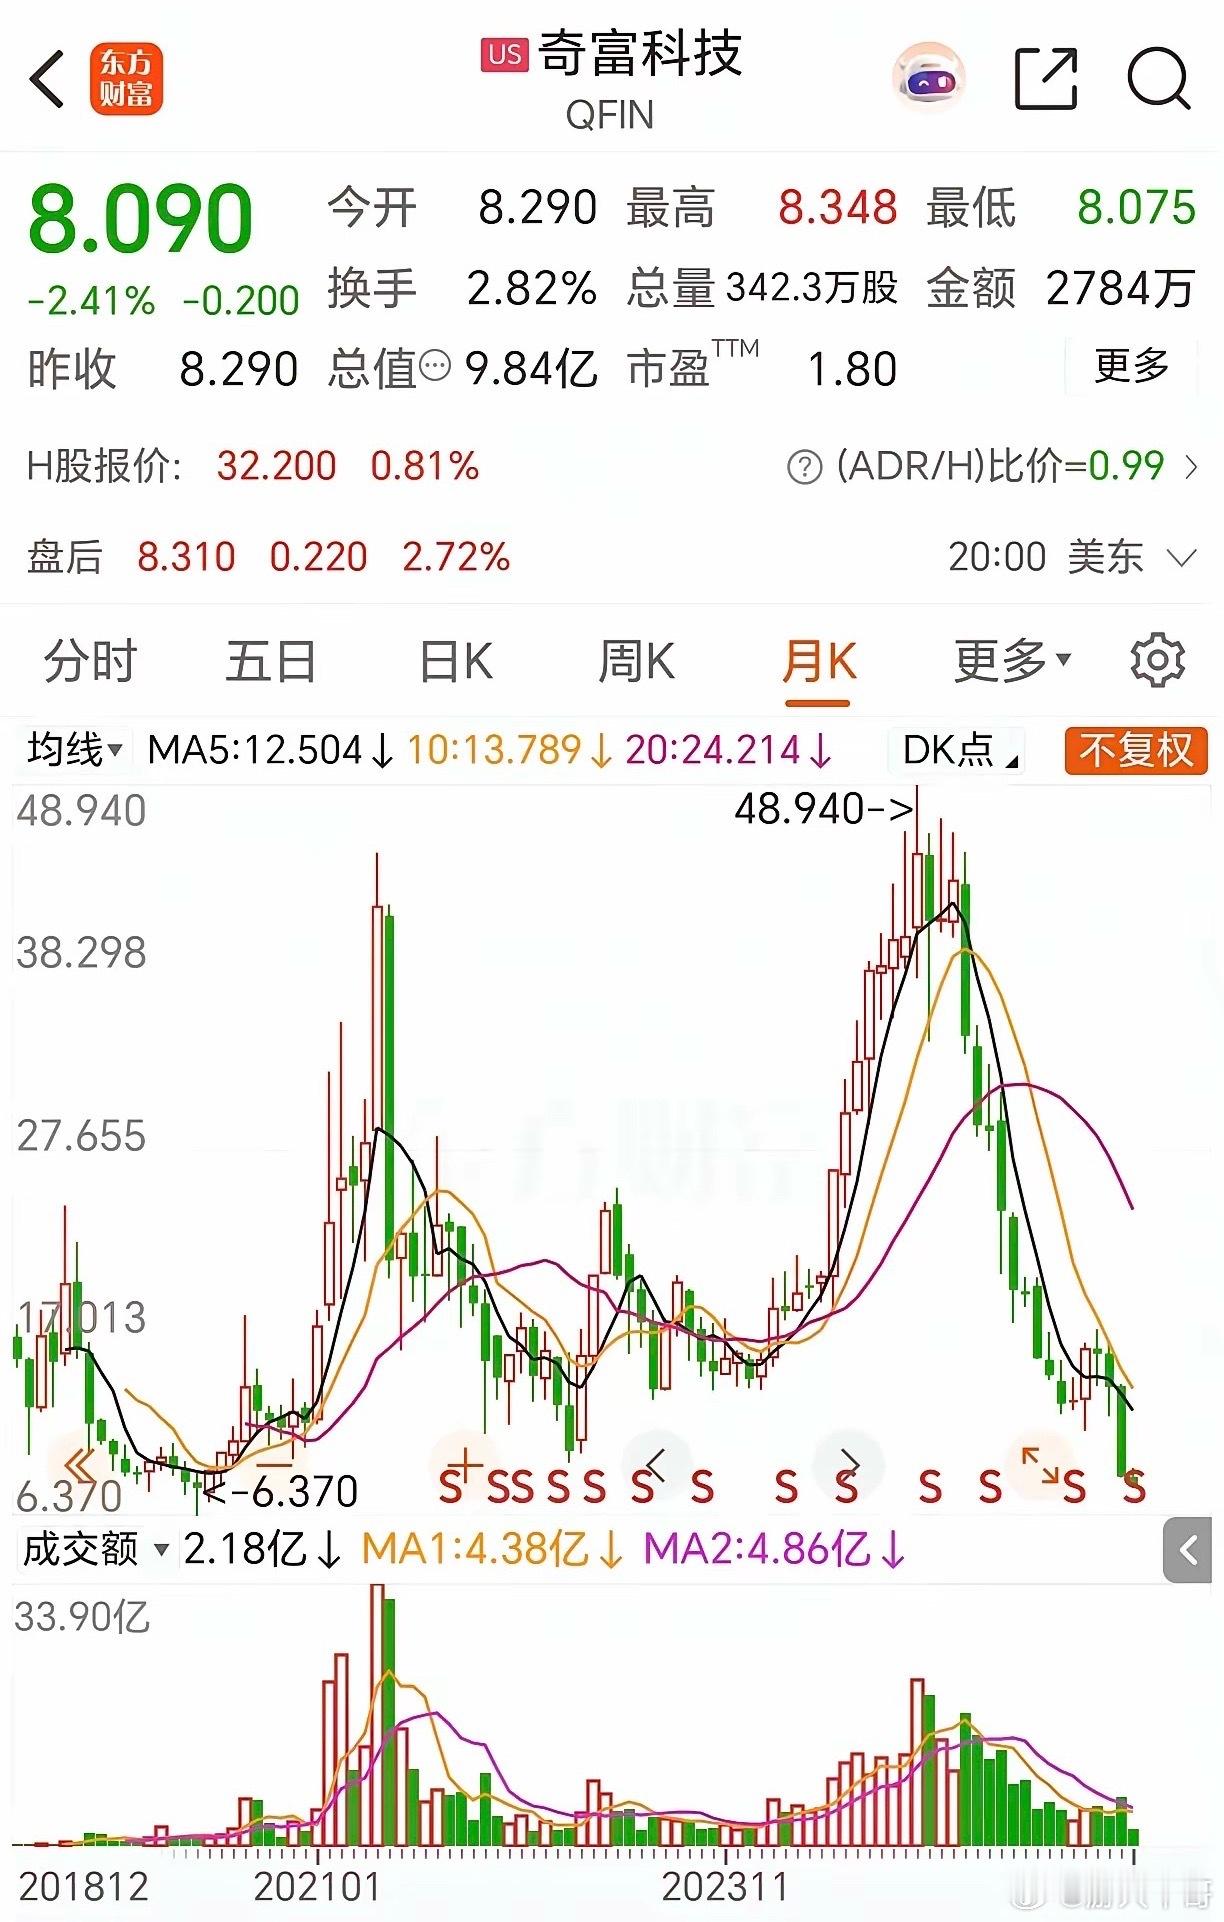
去印度搞网贷,你真是个天才!2019年,国内一批网贷平台揣着在国内验证过的放贷套路,浩浩荡荡杀进印度,准备对十几亿人来一次降维打击。6年时间过去,这些平台全军覆没,加在一起损失了几十亿美元。2019年前后,国内网贷监管持续收紧,一批在国内成长起来的现金贷平台,把目光转向了印度,在资本的构想里,这是一场"稳赚"的降维打击:超14亿人口中,大量成年人缺乏正规信贷记录,信用卡渗透率长期不足5%,海量智能手机用户从未接触过正规信贷服务。叠加当时印度对线上借贷缺乏明确利率约束,国内验证过的"高利息覆盖坏账"模式,似乎可以原样复制成一片蓝海,于是各路人马纷纷入局。小米把MiCredit信贷功能预装进印度版手机,预装用户破亿。360与昆仑万维合资的摩比神奇,据媒体报道巅峰时单日放款突破6万单,蚂蚁集团入股当地支付巨头Paytm,玖富、奇富科技(原360金融)等老牌平台也集体入场。据行业统计,巅峰时期印度每3家线上借贷平台就有1家带有中资背景,累计投入资金折合人民币约180亿元,叠加各类服务费、管理费后,部分平台折算年化利率一度高达200%—300%。然而,这份乐观从一开始就建立在对当地环境的误判之上,金融模式的移植,从来不是复制一套APP和放款流程这么简单,国内网贷风控能起效,背后是完整的征信体系和违约约束:逾期会影响贷款、出行、就业,违约成本极高。而印度最大的征信机构TransUnionCIBIL数据显示,截至2024年3月,全印度仅约1.19亿人查询过信用分,不足总人口9%,至少4亿成年人完全没有信用记录。大量底层民众没有征信档案,身份核验体系漏洞多,伪造身份、虚假流水成了常见操作,有的造假甚至能绕过人脸识别——平台连借款人真实身份都难以核实,放出的钱从源头就埋下坏账隐患。风控失效之后,国内屡试不爽的催收手段也在印度失灵,印度宪法承认22种官方语言,还有上百种方言,许多借款人只懂本地土话,准备好的英语、印地语话术根本派不上用场。国内惯用的"爆通讯录"、联系亲友施压,在这里非但没有威慑力,反而成了免费广告——亲友得知能线上借钱,第一反应不是劝人还款,而是追问APP在哪下载。更棘手的是,当地逐渐形成了产业化的"撸贷"链条,社交平台上出现大量"撸贷导师",专门开课传授套路:筛选风控宽松的平台、小额借贷养额度,授信提升后一次性大额借款,到账就卸载APP、更换手机号失联。平台催收力度加大时,他们便集体收集高息、违规催收证据向监管投诉,指控外资高利贷剥削民众,很多平台本身资质并不完备,被投诉后只能吃哑巴亏,钱收不回来还面临处罚。走司法维权同样行不通——印度民事债务案件审理周期极长,小额欠款诉讼往往要等三五年,成本远超欠款金额,多数平台只能认亏,据行业数据,中资平台坏账率普遍突破50%,中小平台最高达80%,借出100元往往只能收回20元。压垮行业的最后一击来自监管收紧,2022年9月,印度储备银行发布《数字借贷指南》,要求披露真实年化利率、借贷数据本地存储、限制隐性收费,2024年2月,印度一次性封禁了232款中国关联APP,其中94款为数字借贷类。新规直接击碎了"高息扛坏账"的模式,据行业统计,2019—2025年间约117家中资平台入局,其中112家陆续关停退出,退出率超过95%,行业估算累计损失达数十亿美元,2025年8月,蚂蚁集团以约4.54亿美元清空Paytm剩余股份、彻底退出,小米也关闭了MiCredit的新增放贷业务。这场闹剧留下的启示值得深思,信贷本质上依托于整个社会的信任体系,不是单靠算法和催收就能改变,企业出海,不能带着"降维打击"的傲慢心态,把其他市场当作收割对象,不研究当地法律、民众习惯和信用土壤,只想复制旧套路赚快钱,再漂亮的商业故事,也终究只是空中楼阁。
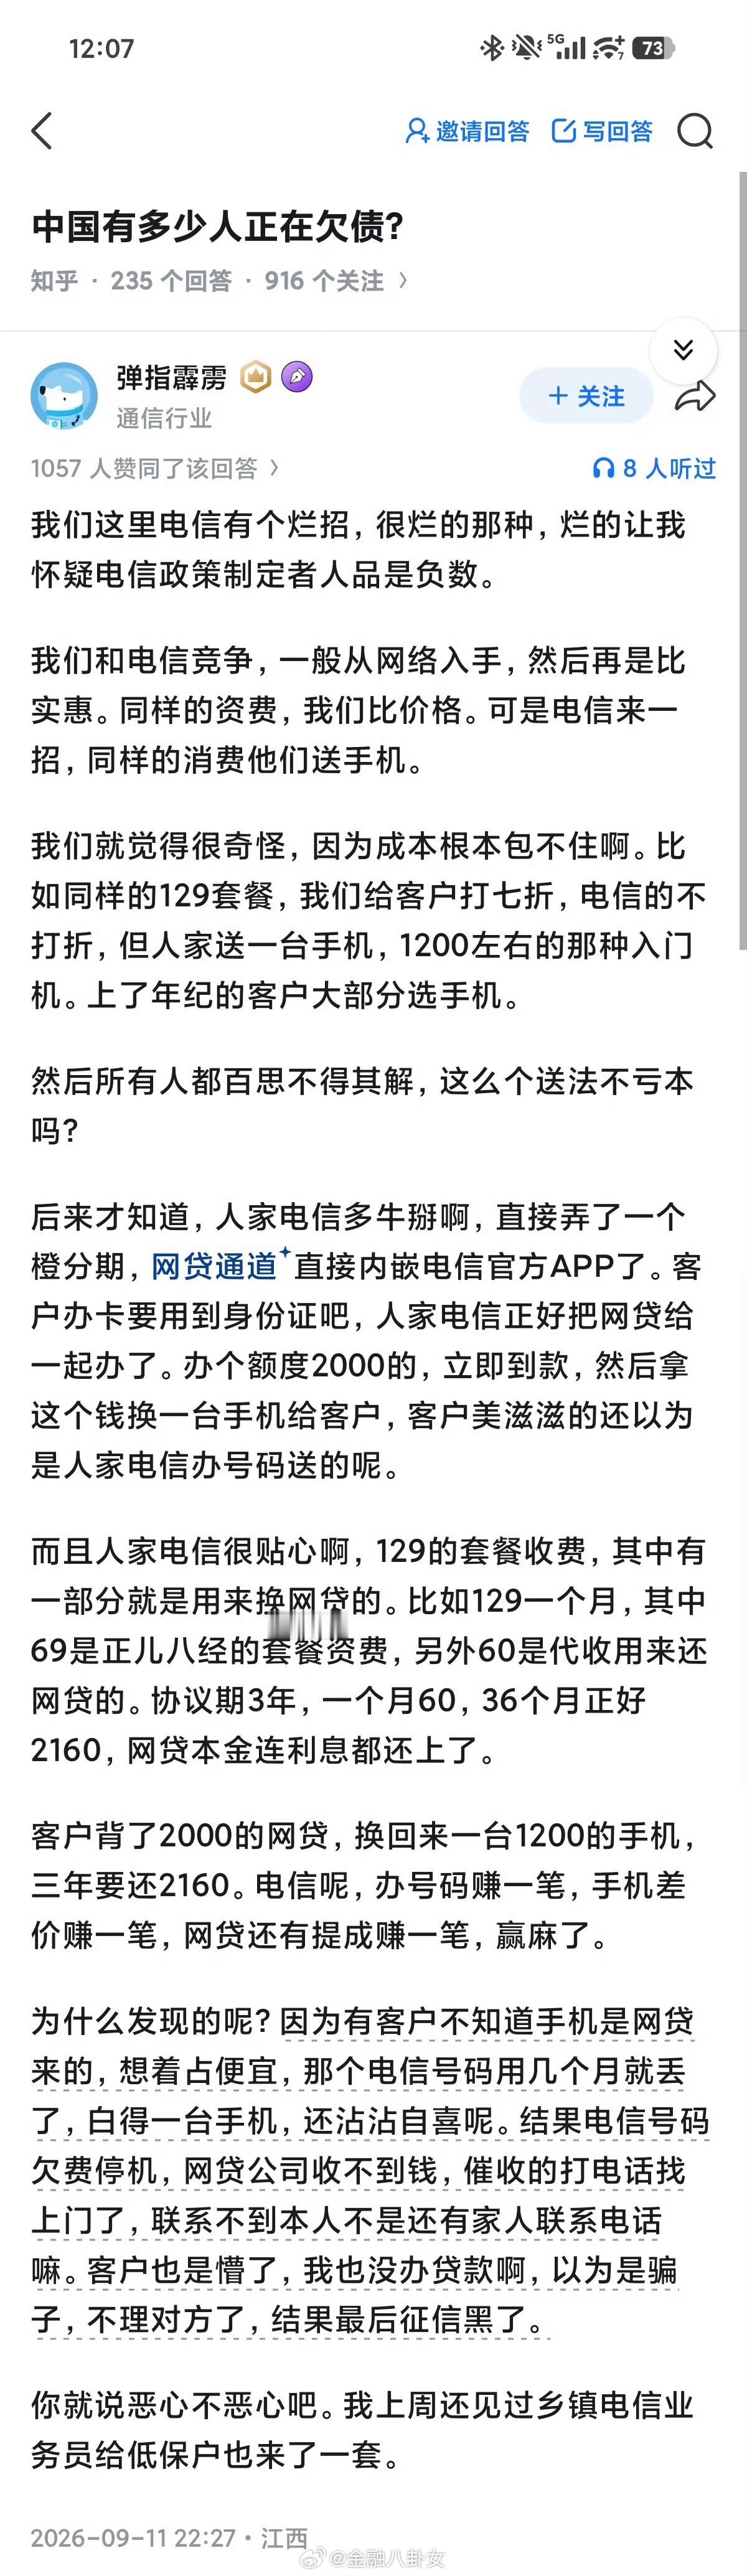
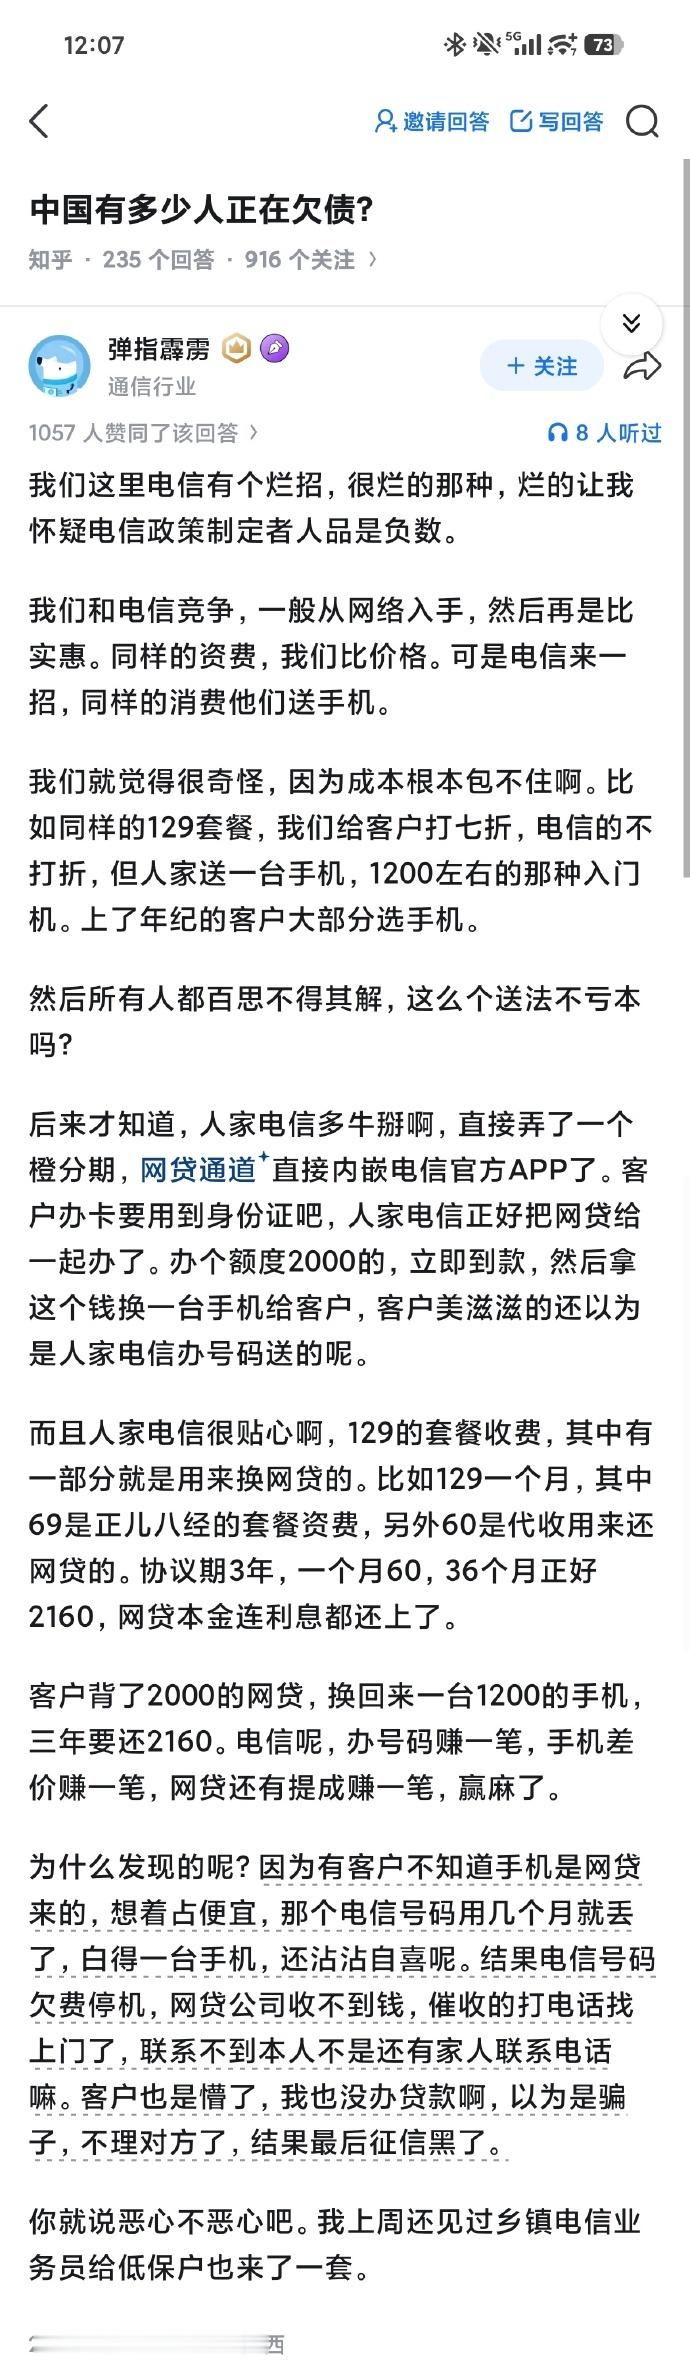
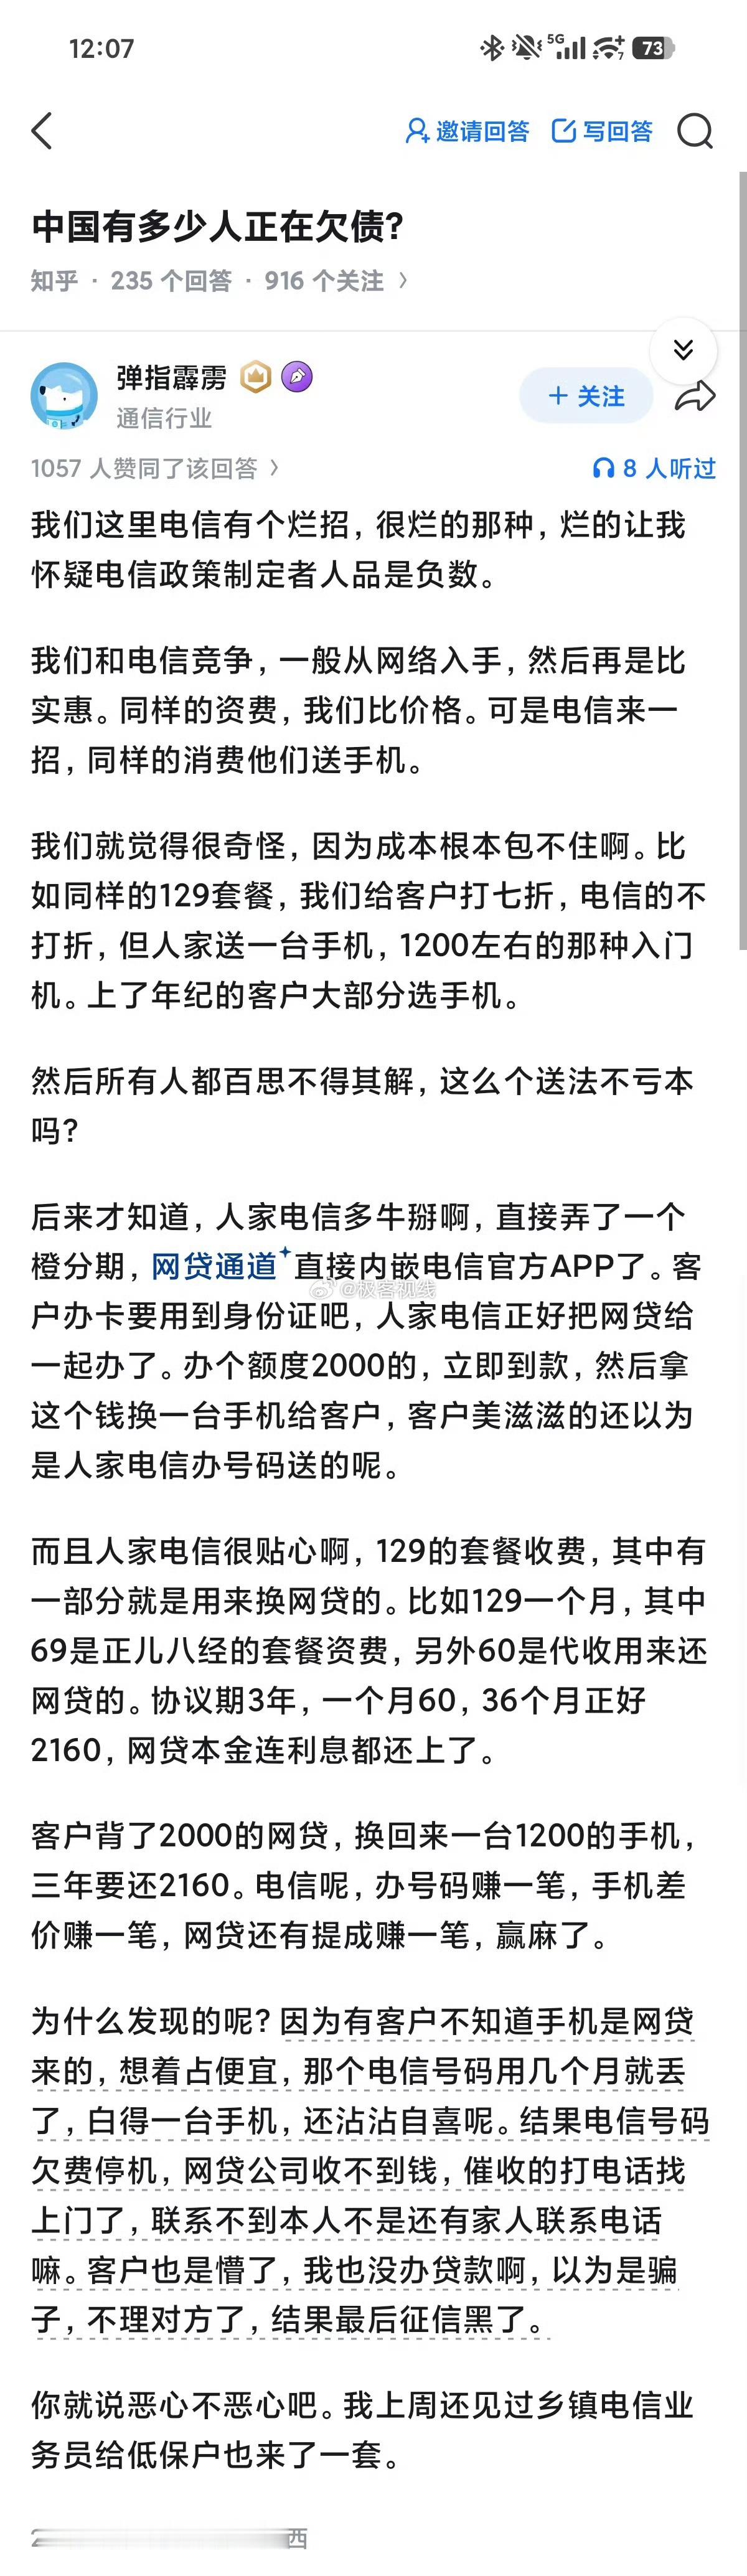

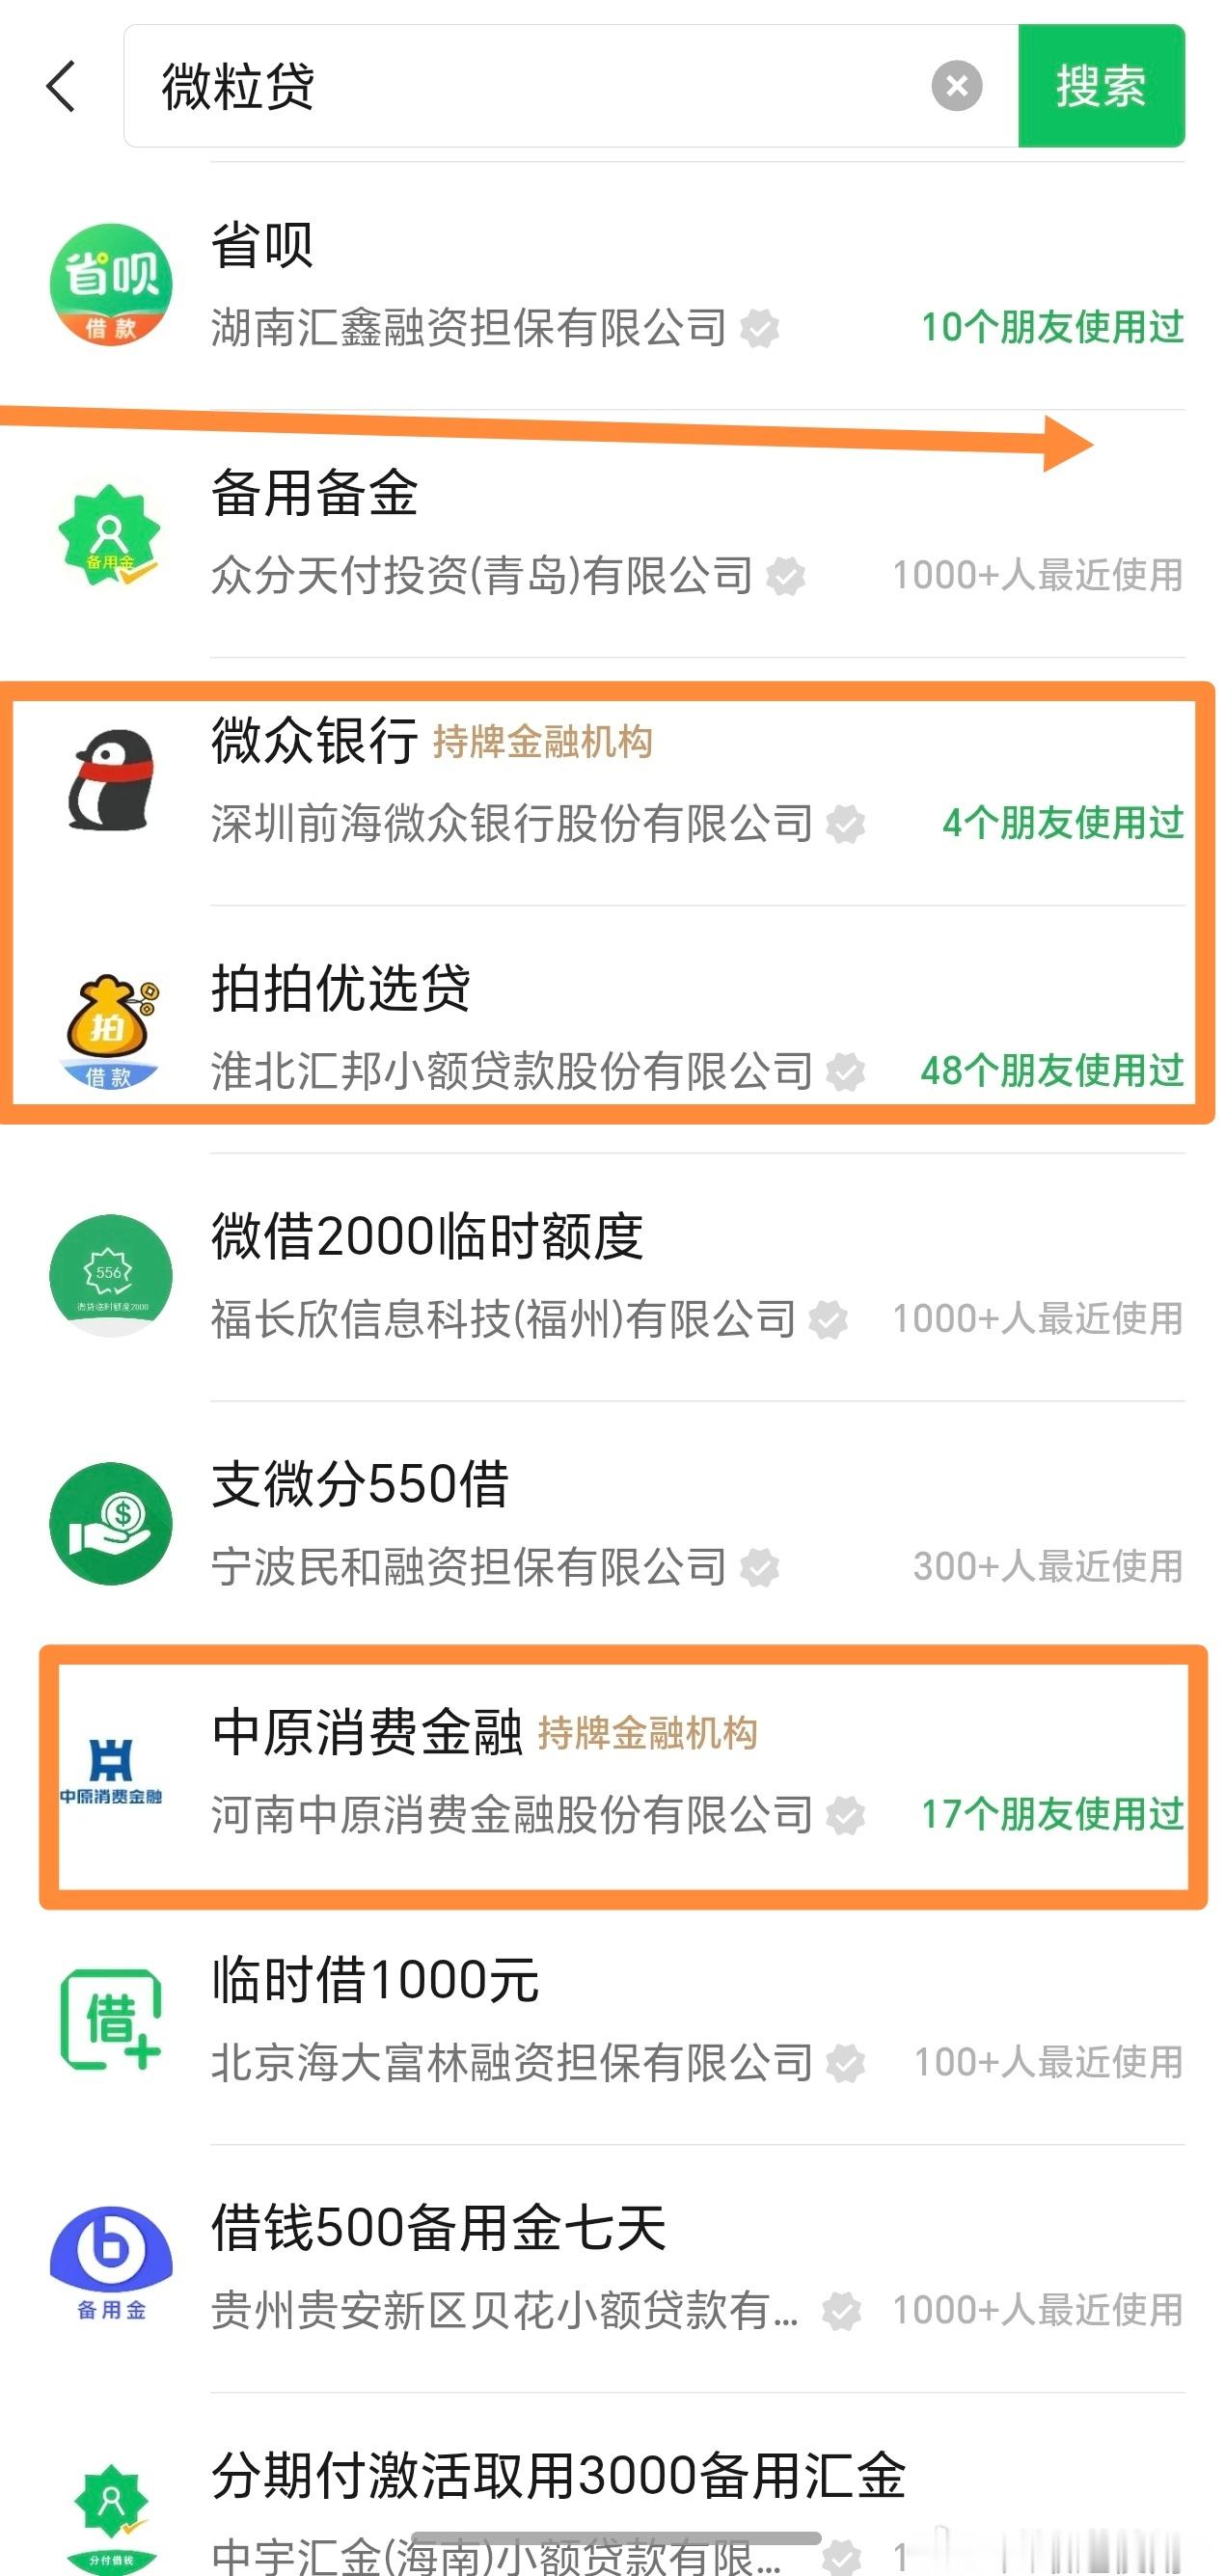
突然发现一个好玩的功能,在微信的小程序里面搜了一些网贷小程序,会有显示你的好友中
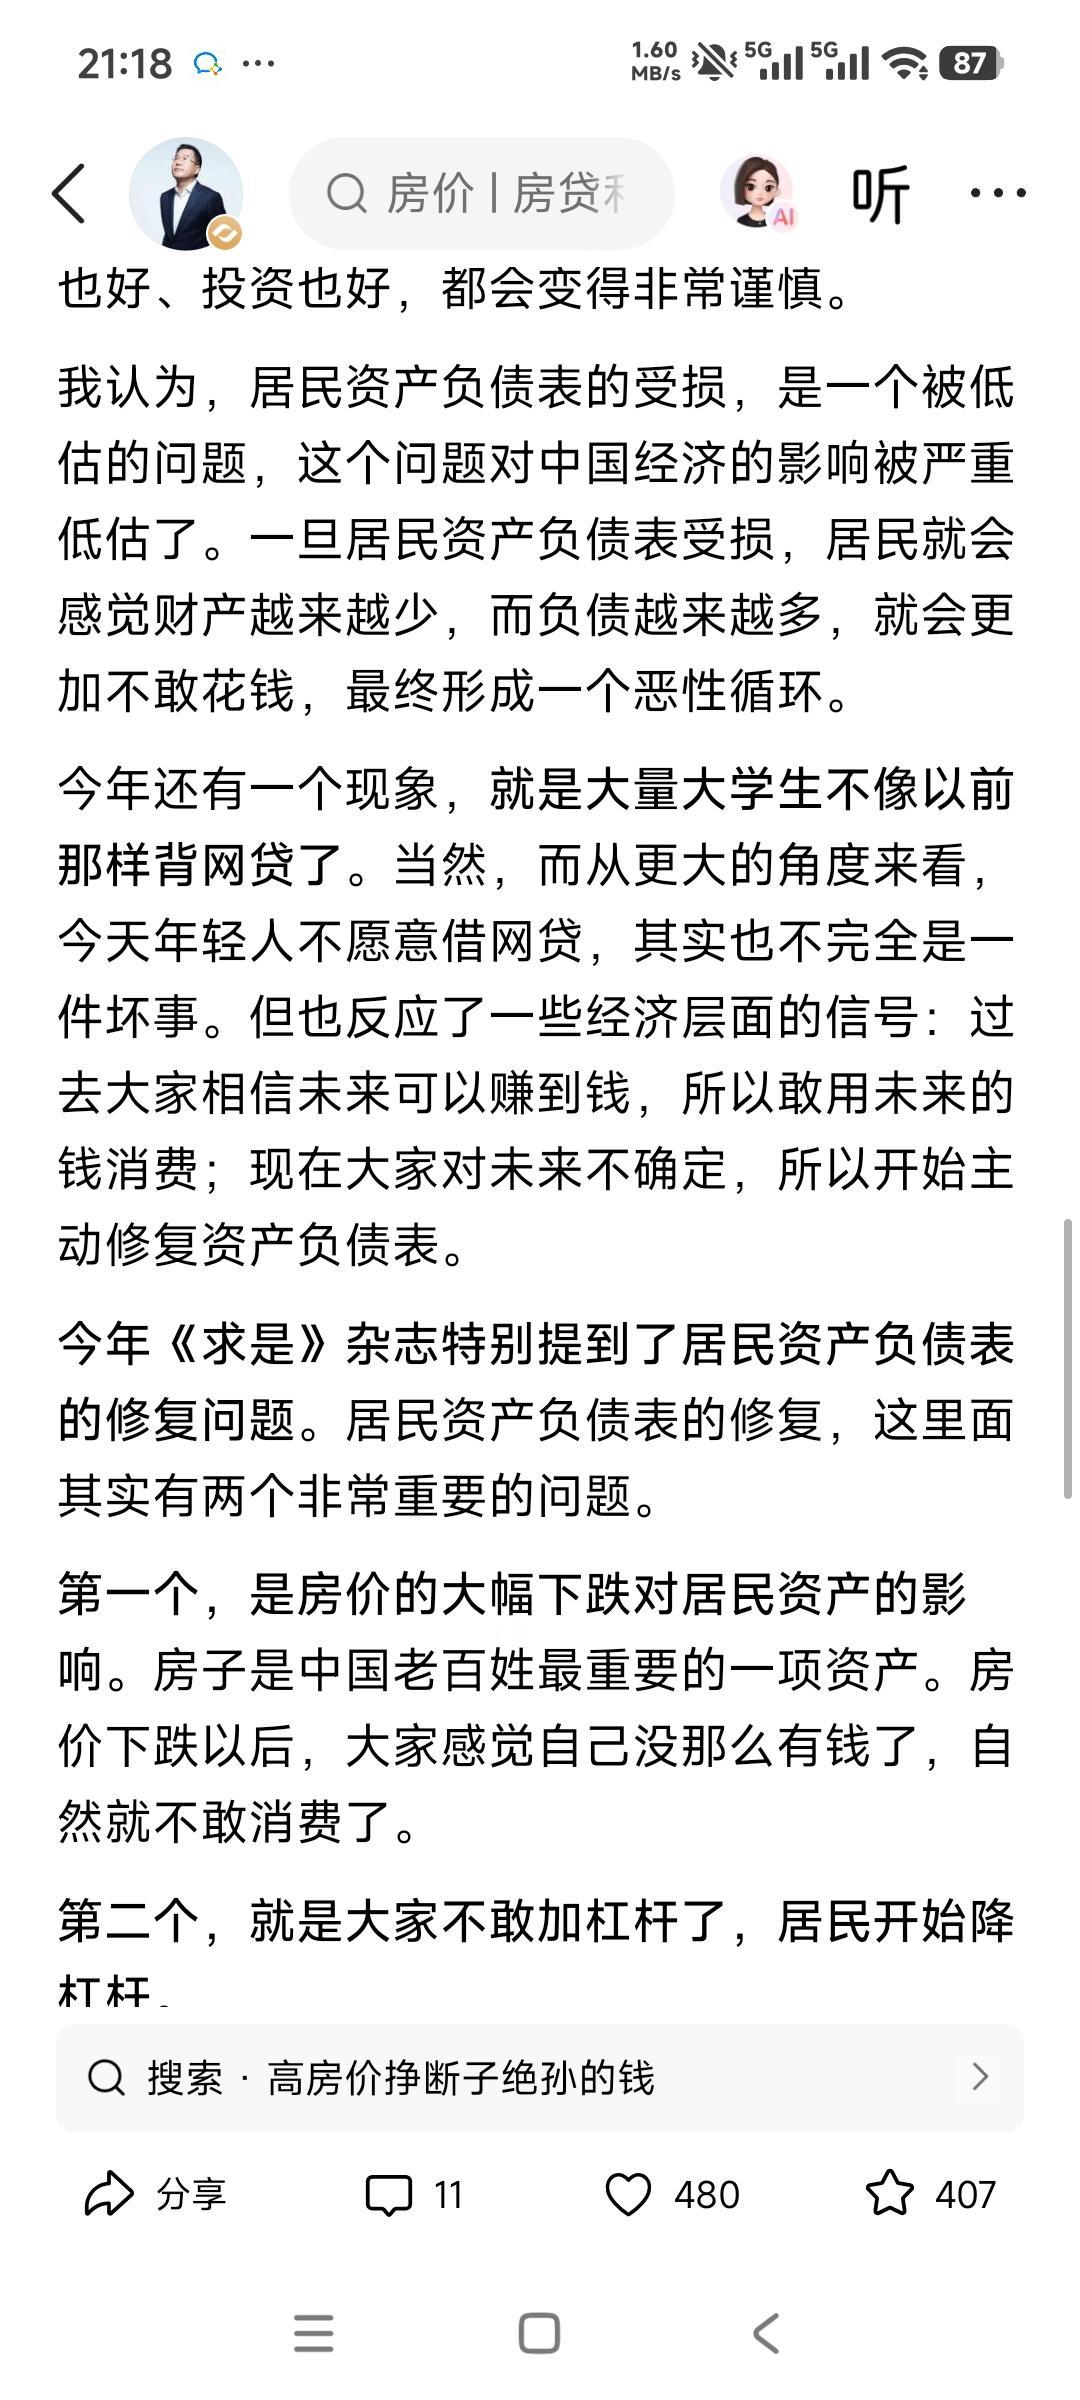
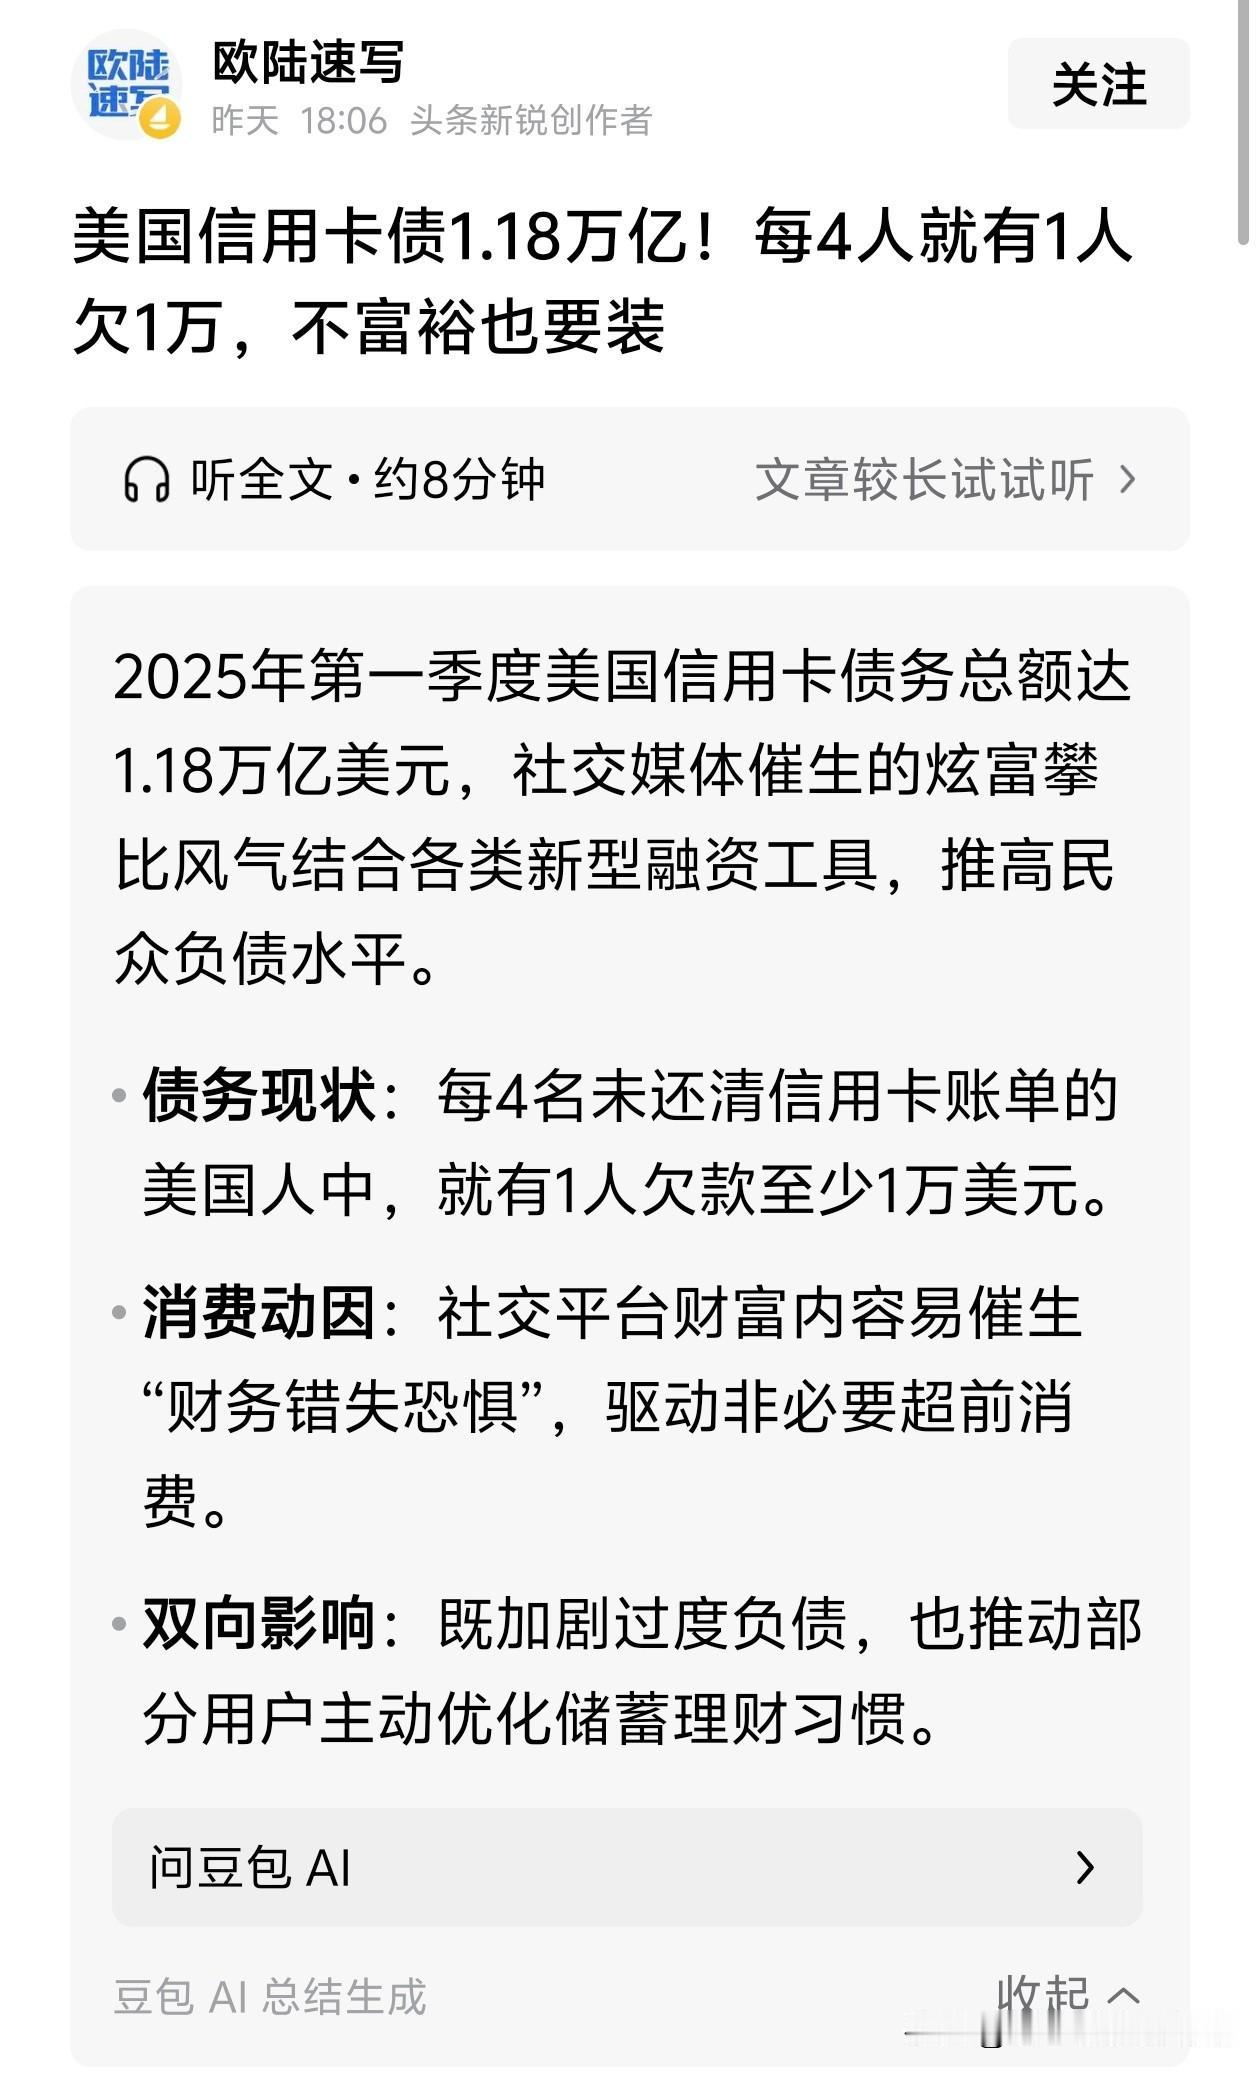
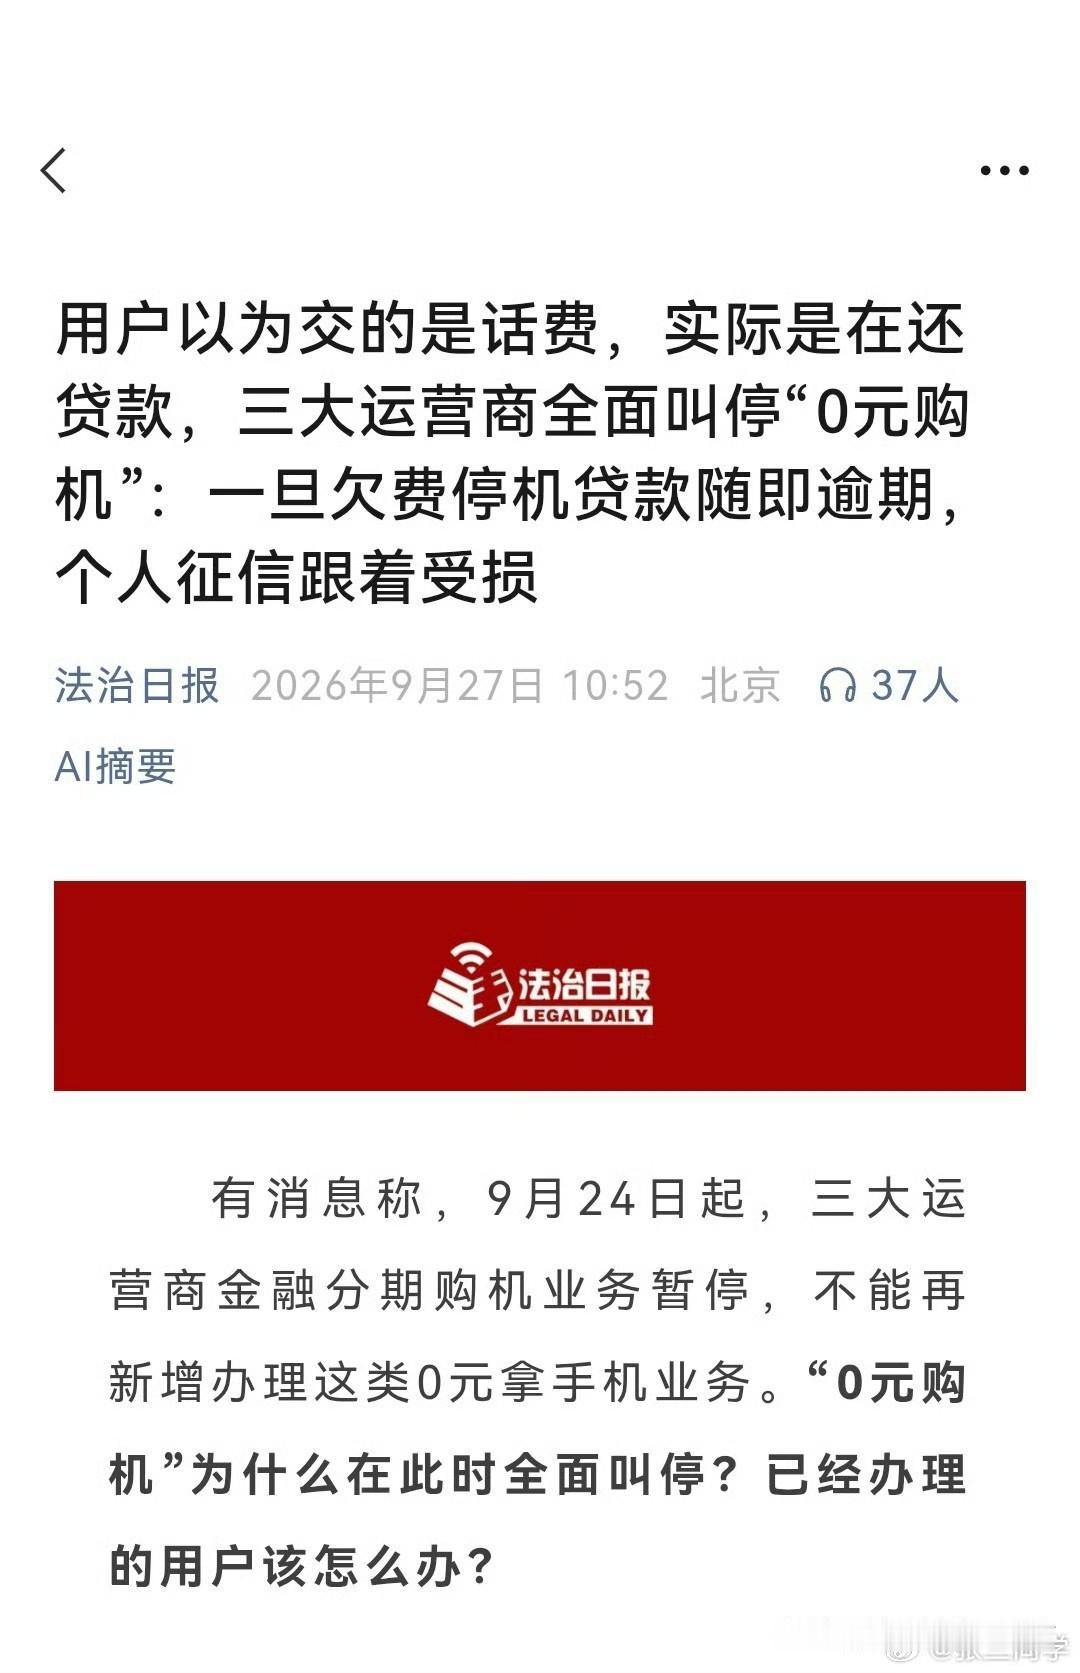
突然发现一个好玩的功能,在微信的小程序里面搜了一些网贷小程序,会有显示你的好友中有多少人使用过。我的微信号300多个好友,其中绝大部分都是医生护士,而且基本都在三级以上医院上班,结果搜出来借高息网贷的,已经超过10%了。谁再说医疗行业高薪,我就跟他急。可能我的微信好友中有不少人已经财务爆雷了,现在靠网贷在滚动着生活了,别信什么小红书、知乎年薪百万的,都在吹牛,普通人的负债情况可能比我们想象的还严重,只是一般人也不好意思透露而已。大家也可以试试自己的朋友圈里面有多少个好友借过网贷?