标签: 电价
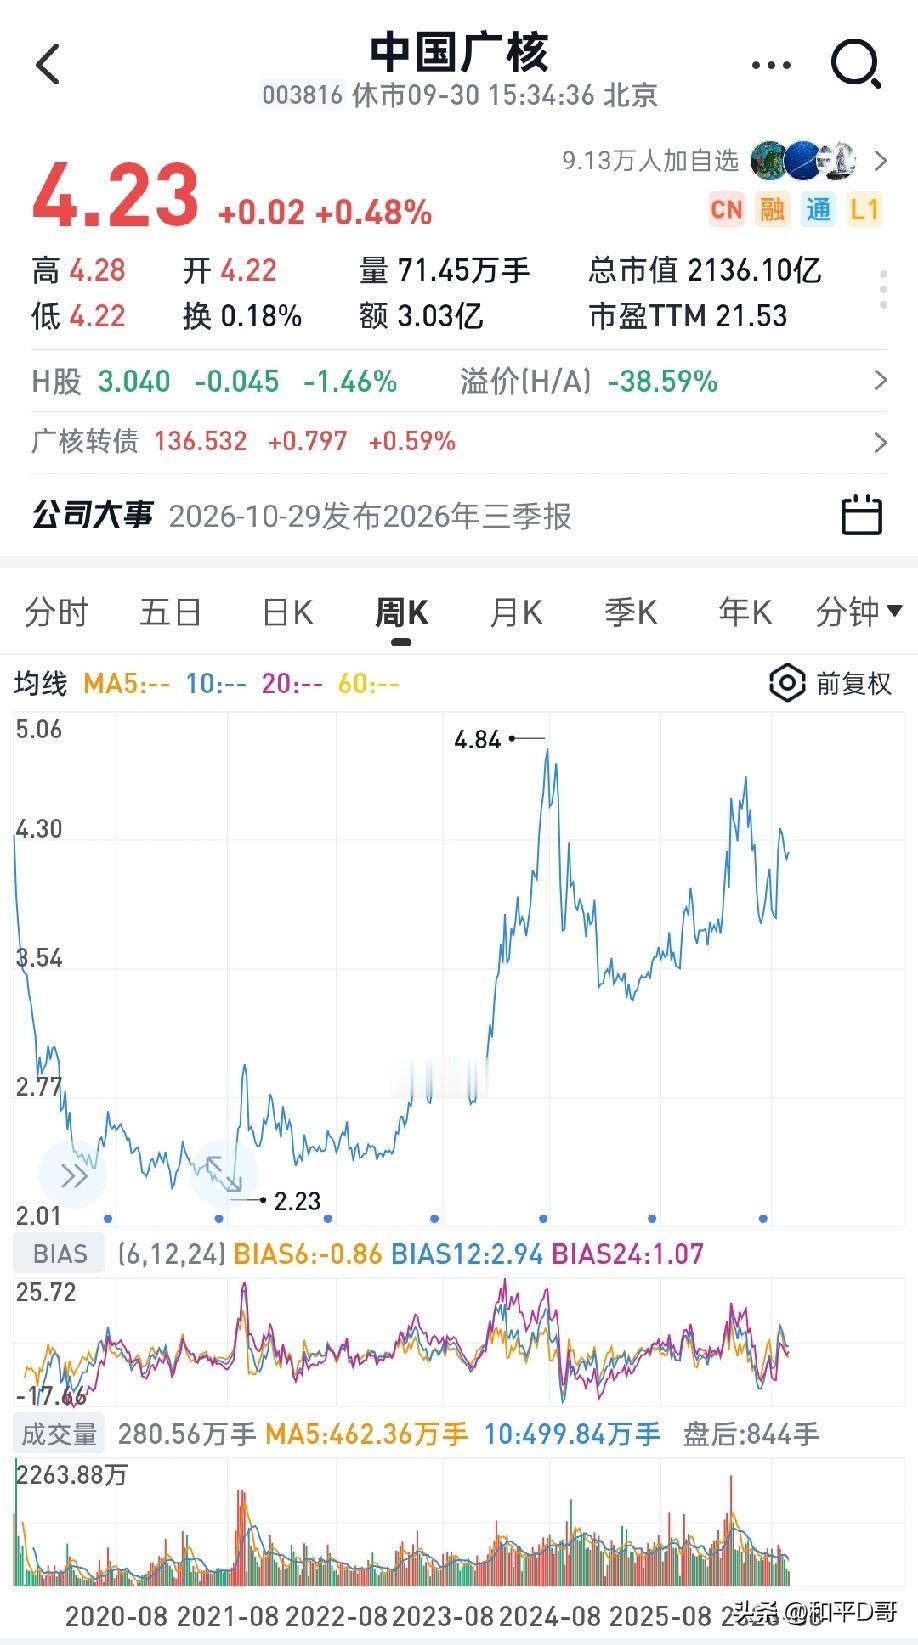
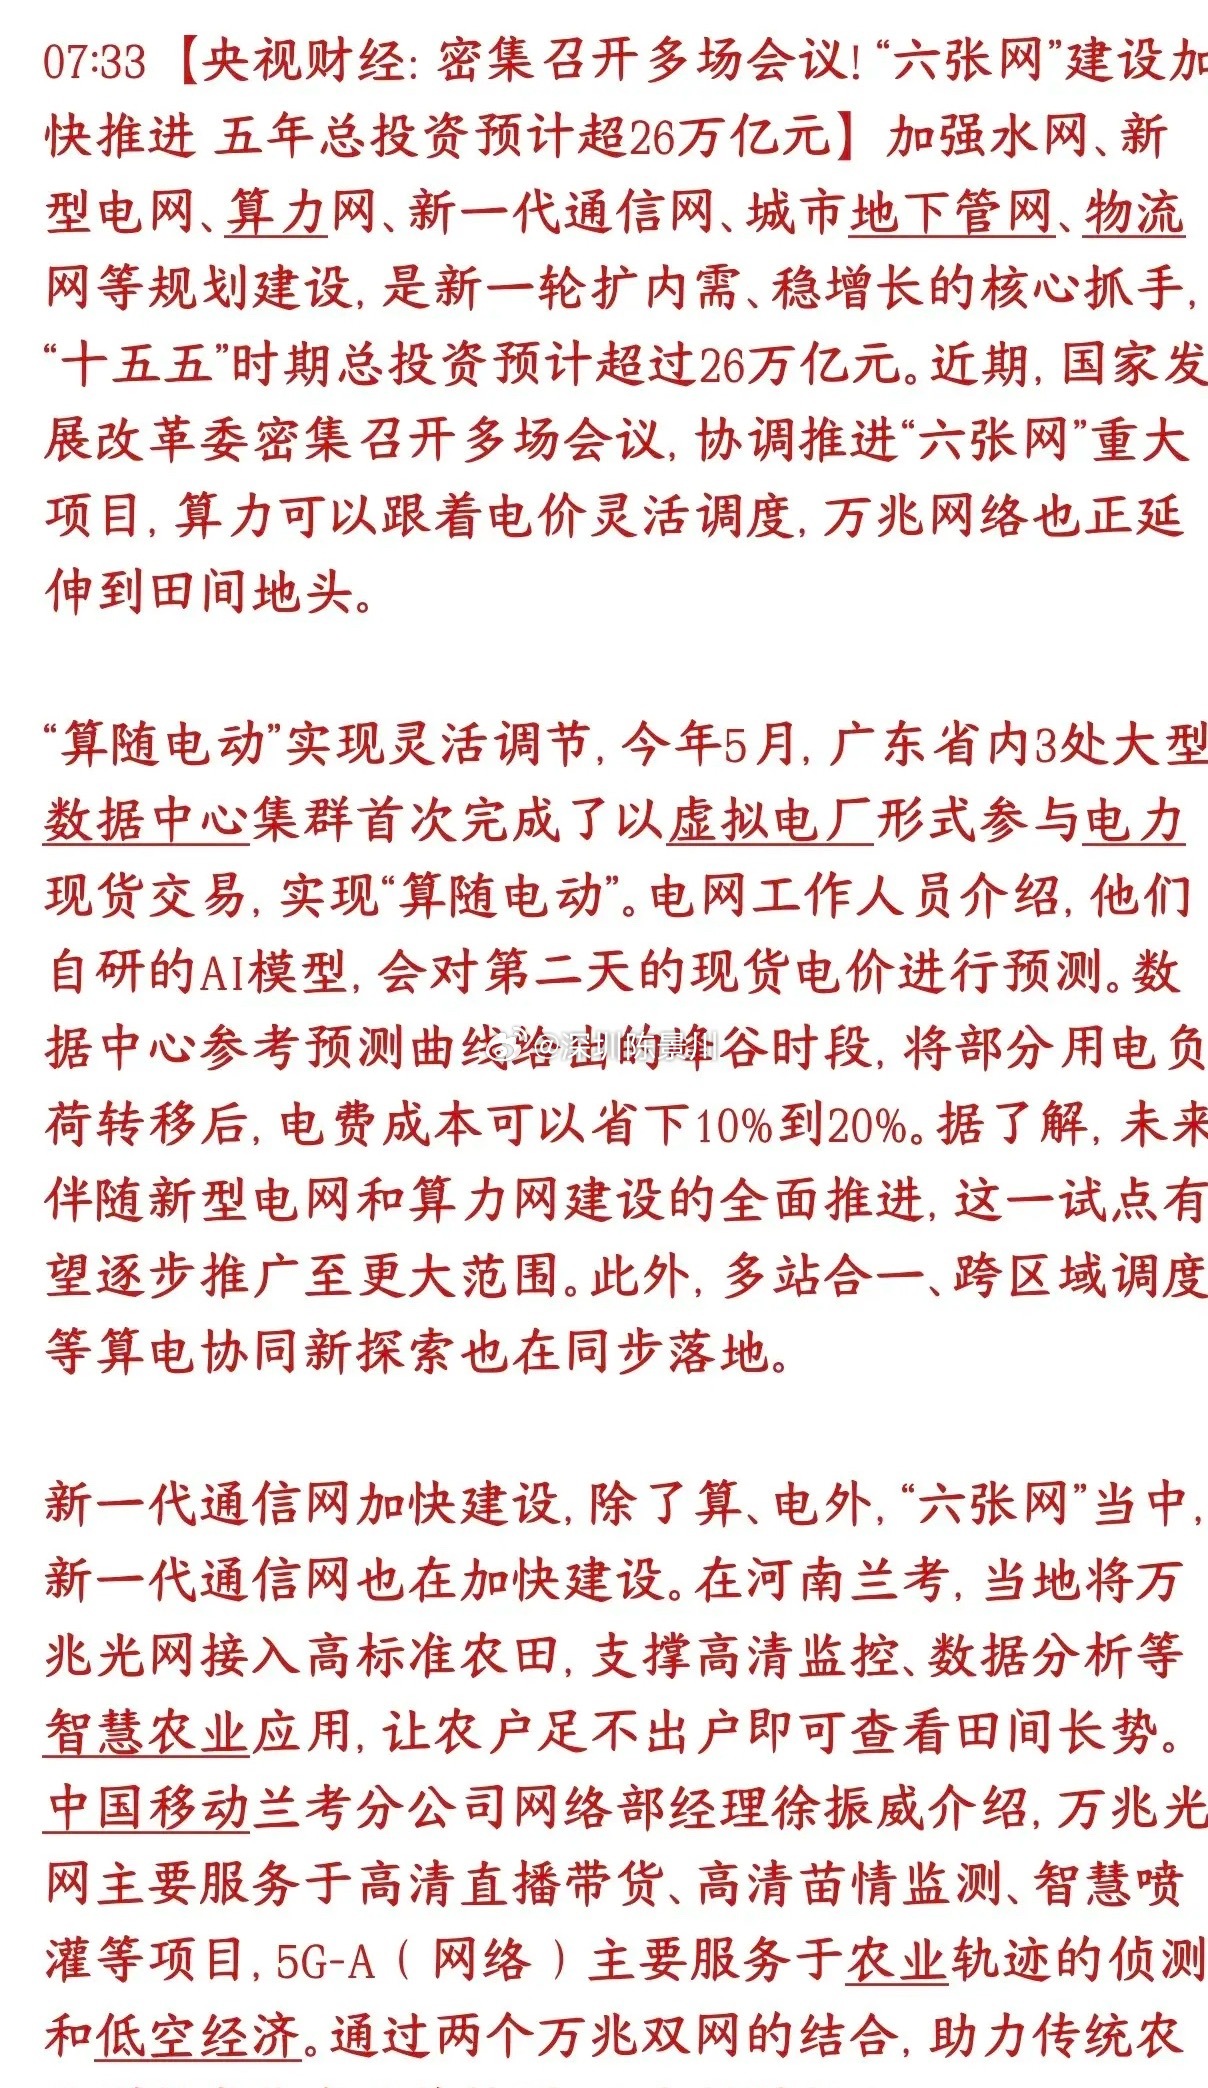
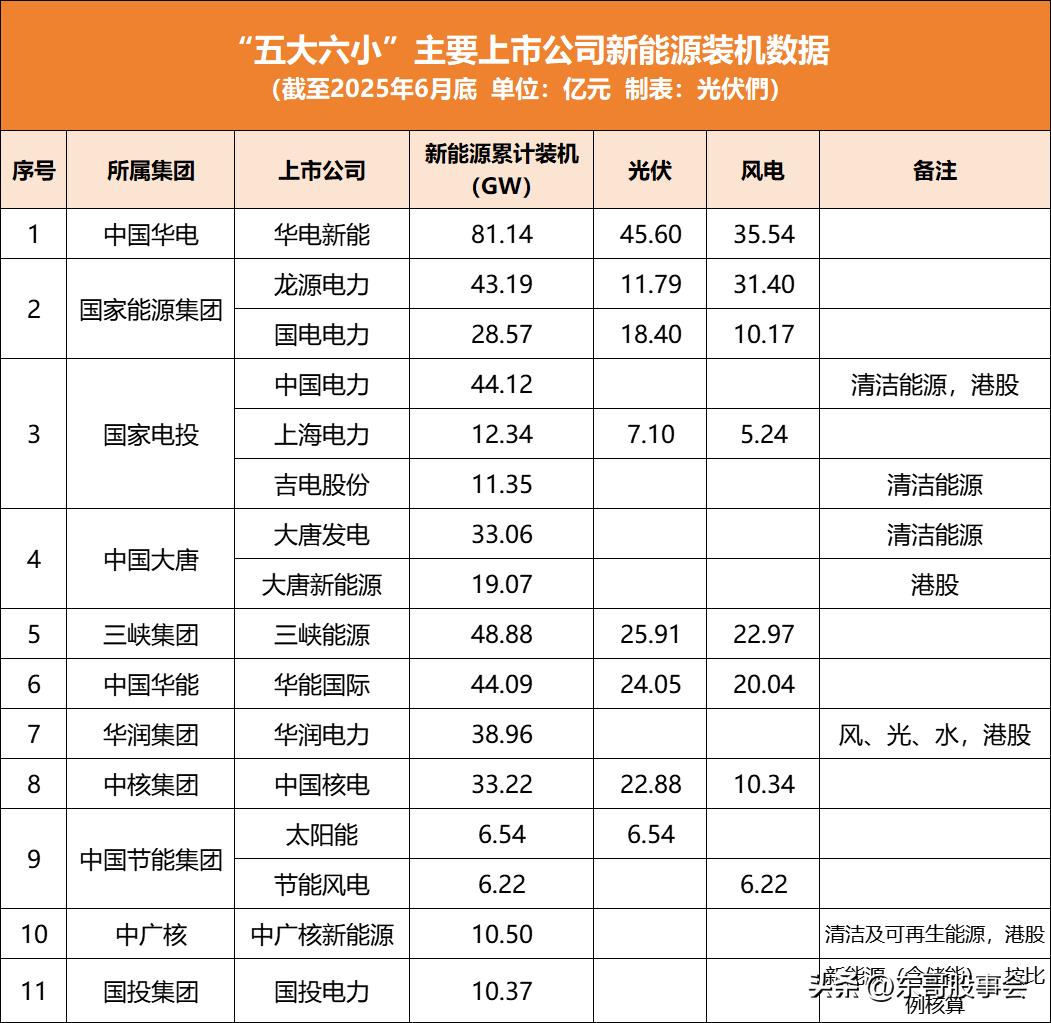


这三只低位潜力股可以参考1、川投能源——雅砻江水电"双核"驱动。业务逻辑:公司
这三只低位潜力股可以参考1、川投能源——雅砻江水电"双核"驱动。业务逻辑:公司是四川省级清洁能源投资平台,核心利润90%以上来自参股雅砻江水电(持股48%)的投资收益。雅砻江已建成投产水电1920万千瓦、风光新能源超363万千瓦,卡拉、孟底沟、牙根一级水电站等项目科学推进,"一条江"联合调度优势显著。控股银江水电站2025年底6台机组全部投产,2026年进入首个完整运营年度,提供稳定电量与利润支撑。2、大唐发电——火电转型绿电。业务逻辑:公司是国内大型上市发电企业,主业覆盖火电、水力发电、风力发电,同时布局核电、储能。2026年上半年火电板块归母净利润同比下降18.5%,但大唐发电度电盈利降幅控制在1分/千瓦时以内。公司同时布局雅下水电概念,绿电转型空间较大。边际变化:迎峰度夏后电价修复预期持续,9月广东、江苏电价均延续同比修复态势,2027年电价谈判修复预期较强,上半年电价基本确认底部状态。机构建议关注煤电一体化、高长协煤比例、电价反转预期火电企业。3、京能电力——高股息火电龙头。业务逻辑:公司是京津冀区域火电龙头,主业覆盖超临界发电、风电、绿色电力,同时布局氢能源、储能。公司属于高股息精选标的,股息率具有吸引力。2026年上半年火电板块整体承压,但京能电力作为区域龙头,长协煤比例较高,度电盈利降幅可控。边际变化:电力板块Q2基金持仓见底,主动型、指数型基金持仓占比均下滑,但电价修复预期持续强化,高分红比例的火电核心资产仍具股息价值。京能电力作为高股息火电龙头,在电价反转预期下具备估值提升弹性。以上内容仅代表个人观点,不构成投资建议。


当中国机械类出口正式超越德国,拿下全球第一的宝座,很多人只看到产业链升级、技术突
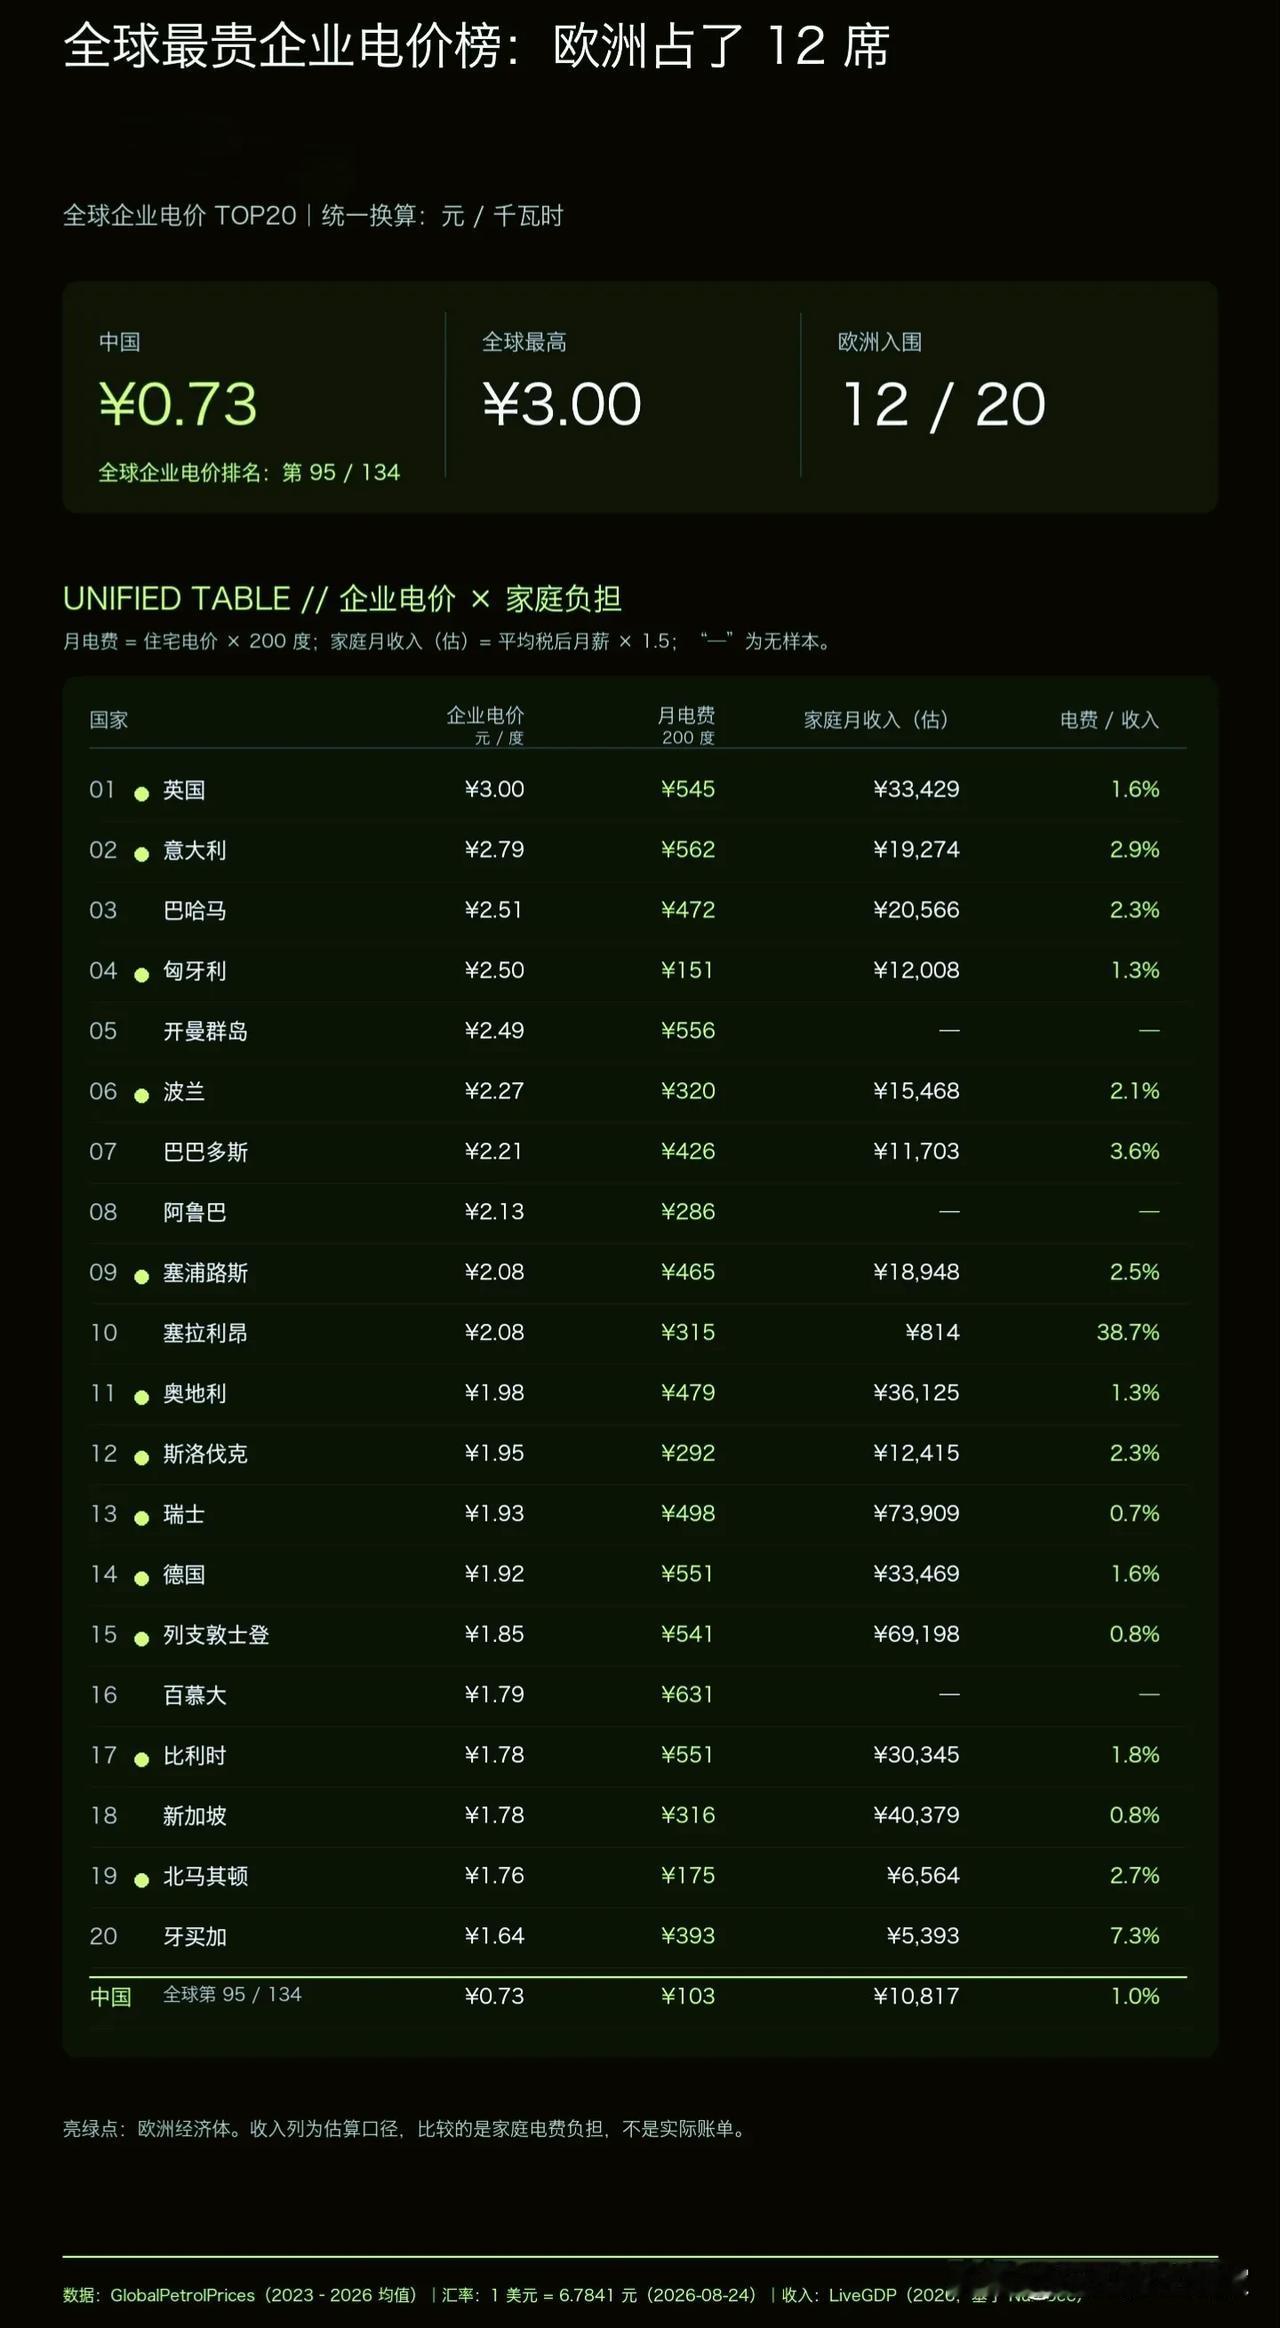
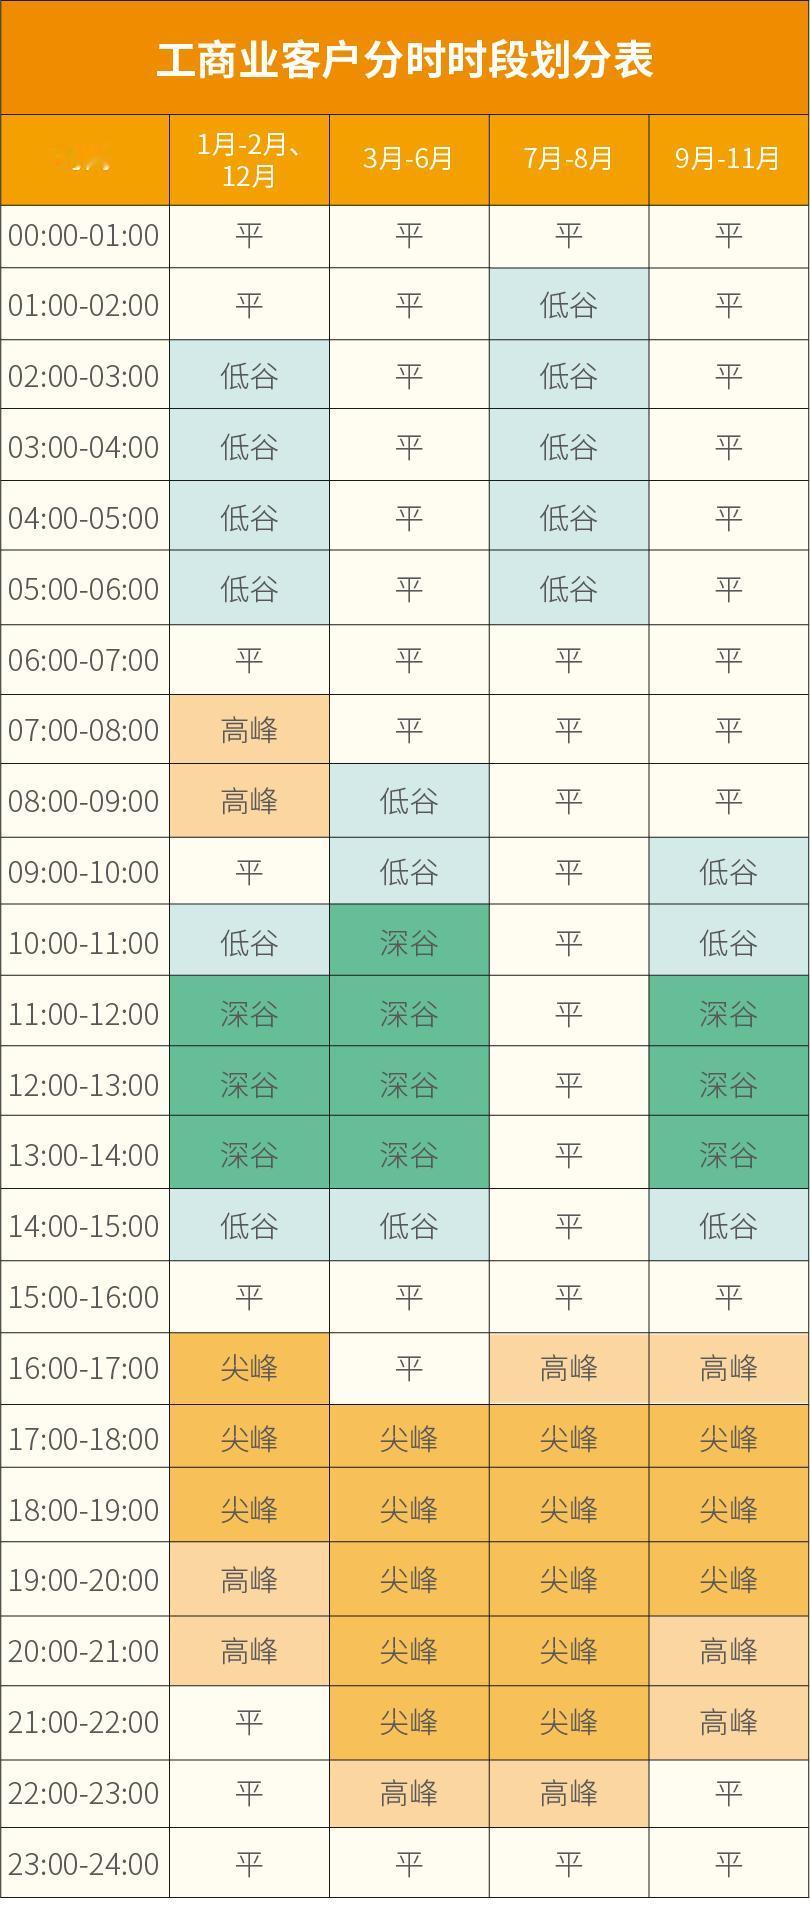
当中国机械类出口正式超越德国,拿下全球第一的宝座,很多人只看到产业链升级、技术突破这些表层答案。可制造业竞争最残酷的底牌,从来都藏在能源账单里。工业根基是钢材铝材,而钢铁铝材的本质,就是电。一场俄乌冲突,彻底撕开了德国工业光鲜的外衣,曾经风光无限的工业4.0,就这么被高昂的能源成本硬生生“冻死”了。过去几十年德国制造业的底气,来自两条生命线:俄罗斯输送而来廉价的天然气与原油。低廉的天然气,既可以用来发电压低工业电价,又是德国化工产业最核心的原料。能源成本长期保持低位,德国高端机械、汽车、化工产品才有足够的利润空间,稳稳守住世界出口冠军的位置。俄乌冲突爆发之后,这条能源脐带被一刀斩断,廉价俄气、俄油彻底成为历史,德国工业的成本地基瞬间崩塌。很多人误以为“冻死工业”是冬天缺天然气工厂供暖,这完全是字面意义上的误解。真正致命的,是工业电价的巨大鸿沟。中国全国工业平均电价约0.635元每度,仅为经合组织国家平均水平的七成。西部新疆、青海等算力枢纽,绿电直供落地价甚至低至0.3‑0.4元/千瓦时。反观德国,工业电价一路飙升至1.2‑2.0元/度;即便是能源价格同样高昂的美国,工业电价也仅维持在0.5‑0.8元区间。一度电一倍多的差价,日积月累就是碾压级的成本差距,制造业的竞争,从开机那一刻便分出了高下。其实德国当初手里,本握着一张可以翻盘的救命底牌——莫尔堡燃煤发电厂。这座电厂是德国乃至全世界最顶尖的超临界煤电项目,发电效率高达46.5%,远超全球普通火电厂40%的平均水平。整套烟气净化设备造价不菲,排放产物几乎只剩二氧化碳,碳排放量相比传统煤电直接降低四分之一,兼顾高效生产与环保减排。当年我国还多次派出技术团队远赴德国,专程到莫尔堡电厂参观学习,将其视作火电领域的标杆范本。可令人大跌眼镜的一幕上演了。在环保组织的持续施压之下,这座耗资折合人民币240亿的超级工程,仅仅低负荷运行六年便宣告封存。搁置四年之后,德国人直接选择定点爆破,亲手把这座顶尖发电厂夷为平地。数十亿投入打了水漂,拆除还额外花掉一笔巨款。消息传出,中美两国都不约而同长舒一口气,德国亲手废掉了自己最后的能源缓冲选项。一边是亲手炸毁顶级备用电源、关闭核电站,能源转型政策步步激进;另一边又丢掉廉价俄气,被迫在国际市场高价抢购能源。双重失误叠加,德国制造业进退两难。巴斯夫等大批本土化工巨头,不堪承受高昂电费,纷纷选择出走海外建厂,制造业空心化的警报全面拉响。反观中国,一边持续推进风光水等低成本绿电建设,稳住工业电价底盘;一边建成全世界最完整的工业链条。低廉稳定的电力托举起钢材、铝材等上游原材料成本优势,顺着产业链一路传导到工程机械、机床设备、各类机械终端产品。电价优势叠加供应链优势,中国机械产品在全球市场的性价比优势被彻底释放。中国机械出口拿下世界第一,不是一次偶然的胜利。这是一场能源底盘的长跑对决。德国输掉的也不只是一张出口榜单,而是能源自主的战略主动权。工业4.0的蓝图再宏大,失去廉价稳定能源的托底,终究是空中楼阁。