标签: 张近东
为什么比尔·盖茨、马斯克、李嘉诚能几十年大而不倒,而许家印、王健林、张近东却像纸
为什么比尔·盖茨、马斯克、李嘉诚能几十年大而不倒,而许家印、王健林、张近东却像纸糊一样,曾说倒就倒,欠下几万亿债务?钱到底去哪了?答案可能并不只是“赚的钱多少”,真正的区别在于,有些财富背后有持续创造价值的机器,有些财富只是建立在高速运转的资金链上。为什么比尔·盖茨、马斯克、李嘉诚能几十年保持商业。商业世界里,有一个现象一直让很多人想不明白。同样是曾经站在财富顶端的人,有些企业经历金融危机、行业变化、技术革命,几十年后依然保持影响力;但也有一些企业,在最辉煌的时候资产规模巨大、市场声势惊人,几年时间却从高速扩张变成债务压力。差别到底在哪里?很多人第一反应是:是不是赚的钱不够多?但真正的问题,往往不是企业赚了多少,而是这些钱最后沉淀成了什么。表面看起来都是“大企业”,但底层结构完全不同。比尔·盖茨、马斯克、李嘉诚之所以能够长期保持商业影响力,一个重要原因是他们掌握的不是单一资产,而是一套能够持续产生价值的商业系统。比尔·盖茨依靠微软建立的软件生态,就是一个典型例子。微软的价值,并不只是过去卖出的软件产品,而是长期形成的企业服务、云计算和人工智能基础设施。即使盖茨本人早已减少对微软经营的直接参与,公司依然能够依靠技术体系继续发展。进入人工智能时代后,微软继续加大相关投入。盖茨本人近年来也多次公开谈到人工智能带来的产业变化,并推动人工智能在医疗、教育等领域的应用。2026年,盖茨基金会宣布未来两年投入至少10亿美元,用于扩大人工智能在发展领域的应用。这里的关键不是“拥有多少钱”,而是企业离开创始人之后,是否还能继续运转。马斯克的路径更加特殊。他的财富来源并不是传统行业积累,而是围绕新能源、航天、人工智能等未来产业不断建立新的增长入口。特斯拉改变了新能源汽车行业竞争格局,SpaceX则推动商业航天发展。近年来,SpaceX旗下星链业务不断扩大,利用卫星网络进入通信市场。相关报道显示,星链用户规模持续增长,并开始影响传统通信行业。当然,马斯克旗下企业也面临技术风险、市场竞争和高投入压力。但它的特点是不断创造新的产业能力,而不是单纯依靠资产上涨。李嘉诚代表的是另一种商业逻辑。很多人提到李嘉诚,会首先想到房地产,但实际上,他长期布局的是港口、能源、零售、电信和基础设施等领域。这些行业未必每年都有爆炸式增长,但能够形成稳定经营收入。企业长期生存,靠的不是某几年赚得特别多,而是在不同经济周期里,都能找到可以继续赚钱的业务。反过来看,一些曾经快速扩张的企业,问题往往出现在增长方式上。房地产黄金时期,很多企业通过土地储备、银行融资和快速销售实现规模扩张。这种模式在市场上涨阶段非常有效。只要市场不断扩大,这套循环就能持续。但问题在于,这种模式对外部环境依赖很强。一旦房地产市场进入调整阶段,企业就必须面对一个现实问题过去买下的大量资产,能不能变成真正的现金流?如果资产无法快速产生收入,规模越大,资金压力反而可能越明显。恒大的变化,就是这种商业模式风险暴露的案例。过去多年,恒大通过高负债、高周转方式快速扩大规模,形成庞大的业务体系。但随着房地产行业调整,公司出现流动性困难。2024年,香港高等法院对恒大清盘作出裁决,相关后续程序持续推进。过去,企业规模增长可能意味着竞争优势。但现在,市场更加看重现金流、技术能力和经营质量。万达的发展变化,也体现了这一点。过去商业地产快速扩张时期,大规模投资能够迅速形成市场影响力。但随着行业环境变化,企业需要重新调整资产结构,降低经营压力,提高资产运营效率。苏宁同样经历了传统零售行业变化带来的挑战。过去,线下门店网络是重要优势,但随着电商发展、消费习惯改变,企业必须重新寻找增长方式。很多企业在高速发展阶段容易产生一种错觉过去十年有效的方法,未来十年也一定有效。但商业环境并不会停止变化。真正健康的企业,需要不断回答三个问题自己的产品还能不能创造需求?自己的业务还能不能产生稳定收入?如果市场变化,企业有没有新的增长来源?这也是为什么有些企业经历周期后还能回来,而有些企业会陷入长期困难。因为企业资产和企业价值,并不是一回事。但只有能够持续产生收入和竞争优势的东西,才真正接近企业价值。钱并不是突然消失了。很多时候,它只是从过去容易增长的地方,变成了需要长期消化的成本。比如曾经高价获得的土地、投入巨大的项目、扩张过程中形成的债务,都需要时间解决。所以,判断一家企业是否强大,不能只看它曾经有多大。真正重要的是,当环境改变之后,它还有没有重新创造价值的能力。我认为,比尔·盖茨、马斯克、李嘉诚能够长期保持影响力,并不是因为他们没有遇到风险,而是因为他们的企业逻辑更强调持续创造价值。
为什么比尔·盖茨、马斯克、李嘉诚能几十年大而不倒,而许家印、王健林、张近东却像纸
为什么比尔·盖茨、马斯克、李嘉诚能几十年大而不倒,而许家印、王健林、张近东却像纸糊一样,说倒就倒,欠下几万亿债务?钱到底去哪了?答案可能并不只是“赚的钱多少”,真正的区别在于,有些财富背后有持续创造价值的机器,有些财富只是建立在高速运转的资金链上。为什么比尔·盖茨、马斯克、李嘉诚能几十年保持商业影响力,而一些曾经风光无限的企业家却在周期变化中陷入困境?这个问题背后,其实藏着一个更残酷的规律:企业越大,不代表越安全,关键要看增长的根基在哪里。很多人只看到富豪排行榜,却忽略了财富背后的结构。盖茨依靠微软建立的软件生态,马斯克围绕电动车、航天和人工智能打造产业入口,李嘉诚长期布局港口、能源、基础设施等稳定资产。他们最大的共同点,不是没有经历风险,而是在变化中不断寻找新的支撑点。这意味着,一个企业真正的护城河,不是账面资产有多少,而是在市场变化之后,还有多少东西能够继续产生价值。历史上最典型的案例,是2008年9月15日的雷曼兄弟破产。这个拥有158年历史的华尔街巨头,与今天一些高速扩张企业有相似之处:规模巨大、市场地位突出,但增长过程中积累了过高风险。当流动性出现问题时,过去的繁荣迅速变成压力。但雷曼和房地产企业最大的区别在于,一个是金融体系内部风险,一个连接大量实体产业。这个案例告诉市场,一个企业最大的敌人不是竞争对手,而是自身无法承受的扩张速度。回到今天,恒大的变化更值得观察。2026年8月,恒大集团、恒大地产、许家印相关案件完成一审宣判;随后恒大地产进入破产清算程序。这里真正值得关注的,不只是一个企业的兴衰,而是一种发展模式的变化。过去依靠土地、融资和规模扩张,可以快速制造巨大体量,但当行业进入调整期,企业必须回答一个问题:过去积累的资产,能不能转换成持续现金流。如果答案是否定的,再大的规模也可能变成压力。反过来看马斯克的商业模式,争议一直存在,但他的企业逻辑有一个明显特点:不断建设新的产业入口。2026年9月,SpaceX继续推进星链卫星部署,通过重复发射任务扩大轨道基础设施能力。这种模式和传统资产扩张不同,它更依赖技术、供应链和未来市场需求。风险依然存在,但企业价值来自持续创造新的能力,而不是单纯扩大资产数量。这也是为什么一些全球企业能够穿越多个经济周期。他们并不是不会失败,而是不把全部命运押在一个周期上。真正危险的企业,往往不是没有钱,而是现金流被未来绑架。今天的收入需要不断填补昨天扩张留下的成本,企业表面还在增长,内部却已经失去调整空间。过去几十年,中国不少企业抓住市场机会迅速壮大,这种发展方式在特定阶段具有合理性。但随着经济进入高质量发展阶段,竞争规则正在变化。未来比拼的不再是谁拿地更多、融资规模更大,而是谁掌握核心技术、产业链关键环节和稳定经营能力。从2026年9月14日来看,人工智能、能源、航天等领域正在成为新的竞争方向。资本市场越来越关注能够形成长期产业价值的企业,而不是单纯追求短期规模。这对于中国企业也是一次重要提醒。企业做大不是终点,守住安全边界才是长期竞争力。比尔·盖茨、马斯克、李嘉诚几十年商业生命力的背后,本质不是财富数字,而是他们知道什么时候进攻,什么时候调整,什么时候保护自己的核心资产。而一些企业的问题,是把顺周期增长误认为永久能力,把融资能力误认为竞争能力。钱并没有凭空消失,它只是从容易增长的资产,变成了需要消化的成本。所以,为什么有人几十年大而不倒,有人几年之间跌落?答案不是命运不同,而是企业发展的底层逻辑不同。靠周期推动的财富,会随着周期变化;靠产业能力支撑的企业,才更可能穿越时代。真正的大企业,不是永远站在风口上,而是在风停之后,依然拥有继续前进的力量。
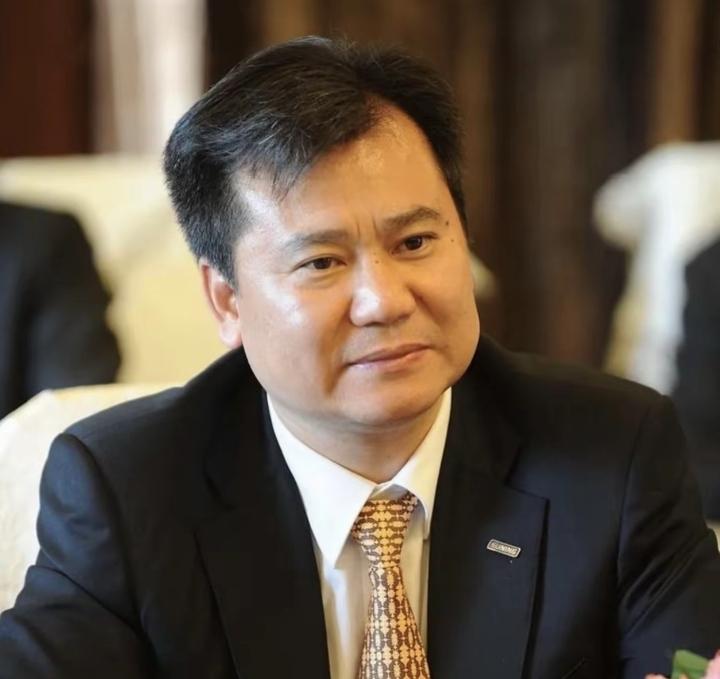
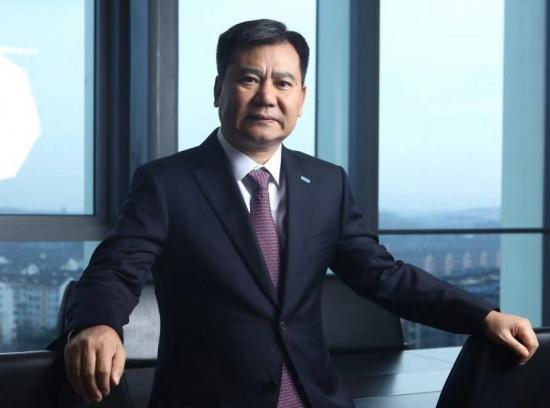
张近东使出了洪荒之力,苏宁易购上半年盈利1.27亿元。别说盈利了,现如今能让苏宁
张近东使出了洪荒之力,苏宁易购上半年盈利1.27亿元。别说盈利了,现如今能让苏宁活下来已经是非常不容易了。8月28日晚间,ST易购(002024.SZ)交出2026年半年度成绩单。在行业整体承压的背景下,公司实现归属于上市公司股东净利润1.27亿元,同比增长161.41%。经营活动产生的现金流量净额16.21亿元,同比增长8.75%。账面上看,确实盈利了。可这张成绩单,越细看越让人心里发紧。营收185.54亿元,同比下滑28.35%。扣非归母净利润-25.5亿元,亏损同比扩大194.42%。收入砍了将近三成,主业还在巨额失血。盈利靠的是债务重组收益和资产处置带来的非经常性损益。公司上半年投资收益同比大增187%。说白了,是卖资产卖出来的利润,不是经营赚出来的钱。可就算这样,能让苏宁活下来,已经是奇迹了。2026年1月,南京市中级人民法院裁定批准苏宁电器集团等38家公司重整计划。背负2387.12亿元债务的苏宁系,在破产边缘走了一遭。同年3月,法院判决张近东个人资产清零,其持有的38家苏宁系企业股权全部无偿转让。63岁的张近东,把30年打拼积攒的一切,全部押了进去。曾经叱咤风云的“线下零售之王”,资产一夜归零。换了别人,早就躺平了。可张近东没有。2026年上半年,国内家电市场整体承压。据奥维云网数据,上半年国内家电零售额同比下降9.9%,空调、冰洗、厨电等主要品类均出现明显下滑。苏宁易购主动放弃低效的规模战,转向体验升级。SuningMax、SuningPro等体验型门店占比提升至19.84%。下沉市场零售云上半年新开加盟店883家,销售收入同比增长10%。线上即时零售订单同比增长46%。政企采购平台“易采云”采购主体数量同比增长80.48%,政企业务收入同比增长22.6%。“苏宁帮客”服务产品收入同比增长53%,家电回收业务收入同比增长54%。新的增长点在一点点长出来。债务规模较期初减少77.38亿元。公司总费用同比下降16.61%。不是原地等死,是在废墟上一点一点重建。可现实依然残酷。家电3C家居生活专业店上半年新开16家、关闭138家,净减少122家。可比门店收入同比下降33.79%。截至2026年3月末,公司应付票据累计到期未能偿还的金额仍达18.57亿元。扣非净利润持续为负,ST摘帽概率不到5%,退市风险警报远未解除。活下来容易,站起来难。有人说,张近东已经出局了。资产清零,股权归零,苏宁早已不是他的苏宁。可看看这份半年报就知道——那个在牌桌上赌上一切的人,还没有认输。2026年春天,南京中院的一纸裁定为苏宁这场持续多年的债务危机画下阶段性句号。半年后的8月,财报里那1.27亿元的盈利,像是从废墟里扒出来的一口气。上半年公司明确了整体战略定位:以AI+供应链作为底座,以消费服务为基本盘,国内国际协同发展,向科技型零售服务商拓展。下半年将落地全国首家新一代AI智慧门店。瘦身、止血、找新路。每一步都走得艰难,每一步都踩在刀尖上。张近东的洪荒之力,换来了1.27亿的账面盈利。放在十年前,这点钱连苏宁一天的流水都算不上。可放在2026年,这1.27亿,是2387亿债务压顶之下、资产清零之后,一个企业还能喘气的证明。活下来,就是最大的胜利。至于能不能真正站起来,那是下一个战场的事。信息来源:苏宁易购:上半年盈利1.27亿元、同比增长161.41%现金流显著改善东方财富网
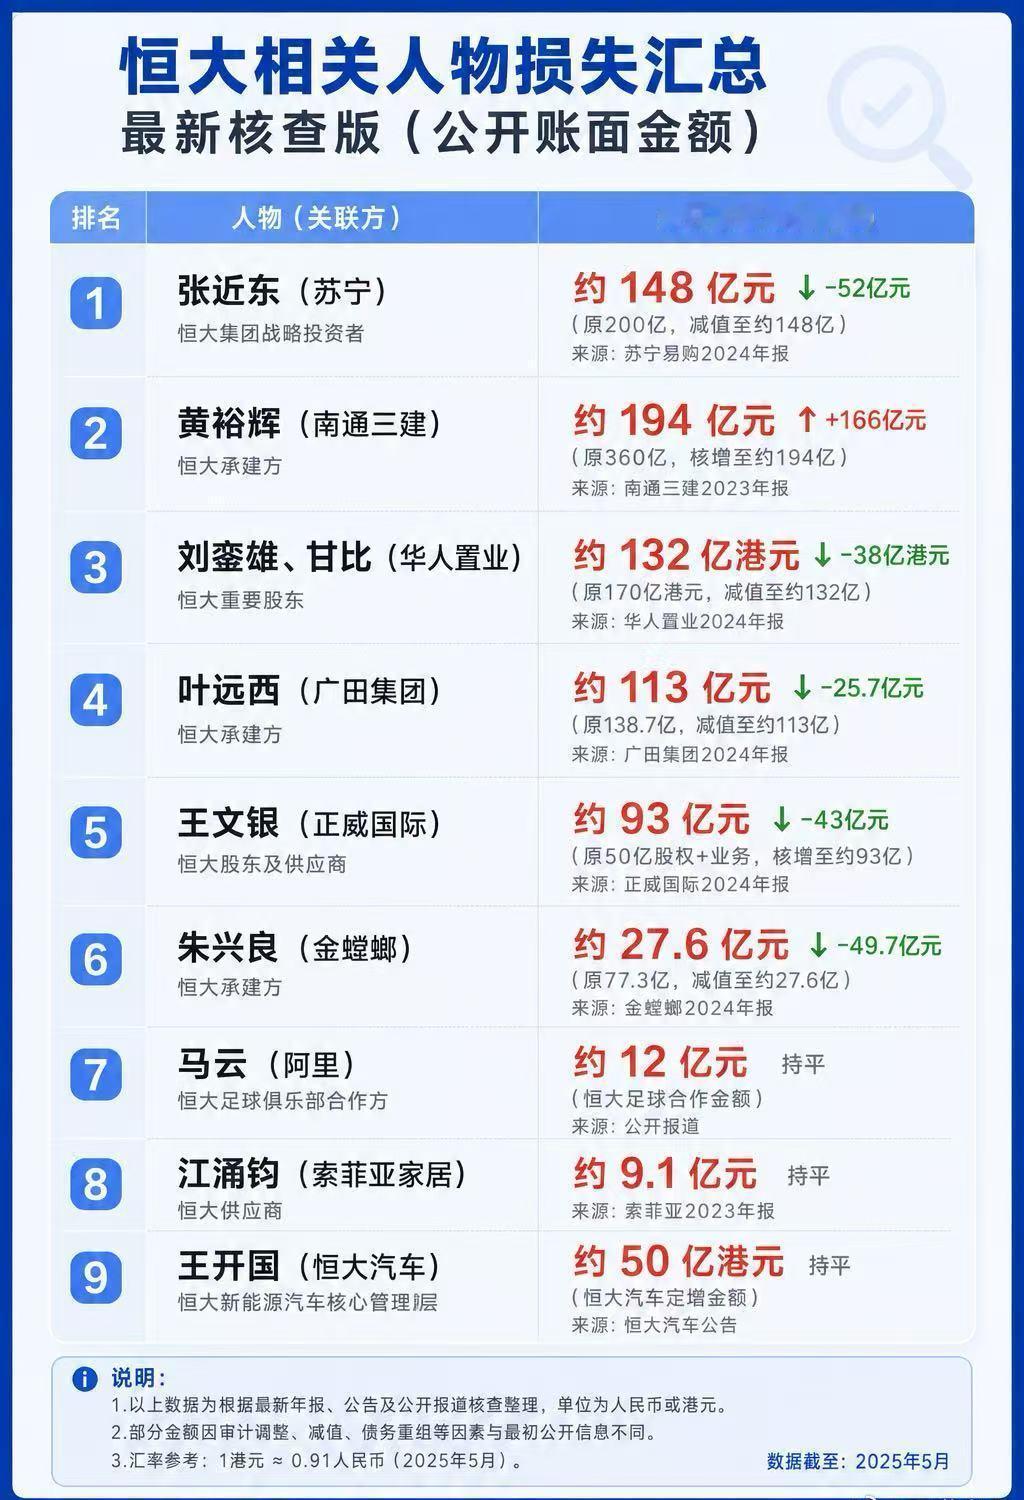
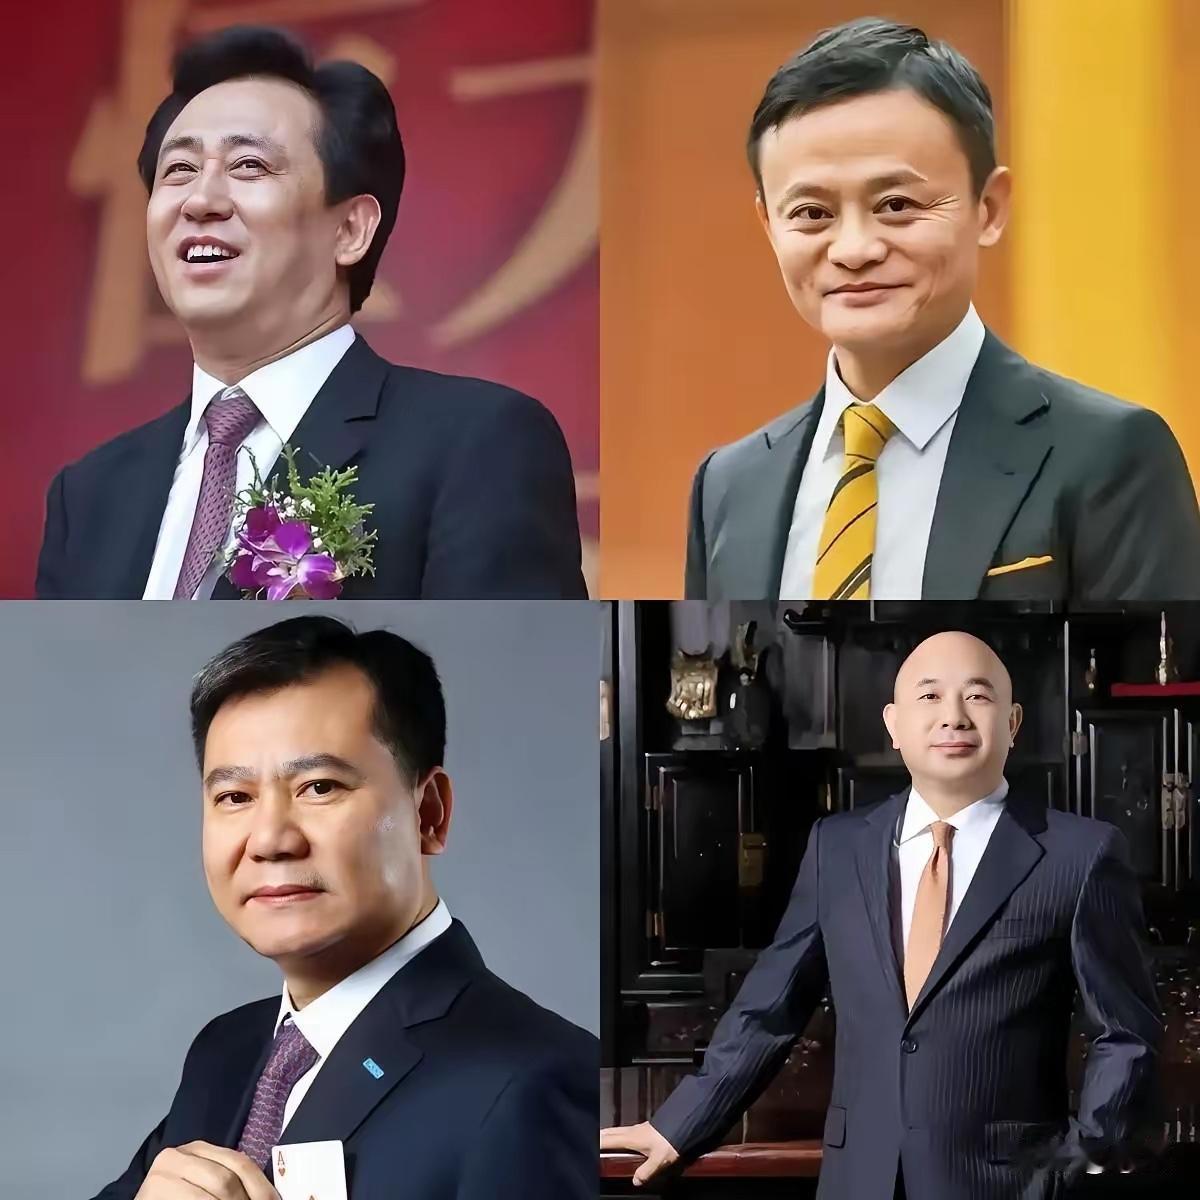
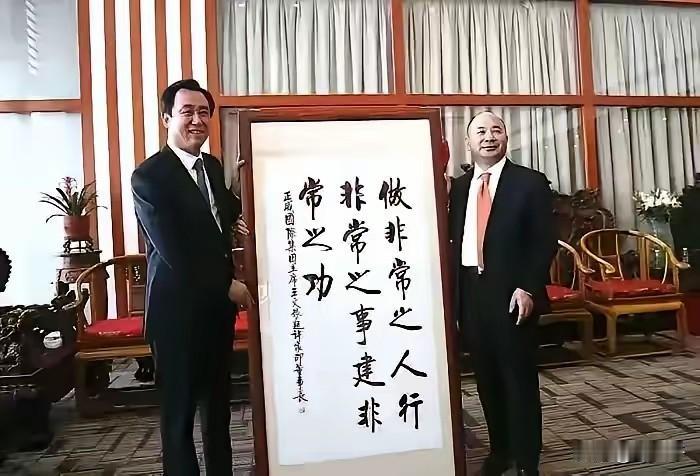
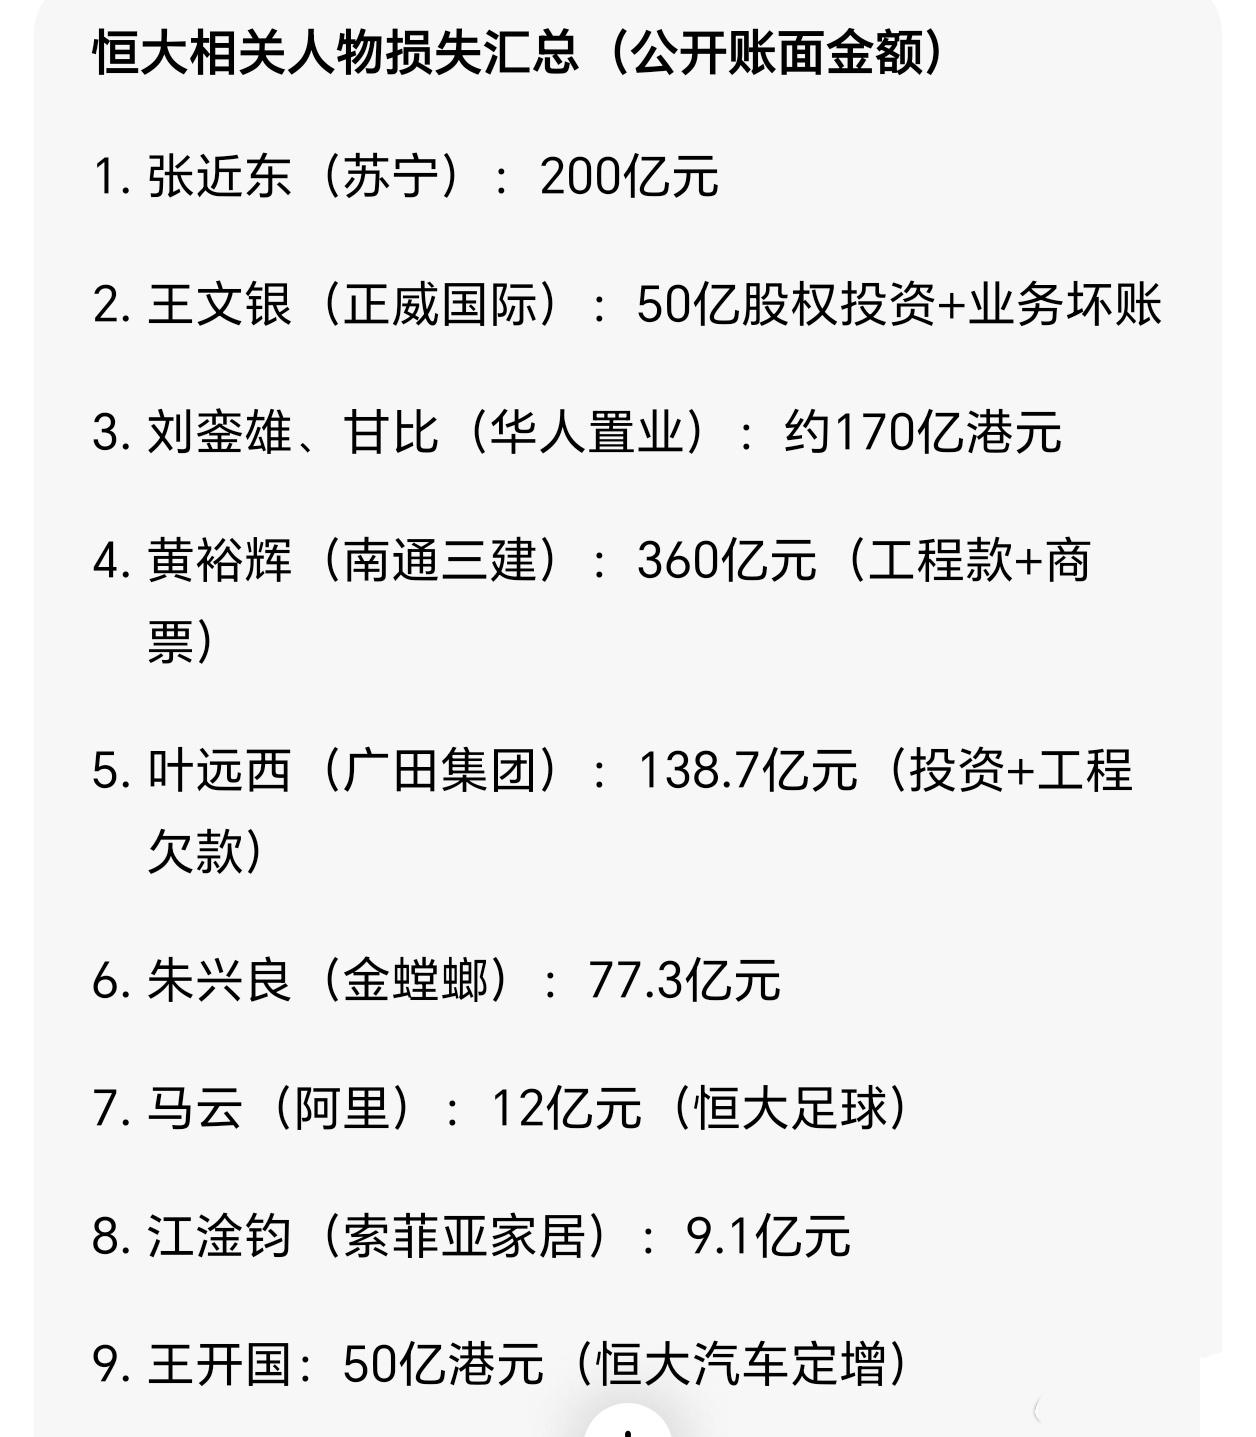
哎我去,原来有这么多的大佬被许家印坑过啊!金额还都不小啊!这许家印真厉害啊,上坑
哎我去,原来有这么多的大佬被许家印坑过啊!金额还都不小啊!这许家印真厉害啊,上坑银行,下坑老百姓,中间坑大佬,只有你想不到的,没有他坑不到的!敢情这许家印是只进不出啊!我就纳闷了,这些大佬都是人精,老百姓可能不懂,但是许家印的运作套路,他们会不懂吗?怎么就那么愿意捧场,别跟我说他们之间有真感情,谁信啊!不理解,我更好奇,都还了没?他们之间会不会催债?!还有最后当许家印进去之后,这些人会去探监不?!
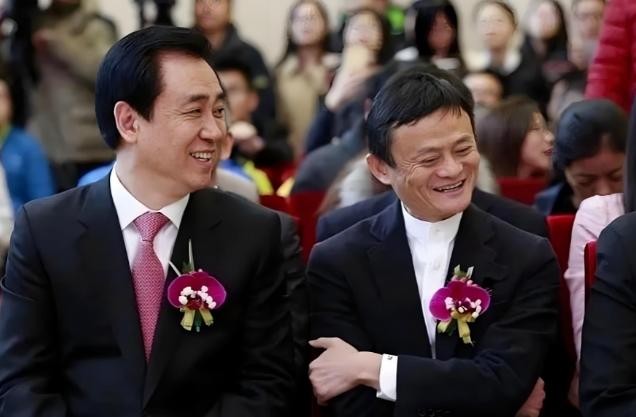
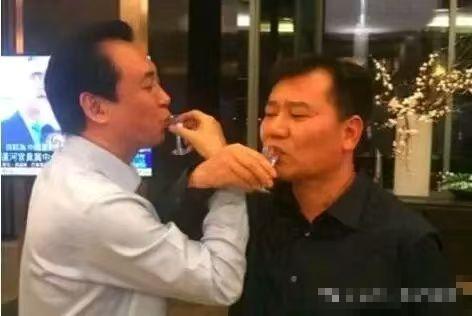
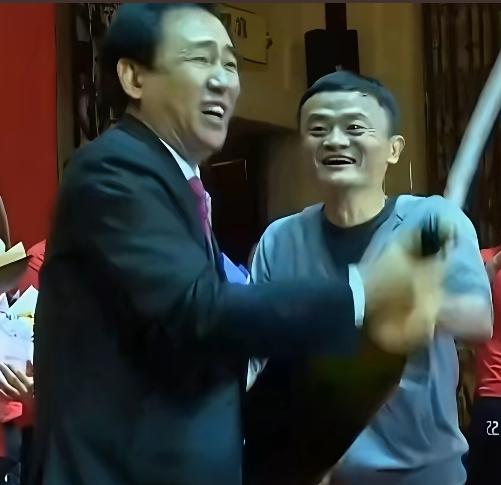

这是2017年恒大集团董事长许家印和苏宁集团董事长张近东在一起喝“交杯酒”的名场
这是2017年恒大集团董事长许家印和苏宁集团董事长张近东在一起喝“交杯酒”的名场面,当时的他们还都处在人生巅峰期,笑容灿烂,风光无限,可谓是酒不醉人人自醉!许家印地产之王许家印