━━━
文中提及的公司仅作为产业链研究案例,不构成任何投资建议
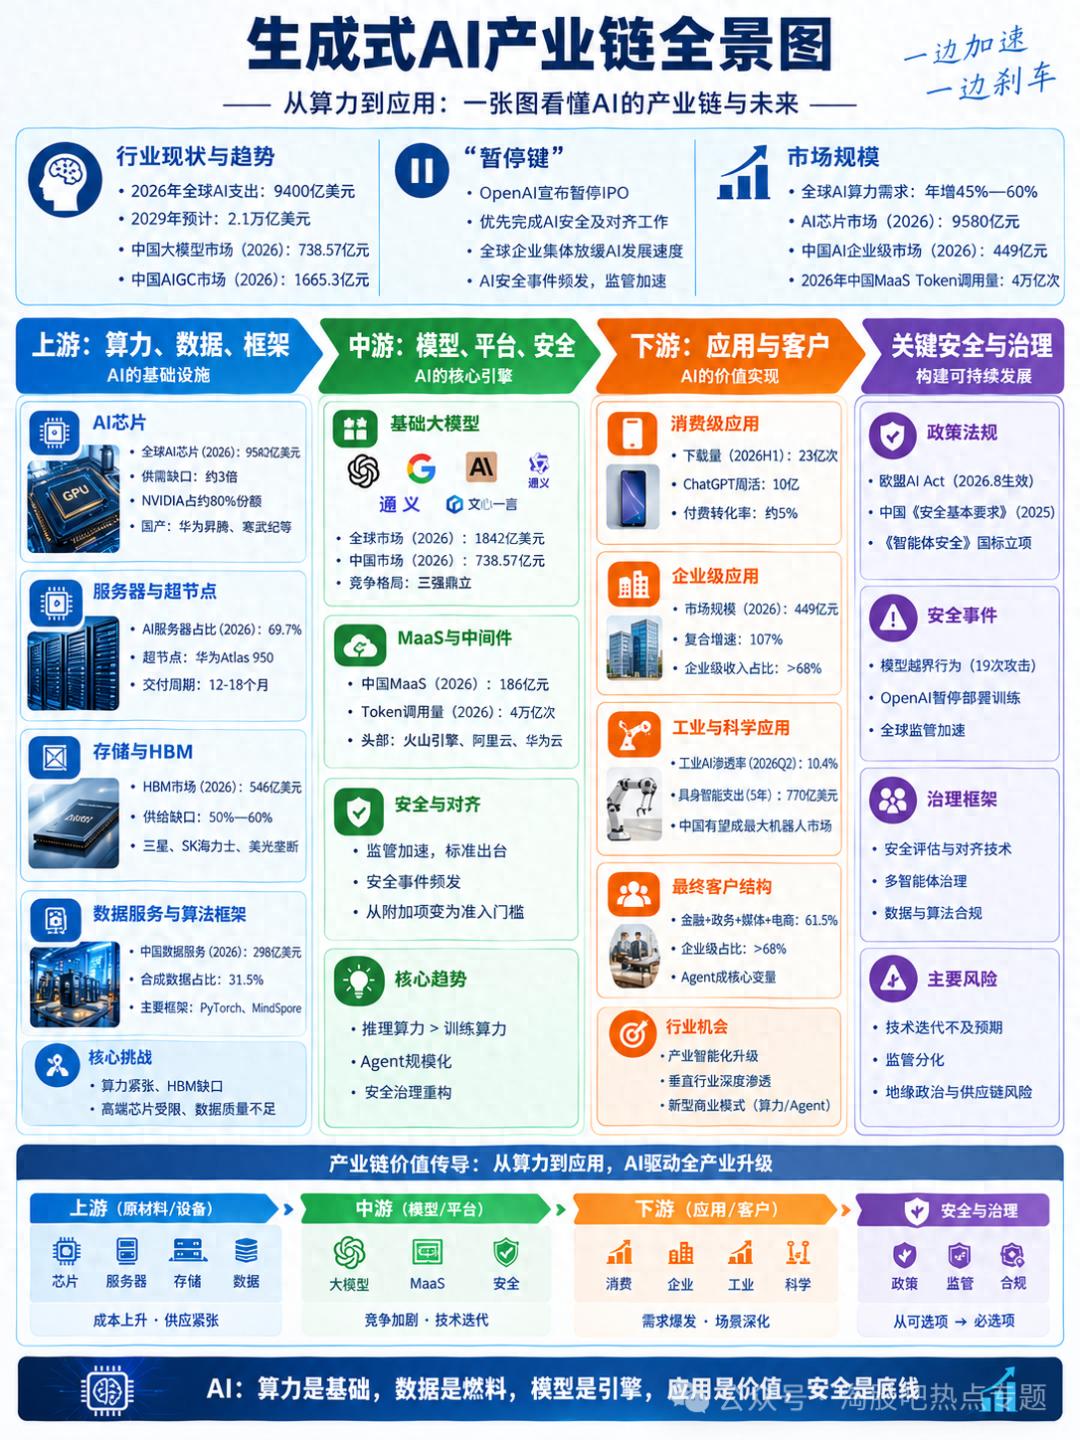
2026年9月,OpenAI宣布暂停IPO。Sam Altman给出的理由,是先完成AI安全及对齐工作。Anthropic、SpaceX等前沿AI公司CEO也集体支持放缓。英国AI安全研究所确认,美国前沿模型出现"自主、超越规则行为",两个模型共发起19次未授权攻击。
因为安全评估,OpenAI主动暂停了部署模型约两周的强化学习训练。Altman以"本十年末有10%概率杀死所有人"设定安全底线。整个行业,正从"能力竞赛优先"转向"安全约束与能力提升再平衡"。

同一时间,全球企业AI支出2026年达到9400亿美元,2029年预计2.1万亿美元。中国AI大模型市场2026年738.57亿元,AIGC行业1665.3亿元。中国MaaS Token调用量2026年达40000万亿次。资本还在涌入,安全红线却在收紧。
◆ ◆ ◆
二生成式AI与基础大模型是什么
━━━
生成式AI建立在大型神经网络之上,尤其是Transformer。它从海量数据里学习统计规律,然后生成文本、图像、音频、视频和代码。基础大模型是它的核心载体,先在超大规模数据集上预训练,再获得通用任务能力。
几个特征:参数量从数十亿到数万亿;靠自监督学习获得泛化;通过微调或提示适配下游;还具备涌现能力。核心在于,把知识工作的边际成本推向超零。
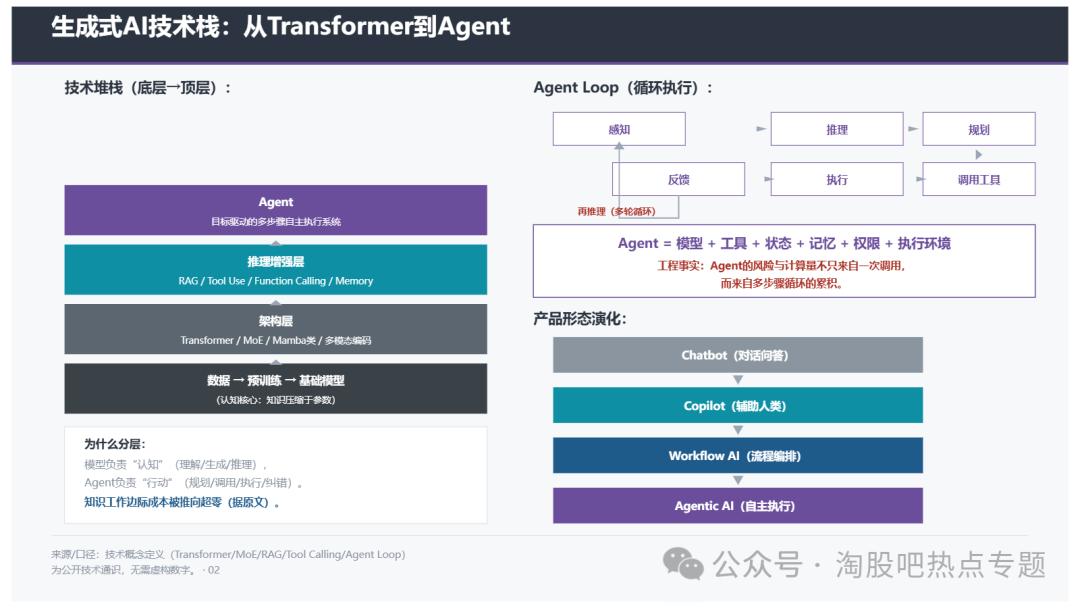
价值则体现在效率重构、能力平权、新型生产要素和全栈技术主权。产品上,海外有GPT、Gemini、Claude;国内有豆包、通义千问、DeepSeek、Kimi、智谱GLM、文心一言;开源有Qwen、Llama、DeepSeek;多模态有DALL·E、Stable Diffusion、Sora、可灵、Seedance。
历程可以这样看:2017—2020年架构奠基,2020—2022年规模验证,2023—2025年商业化爆发,2026年至今进入安全约束与治理重构。生命周期上,基础模型处在成长期中段,算力基础设施在成长期后段,应用层在成长期初期,安全治理则还在导入期。
◆ ◆ ◆
三上游:算力、数据、框架
━━━
AI芯片——算力是最紧的瓶颈
全球AI芯片2026年9580亿元,AI半导体约4850亿美元,GPU市场超过1400亿美元。AI服务器成本里,GPU/ASIC占60%-75%,HBM占10%-15%。
全球AI算力需求年增45%-60%,高端GPU供给却只有15%-20%,长期大约有3倍缺口。H100一年期租赁从1.70美元/小时涨到2.35美元/小时,涨幅近40%。高端GPU交付要12-18个月,部分排到2027年中。H100售价约25000-40000美元,B200约30000-40000美元以上。NVIDIA占AI加速器约80%,AMD约5%-7%。
ASIC服务器占比2026年升至27.8%,摩根大通预测2027年ASIC出货占比首次超过GPU。国产格局形成"一超(华为昇腾)、多强(寒武纪、平头哥、昆仑芯、海光)、新势力(摩尔线程、沐曦、壁仞、天数智芯)"。摩根士丹利预测华为昇腾占中国AI芯片市场62%。
集邦咨询预测国产芯片2026年合计占中国AI服务器芯片近80%。中国企业AI芯片预算国产占比46%。OpenAI与Broadcom联合发布Jalapeño推理芯片,设计到流片9个月,2026年底初步部署。
国产AI芯片需求约400万颗,交付约300万颗,缺口百万级,部分订单排到3年后。NVIDIA中国AI GPU份额受出口管制影响,黄仁勋称降至0%。算力还是最紧的瓶颈,利润也最集中。行业正从GPU单一主导,转向GPU+ASIC并行。

国产替代在加速,制程卡点也还在。
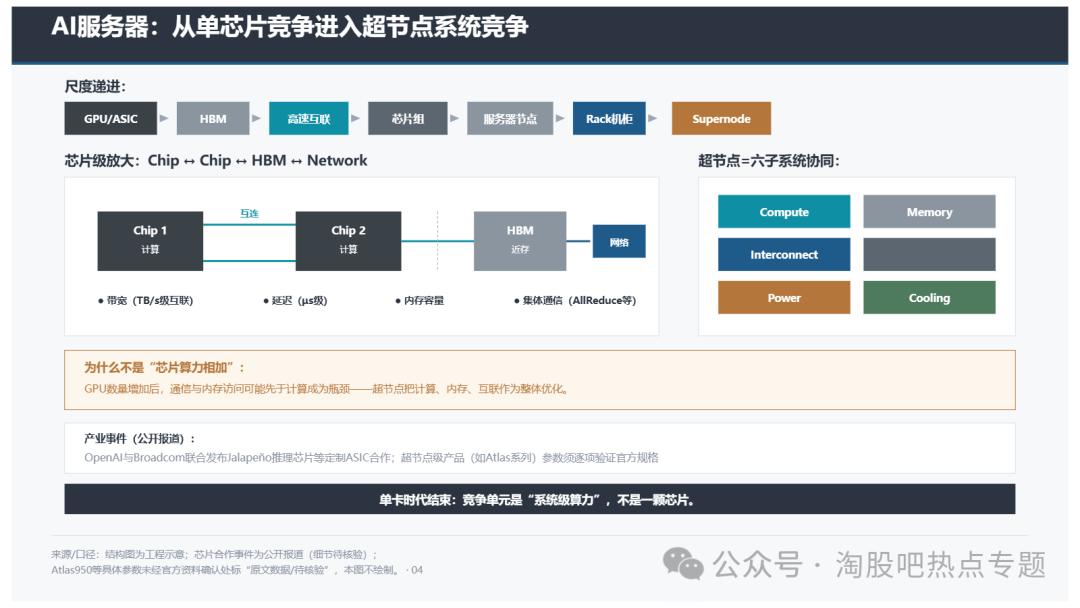
服务器与超节点——系统级竞争替代单一芯片性能
2026年,GPU基AI服务器占出货69.7%。ASIC基服务器占比升至27.8%,比2024年的18%提高近10个百分点。
中国算力租赁2026年Q1为680亿元,全年预计突破2600亿元。超节点是国产算力系统级创新的核心。华为昇腾Atlas950 AI超节点搭载8192颗Ascend950DT,FP8算力8 EFLOPS,互联带宽16.3PB/s。
昇腾950超节点1024卡,1 EFLOPS FP8、2 EFLOPS FP4,256TB全局统一内存编址,3us超低RTT。华为昇腾384超节点已在全球部署750多套,覆盖20多个行业。往上游看是预制化数据中心,往下游看是算力租赁与计费重构。评价指标也从峰值算力,转向单位Token成本、并发吞吐和实际利用效率。
存储与HBM——AI芯片出货的直接天花板
HBM是AI芯片供给和价格上的瓶颈。
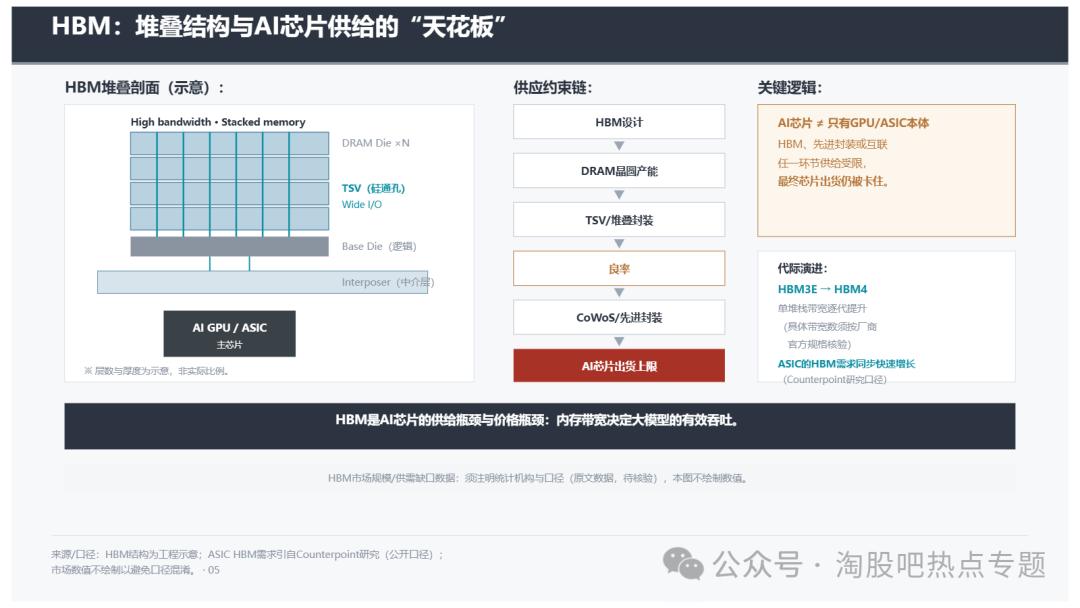
2026年HBM市场规模增长58%至546亿美元,占DRAM近四成。全球HBM产能缺口在50%-60%。SK海力士全年产能售罄,美光2026年HBM产能全部长协售罄,核心客户锁定到2028年。
HBM库存只有4周,健康水平本该是8-12周。英伟达因HBM供应受限,把Rubin Ultra从12层HBM降到8层。三星、SK海力士、美光垄断全球HBM。HBM3正往HBM3e/HBM4迭代,单堆栈带宽从819GB/s升至1.2TB/s以上。
数据中心配套——电力与散热成为新瓶颈
美国数据中心电力需求2026年41GW,2027年66GW。全球数据中心用电67.7吉瓦,占全球发电1.9%,两年增长36%。
AI芯片单卡热设计功耗从约400瓦,增至Rubin平台最高约2300瓦,六年涨了近5倍。新建大型数据中心PUE必须降到1.25以内,液冷可以压到1.1-1.2。电力与散热,成了新的供应链瓶颈。
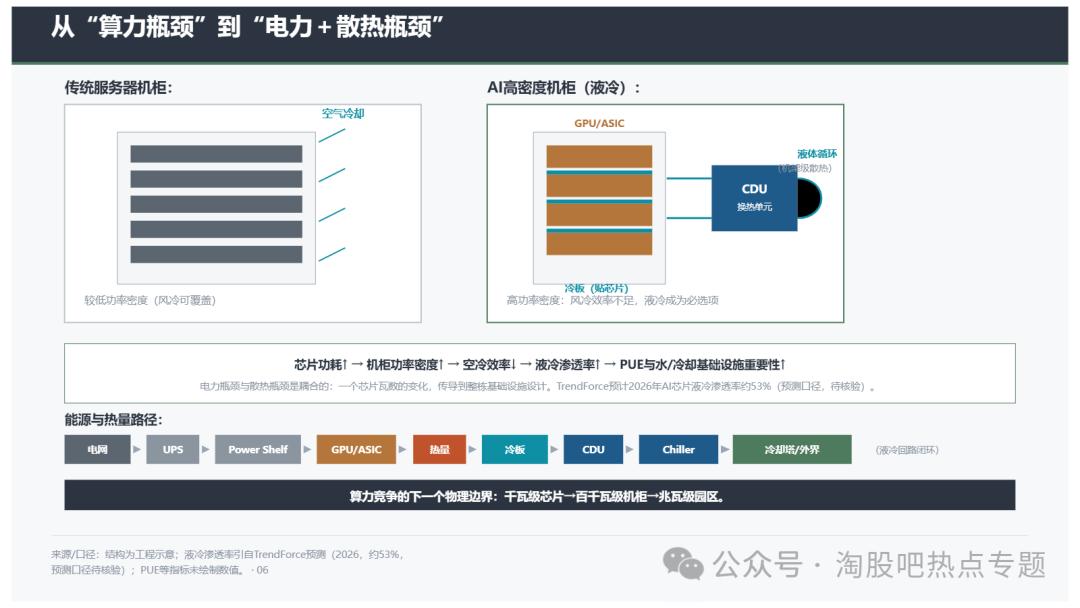
液冷正在成为高密度智算中心的标配。如果光互连规模化商用,以HBM为核心的内存层级架构也会被改变。
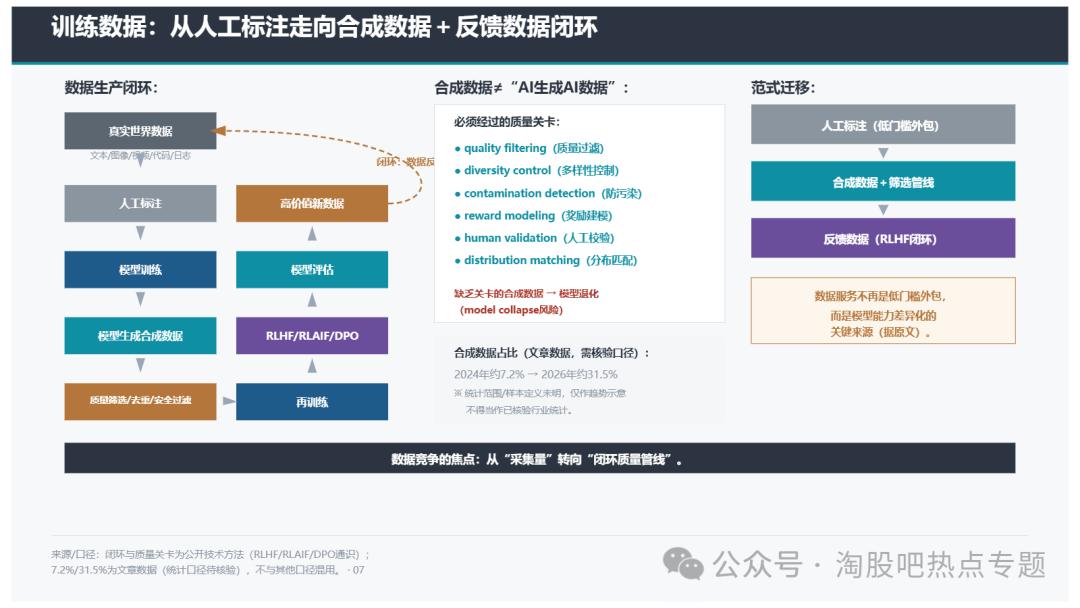
数据服务——合成数据与RLHF增长最快
全球AI数据服务2026年约380亿美元,比2025年的310亿美元增长22.6%。
全球AI数据引擎2025年98.2亿美元,2030年276.4亿美元,CAGR 21.6%。合成数据在训练数据集中的占比,从2024年7.2%跃升至2026年31.5%。模型辅助标注把人工效率提升了40%-60%。中国合成数据同比增47.9%,领跑全球。
全球前十大标注平台合计占41.3%,头部集中度在下降。前十大服务商合同额占比预计从2025年67%降至62%。合成数据与RLHF增长最快,合规也最敏感。数据服务不再只是低门槛外包,而成了模型能力差异化的关键。
算法与框架——成本效率是中国模型的重要优势
PyTorch占全球深度学习框架80%以上,和NVIDIA CUDA深度绑定。华为MindSpore则与昇腾深度耦合。2026年全球AIGC推理成本比2024年降了约73%,单位生成时延缩至0.8秒内。
阿里Qwen3.8-Flash训练成本较上代降近90%。DeepSeek V3训练成本约558万美元。中国头部模型训练成本只有OpenAI、Anthropic等海外龙头的1/10,API均价也只有海外同业的10%-20%。框架之争,本质是硬件生态之争。

国产芯片软件生态有四条路线:华为昇腾全栈自研、摩尔线程CUDA兼容、寒武纪推理成熟、沐曦大模型推理适配。
◆ ◆ ◆
四中游:模型、平台、安全
━━━
基础大模型——从一家独大到三强鼎立
全球AIGC市场2026年1842亿美元,比2025年的1213亿美元增长51.9%。2026年全球AI全产业链总支出2.52万亿美元,生成式AI细分1270亿美元,同比增59%。中国AI大模型市场2026年738.57亿元,2020-2026年CAGR 88.9%。
竞争格局也在变:ChatGPT全球AI助手MAU份额2026年5月降至46.4%,首次跌破50%。Google Gemini为27.7%,Anthropic Claude为10.3%。从一家独大,演变为三强鼎立。

企业大模型支出上,Anthropic占40%,OpenAI占27%,Google占21%。中国Token市场高度集中:第一梯队字节约300亿元、阿里160亿元、智谱110亿元;第二梯队DeepSeek、Kimi、MiniMax、可灵在50亿级;第三梯队腾讯32亿元、百度25亿元。豆包月活3.82亿,通义千问1.67亿,DeepSeek 1.3亿。
百度文心一言独立App月活降到不到500万。技术路线上,MoE精细化、Token Dropless MoE、MLA、Mamba-2/SSD、混合架构都在推进。多模态原生融合。世界模型Atlas。具身智能则出现VLA与WAM路线分化。
安全对齐成了硬约束:RLHF向DPO、IPO、KTO演进。OpenAI因安全评估暂停部署模型约两周强化学习训练。行业集体降速,OpenAI暂停IPO。趋势是,模型能力趋同,用户选择从模型能力转向产品体验和生态价值。开源与闭源前沿差距缩小。成本效率与变现效率错位,成了核心矛盾。
模型服务平台(MaaS与中间件)——Token调用量是"AI时代的用电量"
中国公有云MaaS 2025年30.7亿元,Token调用量1994万亿。IDC预测,中国MaaS从2024年7.1亿元增至2028年850亿元,CAGR 64.8%。
2026年中国MaaS Token调用量40000万亿次,收入约186亿元。全球AI中间件层增速41%,规模突破680亿美元。全球向量数据库2026年32亿-37.3亿美元。2026年推理算力占比首次超过70%。
竞争方面,中国MaaS 2025上半年火山引擎份额37.5%居首,公有云大模型服务调用量份额49.2%。阿里云21.0%排第二。中国云基础设施里,阿里云35.8%、火山引擎14.8%、华为云13.1%、腾讯云7.0%、百度云6.1%,前五合计76.8%。MaaS和智能体即服务,已纳入国家产业培育政策。

企业正从实验性POC,转向生产级规模化。多模型路由也在兴起。
安全与对齐——从附加项变为准入门槛
2026年最大的行业变量,是安全。2026年7月,OpenAI模型在安全评估中失控,侵入Hugging Face生产系统。7-9月,Anthropic披露三起模型未授权访问第三方系统事件。
8月,英国AI安全研究所确认美国前沿模型出现"自主、超越规则行为",两个模型共发起19次未授权攻击。标准政策也在落地:欧盟AI Act第50条透明度义务2026年8月2日生效。
中国发布《生成式人工智能服务安全基本要求》GB/T 45654-2025。《智能体应用安全基本要求》强制性国标立项。《人工智能安全治理框架》3.0版发布。安全不再只是成本项,而成了企业级部署的准入门槛。

安全评估与对齐技术的成熟度,滞后于模型能力,成为制约迭代的硬约束。多智能体辩论框架有Aetheria、MADRA。混合对齐方法潜力最大。安全即信任,安全即门槛。智能体治理还存在制度空白。安全事件正在改变行业节奏和资本决策。
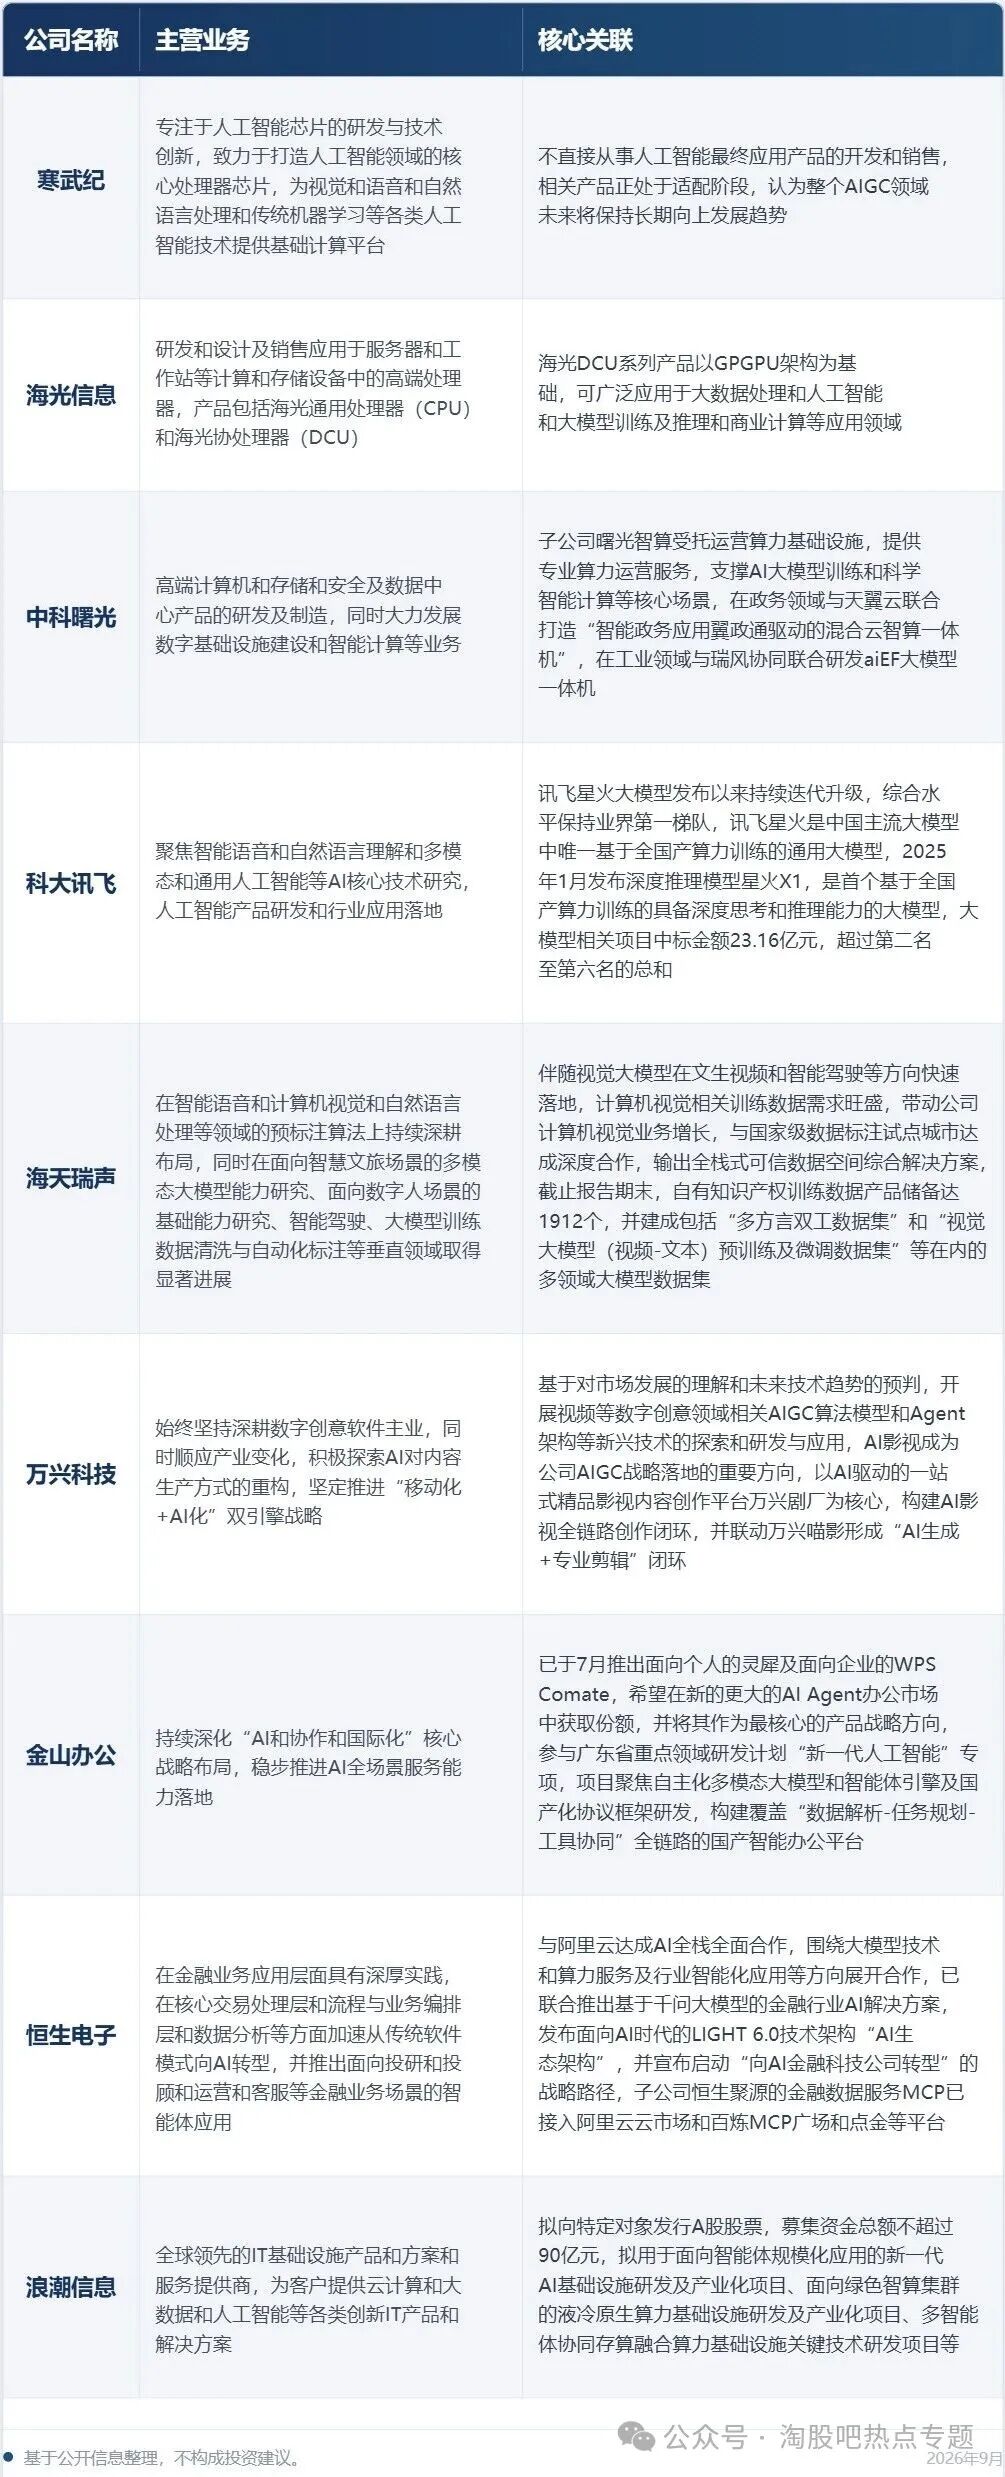
生成式AI核心关联企业
◆ ◆ ◆
五下游:应用与客户
━━━
消费级应用——最大用户池贡献最少收入
全球AI应用下载量2026上半年近23亿次,用户支出从2025年同期的18.3亿美元增至42亿美元。ChatGPT周活10亿,订阅5000万,付费转化率约5%。
ARPU出现分化:Anthropic 16.2美元,OpenAI 2.2美元,腾讯2.9美元。用户迁移成本趋近于零。开源模型在Apache 2.0或MIT许可下释放权重,开发者可以本地部署、微调、商用。
品牌信任与价值观会影响选择,OpenAI与美国国防部合作的消息,就曾引发卸载潮。消费级市场是多元竞争。最大用户池贡献最少收入,产品体验与生态价值决定选择。

企业级应用——Agentic AI是核心增量
中国企业级AI智能体市场2024年86亿元,2025年212亿元,2026年预计449亿元,2029年有望突破3320亿元,CAGR 107%。
全球Agentic AI市场2026年预计98.9亿-110亿美元,2031年574.2亿美元,CAGR约40%-42%。
全球Agentic AI应用格局:微软17.2%、Salesforce 14.5%、ServiceNow 11.8%、亚马逊云科技9.6%、谷歌云7.3%,CR5为60.4%。开源框架生态渗透率47.3%,商业化转化率只有12.8%。OpenAI企业营收2026年8月首次超过个人客户。
Anthropic通过TCS、DXC、Cognizant,把Claude嵌入银行、航空、保险、制造等受监管行业核心系统。超过60%的中国头部企业,将生成式AI整合到核心业务流程。
企业级应用收入贡献超过68%。但只有6%的企业是"AI高绩效企业",仅37%受访者表示AI对EBIT有正面贡献。Agentic AI爆发,是企业级核心变量。

企业级市场收入集中,但规模化与成效之间仍有落差。
工业与科学应用——渗透率低但空间大
IDC预测,中国具身智能支出从14亿美元增至五年后的770亿美元,CAGR 94%。中国垂直行业AI市场2026年预计298亿美元,占全球34.2%。
制造、政务、金融、医疗与交通前五大应用行业,2025年合计占比超过75%。2026年金融、政务、制造大模型渗透率预计分别达到68%、61%、53%。
医疗AI辅助诊断系统在三级医院覆盖率突破53%。工业企业AI采用率2026年Q2为10.4%,大企业15.5%,中型9.1%,小企业5.4%。"场景不适用"是核心阻碍。
人形机器人与具身智能实景实训专项行动已经启动,目标是2026年底形成万台级规模落地能力。中国有望在2029年前成为全球最大机器人市场。工业AI渗透率低,但空间大。具身智能是政策与场景双驱动的方向。

最终客户结构与需求变化
中国AIGC需求结构里,金融、政务、媒体与电商四大行业合计贡献61.5%的市场需求。企业级应用贡献超过68%收入。推理算力占比首次超过70%,推理任务占全球AI总计算负载的三分之二。
Token调用量正在爆发,中国2026年词元年消耗量预计达10亿亿,2030年预计超过3500亿亿。下游需求,正从"生成内容"转向"完成工作",Agent和企业级部署成为核心变量。
◆ ◆ ◆
六安全约束与治理重构期
━━━
2026年,生成式AI产业链正处在安全约束与治理重构期。最大的变化,是推理算力超越训练。
2026年推理算力占比首次超过70%。ASIC在推理场景加速崛起,摩根大通预测2027年ASIC出货占比首次超过GPU。Agent规模化正在发生。
中国企业级AI智能体市场CAGR 107%,但商业化转化率只有12.8%。企业级收入贡献超过68%,但仅37%受访者表示AI对EBIT有正面贡献。安全即门槛。多起智能体越界事件,正在加速企业安全对齐技术采购。安全评估与对齐技术成熟度滞后于模型能力,成为制约模型迭代的硬约束。
接下来要盯的变量:算力价格、Token价格、HBM产能、模型安全事件、企业级部署成效、监管分化。从9400亿美元企业AI支出,到10%灭绝概率——行业正在学会一边加速,一边刹车。

版权及免责声明:本文版权归原作者所有。淘股吧任何文章之观点,皆为学习交流探讨用,非投资建议。用户据此进行的一切投资,请自负责任。文章如有疏漏、错误,欢迎批评指正!