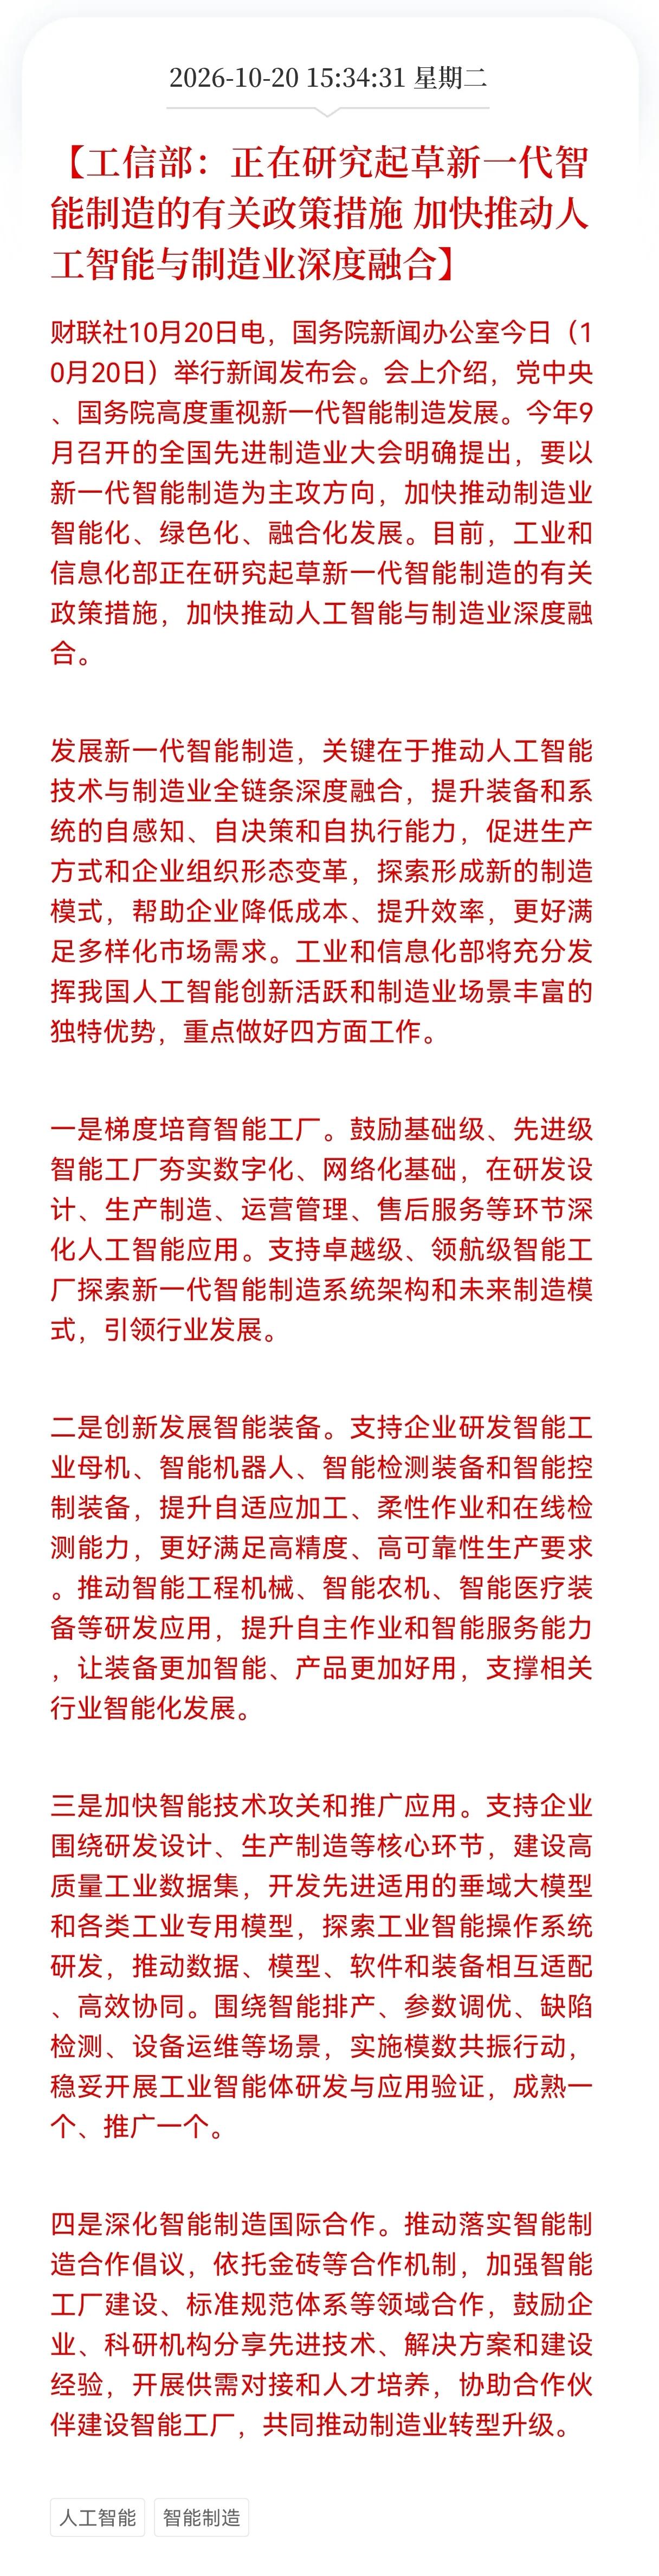
利好消息,正在研究起草新一代智能制造的有关政策措施加快推动人工智能与制造业深度融合!
会给AI芯片带来机会,但不是上一轮训练时代那种“GPU一家通吃”的机会,而是结构性的推理算力增量与场景化部署机会。这次智能制造政策直接拉动的,是工厂侧、边缘侧的推理需求,以及由此带动的国产GPU在特定工业场景的落地窗口。
推理侧需求被智能制造直接放大
政策要求智能工厂在“缺陷检测、设备运维、智能排产”等环节深化AI应用,并稳妥开展工业智能体验证。工业智能体的特点是持续调用、反复推理——一个任务可能需要几十次模型调用,消耗的算力远超单次问答。这与全国算力结构的变化一致:2026年推理负载占比已升至约三分之二,推理硬件市场规模达到训练硬件的2至3倍。智能制造产生的正是这类“永续在线”的推理需求,GPU作为推理主力芯片,直接受益于工厂智能化密度提升。
边缘GPU是智能制造特有的增量
工厂产线对实时性要求苛刻。汽车电池产线要求亚毫米级精度对齐,无法容忍云端往返的延迟,必须在本地完成视觉、安全与运动规划的计算。工信部披露的智能算力规模已达2592 EFLOPS,同比增长146%,但其中相当部分需要下沉到工厂边缘。这给低功耗、小体积的边缘GPU或嵌入式推理芯片打开了区别于数据中心的独立市场。传统上这个领域由CPU或专用视觉芯片占据,但随着Transformer类视觉模型进入质检环节,其对算力的需求比传统卷积模型高出约10倍,GPU的通用并行能力变得不可或缺。
国产GPU的窗口在“工业专用”而非“通用替代”
政策语境下,国产算力与大模型适配能力已在钢铁、汽车、医药等20个行业形成1000多个应用场景。这意味着国产GPU不必在通用训练芯片上正面追赶英伟达,而是可以针对具体工业场景(如特定精度的缺陷检测、特定工艺的参数调优)做软硬协同优化。工业场景的容错空间相对较大、对绝对峰值算力要求低于大模型训练,但对稳定性、长期供货和本地化服务要求极高,这恰恰是国产厂商可以建立壁垒的地方。
需要注意的边界
训练侧的高端GPU需求当然也会随模型迭代增长,但这部分受制于先进制程和HBM供应,不是智能制造政策单独能撬动的。智能制造政策释放的GPU机会,量级上无法与千亿参数大模型训练集群相比,但胜在分散、持续、场景粘性强。对国产GPU而言,这是一块可以逐步积累装机量、打磨软件栈的根据地市场,而非一夜爆发的风口。