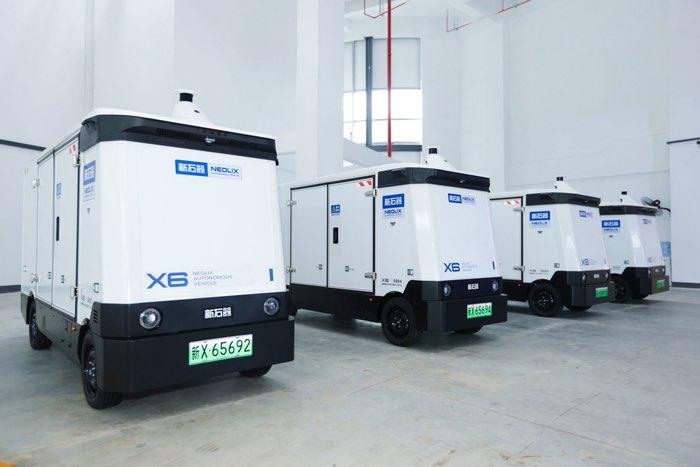
新石器正式宣布了!
2026年10月20日,全自动驾驶科技公司新石器(Neolix)宣布完成E轮4亿美元融资。据市场数据,这也是2026年国内自动驾驶赛道迄今最大规模的单笔融资。叠加本轮,新石器累计融资规模正式突破百亿元人民币,稳居RoboVan赛道行业首位。
很多不关注科创赛道的人,第一眼只会把它当成一次普通的融资新闻。但放在当下自动驾驶资本市场的大环境里,这笔资金释放出来的信号,远比数字本身更值得琢磨。
前几年自动驾驶热度爆棚的时候,不管是乘用车智驾还是无人小车项目,都很容易拿到投资。资本愿意为概念、为测试视频买单,行业泡沫不少。
而最近两年风向完全变了。投资人不再追捧炫酷的技术演示,评判标准简化成一句话:能不能落地、能不能产生稳定收入。不少项目因为商业化推进缓慢,融资通道直接收紧。
在整个赛道投资趋于谨慎的背景下,新石器能拿下今年自动驾驶领域单笔最高融资,本身就代表主流资本对RoboVan这条路线的认可。
很多人容易把RoboVan无人厢式车,和城市乘用车自动驾驶混为一谈,其实两条路线的发展难度、商业化节奏,有着天壤之别。
乘用车自动驾驶面对的是开放复杂路况,路上人车混杂、突发状况层出不穷,合规审批门槛高,到现在依然很难跑通可持续的盈利模式。
RoboVan主攻园区、城市支线、商超、厂区这类相对可控的场景,路线固定,风险更低,天然更容易落地,也是目前L4自动驾驶里变现走得最快的方向。
这条赛道里,早就不是新石器一家在跑,同行的打法各有侧重,竞争一直很激烈。
像九识智能,背靠菜鸟物流生态,车队投放量很大,主打大批量铺车,依托电商配送订单快速做规模,优势是场景不愁,短板是对外独立拓展客户的空间有限。
白犀牛的风格更加保守,长期扎根社区和园区配送,运营稳定、故障率控制不错,但融资节奏慢,扩张力度有限,很难快速拉开体量差距。
京东无人配送车同样是赛道里的老牌玩家,优势是自带京东物流的订单闭环,缺点是基本只服务内部体系,很难对外做成独立的第三方运力平台。
还有Momenta这类算法厂商,技术底子很强,也尝试涉足低速无人车,可缺少整车自研、线下车队运维的经验,落地容易卡在规模化运营这一环。
对比这些对手就能看出,新石器的差异化,在于它走的是一条全链路的路线,算法、整车制造、运营服务全部握在自己手里。
它主推RaaS运力服务模式,不只是单纯卖无人车,而是直接给客户提供无人配送运力,客户按需付费,不用承担买车和运维的高额成本。
这种模式降低了物流方的试错门槛,更容易复制到不同城市、不同场景,这也是资本看重它的核心原因。
百亿级别的累计融资,会慢慢形成一道资金壁垒。在无人车行业,钱决定着量产迭代、算法优化、网点铺设的速度。
资金充足,才有底气持续压缩单车成本,不断打磨车辆稳定性;资金紧张的玩家,只能放慢迭代节奏,慢慢丢失市场机会,行业的马太效应正在显现。
当然,拿到巨额融资不等于稳操胜券,大额资本投入,也伴随着更高的业绩预期。
接下来它要面对的难题并不少。如何持续降低运维成本,如何适配更多城市的道路细则,怎么应对各地不一样的路权政策,都是绕不开的关卡。
RoboVan赛道接下来的竞争,也会从“谁先造出车”,转向“谁能稳定、低成本大规模跑起来”。比拼的不再是单点技术,而是综合运营能力。
资本愿意拿出真金白银下注,本质不是押注某一家企业,而是看好短途无人货运的长期价值。
当人力配送成本持续走高,自动化运力的需求只会越来越强。自动驾驶行业已经告别讲故事的阶段,只有贴近真实需求、能创造收益的路线,才能走到最后。
各位读者你们怎么看?欢迎在评论区讨论。