蒙古这回算是栽了!可真正让蒙古难受的,并不是项目彻底黄了,而是这张原以为早已攥在手里的“长期饭票”,到头来始终兑现不了。
蒙古等这条管道,已经不是一天两天。2019年中俄蒙开始推动过境方案,蒙古段后来被称作“东方联盟”,它想要的也很直接:收过境费、带动就业,再给乌兰巴托接上一条更清洁的能源通道。
算盘确实好看,可跨国能源项目从来不是在地图上画条线那么简单。俄罗斯负责供气,中国负责买气,真正决定项目能不能开工的,是价格、供气量、融资和风险分担,蒙古偏偏不是核心买卖双方。
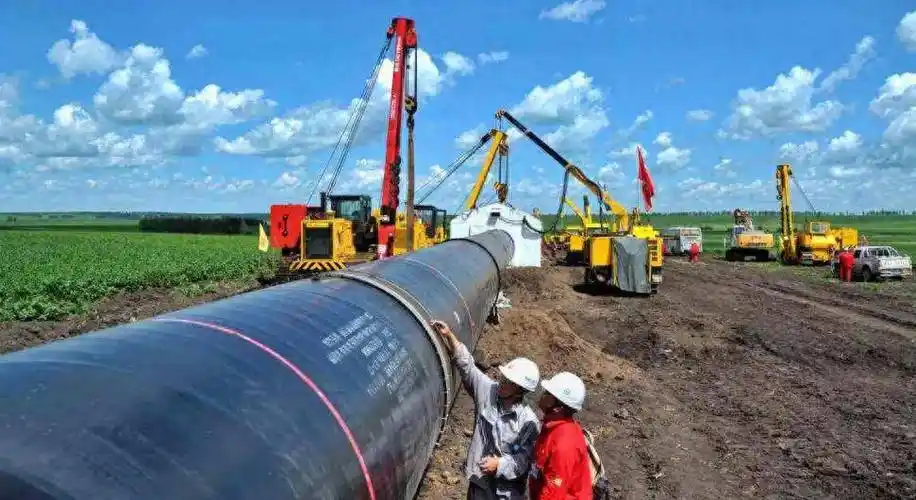
先看已经落地的中俄东线,2019年正式通气,2024年12月达到每年380亿立方米的设计输量。这条线路从俄罗斯直接进入中国黑河,不经过蒙古,却已经承担起稳定供气的任务。
再看远东线路,中俄早已签署购销安排,规划年供气100亿立方米,走远东边境进入中国。对中国来说,管道气、海运液化天然气和国内气源都能互相补位,并非只能等蒙古这一条路。
这就解释了谈判为何迟迟快不起来,中国需要的是价格合理、供应稳定的长期气源,俄罗斯则希望给西西伯利亚天然气找到更大的东方市场。双方目标能对上,可具体商业条款不能只靠政治表态代替。
2025年9月确实出现了重大进展,俄气称已签署具有法律约束力的备忘录,管道计划经蒙古向中国输气,设计能力为每年500亿立方米。这个信号很强,却仍不是最终购气合同。
只要最终价格没有谈妥,后面的账就很难算。年输气500亿立方米意味着一个很小的单价差,放到几十年合同里也会变成巨额成本,买卖双方都不可能为了赶进度轻易让步。
蒙古最尴尬的地方,也正在于此。它可以完成境内线路勘测,可以推动“东方联盟”配套准备,却无法替中国决定买价,也无法替俄罗斯确定投资回报,只能等两端把商业闭环真正谈成。
这张“饭票”因此不能按已经到账来算,过境费只有管道通气后才会产生,就业和配套投资也要等施工启动。此前设想中的财政收入、天然气接入和空气治理收益,如今仍停留在预期层面。
真正变化的是蒙古的议价环境,中俄东线已经成熟,远东线路也在推进,中国的进口渠道越来越多。等待时间越长,蒙古“非我不可”的想象就越弱,原本被视为独家通道的地缘价值也会被重新估价。
说到底,地理位置只能换来谈判资格,换不来自动到账的收益。跨国管道要运行几十年,任何一方都会反复计算价格、安全、政策稳定与投资回报,谁把区位优势当成现成现金,谁就容易高估自己。
所以蒙古这次真正吃的亏,不是别人突然掀了桌子,而是把尚未签完的合同提前当成了确定收入。项目或许还会继续推进,但在气价、融资和工期落笔之前,那张所谓“长期饭票”就只能看,不能花。