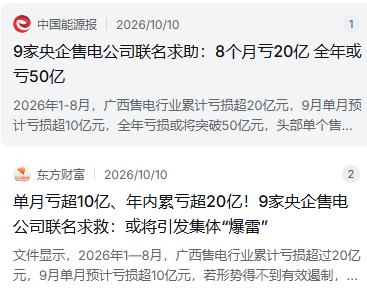
广西九家央企售电公司联名给政府打报告,说亏得扛不住了。2026年1到8月,广西售电行业累计亏损超过20亿,9月单月预亏超10亿,全年可能突破50亿。有的头部公司一年亏掉的钱,是自己注册资本的五倍。卖电的亏钱,还是央企,这事听着就邪门。
售电公司干的是啥?就是从批发市场买电,再卖给工厂、商场这些用户。批发市场的电价是浮动的,一天一个价,甚至一天几个价。但售电公司跟用户签合同,往往是签一口价,比如全年每度电0.26元。用户图个安稳,不用操心电价涨跌。
售电公司呢,赌的是批发价不会涨太多,自己赚个差价。这生意说白了,就是承担电价波动的风险,赌对了赚点小钱,赌错了就亏大钱。
2026年广西的现货电价,直接把售电公司打懵了。4月批发价还是0.368元一度,9月就涨到0.395元,9月30日那天单日均价冲到0.633元。可零售合同均价只有0.260元。每卖一度电,最多倒亏0.373元。规模大的公司,一个月亏1.3亿。这谁扛得住?
为啥会这样?因为前几年电价一直跌。2023年到2025年,新能源装机上得快,电力供应宽松,电价一路下行。售电行业形成了一种惯性,觉得电价还会跌。
于是大家拼命压低零售价抢客户,广西市场零售合同价一度低到200元一兆瓦时,也就是0.2元一度。
这种低价合同签了一大堆,都是固定价。结果2026年2月底,中东局势突变,国际油气价格飙涨,国内煤价也跟着涨,发电成本一下子推高了。现货电价暴涨。那些低价合同,全成了持续亏损的窟窿。
更麻烦的是,近八成零售合同都是固定一口价,批发市场涨上去的成本,根本传导不到用户那边。售电公司夹在中间,买电越来越贵,卖电价格动不了。用他们请示文件里的话说,这叫“有限责任企业承担了发电成本波动的无限责任”。
这不是广西一家的事。广东今年上半年,298家售电公司累计亏损,占比接近六成。区别在于,广西市场培育时间短,现货结算试运行周期不够长,企业还没建立起风险对冲能力。
央企的身份也帮不上忙。售电公司是轻资产,主要做交易和结算,自己不发电,手里没有电厂来对冲电价上涨。背靠大集团确实有资金优势,但亏损规模一旦达到注册资本的几倍,资本金很快耗光,资金链一样绷不住。
我看了这个报告,觉得挺唏嘘的。央企啊,平时大家都觉得财大气粗,结果在电力市场里也能亏成这样。有人说这是央企自己赌输了,活该。但我觉得不能这么简单看。市场化改革就是要让价格反映供需,但价格波动这么大,总得有个缓冲机制吧。
说到底,这20亿亏损,不是央企经营能力不行,是整个行业在用固定价合同赌电价下行,结果赌错了方向。而且这个赌注规模太大,参与主体太集中,风险就不只是几家公司的事了。它牵扯到合同履约、保函追索、银行坏账,甚至整个电力市场的信用基础。
九家央企在请示里提了四项诉求:暂缓9月电费结算、启动批零电价传导、理顺新能源机制电量结算、支持零售合同有序解约。核心意思就一个:市场机制暂时失灵了,需要外力先托一把。
这件事真正的看点,不在“央企亏钱”本身,而在于电力市场化改革推进到今天,价格波动的风险到底该由谁来承担。
售电公司说自己只是个中间商,不该兜底发电成本;用户说签了固定价合同就该按合同执行;发电企业说成本涨了我也没办法。三方的道理都成立,但凑在一起就矛盾了。这个矛盾怎么解,比20亿的亏损数字更值得关注。
电力市场化改革搞了这么多年,现货市场逐步铺开,方向是对的。但广西这次暴露出来的问题很现实:市场规则里缺了风险对冲这一环。
国外有电力期货、期权,售电公司可以通过金融工具锁定成本。国内这方面还在起步,大多数售电公司手里没有可用的对冲手段。再加上前几年电价单边下行,大家习惯了低价抢市场,根本没把风险当回事。等到现货价格一飞冲天,才发现自己签的全是固定价合同,一点退路都没有。
还有一点,售电公司之间竞争太激烈。为了抢用户,不惜把零售价压到成本线以下。这种打法在电价平稳的时候还能勉强维持,一旦批发价波动加大,立刻就是灭顶之灾。广西这次亏损最严重的几家,恰恰是前两年扩张最快、签合同最激进的。
说白了,是拿规模换风险,最后风险集中爆发。用户侧也不是完全没责任。工商业用户对电价敏感,都希望锁定成本,不愿意签浮动价合同。售公司为了迎合用户,只能提供固定价。
结果市场风险全压在售电公司身上。售电公司倒了,用户就能好吗?未必。如果售电公司大面积违约,用户要么被迫进入现货市场承受更高电价,要么重新签合同接受涨价。到时候损失的还是实体经济。