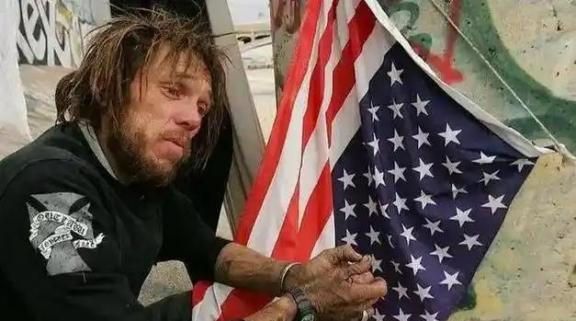
永久产权也有代价。在美国你买了房,房子是你的不假,房屋产权永久也不假,但你每年都得交,一大笔房产税,一旦你收入减少,无力负担房产税,政府会立即把你房子拍卖了,然后你就无家可归流落街头了。高额房产税叠加保障不足,美国中产随时可能跌落街头。
在美国,一套房子即使已经还清贷款,房主也不能停止为它花钱。房产税每年都要缴纳,保险、维护等费用同样少不了。哪怕房屋产权属于永久性质,只要长期拖欠税款,地方政府仍然可以依据法律程序处置房产。
不少人羡慕美国的永久产权,却容易忽略一个问题:房子可以长期属于个人,维持产权所需要的钱,却必须不断从家庭收入中拿出来。
2026年公布的美国房产税比较研究显示,2025年美国53个主要城市的中位价值自住房,平均有效房产税率达到1.213%。按照该比例计算,一套价值50万美元的住宅,每年需要支付约6065美元房产税。底特律、伊利诺伊州奥罗拉等城市的实际税负还要高得多。
一年六千多美元,折合每月五百多美元,而且没有包含其他住房费用。
对于有稳定工作的家庭,或许还能长期承担。一旦企业裁员、收入下降,房产税就成了必须面对的固定支出。房主可以减少购物、推迟装修,却不能因为工资减少,就自行决定不交税。
美国人口普查局2025年09月11日公布的数据也值得关注。2024年,美国仍有房贷的业主,每月住房支出中位数达到2035美元,2023年经过通胀调整后的数字则为1960美元。
在加利福尼亚州,有房贷家庭的月度住房支出中位数达到3001美元。
一套房子背后牵涉的开销,远不止最初的购买价格。
美国地方政府对房产税拥有较大的征收管理权限。税款主要用于学校、道路、警务等公共服务,但地方财政需要稳定收入,并不意味着每个家庭始终具备相应的支付能力。
2023年05月25日,美国最高法院审理的一起案件,就把欠税失房问题摆到了公众面前。
明尼苏达州居民杰拉尔丁·泰勒拥有一套公寓,因拖欠房产税,连同利息、罚款累计欠款约1.5万美元。当地政府依法取得房产后,以4万美元出售,并留下了超过欠税额的2.5万美元。
泰勒随后提起诉讼。美国最高法院最终认定,政府不能在追缴欠税时无偿占有超过债务金额的房产价值。美国最高法院
案件中的一个事实非常清楚:一套有实际市场价值的私人住宅,确实能够因为长期欠缴房产税而被政府强制处置。
从拖欠税款到房屋拍卖,各州通常设有通知、催缴和赎回等法律程序,但对资金已经枯竭的房主而言,能够争取的时间不一定足以解决问题。
更麻烦的是,部分美国中产家庭的财产主要集中在住房上。账面上拥有几十万美元的房产,不代表银行账户里随时能拿出几千美元。
老年业主尤其容易遇到这种矛盾。退休后收入减少,住宅所在地的房产估值却可能继续上涨。即使部分州设有老人减免和延期缴税政策,申请条件与减免幅度也各不相同。
住房压力如果碰上失业、医疗支出和家庭债务,问题还会进一步放大。
美国虽然设有失业保险、医疗救助和住房援助,但具体资格、补助额度及持续时间存在限制。没有足够储蓄的家庭,在持续收入中断后,仍可能面临卖房、搬迁乃至失去稳定住所的风险。
美国永久产权的代价,恰恰藏在这种持续性的支出之中。
当房价上涨、税收负担较重、家庭收入又缺少保障时,原本属于个人的住房资产,也可能逐渐变成难以承担的经济负担。
高额房产税叠加保障不足,确实可能让部分美国中产从有房阶层跌入住房困境,严重时甚至失去住所。
永久产权可以写进法律,长期居住的稳定性,却始终离不开家庭支付能力和社会保障制度的支撑。
评论列表