蒙古这次算是实实在在地撞上硬茬!它原本以为自己夹在中俄之间,靠着这块地理位置,就能稳稳吃到一笔几十年的天然气过境生意。可现实却没那么简单。已经投运的中俄东线直接进入中国东北,马上要供气的远东线同样绕开蒙古。
一条天然气管道,竟然让蒙古等了这么多年。原本以为守着中俄之间的地理位置,就能轻轻松松赚取几十年的过境收入,结果算盘打得挺响,工程却迟迟没有动静。
更让蒙古着急的是,中俄之间已经有管道稳定供气,新的远东线路也在建设。如今连哈萨克斯坦都对过境天然气生意表现出兴趣。蒙古手里的地理优势,似乎没有想象中那么牢靠。
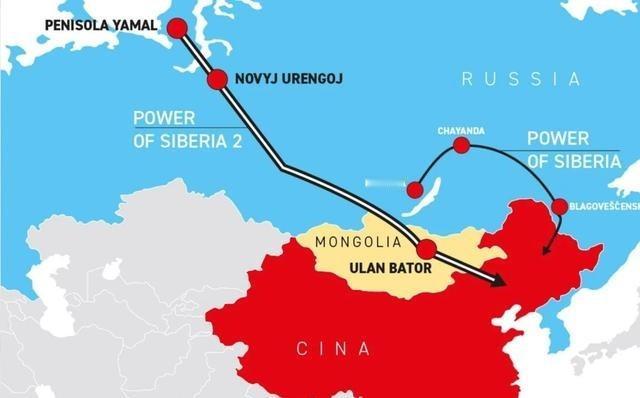
2026年9月,俄罗斯能源部长齐维廖夫宣布,原来的“西伯利亚力量2号”天然气管道正式更名为“贝加尔力量”,并表示项目正在接近建设阶段。
消息传出后,蒙古自然看到了希望。可项目换了名字,并不等于施工队已经进场。
这条规划中的管道全长约2600公里,计划把俄罗斯亚马尔地区的天然气经过蒙古输送到中国,设计年输气能力达到500亿立方米。
如此庞大的工程,对蒙古意味着什么?
不仅是天然气过境费,还有基础设施建设、就业机会,以及未来参与区域能源合作的更多可能。
对于经济规模相对有限的蒙古而言,这确实是一笔值得期待的长期生意。
2025年9月,俄罗斯天然气工业股份公司宣布,围绕西伯利亚力量2号及蒙古境内的配套管道,签署了具有法律约束力的备忘录。
蒙古原本以为距离项目落地又近了一步。
然而,到了2026年,天然气价格、商业安排和具体建设时间仍然是各方需要协调的问题。俄方虽然多次表达推进项目的意愿,但最终商业合同仍是决定工程能否全面启动的关键。
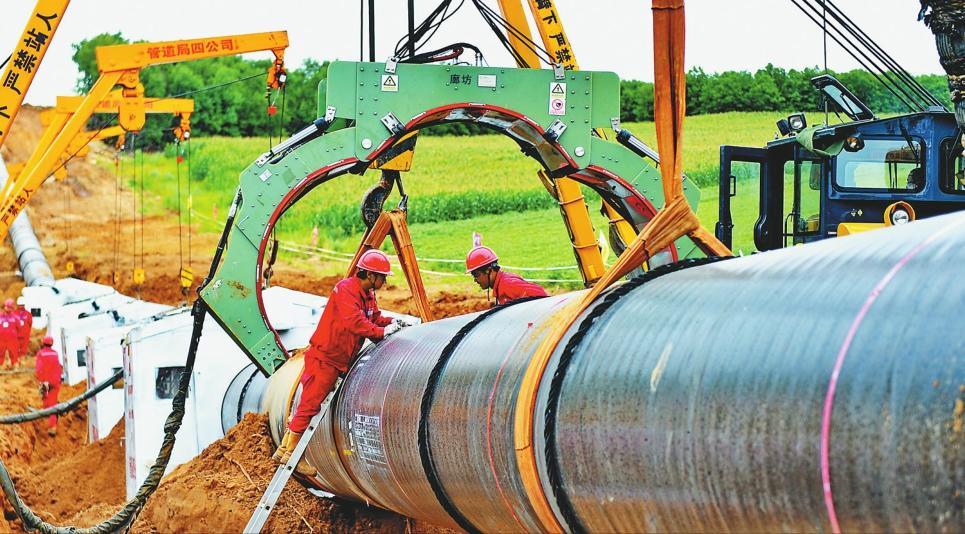
说到底,管道不是在地图上画条线就能建成的。
更让蒙古感到压力的是,中国与俄罗斯已经有其他天然气合作渠道。
中俄东线天然气管道2019年12月正式开始供气,2024年12月实现中国境内全线贯通,设计年输气能力达到380亿立方米。
这条能源大动脉从黑龙江黑河进入中国,连接东北、华北以及华东地区,为沿线能源供应提供了重要保障。
整个过程中,蒙古并没有参与过境运输。
另一条中俄远东天然气线路,同样没有选择经过蒙古。
按照此前公布的建设安排,远东线路将从俄罗斯远东地区跨越乌苏里江,进入中国黑龙江虎林,再接入国内天然气管网。
这条线路计划于2027年开始供气,并逐步扩大输送规模。
蒙古还在等待自己的超级管道,中俄之间的能源合作却已经通过不同方向持续推进。
这背后有一个很现实的道理:地理位置固然重要,但并不是所有能源运输都必须经过同一个国家。
蒙古如果把过境优势理解为不可替代的筹码,恐怕就得重新算算这笔账。
2026年9月,哈萨克斯坦方面也表达了参与相关天然气运输合作的积极态度。
对于哈萨克斯坦而言,如果能够利用跨境管道解决本国部分地区的天然气供应,同时获得运输收益,自然是一件值得考虑的事情。
虽然这并不意味着既定管道路线已经改变,但其他国家的合作意愿,确实增加了未来路线选择的可能性。
蒙古面临的现实是,天然气过境生意并非只有自己能够参与。
再看中国的能源布局,情况就更加清楚了。
中国不仅拥有中俄东线,还建有中亚天然气管道、中缅天然气管道,以及多个沿海液化天然气接收站。
与此同时,国内天然气生产能力持续增强,储气设施和全国天然气管网也在不断完善。
2025年,中国天然气产量达到约2600亿立方米,能源供应的自主保障能力进一步增强。
这意味着中国在国际天然气合作中拥有更加丰富的选择。
俄罗斯希望扩大天然气出口,蒙古期待长期过境收入,中国则需要确保价格合理、供应稳定,并兼顾长远能源安全。
三方都有合作空间,但任何一方都不能只考虑自己的利益。
尤其是大型跨境管道,投资规模庞大,运营周期漫长。如果价格机制和成本分担安排不合理,即使工程建成,也可能影响长期合作。
中国稳妥推进商业谈判,体现的是对国家能源安全和市场规律的重视。
相比一时的建设速度,合作能否持续几十年,显然更加重要。
蒙古此次面对的局面,也给其他资源过境国家提了个醒。
靠近大市场,确实是一种优势,但能否把优势变成收益,还取决于经济环境、基础设施和合作条件。
蒙古当然有理由继续争取这条管道。只要各方商业条件能够达成一致,项目未来依然具有合作价值。
不过,等待不能代替发展,更不能把未来经济收益全部寄托在一项尚未全面开工的工程上。毕竟,能源生意最终靠的不是漂亮的规划图,而是能够真正落地的合同、资金和工程。