外资巨头们终于发现了一个全球独一份的 “新玩法”:在中国借钱,去全球花。
有人算过一笔账,头部外资机构发行的 5 年期人民币债券,票面利率低到了 1.78%,而同期美联储的基准利率还维持在 3.5%—3.75% 的高位,一来一回能省下超三成的利息成本。
有网友调侃中国成了全球最划算的低息 “ATM 机”,也有人担忧低成本资金大规模跨境流动,会给人民币汇率和金融稳定埋下隐患,这桩被称作 “全球独一份” 的融资新玩法,背后藏着的远不止赚利差那么简单。
这种让外资争相涌入的融资渠道,正式名称叫做熊猫债,简单来说就是境外机构在中国境内发行的人民币计价债券,募集到的人民币资金,在合规范围内可以调出境外使用。
从摩根士丹利、德意志银行这类国际金融巨头,到大众、汉高这类实体跨国企业,近些年都陆续加入了熊猫债的发行行列。
而根据彭博社披露的信息,2026 年熊猫债的海外使用限制已经大幅放宽,当年发行的熊猫债里有四成以上获批可以直接划转海外使用,对应最高 1300 亿元人民币的规模,这也让外资 “在中国借钱、去全球花” 的操作从零星案例变成了普遍现象。
很多人会好奇,为什么偏偏是中国成了全球的低息资金洼地?最直接的原因无疑是中外利率周期的错位。
当美欧经济体为了对抗通胀持续加息,把基准利率推到高位时,国内的利率水平始终保持在相对低位,10 年期国债收益率甚至不到 1.7%,对于常年在高息市场融资的外资企业来说,这样的成本吸引力不言而喻。
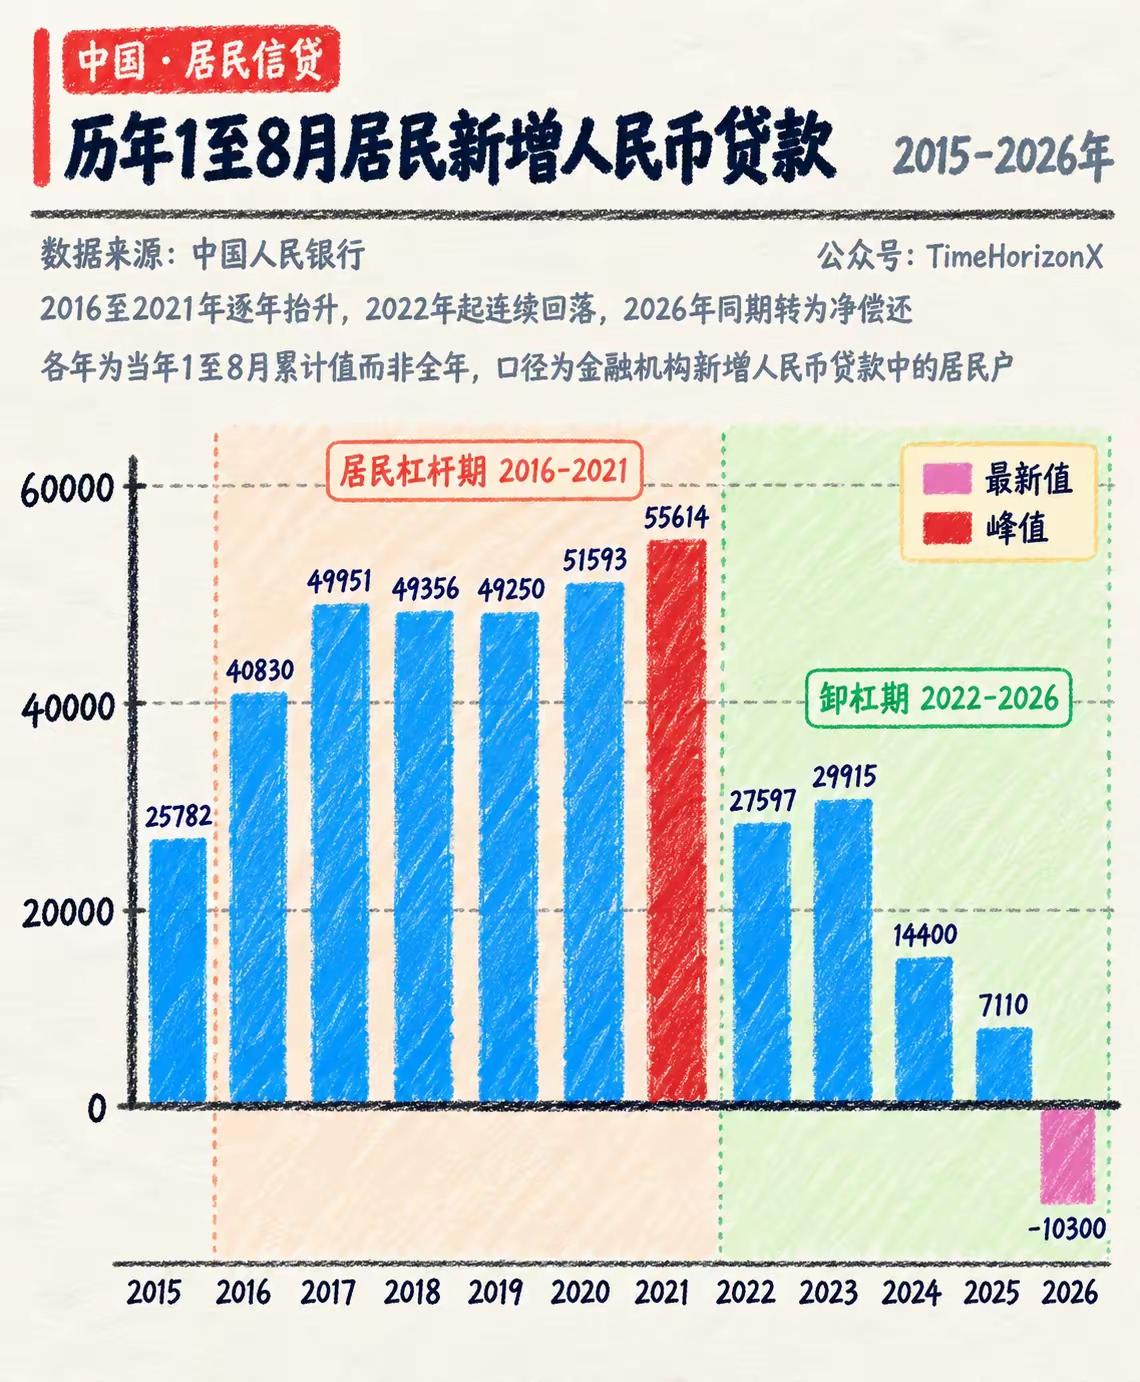
但更深层的原因在于,国内当前的低利率并非刻意为之的金融策略,而是房地产市场持续调整、国内消费需求疲软背景下的自然结果。
居民购房意愿下降,企业扩产更加谨慎,银行体系里沉淀了大量储蓄资金,国内的实体借贷需求不足以消化这么多流动性,这笔富余的资金自然需要寻找新的出路,放宽熊猫债资金出海限制,某种程度上也是顺水推舟。
当然,这绝不意味着外资可以拿着人民币无限制套利,上世纪八九十年代,日本就曾凭借近乎零利率的日元,成为全球套利交易的资金水龙头,全世界的投机资本都靠着借低息日元去抄底全球资产,既推升了日元的国际使用占比,也埋下了跨境资本大进大出的风险隐患,这段历史也成了很多人担忧人民币重蹈覆辙的原因。
但和当年的自由日元不同,人民币的资本账户并未完全开放,熊猫债从发行审批、资金用途到跨境划转,全程都需要登记备案,监管部门会持续追踪资金的真实流向。
对于符合资质的跨国集团来说,调出境外的资金主要用于支持海外项目运营、供应链周转,这类服务于实体经营的资金调拨,和单纯的短期套息投机有着完全不同的监管标准。
再加上外资如果要把人民币换成美元使用,还需要承担不菲的汇率对冲成本,扣掉这部分支出后,实际的利率优势会打不少折扣,根本不可能复制当年日元那种近乎无约束的套利狂欢。
站在更宏观的视角看,这件事带来的影响从来都是双向的,从机遇层面来说,外资大规模发行熊猫债并将资金用于海外,本质上是扩大了人民币在全球市场的使用场景,让更多海外企业持有、使用人民币进行结算和融资,长期来看会持续助推人民币国际化,也代表着国际资本对中国金融市场开放的认可。
但潜在的风险同样不能忽视,如果短期内大量外资集中将人民币兑换成外币转出,会给人民币汇率带来阶段性的贬值压力。
更值得我们深思的是,当国内的便宜资金因为内需不足而 “被迫出海” 时,我们不能只满足于人民币国际化的意外推进,更要借着这个窗口期加快修复国内经济的内循环。
说到底,人民币国际化的坚实根基,永远是自身经济的稳健增长和国内市场的强大吸引力,只有让资金在国内也能找到足够多的优质投资机会,既能走出去提升影响力,也能留下来服务实体经济,我们才能在金融开放的路上走得更稳、更远。