网上关于动员未参保人员缴纳社保的讨论沸沸扬扬。很多人忽略一个现实:核心矛盾本质就是一笔实实在在的经济账。
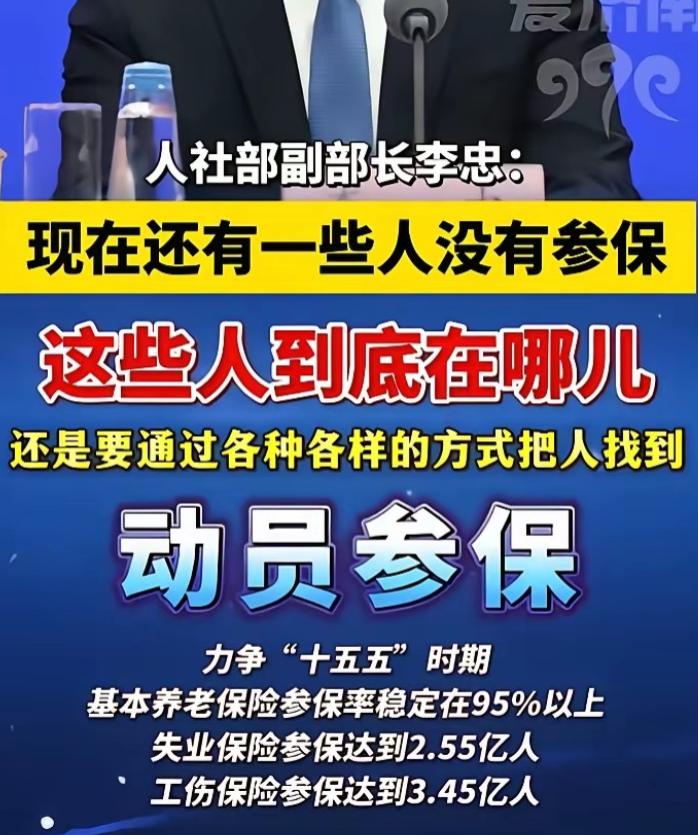
10月10日,人社部在国新办发布会上明确表态,要通过“数据找人”把未参保人员找到,动员参保,力争“十五五”时期基本养老保险参保率稳定在95%以上。
方向定了,但账得算清楚。2025年末,城镇职工基本养老保险参保职工3.95亿人,离退休人员1.52亿人,抚养比降到了2.59比1。两个半在职的,养一个退休的。1990年代社保制度建立时这个数字是7比1,三十年从七个人扛一个变成两个半人扛一个。
2025年全国社会保险基金预算收入12.6万亿元,其中保险费收入9.1万亿元,财政补贴收入2.9万亿元,增长10.8%。财政补贴占了总收入的23%。每收四块钱,就有一块是财政直接掏的。2026年这个数字涨到了3.1万亿。
钱从哪来,花到哪去。2019年社科院世界社保研究中心就预测,城镇企业职工基本养老保险基金累计结余2027年达到峰值6.99万亿元,2035年耗尽。延迟退休等改革把这个时点推后到了2044年,但方向没变。
账本的另一面是缴费端。灵活就业人员规模2025年达到2.8亿人,预计2026年增至3.2亿,占城镇就业比例超过四成。截至2024年底,灵活就业人员参加职工基本养老保险的人数只有7057万。算下来,超两亿人游离在职工养老保险体系之外。
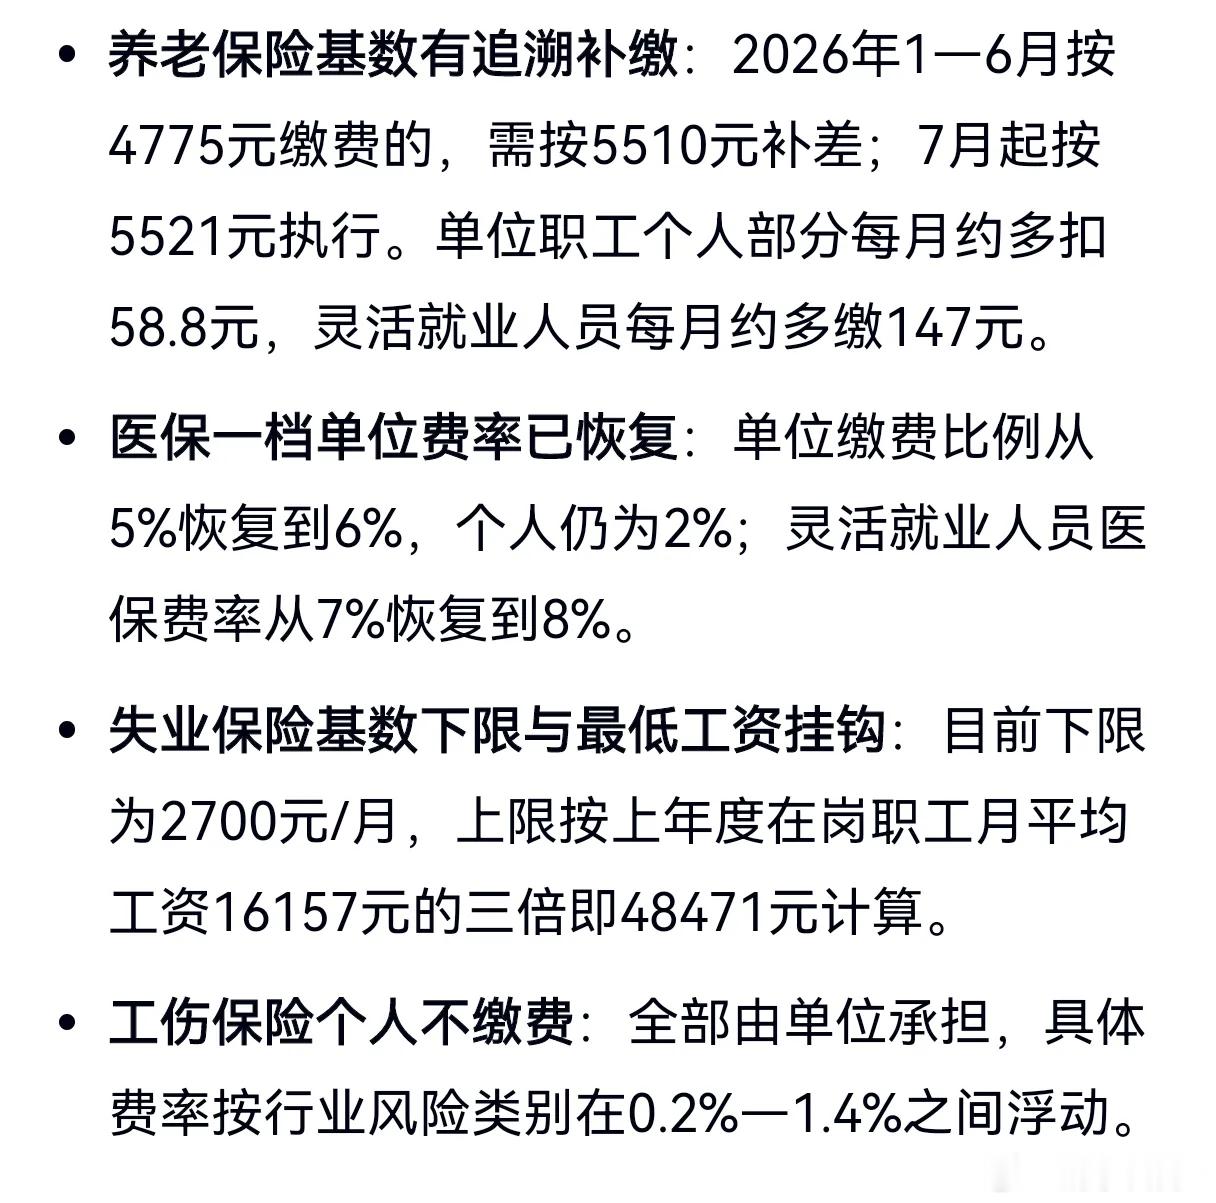
这些人为啥不缴。灵活就业者没有单位分担,养老和医疗全部自己扛,而他们收入最大的特点就是不稳定。多数地区最低缴费基数约4500元一个月,养老保险按20%缴,光养老一项每月最低将近900块,加上医保,全年至少要拿出一万三四,发达地区接近两万。
这不是小钱。一个月收入五六千的骑手或网约车司机,掏出将近四分之一去缴社保,剩下的还要交房租、吃饭、养孩子。2026年一季度全国社保断缴人数突破5800万,20到35岁青年占比超过六成,灵活就业群体断缴率飙到38%。年轻人不是不懂养老重要,是当下活着的成本把未来的保障挤没了。
还有一个尴尬的结构问题。很多人参加了城乡居民养老保险,但待遇水平差太远。2025年退休职工人均月养老金3962元,城乡居民养老保险人均月待遇只有281元,差14倍。人社部说重点是鼓励灵活就业人员从居民养老保险转向职工养老保险,可转过去缴费翻了十几倍,待遇能不能等比例涨,很多人心里没底。
更深一层看,这套账还有一个激励错配的问题。职工养老保险名义上是保险,实际上统筹账户占比很大,个人缴的钱一大部分进了公共池子。灵活就业者全额自缴20%,其中只有8%进个人账户,12%进了统筹。
换句话说,一个人自己掏钱缴社保,六成的钱是给别人发养老金的。对收入稳定的单位职工来说,单位缴大头,个人感受不明显。对灵活就业者来说,每一分都是自己的血汗钱,六成交出去不归自己,这笔账怎么算都觉得亏。
骗保和套利的漏洞也在侵蚀这套体系的公信力。2025年全国查处社保基金违纪违法案件涉案金额超过300亿元,其中通过虚假劳动关系挂靠参保的案例占比最高。一边动员真正需要保障的人缴费,一边有人钻空子套取待遇,缴的人心里能平衡吗。
人口趋势更让人坐不住。2025年全国出生人口只有792万,死亡人口1131万,一年净减少339万人。65岁以上人口占比达到15.9%,已经超过了0至14岁人口占比。老人比孩子多了,缴费的人在减少,领钱的人在增加,这个剪刀差每年还在扩大。
回到那笔账本身。国家需要更多人缴费来撑住基金盘子,灵活就业者需要先活下去再考虑老了怎么办。两边的需求都是真实的,矛盾也是真实的。
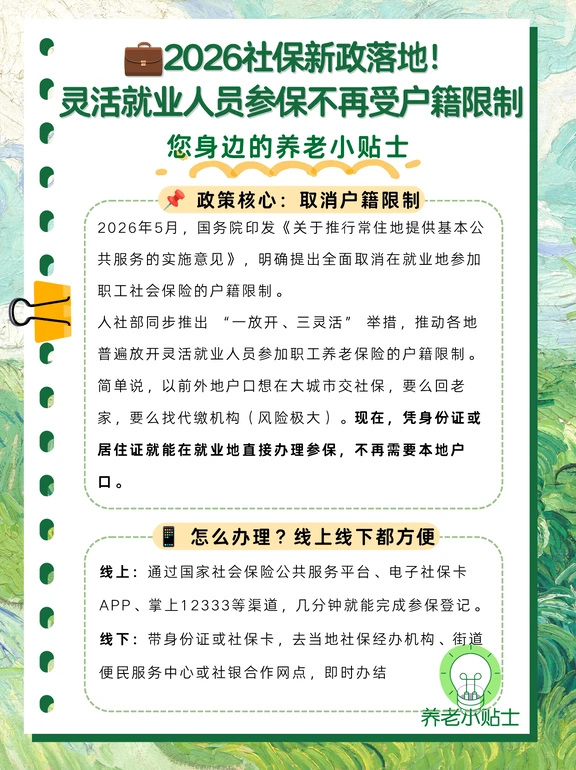
2026年灵活就业人员每月缴费已经从970元涨到了1010元,政策层面在放宽参保户籍限制、允许当年断缴补缴、探索平台企业分担缴费,方向是对的。但这些措施能多大程度改变缴费意愿,取决于一个更根本的问题——一个每月收入四五千的骑手,你让他拿出四分之一缴社保,他心里那本账和社保基金那本账,什么时候能算到一块去。