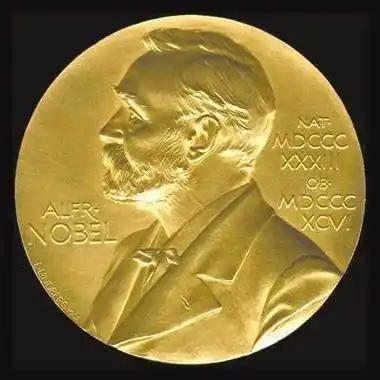
真是没想到,诺贝尔奖发了124年,家底没发空,老诺贝尔那3100万瑞典克朗,靠理财滚成近66亿,折合7亿多美元,涨了200多倍!
诺贝尔奖发了一个多世纪,最离谱的不是每年给科学家、作家发出上千万瑞典克朗,而是这笔钱越发越多。
诺贝尔留下的约3100万克朗,如今最新账面规模已到67亿克朗左右。
钱一直在出,家底却翻了两百多倍,这才是这套百年制度最值得看的地方。
很多人第一反应是:这不就是“会炒股”吗?真没这么简单。
诺贝尔1895年立遗嘱时,对钱的要求非常保守,核心就一句:资金要放进“安全证券”,再用收益发奖。
听上去稳得不能再稳,可问题也埋在这里。
一个基金要活十年,安全很重要;要活一百年,只盯着“不亏本金”,反而可能被通胀一点点掏空。
诺贝尔基金会早期就吃过这个亏。
官方历史资料显示,最初约3300万克朗遗产,经过处置后约3100万进入基金会。
长期保守投资,再叠加税负、机构开支和两次世界大战前后的物价上涨,奖金实际购买力不断被压缩。
这段历史很扎心:账面上没爆雷,不代表财富没缩水。
钱躺得很稳,购买力却在慢慢流血。
后来基金会开始改规则。房地产投资权限逐步打开,1946年又获得瑞典税收豁免,50年代以后“只能守着安全证券”的限制继续松动。
到70年代,股票配置上限进一步提高;90年代一度允许更高比例进入股票市场。
今天的诺贝尔基金会,早已不是靠存款和债券吃利息的老派钱袋子,而是一套标准的全球长期资金组合。
最新的2025年年报更直观。
年末基金会总投资资本市值约67.44亿瑞典克朗;剔除直接持有房产后,投资资本约65.32亿。
配置中,股票基金占56%,房地产和基础设施约8%,固定收益和现金约13%,另类资产约22%。股票里既有瑞典市场,也有海外市场。
这组数字真正有意思的地方,不是“股票占一半以上”,而是它根本没有把命压在一个篮子里。
2025年的投资回报只有0.9%,远低于上一年的11.6%。
如果这是一篇“买股票就能暴富”的鸡汤,这个数字会非常难看。
可对一个准备活几百年的基金来说,一年赚得少并不等于策略失败。
它要管的是几十年后的奖金还能不能发、基金实际购买力还能不能保住,而不是每年都冲高收益。
更关键的是,它花钱也有纪律。
2025年,诺贝尔奖奖金和运营等支出合计约1.481亿克朗,其中各奖项奖金合计5500万克朗。
官网目前显示,每个完整诺贝尔奖的奖金仍为1100万克朗。
换句话说,基金会不是拿着几十亿资产死守不动,而是在持续支付奖金、评奖、典礼和管理成本的同时,尽量让资本底盘不被掏空。
我认为,诺贝尔基金会最值得普通人看的,不是“抄作业买股票”,而是它终于搞明白了一件事:长期资金最大的敌人,不只是亏损,还有通胀、低收益和无节制支出。
但把它包装成“3100万靠复利变67亿”的神话,也不严谨。
基金会享受税收制度变化,有专业投资委员会和基金经理,有跨资产配置能力,还能承受普通家庭无法接受的市场波动。
互联网泡沫破裂时,它的资产也曾大幅缩水;2008年前后同样遭遇过重创。
它能走出来,靠的是长期制度,而不是每次都押对行情。
这对国内普通家庭反而更有提醒意义。
养老钱、教育金、日常备用金,期限和承受能力完全不同,不能因为看到“长期权益资产赚钱”就一股脑冲进市场。
真正能借鉴的,是把短期要用的钱和长期不用的钱分开,承认现金会被通胀侵蚀,也承认股票会下跌,再按自己的风险承受能力做分散。
诺贝尔基金会这百年最漂亮的一笔账,不是赚了两百多倍,而是它从“只怕亏钱”变成了“更怕钱失去购买力”。
一个奖能发一百多年,靠的从来不只是投资眼光,更是规则能改、风险能分、支出能控。
这才是它最难复制、也最值得看懂的地方。