把钱死存在银行,才是最致命的败家。
诺贝尔奖如果继续恪守 “绝对保本” 的祖训,早在半个世纪前就已经从地球上消失了。
它能支撑 125 年长盛不衰的唯一真相,是基金会亲手打破了创始人的安全戒律,把一半以上的身家押注到了惊涛骇浪的全球股市与风险资产中。
1895 年阿尔弗雷德・诺贝尔立下遗嘱时,留下了 3158 万瑞典克朗。老人生前立下严格规矩,这笔钱只能投资在国债和银行存单这类安全证券里,靠每年的利息来给全球学者发奖。
初衷虽然稳妥,现实却极为残酷。1901 年首次发奖,每个奖项还能拿出 15 万克朗,折合当时大学教授整整二十年的薪水。
然而紧接着两次世界大战爆发,物价飞涨加上沉重的税赋,基金会被打得猝不及防。
到了 1953 年,账面上的资产看起来还有 3300 万克朗,但实际购买力只剩下设立之初的三成不到。
单项奖金更是缩水到难以为继的地步,这笔举世瞩目的基金,一度走到了濒临关门的边缘。
只盯着保本的人,往往忽略了通胀这个无声的吞噬者。当时基金会高层清楚看到,如果抱着不亏本的教条不放,不出一二十年,这笔本金就会被日常开支和贬值彻底耗干。
转折发生在 1953 年。瑞典官方批准修改了基金会章程,松绑了只能买低风险债券的限制,允许他们自主涉足股票市场与不动产,同时解除了沉重的税收负担。
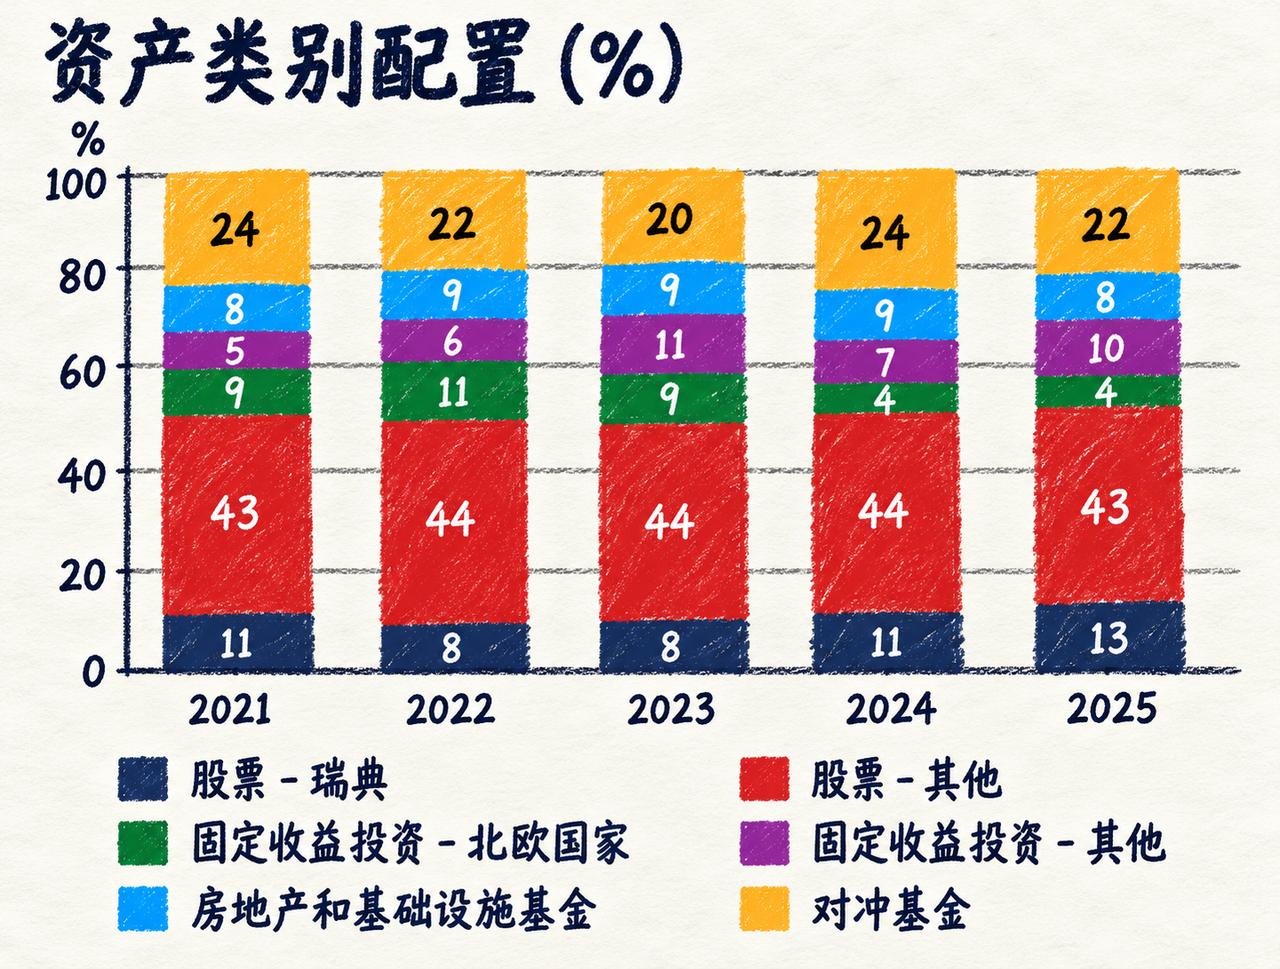
自那之后,基金会放弃了守成思维。他们逐步建立起一套完全由市场驱动的配置机制,权益类资产长期维持在五成左右,其余资产包含不动产、另类资产,仅保留一小部分固定收益作为流动性缓冲。
这套打法并不是一帆风顺,他们同样要承受行情的剧烈颠簸。2008 年金融危机之后,由于资产严重受损,基金会在 2012 年不得不将奖金从 1000 万克朗下调至 800 万克朗。
他们没有在低谷期恐慌退场,而是严格按照周期调整头寸。该缩减开支时果断下调支出,该享受全球增长红利时毫不犹豫地重仓。
到了 2020 年,基金会单年投资回报率接近 9%,总资产规模直接站上了 60 亿克朗的高位。
在笔者看来,诺贝尔基金会百年不倒的秘密,在于彻底把做善事与做投资分成了两笔账。
学术委员会专注挑选成果,资产管理部门则专注于对抗市场侵蚀,让专业力量在全球资本市场中捕捉收益。
截至 2025 年,官方公布的单项奖金已经提高至创纪录的 1200 万瑞典克朗。当年那笔遗产经过持续投资,基金会总资产约 65 亿瑞典克朗,在持续上百年发放奖金的前提下,资产体量依然实现大幅增长。
世上从来不存在静止不变的避风港。面对跨越百年的经济周期,真正能保住财富的手段不是被动避险,而是清醒地承受必要的市场风险,顺应增长逻辑做长线布局。