国际原油市场又一次把目光投向了霍尔木兹海峡。10月7日,布伦特原油虽然重新跌回100美元下方,但此前一度冲上102.31美元,WTI也曾涨至92.87美元。
对华尔街来说,这也许只是行情软件上忽上忽下的一条曲线;但对全球能源市场而言,它更像一盏忽明忽暗的预警灯。
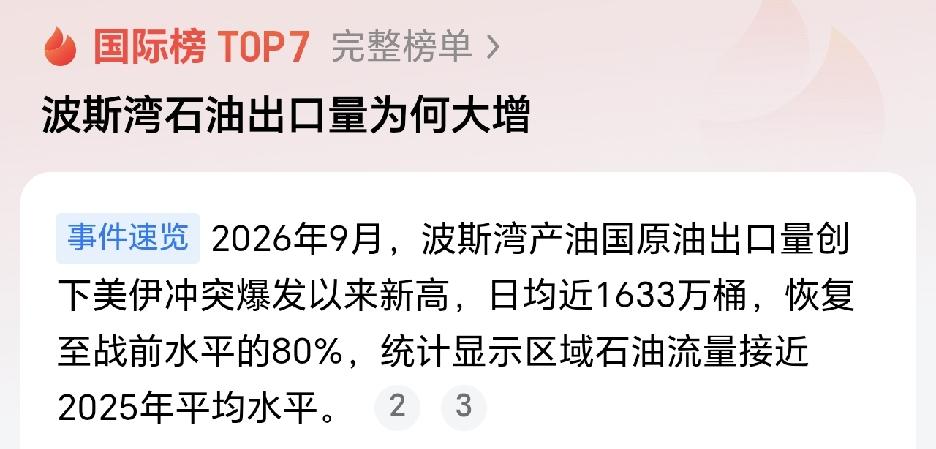
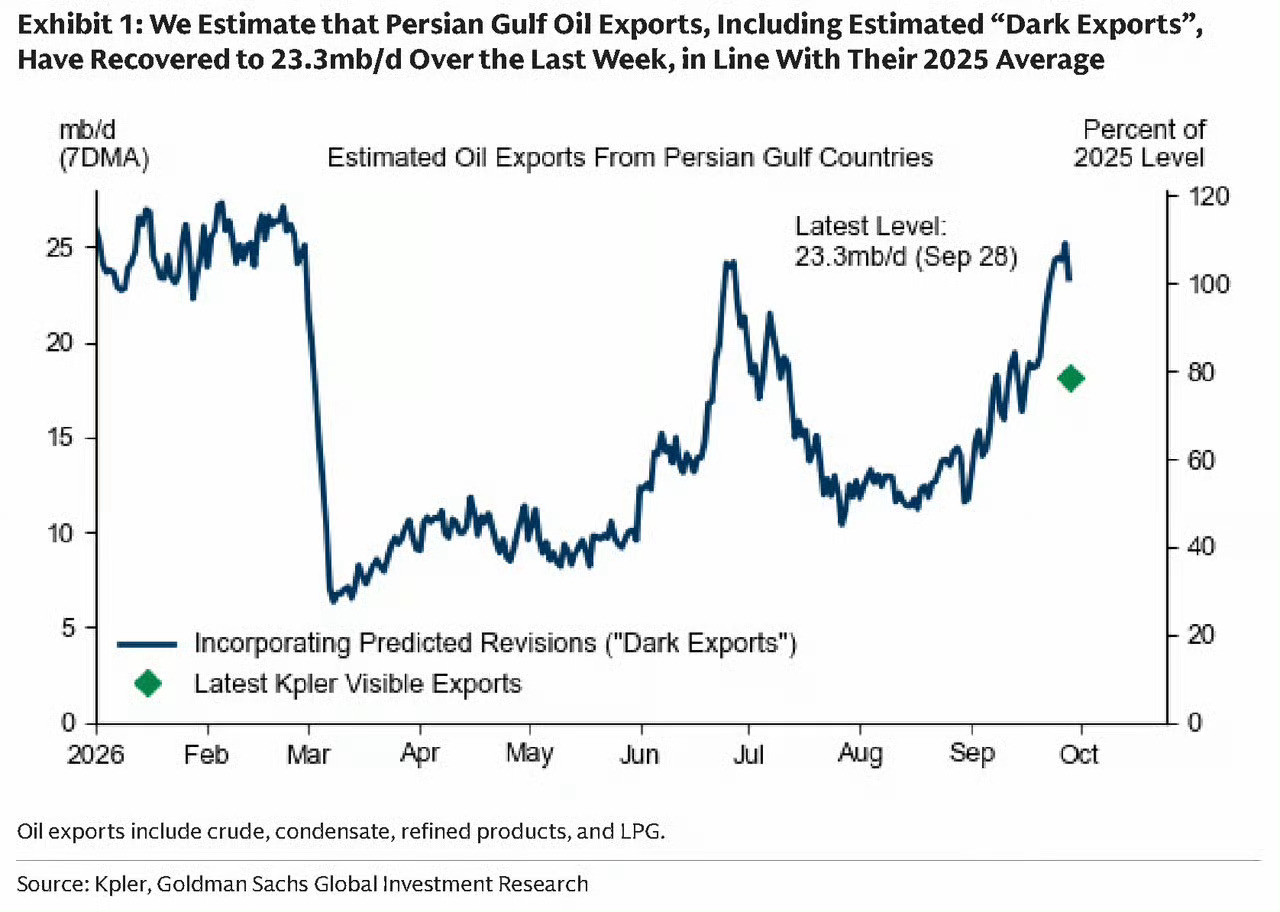
10月1日,美军向波斯湾增派第三艘航母和约1万名士兵,多艘油轮遇袭起火,战争风险迅速被计入油价。可到了10月6日,布伦特又跌破100美元,因为9月最后一周,中东原油出口有4天超过战前水平,供应暂时没有被冲突切断。
危险消息不断传来,离开中东的原油却没有同步减少。油价是在等待下一次冲高,还是已经提前透支了风险?答案,仍然取决于霍尔木兹海峡还能通航多久。
10月7日,布伦特原油一度站上100美元,菲律宾却在为油罐里的库存发愁:全国石油储备只能维持54天,距离国际能源安全通常认可的90天警戒线,还差得很远。
对交易员来说,这不过是屏幕上的一根曲线;对马尼拉来说,却是运输、农业和食品价格一起跳动的倒计时。
菲律宾约80%的石油依赖进口,大部分原油要从中东出发,穿过霍尔木兹海峡,再运抵本国。这个岛国的能源命门,几乎系在这条海上通道上。
柴油供应一旦收紧,受影响的就不只是加油站。吕宋岛的药品要靠船运往宿务,棉兰老岛的灌溉设备离不开柴油,达沃的芒果也要靠冷藏车持续运输;油价上涨,最终都会绕一圈,落到运费、菜价和普通家庭的账单上。
数据已经说明了这种压力有多重:菲律宾汽油价格同比上涨约63%,在相关亚太经济体中涨幅最高;印度尼西亚约为35%,泰国约为33%,日本、印度等地则明显低得多。
同样面对国际油价,菲律宾为什么更疼?因为它的缓冲空间太薄:库存不足、进口依赖高、替代路线少,国内又缺少足够的能源安全垫。
马科斯政府早在3月就宣布进入“国家能源紧急状态”,但几个月过去,库存只从约45天增加到54天,依然没有摆脱被动局面。
国际油市本身也在剧烈拉扯。10月1日,美军向波斯湾增派航母和兵力,WTI、布伦特原油当天快速上涨;到10月6日,布伦特却又跌回100美元下方。
这并不是风险消失了,而是中东原油出口暂时没有出现市场最担心的断崖式下滑。据相关统计,9月最后一周,中东原油出口有数天超过战前水平,约40%的原油通过绕开霍尔木兹海峡的方式运输,沙特东西向输油管道也提供了替代通道。
于是,海上袭击与出口回升同时存在,油价只能在“战争风险”和“实际供应”之间来回摆动。
OPEC+的产量政策同样没有带来确定性。纸面配额可以维持不变,但8月七个核心成员的实际日产量,仍比战前少约500万桶;配额写在文件上,原油能不能装船,最终还要看油田、港口和航线。
G7宣布通过国际能源署协调释放1亿桶石油储备,前期优先投放柴油,这能缓解短期紧张,却解决不了菲律宾的结构性困境。只要海峡局势继续恶化,油轮遇袭、运费上涨和保险成本上升,就会不断把压力传导到马尼拉。
因此,菲律宾再次把目光投向北京。此前中方曾以人道主义方式提供柴油和化肥,帮助其度过燃料紧张期。
尴尬也恰恰在这里:一边在能源困难时期待外部援手,一边又在南海问题上持续试探,这种外交姿态很难称得上从容,更像是危机逼近后的现实求助。
真正的能源安全,不是油价平稳时喊出的口号,而是航线受阻、库存见底时,国家手里究竟还剩多少选择。
54天不是一个静止的数字。每消耗一天,回旋余地就少一天。地缘政治可以谈立场,市场可以讲曲线,但油罐见底之后,所有豪言壮语都必须回答同一个问题:明天的油,从哪里来?