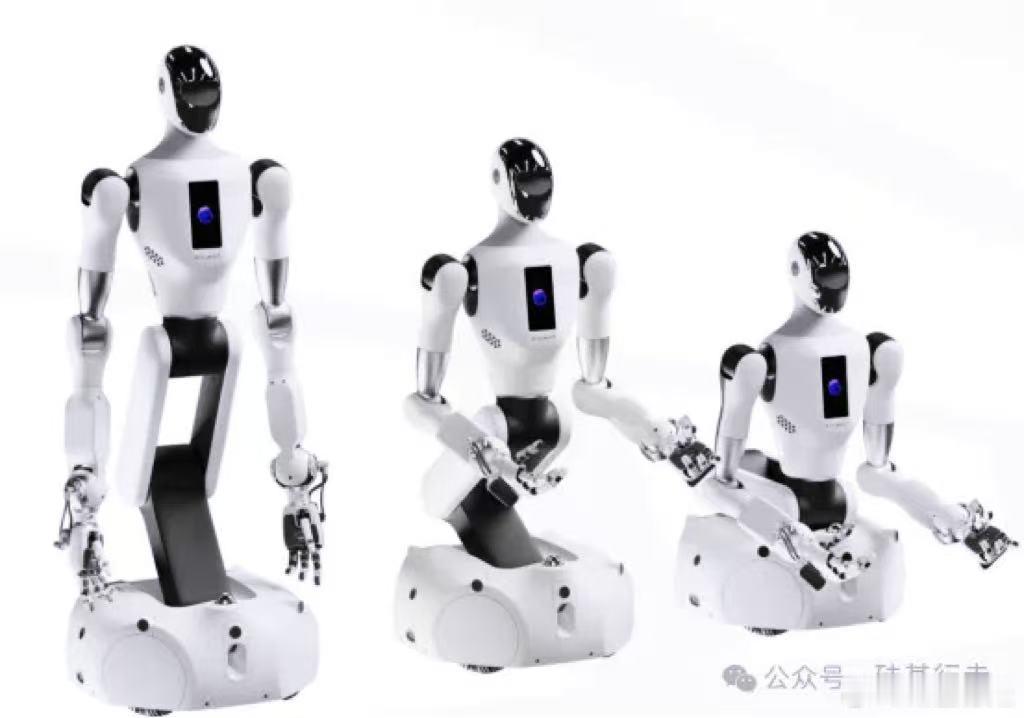
当外界对宁德时代的认知停留在一家全球性的能源巨头时,殊不知,它已经悄悄把棋子落在了下一个时代的关键赛道——机器人。
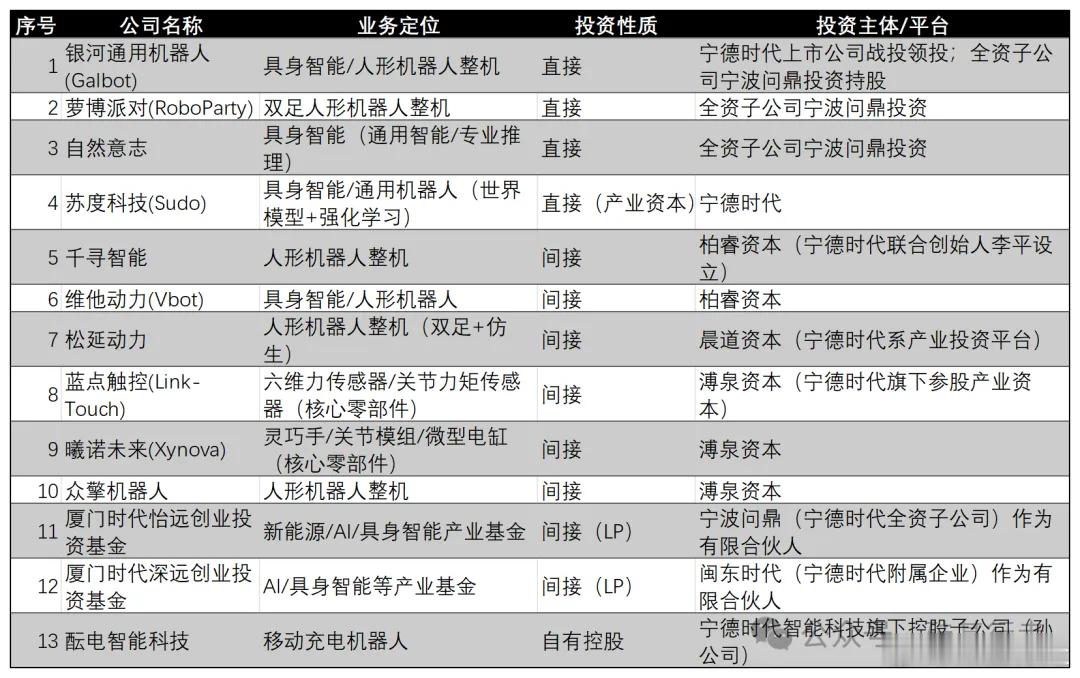
据不完全统计,过去三年间,宁德时代及其关联投资平台已通过直投、产业基金、联合投资等多种方式,在机器人产业链上落子十余家企业,覆盖人形机器人、具身智能、核心零部件及产业基金等多个关键环节。这一布局的密集程度和战略指向性,远远超出了“财务投资”的范畴。
在新能源产业的“下半场”,宁德时代正在布局一个关于“能源+智能”的新故事。
01低调而精准的投资版图
仔细观察,宁德时代在机器人领域的投资会发现,它是沿着一条清晰的产业逻辑展开的。从投资主体来看,其布局主要通过宁德时代上市公司战投、全资子公司问鼎投资、联合创始人李平设立的柏睿资本、宁德时代系产业投资平台晨道资本,以及旗下参股产业资本溥泉资本等多个平台协同展开,类似于“集团军”的模式进行投资。
在具身智能与人形机器人整机赛道,宁德时代的布局尤为密集。
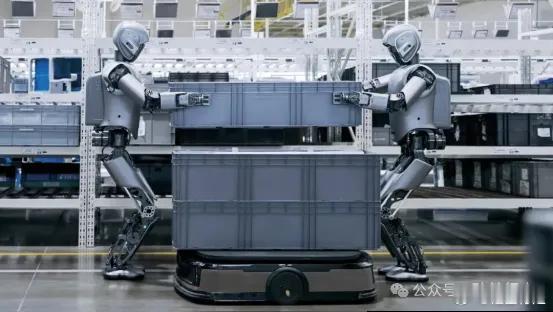
2025年6月,宁德时代领投银河通用机器人11亿元新一轮融资,全资子公司宁波问鼎投资于同年9月完成工商变更入股;银河通用的重载人形机器人已搭载宁德时代电池上岗作业。
2026年6月,宁德时代通过问鼎投资独家投资萝博派对Pre-A轮约5亿元,成为其第二大股东,持股约12%。
此外,宁德时代还直接参投了苏度科技,后者估值突破20亿美元,并与宁德时代电池模组产线开展联合开发。
通过柏睿资本,宁德时代联合创始人李平在具身智能赛道早早落子。2024年11月,柏睿资本独家投资千寻智能天使轮并连续加注,其Moz1小墨机器人已部署在宁德时代电池PACK产线;2025年1月,柏睿资本跟投维他动力种子轮,并在2026年5月继续追加投资。
通过晨道资本,宁德时代系产业投资平台于2026年3月领投松延动力近10亿元B轮融资,后者主打双足及仿生人形机器人整机。
在核心零部件层面,宁德时代的布局尤为值得关注。
溥泉资本于2025年12月领投曦诺未来超亿元天使轮,后者聚焦灵巧手、关节模组、微型电缸等关键部件;2026年4月,溥泉资本参投蓝点触控C+轮,后者专注于六维力传感器及关节力矩传感器。这些看似“上游的上游”的投资标的,恰恰是机器人本体成本结构中最为关键的“卡脖子”环节。
在产业基金层面,宁德时代同样以LP身份深度参与。2026年9月,宁波问鼎作为有限合伙人参投厦门时代怡远创业投资基金,认缴11.2亿元,占比约19.42%;闽东时代参投厦门时代深远创业投资基金,认缴5亿元。两只基金合计认缴16.2亿元,投向新能源、AI及具身智能等领域。
此外,宁德时代智能科技旗下控股子公司酝电智能科技,于2026年8月签约落户苏州吴江,总投资4.5亿元,建设移动充电机器人总部、研发中心及制造基地,这是宁德时代在机器人整机方向的自有控股布局。
可以看到,宁德时代的投资主体并非单一。除宁德时代新能源科技股份有限公司本部外,其旗下的宁波问鼎投资、闽东时代,以及与地方政府合作设立的多只产业投资基金等,共同构成了一个多层次的对外投资体系。这种“集团军”式的投资架构,使得宁德时代可以根据不同标的的发展阶段、技术属性和协同深度,灵活选择不同的投资工具和介入方式。
02 自研布局:从核心部件到整机技术储备
在对外投资之外,宁德时代自身也在机器人领域进行了实质性自研投入,走的是 “自研核心部件+联合开发整机”的路线。
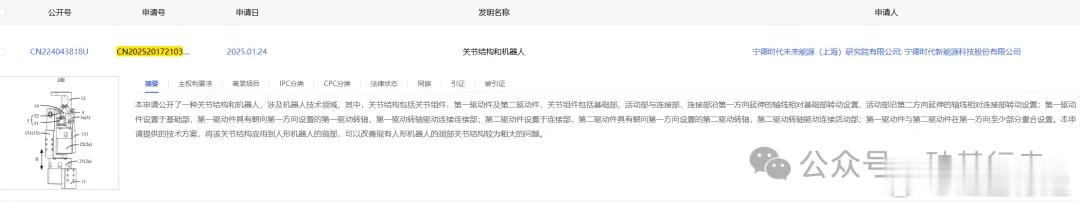
在专利与核心部件层面,宁德时代的自研已有明确产出。2026年3月,宁德时代及旗下未来能源研究院申请的“关节结构和机器人”专利获授权,该技术旨在改善人形机器人颈部关节结构粗大的问题,直接指向人形机器人的核心硬件。更早的2024年3月,宁德时代还获得过一项“电池装配的移动机器人”发明专利授权,涉及机械手和末端执行器的协同作业。
在团队与产品层面,据财联社报道,宁德时代已在上海成立数十人的团队自研机器人本体、控制和人机交互算法,计划制造机械臂、AGV等工业机器人整机。
在整机技术储备层面,宁德时代全资子公司“未来能源(上海)研究院”与上海交通大学合作,共同研发了包括仿人形机器人在内的五类智能机器人。这表明宁德时代在整机层面并非完全空白,而是通过产学研合作的方式进行技术储备。
整体来看,宁德时代的自研策略更偏向掌握关节、移动机器人等核心环节,整机则通过生态协同来落地。这种打法更轻,但也更依赖外部合作伙伴。其产线上运行的“小墨”(千寻智能)和“Galbot S1”(银河通用),目前仍是生态企业的产品。
03为什么是机器人?
深入分析可以发现,这一布局背后至少叠加着三重逻辑。
一是,制造升级的“内生需求”。
宁德时代作为全球最大的动力电池制造商,其生产基地遍布全球,产线自动化程度极高。然而,电池制造中仍有大量环节——如电芯搬运、模组装配、质检分选等——对柔性化、智能化作业提出了极高要求。传统的固定式自动化设备难以满足多品种、小批量的柔性生产需求,而移动机器人、协作机器人及人形机器人恰恰能够填补这一空白。
从已投企业来看,千寻智能的Moz1小墨机器人已部署在宁德时代电池PACK产线;银河通用的重载人形机器人搭载宁德时代电池上岗;苏度科技与宁德时代电池模组产线开展联合开发。宁德时代首先是一个“超级用户”的角色,通过资本纽带锁定关键供应商的产能和技术迭代方向,既能保证自身制造体系的效率领先,又能在投资回报上获得双重收益。
二是,能源与智能的“战略耦合”。
如果把视角拉高,会发现一个更深层的关联:机器人,尤其是人形机器人和移动机器人,本质上是一种移动的能源消耗体。续航能力、能量密度、快充效率——这些动力电池的核心指标,同样决定了机器人的实用化进程。
宁德时代在电池技术上的积累,可以直接迁移至机器人领域。反过来,机器人产业的爆发式增长,也将为宁德时代打开一个全新的、规模可能不亚于电动汽车的电池需求市场。银河通用的重载人形机器人已搭载宁德时代电池,正是这一逻辑的直接体现。
从这个意义上说,投资机器人企业,实际上是宁德时代在为未来的电池产品提前锁定应用场景和生态伙伴,即先通过资本介入培育下游生态,再以自身核心技术优势承接生态成熟后的规模化需求。
三是,产业周期的“对冲与卡位”。
动力电池行业正在经历从高速增长向平稳增长切换的阵痛期。产能过剩、价格竞争、技术路线分化等问题交织,宁德时代虽然稳坐龙头,但也需要为下一个十年寻找新的增长曲线。机器人产业正处于从“实验室”走向“商业化”的关键拐点。特别是2023年以来,随着大模型技术的突破,具身智能的可行性大幅提升,人形机器人被视为继智能手机、智能汽车之后的“下一代计算平台”。对于手握巨额现金储备的宁德时代而言,现在入场,是以相对合理的成本卡位下一个万亿级赛道的窗口期。
宁德时代的投资组合呈现出明显的“全栈式”特征。从上游的灵巧手、关节模组、力传感器,到中游的机器人本体(人形、具身智能),再到下游的产业基金和自有控股的移动充电机器人,宁德时代几乎在机器人产业链的每一个关键节点都埋下了棋子。
这种“全栈式”布局的逻辑在于:机器人产业尚未形成统一的技术标准和市场格局,任何单一环节的领先都可能被上下游的短板所制约。通过同时卡位多个关键节点,宁德时代能够在产业成熟时,以最低的整合成本构建完整的解决方案能力。
当宁德时代车用动力电池业务受到二线电池企业挑战后,宁德时代需要新的增长点,机器人恰是目前最理想的标的。