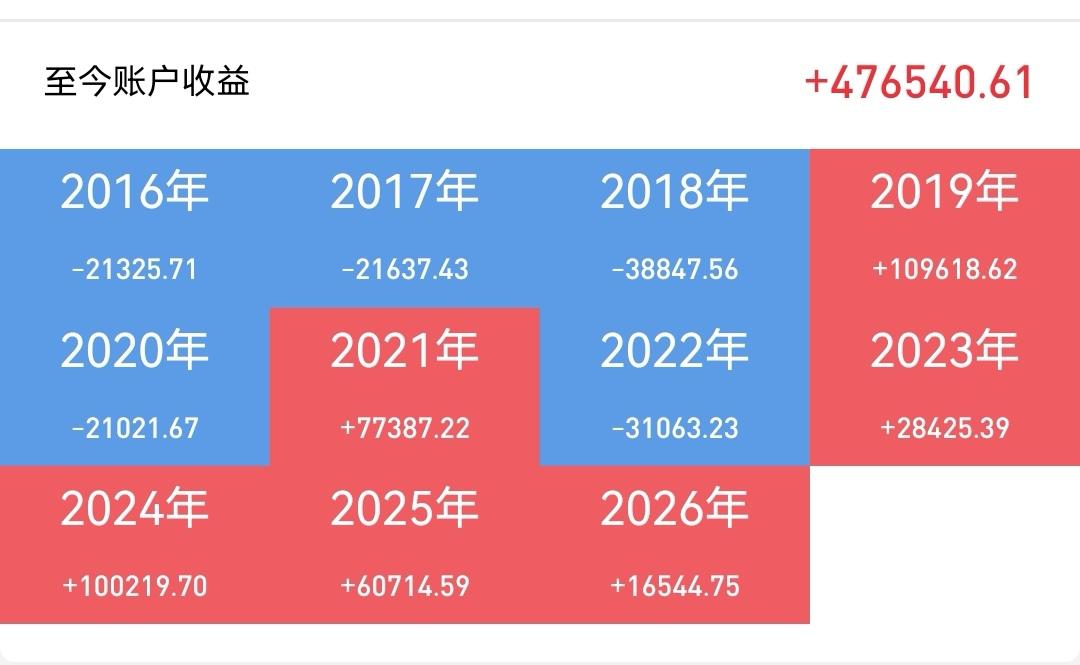
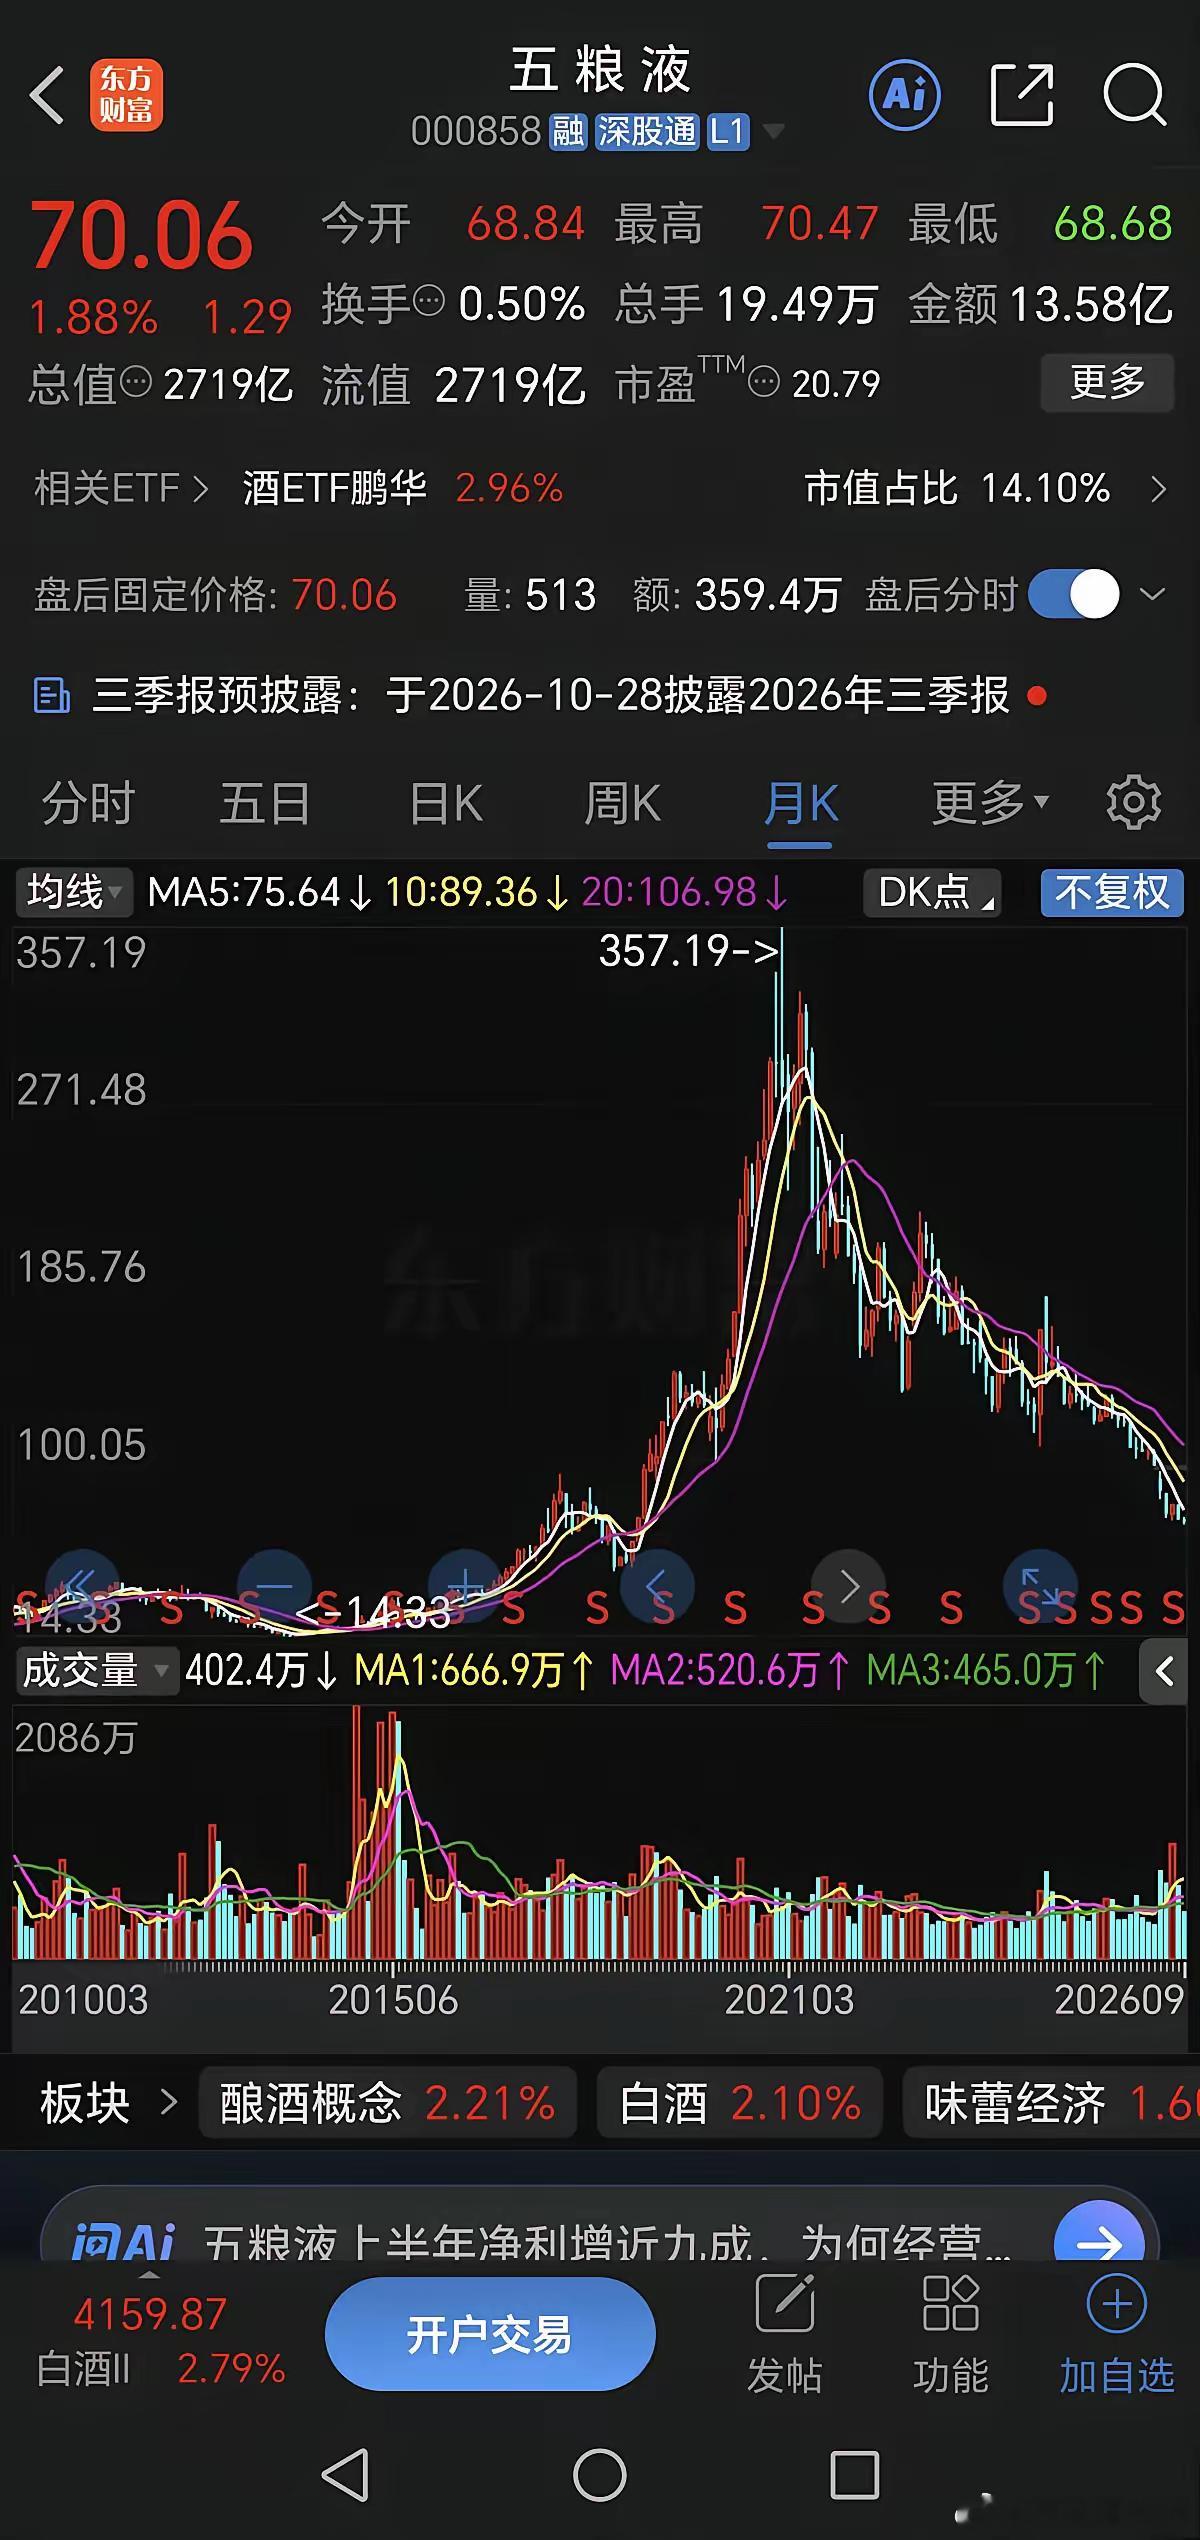
许多人骂林园这几年业绩不好,但你要知晓,正由于他这几年业绩不好,说明他知行合一,没有卖出。而正因为知行合一,他15~21年消费大涨的泡沫利润,他也是完整吃到的!泡沫利润-这几年的回撤=林园在过去的十几年里依然是大赚的!!!
假如你在2017年把100万元交给一位基金经理,几年后账户涨到400多万元,接着又跌回100多万元,你会如何评判这一人?有人觉得他至少创造过巨额财富,也有人认为他把本来能够保住的利润重新还给了市场。林园近年的争议,真正刺痛投资者的地方就在这里:一个曾经被市场证明过的人,为何还会在新的行情里陷入被动?
先看一组数字。林园投资21号成立于2017年11月16日,2021年12月24日累计净值一度达到4.7686,到2026年5月15日降至1.654,较历史高点回撤约65%。这不是普通意义上的短期波动,而是一次相当严峻的投资考验。即使产品成立以来仍有正收益,也不能掩盖高位进入的投资者可能承受的损失。
更值得琢磨的是,林园并非不知道市场正在发生什么。2025年,他曾公开谈到,旗下基金为了满足科创板新股申购的市值要求,配置过部分科技股票,但这并非他主动转向科技投资的结果。他对不熟悉的科技领域保持谨慎,这种态度可以理解。问题在于,当市场的增长动力已经发生转移,投资体系是否也需要增加新的研究能力?
很多人喜欢把投资大师的成功归结为一个字:熬。可资本市场有个残酷规律,时间能够放大正确决策的收益,也能够让错误判断的代价不断累积。真正决定投资结果的,是企业未来能赚多少钱,以及投资者为这些利润支付了多高的价格。持有期限只是其中一个变量,绝不是可以替代商业分析的万能答案。
把镜头转向2026年9月,情况更加清楚。天天基金数据显示,林园投资31号截至9月29日单位净值为0.9330,近一年收益率为负22.25%,同期沪深300指数跌幅为5.95%。这意味着,至少在这只产品上,投资者承担了明显超过市场基准的损失。它不能代表林园所有投资经历,却足以说明近期业绩压力确实存在。东方财富模拟炒股
为什么曾经那么有效的消费投资策略,会遇到如此大的阻力?答案首先要从中国经济结构变化中寻找。十多年前,城镇化、居民收入增长、品牌消费升级,为白酒、医药、食品饮料企业创造了巨大的市场空间。那时候,优秀消费企业不仅能够持续增加利润,还能享受市场给予的估值溢价。企业成长与股价上涨形成了相互强化的过程。
可到了2021年前后,一些消费龙头的估值已经提前计入了多年的乐观预期。即使企业继续赚钱,投资者也未必能够继续获得过去那样的回报。这里有个关键区别:企业经营得好,不代表股票在任何价格都值得买。市场愿意给一家企业多少倍利润估值,往往比短期利润增减更能决定股价的波动幅度。
再看2026年8月14日贵州茅台公布的半年报,上半年营业收入907.03亿元,同比增长1.47%,归母净利润445.17亿元,同比下降1.95%。这家公司依然拥有很强的盈利能力,但增长状态已经与过去高速扩张时期不同。投资者如果继续按照昔日的增长速度给它定价,就可能高估未来收益。
还有一个容易被忽视的变化,就是白酒企业正在重新掌握销售渠道。贵州茅台2026年上半年直销收入达到519.62亿元,同比增长29.87%,其中i茅台平台实现酒类不含税收入约402.64亿元。数字化销售正在改变传统经销体系的利益分配。未来品牌企业能否直接触达消费者、管理库存和价格,将成为重要竞争能力。
这件事与林园有什么关系?关系非常大。过去投资高端白酒,研究重点往往集中在品牌、产能、渠道利润和提价能力。今天还必须研究电商平台、消费者行为数据、动态定价,以及年轻消费群体的需求变化。一个行业表面上仍然销售相同的产品,背后的商业运作方式却可能已经完全不同。
9月16日,国信证券发布的白酒行业研究报告显示,2026年上半年白酒板块营收同比下降6.38%,净利润同比下降8.14%。这说明行业面临的压力并非个别企业的问题。更重要的是,9月白酒市场已经进入中秋备货观察期,消费需求能否恢复、终端价格能否稳定,成为判断行业景气度的重要依据。
与此同时,中国科技产业正在形成新的投资机会。人工智能算力、国产半导体、机器人和工业智能化,不再只是资本市场讨论的概念,而是越来越多企业实际投入研发和商业化的方向。科技企业的利润可能不稳定,但新技术有机会改变整个产业的成本结构。资本自然会重新衡量不同产业的增长潜力。
这恰恰是林园投资方法面临的深层挑战。他长期偏爱商业模式清晰、消费需求能够重复发生的企业,这种思路并没有过时。但如果把自己熟悉的行业当成唯一值得投资的行业,就可能错过中国经济转型中出现的新机会。能力圈本来应该帮助投资者识别风险,而不应该成为拒绝认识新产业的理由。