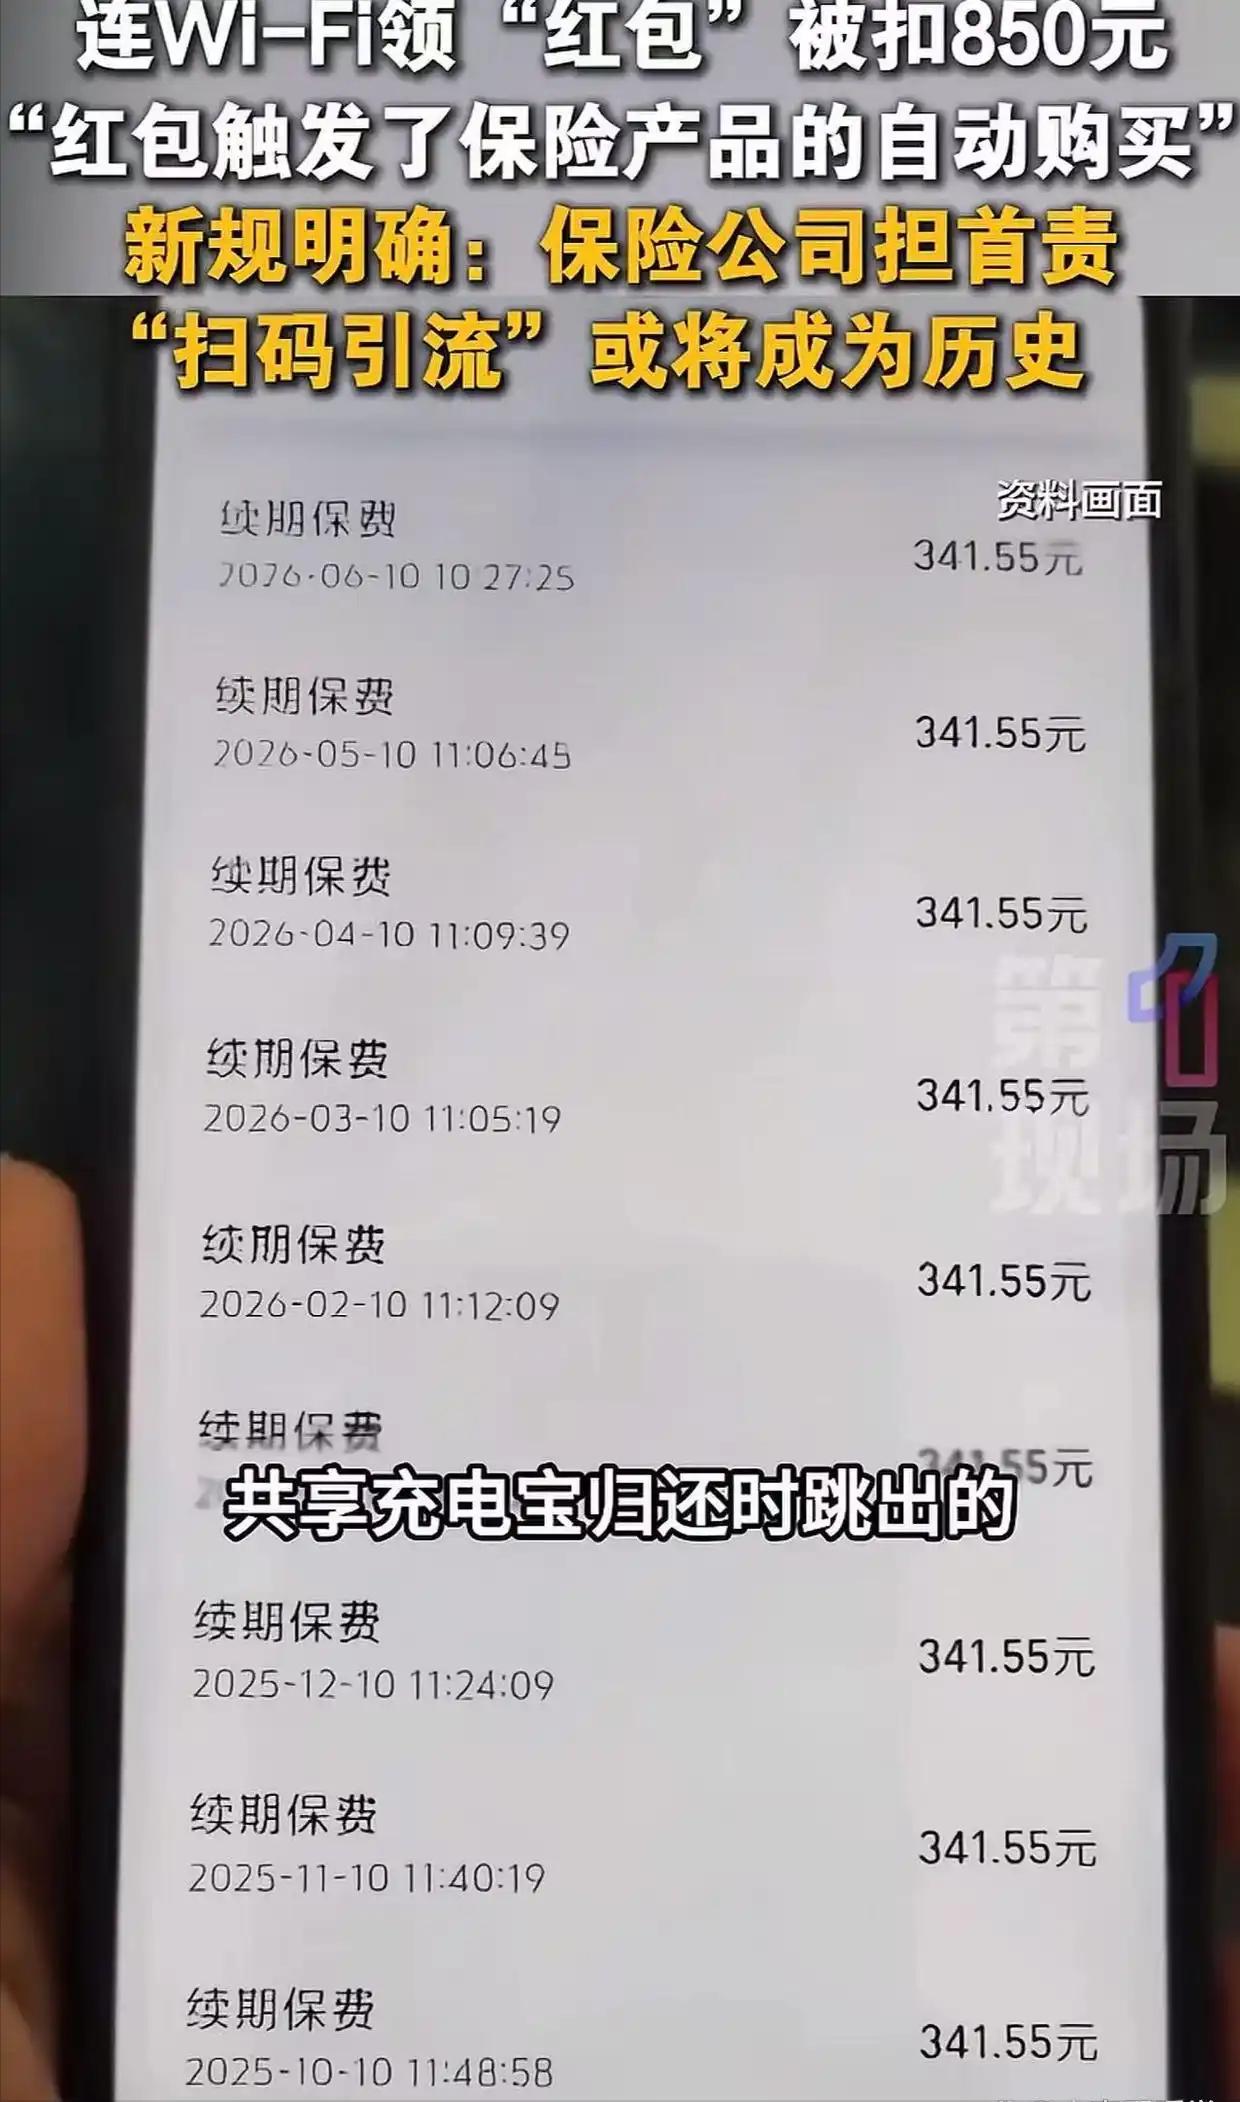
太坑人了!央视财经近日报道,湖北荆州的谭女士在外就餐,顺手连了早餐店的免费公共WiFi。谁知刚一连上,手机就弹出个喜气洋洋的现金红包。她只当是店家福利,随手就点了。结果下一秒,连着三条银行扣款提醒跳出来,扣钱的还是一家压根没听过的公司。报警后,警方查出的真相,让人后背直发凉。
民警赶到以后,并没有简单把这件事当成普通银行卡盗刷,而是调出了谭女士的手机操作记录和资金流水,一查才发现,三笔扣款的收款方根本不是什么盗刷团伙,而是上海一家保险公司,谭女士自己都糊涂了,她从没买过保险,跟这家公司连任何交集都没有。
顺着账单往回倒推时间线,民警很快拼出了全貌。她连上那个免费WiFi之后弹出的"签到红包",既不是店家给的福利,也不是万能WiFi软件发的见面礼,而是一条精心伪装的保险推广链接。随手一点,等于在线签下了一份自动投保、自动扣款的协议。
更让人窝火的是扣款方式。三笔钱接连划走,她的手机连一条短信验证码都没收到。账户里的钱,是被所谓"免密代扣"通道直接划走的。点一下红包,支付密码不用输,人脸不用扫,几百块钱就这么易主了。
警方后来的定性值得掰开看:这事够不上诈骗,却属于典型的"恶意扣款"。够不上诈骗,是因为技术流程上她确实完成了一次点击,协议里写了代扣条款。可一个普通食客对着喜气洋洋的红包弹窗,谁能想到底下藏着一整份保单?
好在报了警,民警对接保险公司之后,850多元被全额原路退回。这个结局听着圆满,可反过来想:她要是没报警呢?扣的要是八千五呢?投诉平台上,弹窗无故扣费的投诉数以万计,多数人嫌麻烦,吃个哑巴亏就翻篇了。
这个套路真正阴险的地方,不是WiFi本身能偷钱,而是它把好几个本该独立的环节缝在了一起。免费WiFi自带"便民"的信任光环,人在吃饭赶路时警惕性本来就低,红包又扮成福利的模样,三样叠在一起,手指点下去的时候,谁的脑子里会蹦出"我正在买保险"这五个字?
而且这坑远不止藏在早餐店里。同款套路早就铺开了:充电桩扫码启动,页面中间夹一个"领红包";快递柜取件,确认键旁边跟着"幸运抽奖";共享充电宝租借、路边停车缴费,都出现过伪装成流程下一步的弹窗,诱导人填手机号和银行卡,然后按月悄悄扣费。场景换了,内核没变。
说谭女士一点责任没有,也不客观。民警反复提醒,进公共场所先关掉"自动连接WiFi",拿不准的热点名先问店员,公共网络下别登录网银、别做支付。这些都对。可如果所有风险都得靠普通人练出火眼金睛才能躲,那要平台规则干什么,要监管干什么?
真正该追问的是责任链上的每一环。早餐店既然挂出免费WiFi,就该对接入网络的安全性负基本责任。把付费按钮塞进弹窗的平台,必须把买的是什么、扣多少钱、怎么取消,醒目的摆在手指落下之前,而不是把关键条款藏在小字里,等用户翻账单才发现。连验证码都省了就敢扣款,这跟明抢只差一张电子协议。
规则其实早就写好了。《广告法》和《互联网广告管理办法》明确要求弹窗必须显著标明关闭标志、确保一键关闭,不得用欺骗方式诱导点击。可现实是,违规者被查到的代价,跟靠弹窗引流赚的钱比起来,根本不成比例。违法成本追不上违法收益,处罚就只能沦为广告公司账本上一笔无所谓的开支。
这次谭女士钱退回来了,靠的是报警,靠的是民警跨城对接。可一个健康的支付环境,不该是出了事再费劲把钱追回来,而是从一开始,就不该让一次误触轻易变成一笔交易。免费的WiFi可以蹭,糊里糊涂签下来的保单,不能跟着一起蹭进来。