日本,美国,都出现过房地产成为居民配置为主的一个阶段。但后面也都经历了房地产泡沫破灭后,资产的转移!
在过去几十年的全球经济发展过程中,房地产曾经长期被很多家庭视为最可靠的财富载体。无论是在日本经济高速增长时期,还是美国次贷危机爆发之前,住房都不只是居住商品,更被大量家庭当作资产储存工具。很多普通家庭将多年积累投入房产,希望通过房价上涨实现财富增长。日本在20世纪80年代形成的土地泡沫,美国2000年前后的房地产繁荣,都曾出现类似现象。
当房地产价格持续上涨时,市场容易形成一种惯性认知:土地稀缺、人口增长、城市发展会不断推高房产价值。于是,越来越多资金进入房地产领域,居民资产结构逐渐向住房集中。房子从最初满足居住需求,逐渐变成投资、储蓄甚至财富身份的重要象征。这个过程在日本和美国都曾发生过,也留下了深刻的经济教训。
日本的房地产繁荣,与其20世纪后半叶的经济崛起密切相关。二战结束后,日本制造业快速发展,企业竞争力不断增强,经济进入高速扩张阶段。进入1980年代,日本企业大量积累财富,金融市场流动性充裕,土地和股票价格快速上涨。
当时日本社会对于土地价值存在极高期待。东京等核心城市土地价格不断上涨,一些地区甚至出现“土地永远不会大幅贬值”的市场预期。银行也大量增加房地产相关贷款,企业和个人通过土地抵押获得资金,再投入新的土地交易,形成资金循环。
到了1980年代末,日本房地产价格达到高位。东京核心区域土地价格被推到极高水平,房地产已经不只是普通家庭的住房选择,而成为大量资金追逐的对象。许多企业账面资产依靠土地升值迅速增加,一些企业甚至通过持有土地获得比经营主营业务更高的收益。
但这种繁荣背后存在明显风险。当资产价格上涨速度远远超过实际经济增长时,市场价格就容易偏离真实价值。日本政府随后采取紧缩措施,包括限制土地融资和调整货币政策,房地产市场快速降温。1990年前后,日本土地价格开始下跌,股市同步调整,长期积累的资产泡沫破裂。
房地产泡沫破裂后,日本社会经历了一轮明显的资产重新分配过程。此前依靠土地升值积累财富的企业和个人,部分出现资产缩水甚至债务压力。银行因为大量房地产贷款受到影响,不良资产问题逐渐暴露。企业从扩大投资转向降低负债,经济增长速度受到拖累。
进入21世纪后,美国房地产市场进入高速上涨周期。低利率环境推动住房需求增加,金融机构不断扩大住房贷款规模。大量家庭通过贷款购买住房,希望借助房价上涨增加财富。与此同时,部分金融机构推出复杂的住房金融产品,将房地产贷款进一步金融化。
2004年至2006年前后,美国部分地区房价持续上涨,房地产成为很多家庭财富增长的重要来源。很多居民不仅购买自住房,还通过房屋净值贷款增加消费。房地产上涨带来的财富效应推动消费增长,也带动建筑、金融等多个行业扩张。
当贷款规模增长过快,部分借款人的偿还能力不足时,市场风险开始积累。2007年前后,美国房地产市场出现转折,大量住房价格下降,部分贷款违约增加,随后引发金融市场震荡。
美国房地产危机之后,同样出现了资产重新配置。过去集中在住房领域的财富受到冲击,一些家庭减少债务,提高储蓄比例。金融监管体系也进行了调整,银行对住房贷款审核更加严格。
从日本和美国的经历来看,房地产在居民财富体系中占据较大比例,并不是单纯的问题。房地产本身具有居住价值,也是经济发展的重要产业。但当大量财富过度集中于单一资产,并且市场价格脱离实际需求时,就容易形成风险积累。
房地产长期上涨阶段,容易让居民形成资产配置单一化的问题。很多家庭把主要财富投入住房,而忽视现金流、金融资产以及产业投资的重要性。一旦市场进入调整阶段,财富增长方式就会发生变化。
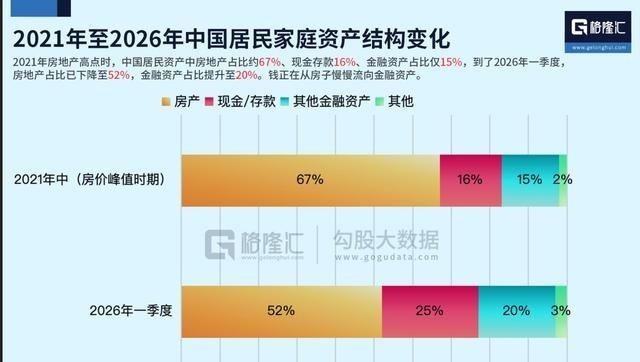
日本和美国的共同特点,是房地产泡沫调整之后,资金并没有消失,而是在不同资产之间重新流动。部分财富从土地和住房市场转向股票、企业投资、科技创新以及其他金融资产。这种变化本质上是经济结构调整过程。
对于普通家庭来说,房地产曾经是重要财富渠道,但随着经济环境变化,资产配置方式也会不断调整。过去依靠房价上涨获得财富增长的模式,在不同国家的发展阶段都出现过。未来居民财富管理更加需要关注收入来源、资产组合和长期价值。
房地产市场的发展,本质上与人口、产业、金融环境密切相关。日本和美国的经验说明,任何资产都存在周期,繁荣时期需要看到增长动力,调整时期也需要关注新的机会。
当经济进入新的发展阶段,资金会寻找新的增长方向。日本经历泡沫调整后,制造业和科技领域持续变化;美国房地产危机后,科技产业进一步扩大影响力。
日本和美国的历史经验告诉人们,房地产可以成为财富积累的重要方式,但不能成为唯一方式。当资产结构更加多元,经济发展的韧性也会进一步增强。未来全球经济竞争,本质上仍然取决于产业能力、创新水平和创造长期价值的能力。
评论列表